
Airbus (AIR), le constructeur des A320 dans lesquels voyage une bonne partie des passagers des vols européens, a reçu mercredi une commande ferme de 14 avions de la compagnie hongkongaise Cathay Pacific. Les appareils ne seront livrés qu'à partir de 2031, alors que le cours de l'action dépend des avions que le groupe parviendra à sortir de ses usines d'ici là.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Chiffre d'affaires, visibilité du carnet, prix de vente |
Onze gros porteurs et trois monocouloirs pour Cathay Pacific
Cathay Pacific a confirmé mercredi 11 novembre une commande ferme de 11 long-courriers A330-900 et de 3 moyen-courriers A321neo, selon l'agence Agefi-Dow Jones. La compagnie lève ainsi des droits d'achat prévus dans ses contrats précédents d'après le magazine spécialisé FlightGlobal, plutôt que d'ouvrir une nouvelle négociation.
Les 11 A330-900 s'ajoutent aux 30 commandés en 2024 et portent à 41 avions les engagements fermes de Cathay sur ce modèle. Ils seront livrés entre 2031 et 2035 pour remplacer des A330-300 d'ancienne génération sur les liaisons régionales en Asie. Les 3 A321neo complètent une commande de 32 appareils de la famille A320neo passée en 2023.
Le prix catalogue des 11 A330-900 atteint 5,11 milliards de dollars, soit 4,6 milliards d'euros selon le communiqué de Cathay. La compagnie précise qu'Airbus lui a consenti des concessions significatives sur ce montant, sans en publier le niveau.
L'A330-900 affronte sur ce segment le 787 de Boeing, que Cathay consultait aussi. La compagnie hongkongaise avait indiqué mi-octobre envisager jusqu'à 50 gros porteurs supplémentaires auprès des deux constructeurs, une campagne plus large dont l'issue n'a pas encore été annoncée.
Cette commande arrive après celle du loueur irlandais Avolon, qui avait retenu 35 A330-900 le 9 octobre en confiant au même moment 140 moyen-courriers 737 MAX à Boeing. Le gros porteur d'Airbus garde donc la faveur des clients qui cherchent un long-courrier de taille moyenne pour des vols régionaux, quand Boeing a emporté chez Avolon la plus grosse part des moyen-courriers. Côté compagnie, Cathay Pacific a transporté 12% de passagers de plus en septembre, une croissance qui l'oblige à renouveler et agrandir sa flotte.
Une commande qui pèse peu face aux ventes annuelles
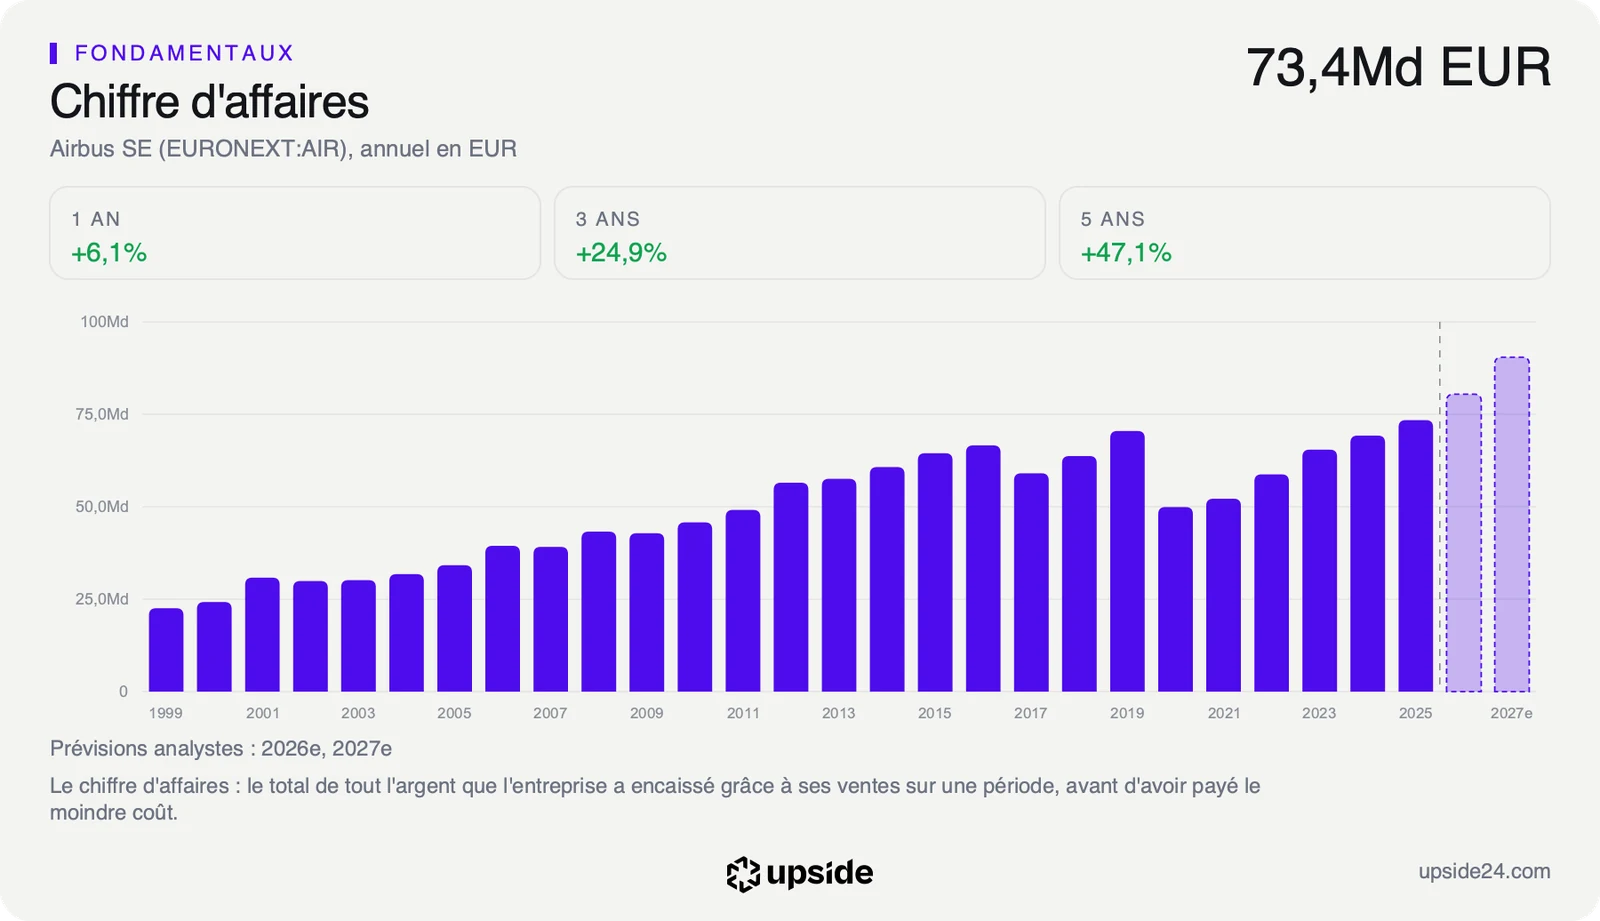
Au prix catalogue, les 11 A330-900 représentent environ 6% du chiffre d'affaires réalisé par Airbus en 2025, à 73,42 milliards d'euros. Étalée sur cinq années de livraison, la somme revient à environ 0,9 milliard d'euros par an, soit environ 1,3% des ventes annuelles avant même les remises consenties.
Le chiffre d'affaires d'Airbus a progressé de 24,94% en trois ans, de 58,76 milliards d'euros en 2022 à 73,42 milliards en 2025. Sur les douze derniers mois il recule pourtant de 2% faute de livraisons suffisantes, alors que les analystes attendent 80,42 milliards d'euros pour 2026.
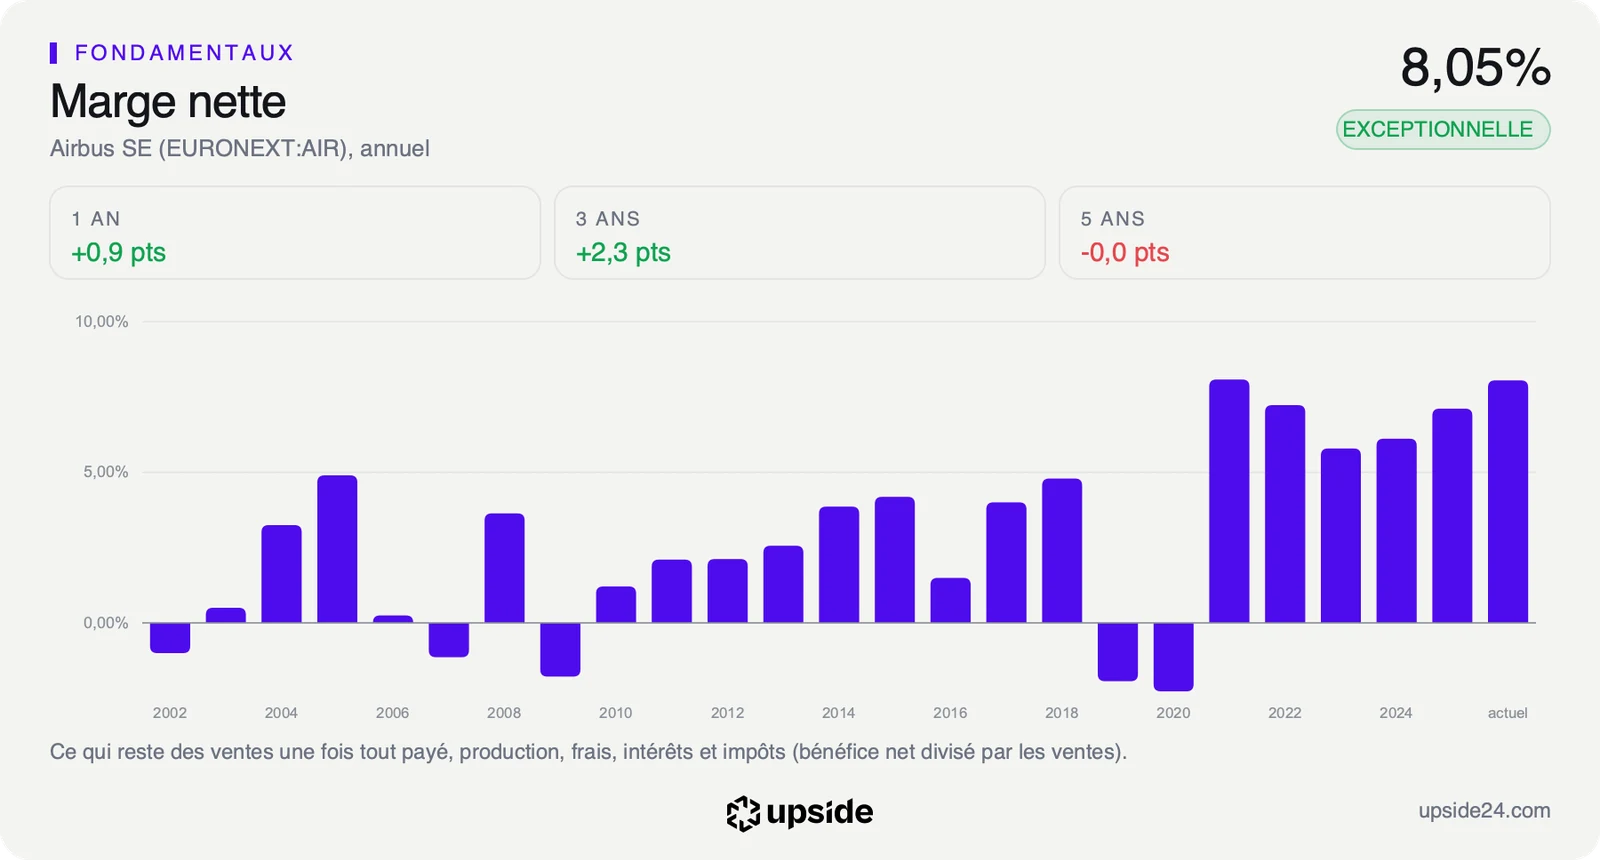
Le niveau des remises compte davantage que le nombre d'avions, puisque Airbus garde 8,05% de marge nette, ce qui reste des ventes une fois toutes les dépenses payées, contre 5,57% pour la médiane des 213 sociétés de l'aéronautique et de la défense. Sa marge brute, calculée après le seul coût de fabrication, n'atteint en revanche que 16% contre 24,77% pour cette médiane. Un avion vendu avec une forte remise laisse donc peu de réserve si les coûts de production dérapent au moment de sa livraison.
Le carnet d'Airbus atteignait 9 310 avions fin septembre, soit plus de dix ans de production au rythme visé cette année. Ces 14 appareils n'en changent pas l'équilibre et repoussent seulement un peu plus loin l'horizon de visibilité du groupe. L'essentiel du prix d'un avion se paie à sa livraison, si bien que la trésorerie de cette commande n'entrera dans les comptes qu'à partir du début de la prochaine décennie.
Ce qui fait la valeur d'Airbus aujourd'hui tient plutôt au rendement de ses usines. Son ROIC, ce que l'entreprise gagne pour chaque euro investi dans son outil industriel, atteint 18,01% contre 5,84% pour la médiane de ses concurrents. Chaque avion supplémentaire sorti des mêmes chaînes améliore donc ce rendement, quand une commande de plus ne change rien tant qu'elle n'est pas livrée. Le bilan reste solide avec une trésorerie qui couvre 80,06% de la dette financière, ce qui laisse au groupe de quoi absorber des retards sans tension.
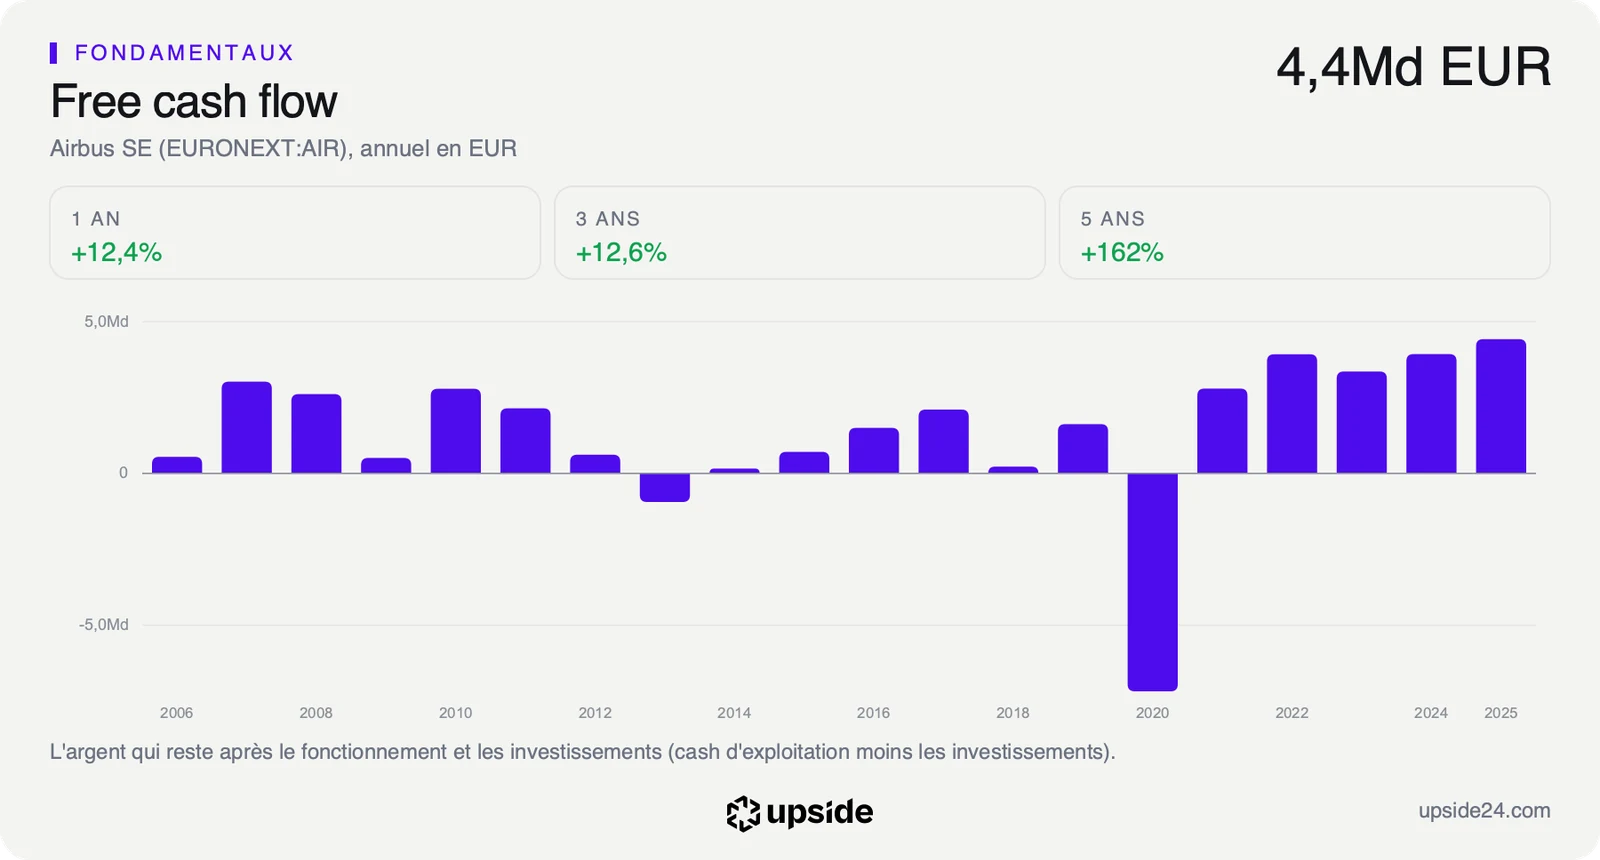
Au cours actuel, le marché suppose que le free cash flow d'Airbus, l'argent qui reste une fois payés les dépenses courantes et les investissements, progressera de 14,15% par an pendant dix ans. La référence tirée de la croissance de ses ventes sur cinq ans n'est que de 8,02%, et une commande livrée après 2031 pèse peu dans ce calcul qui repose d'abord sur les livraisons des prochaines années. Ce que le cours d'Airbus suppose déjà, ligne par ligne est détaillé dans son rapport.
Ce que le marché en fait déjà
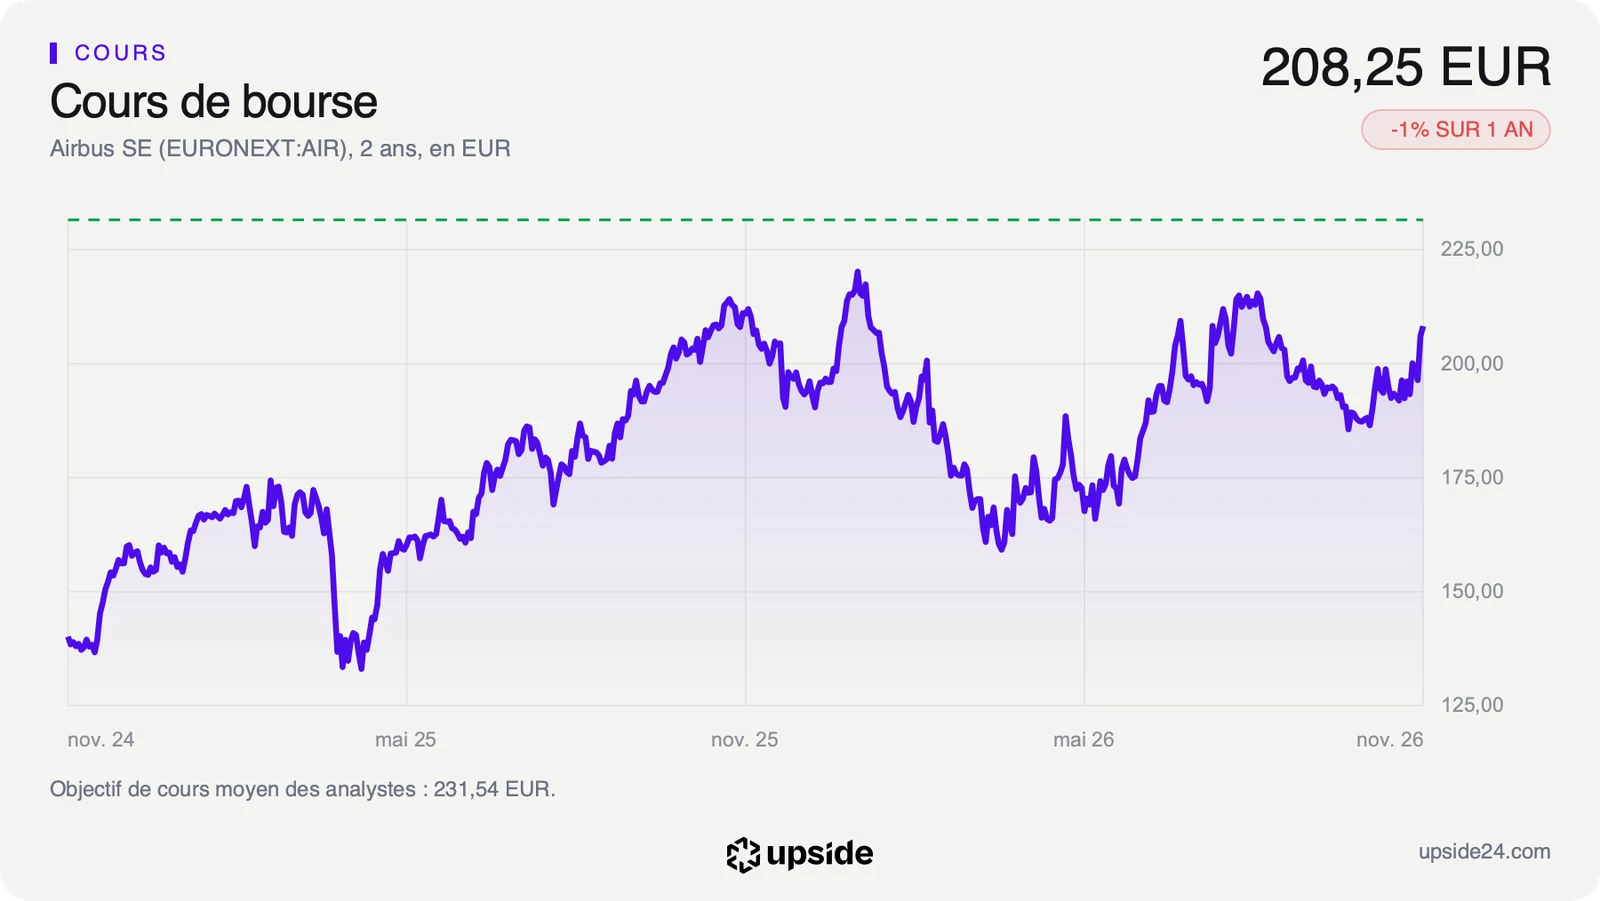
Vers 9h35 mercredi, l'action Airbus gagnait 0,82% à 209,95 euros à la Bourse de Paris, après une clôture à 208,25 euros mardi. Le titre reste environ 5% sous son plus haut des douze derniers mois, atteint à 221,30 euros, et se retrouve quasiment au même niveau qu'il y a un an.
La réaction reste modeste pour une commande dont les avions arriveront dans plusieurs années et qui pèse peu face aux ventes annuelles. Le titre avait déjà gagné 4,89% lundi, jour du lancement d'un programme de rachat d'actions de 800 millions d'euros.
L'action se paie 28,72 fois les bénéfices attendus cette année, contre 25,28 fois pour la médiane du secteur. Un acheteur paie donc près de 29 années de bénéfice, quand une société moyenne du secteur en coûte environ 25.
Sur les 24 analystes qui suivent la valeur, 18 sont positifs et 6 neutres, sans aucun avis négatif. Leur objectif de cours moyen se situe autour de 232 euros, environ 10% au-dessus du cours de mercredi matin, avec un objectif le plus bas à 186 euros et le plus haut à 263 euros. Le nombre d'analystes à l'achat ferme est passé de 7 à 11 en un mois, sans qu'aucun ne bascule dans le camp négatif.
Ce consensus repose sur les livraisons de fin d'année bien plus que sur les commandes, déjà abondantes. Les 14 avions de Cathay, livrés après 2030, ne touchent ni les prévisions de chiffre d'affaires pour 2026 et 2027 ni le bénéfice par action attendu, à 7,32 euros cette année puis 8,67 euros l'an prochain.
Le point de bascule
Airbus a livré 621 avions sur les dix premiers mois de l'année et doit encore en remettre 249 en novembre et en décembre pour tenir son objectif d'environ 870 livraisons. Les livraisons de novembre puis les comptes annuels attendus le 18 février 2027 diront si la cadence a suivi, pendant que Cathay doit encore trancher sa campagne plus large de gros porteurs entre Airbus et Boeing.
Tant que les usines tiennent la cadence, le chiffre d'affaires peut rejoindre environ 90 milliards d'euros en 2027 et le free cash flow les 6,21 milliards d'euros attendus par les analystes. La commande de Cathay s'ajoute alors à un carnet qui occupe les chaînes d'assemblage jusqu'au milieu de la prochaine décennie.
Si les livraisons ralentissent encore, les remises consenties pour remplir le carnet pèseront sur une marge brute de 16% déjà sous la médiane du secteur. Le prix suppose une croissance de 14,15% par an du free cash flow, un écart avec les 8,02% de référence qui deviendrait alors plus difficile à justifier.