
Airbus (AIR), le premier constructeur européen d'avions de ligne, commence à racheter ses propres actions avec une première tranche de 800 millions d'euros. Elle ouvre un programme de 5 milliards d'euros étalé jusqu'en 2029, que le groupe doit financer avec une trésorerie encore à encaisser d'ici la fin de l'année.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Retour aux actionnaires, nombre d'actions, trésorerie |
Une première tranche de 800 millions sur un programme de 5 milliards
Airbus a annoncé lundi 9 novembre le lancement de la première tranche de son programme pluriannuel de rachat d'actions. Entre le 9 novembre et le 23 décembre, le groupe pourra racheter jusqu'à 800 millions d'euros de ses propres titres en Bourse. Un prestataire indépendant exécute les achats et décide seul de leur rythme, selon le communiqué du groupe, qui précise que les achats suivront les règles européennes sur les abus de marché.
Airbus fabrique les A320 et les A350, les avions dans lesquels voyage une bonne partie des passagers des vols européens. Le groupe construit aussi des hélicoptères, des satellites et des équipements de défense.
Le conseil d'administration avait approuvé le programme complet le 21 juillet, en même temps que les nouveaux objectifs du groupe pour 2029. Il porte sur 5 milliards d'euros au total jusqu'au 31 juillet 2029, en plusieurs tranches. Les actions rachetées seront annulées, ce qui réduit le nombre de titres en circulation et augmente la part du bénéfice qui revient à chaque action restante. Le groupe s'appuie sur l'autorisation votée en assemblée générale le 14 avril, qui permet de racheter jusqu'à 10% du capital.
Ce programme est distinct du rachat limité lancé le 11 septembre, qui servait les futurs plans d'actionnariat des salariés. Celui de lundi vise à réduire le capital pour de bon.
Au cours de lundi, la première tranche représente environ 3,9 millions d'actions, soit environ 0,5% de la capitalisation de 155,48 milliards d'euros. Le programme entier pèse environ 3,2% de cette valeur boursière, soit environ 1,8 milliard d'euros par an s'il est réparti régulièrement jusqu'en juillet 2029.
Un rachat financé par la trésorerie de 2027
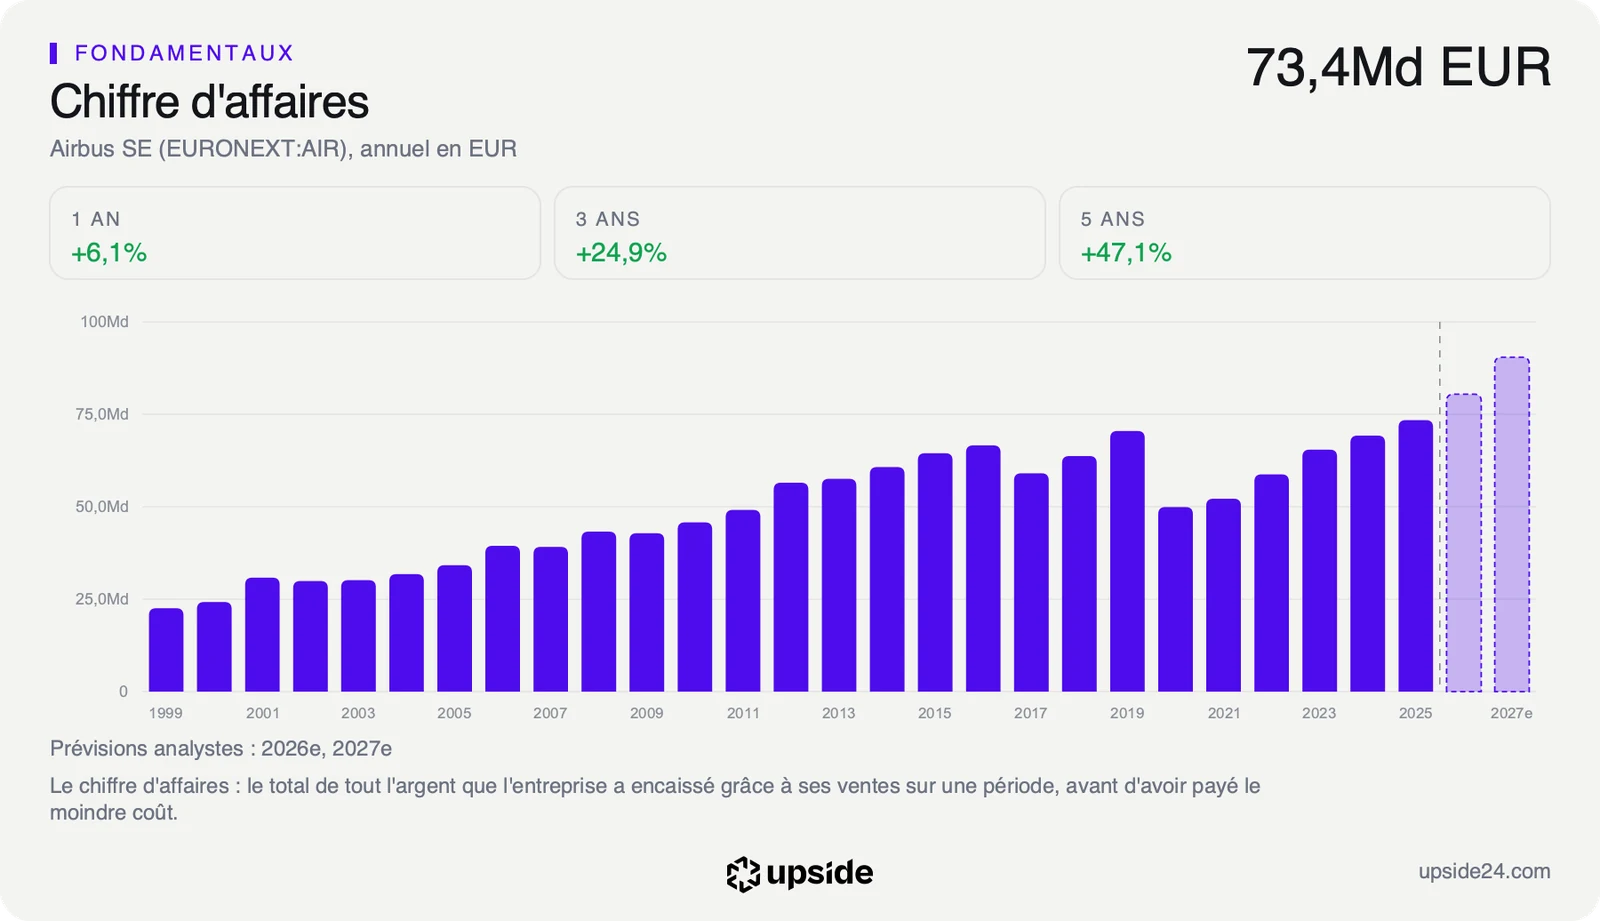
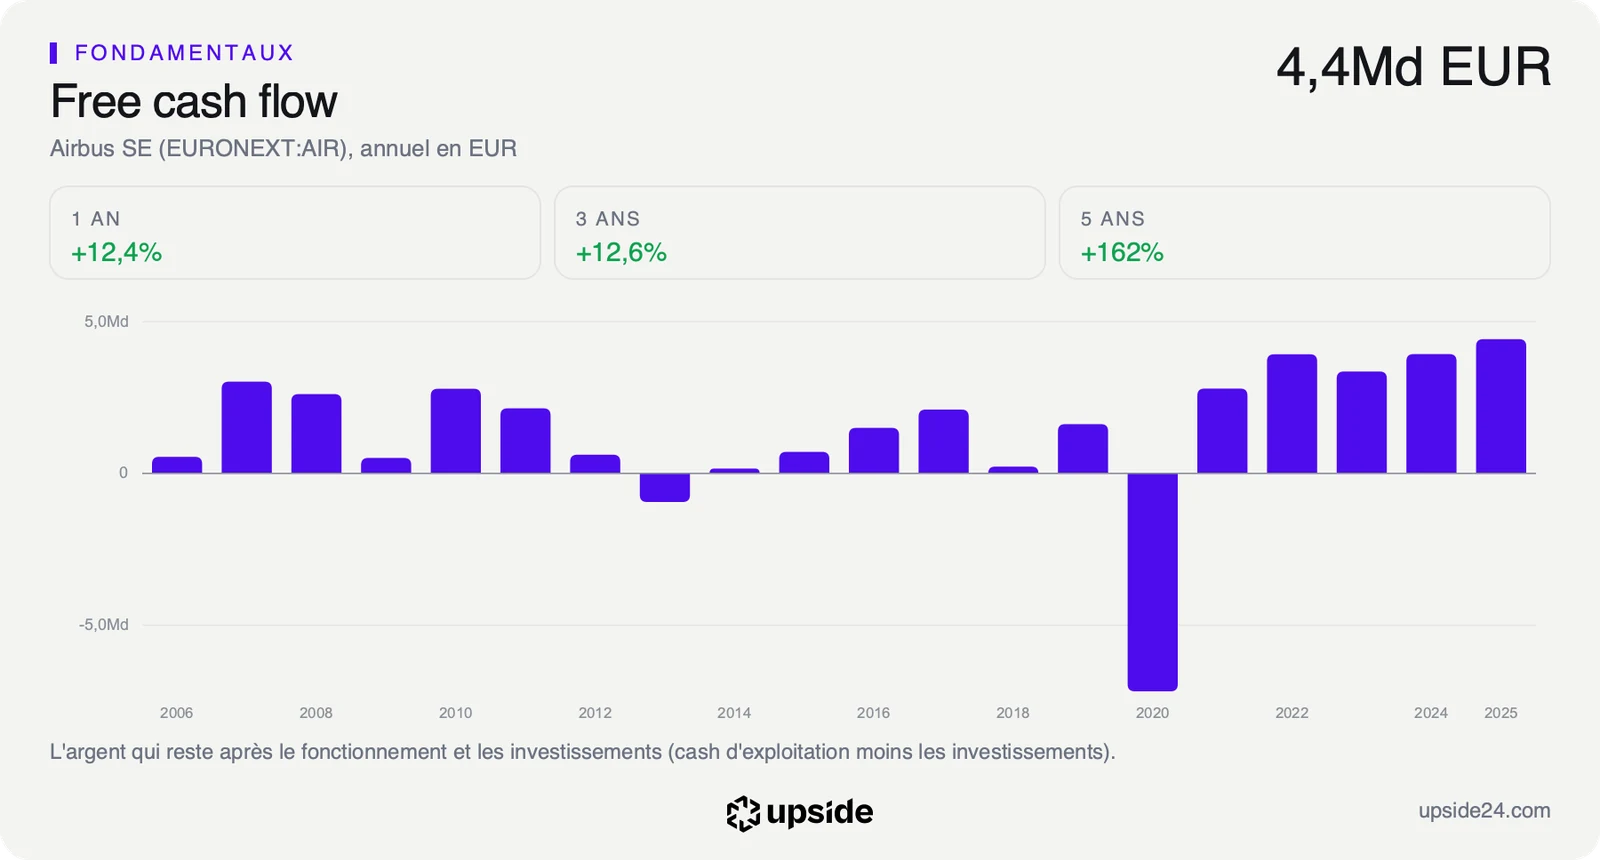
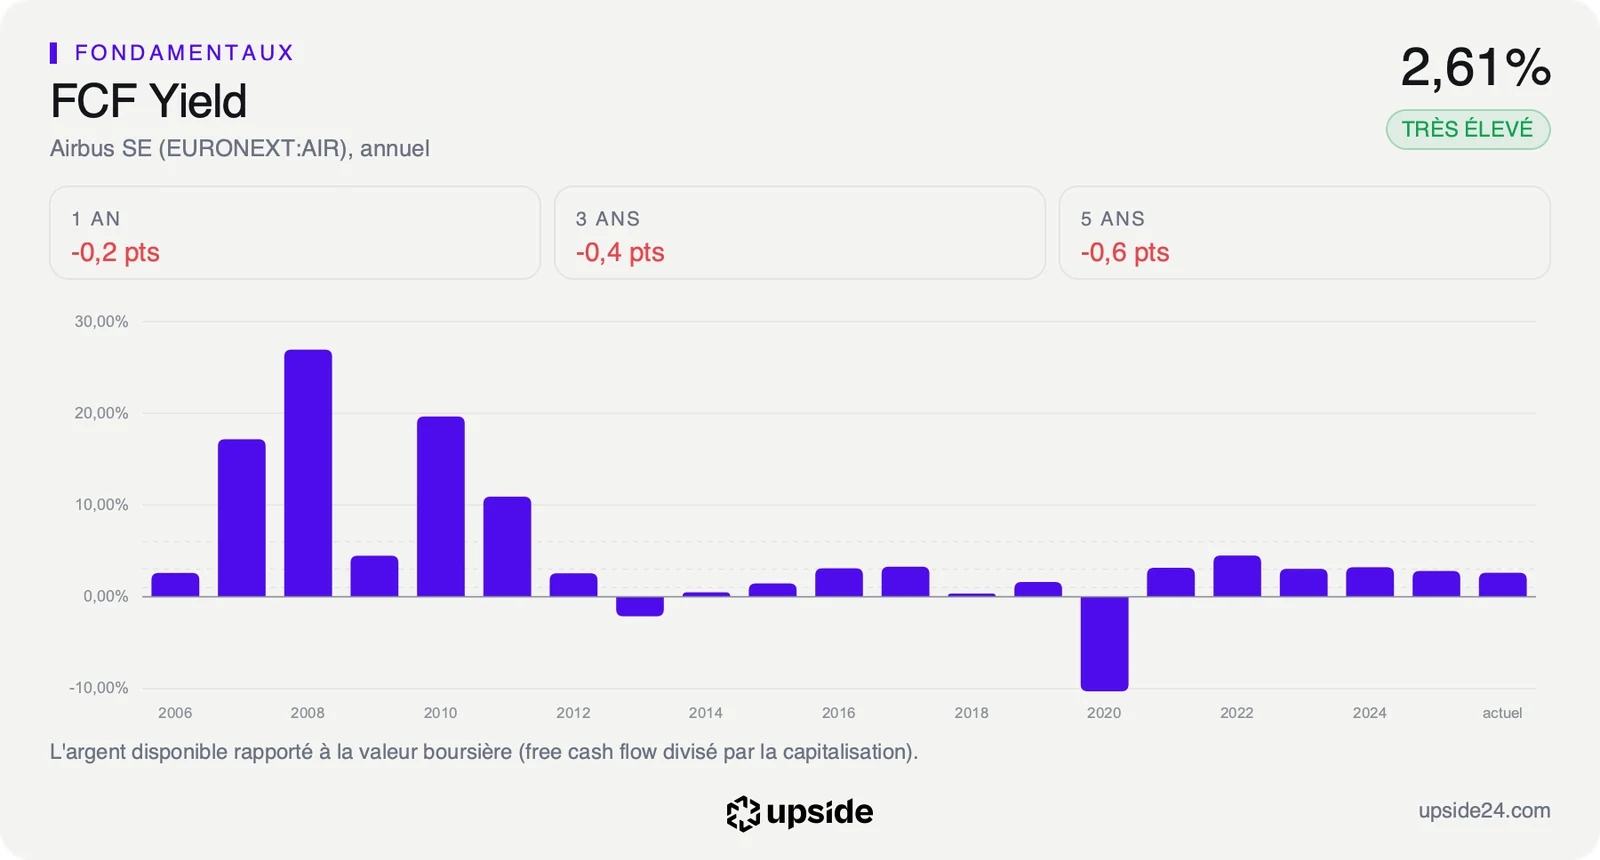
Racheter des actions se paie avec le free cash flow, l'argent qui reste une fois payés les dépenses courantes et les investissements. Sur les douze derniers mois, celui d'Airbus atteint 4,05 milliards d'euros. Rapporté à la valeur boursière, il rend 2,61% par an, contre 0,88% pour la médiane des 213 sociétés de l'aéronautique et de la défense.
Ce flux finance déjà le dividende de 3,20 euros par action versé en avril, qui rapporte 1,57% du cours. En ajoutant environ 1,2% par an de rachats, Airbus rendrait à ses actionnaires environ 2,8% de sa valeur chaque année. C'est davantage que les 2,61% de trésorerie disponible dégagés sur les douze derniers mois.
L'équation ne tient donc que si la trésorerie progresse comme le prévoient les analystes, avec un free cash flow de 4,47 milliards d'euros en 2026 puis 6,21 milliards en 2027. C'est ce second chiffre qui laisse de la place aux rachats. Airbus vise de son côté environ 4,5 milliards d'euros cette année, alors que ses neuf premiers mois affichaient une sortie de 1,27 milliard avant le financement des clients.
Le bilan laisse de la marge, avec une trésorerie nette de 7,04 milliards d'euros fin septembre, ce qui reste une fois les dettes financières déduites, contre 12,17 milliards fin 2025. Le programme de 5 milliards en représente plus des deux tiers. Les investissements industriels montent en parallèle, de 4,19 milliards d'euros attendus en 2026 à 4,52 milliards en 2027, pour suivre la cadence des usines.
Les objectifs présentés en juillet donnent la toile de fond, avec un résultat opérationnel ajusté de 12 à 13 milliards d'euros en 2029, contre environ 7,5 milliards visés cette année. Ce résultat mesure ce que rapporte l'activité hors éléments exceptionnels. Le rachat parie sur cette trajectoire.
Au cours actuel, le marché suppose que le free cash flow d'Airbus progressera de 13,53% par an pendant dix ans. La référence tirée de la croissance de ses ventes sur cinq ans n'est que de 8,02%. Le prix compte donc déjà sur une forte accélération de la trésorerie, celle-là même qui doit payer les rachats. Ce que le cours d'Airbus suppose déjà, ligne par ligne est détaillé dans son rapport.
Ce que le marché en fait déjà
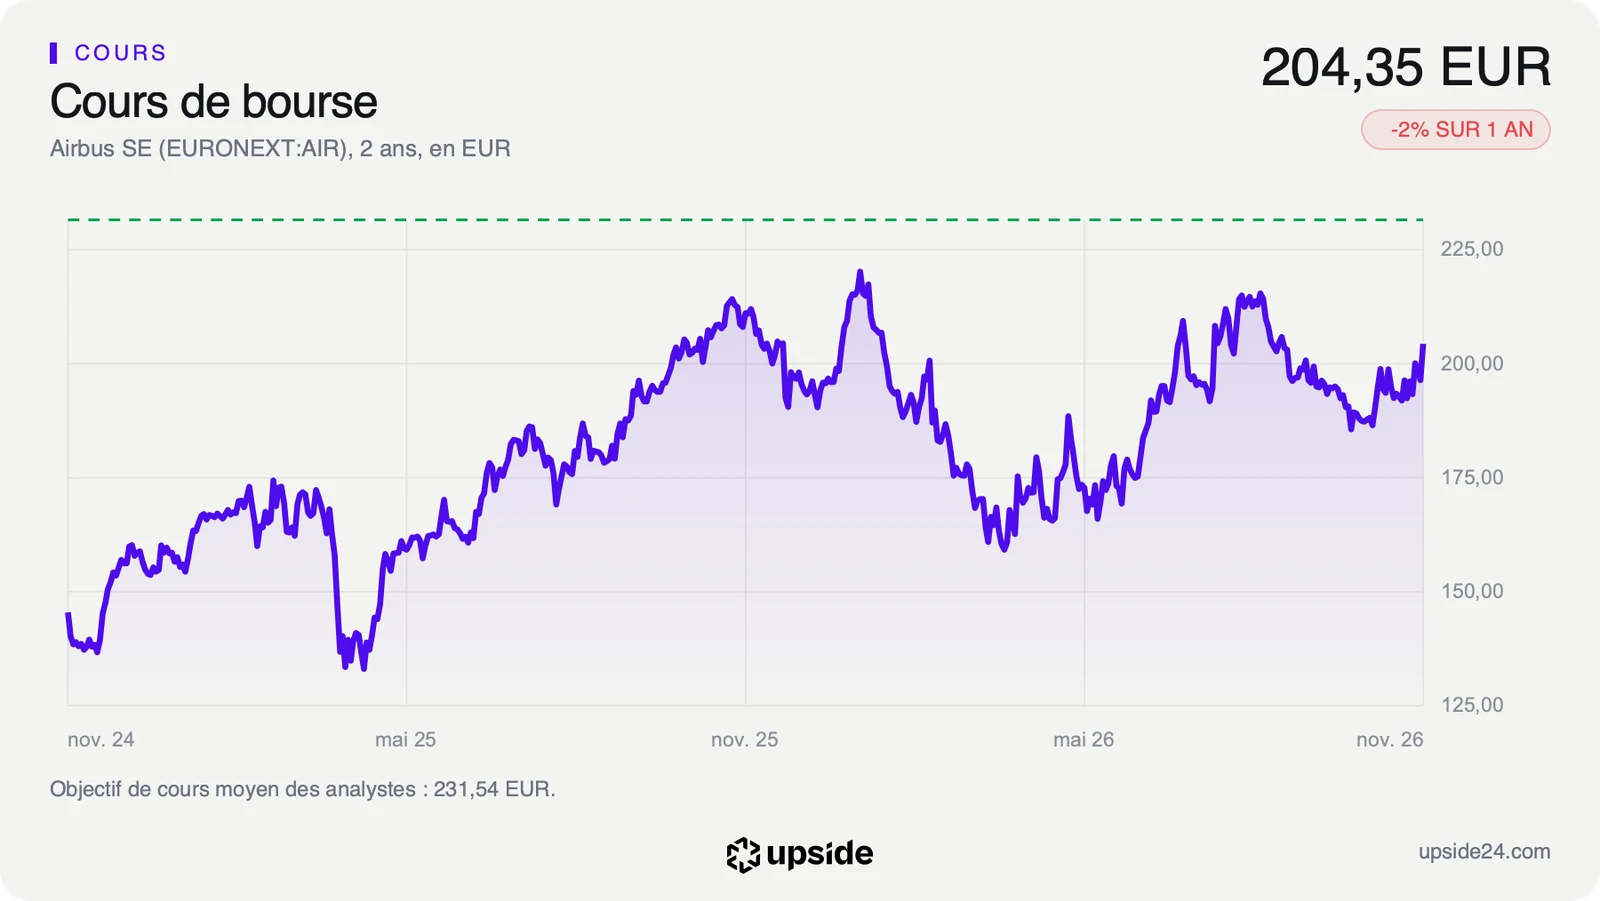
Lundi vers 16h, l'action s'échangeait 204,35 euros, en hausse de 4,05% par rapport à la clôture de vendredi, à 196,40 euros. Le montant total et la durée du programme étaient pourtant connus depuis juillet, seule la taille de la première tranche est nouvelle. Le 22 juillet, au lendemain de l'annonce, le titre avait gagné jusqu'à 5,3% en début de séance, à 205 euros. Il retrouve lundi à peu près ce niveau.
Le titre reste 7,66% sous son plus haut des douze derniers mois, atteint à 221,30 euros. Sur un an, il recule d'environ 2%.
L'action se paie 27,89 fois les bénéfices attendus cette année, contre 23,85 fois pour la médiane du secteur. Un acheteur paie donc près de 28 années de bénéfice, quand une société moyenne du secteur en coûte moins de 24. Racheter des actions à ce prix crée moins de valeur pour l'actionnaire qui reste que sur un titre bon marché.
Son ROIC, ce que l'entreprise gagne pour chaque euro investi dans son outil industriel, atteint 18,01%, contre 5,75% pour la médiane de ses concurrents. Chaque euro placé dans les usines d'Airbus rapporte ainsi environ trois fois plus que chez un concurrent type.
Sur les 24 analystes qui suivent la valeur, 18 sont positifs et 6 neutres, aucun n'étant négatif. Leur objectif de cours moyen se situe autour de 232 euros, environ 13% au-dessus du cours de lundi. L'objectif le plus bas, 186 euros, reste sous le cours quand le plus haut atteint 263 euros.
Le point de bascule
Airbus a livré 74 avions en octobre selon les chiffres publiés début novembre, ce qui porte le total à 621 appareils sur dix mois. Pour tenir son objectif d'environ 870 livraisons, le groupe doit encore en remettre 249 en novembre et en décembre, soit environ 125 par mois. Le dernier trimestre doit donc apporter la trésorerie annoncée, puisque l'essentiel du prix d'un avion se paie à sa livraison.
La première tranche se termine le 23 décembre, juste avant la clôture de l'exercice. Les comptes annuels, attendus le 18 février 2027, diront si le free cash flow a atteint les 4,5 milliards visés. Ils fixeront aussi le rythme possible des tranches suivantes.
Tant que les livraisons approchent 125 avions par mois, le free cash flow peut rejoindre les 6,21 milliards d'euros attendus en 2027. Le programme de 5 milliards tient alors dans la trésorerie dégagée, à côté d'un dividende de 3,20 euros par action et d'investissements industriels de plus de 4 milliards par an.
Si l'année finit sous le bas de la fourchette, à 850 avions, la trésorerie de 2026 resterait sous les 4,5 milliards visés. Les rachats puiseraient alors dans les 7,04 milliards de trésorerie nette, au moment où le prix suppose déjà une croissance de 13,53% par an du free cash flow. L'écart avec les 8,02% de référence deviendrait plus difficile à justifier.