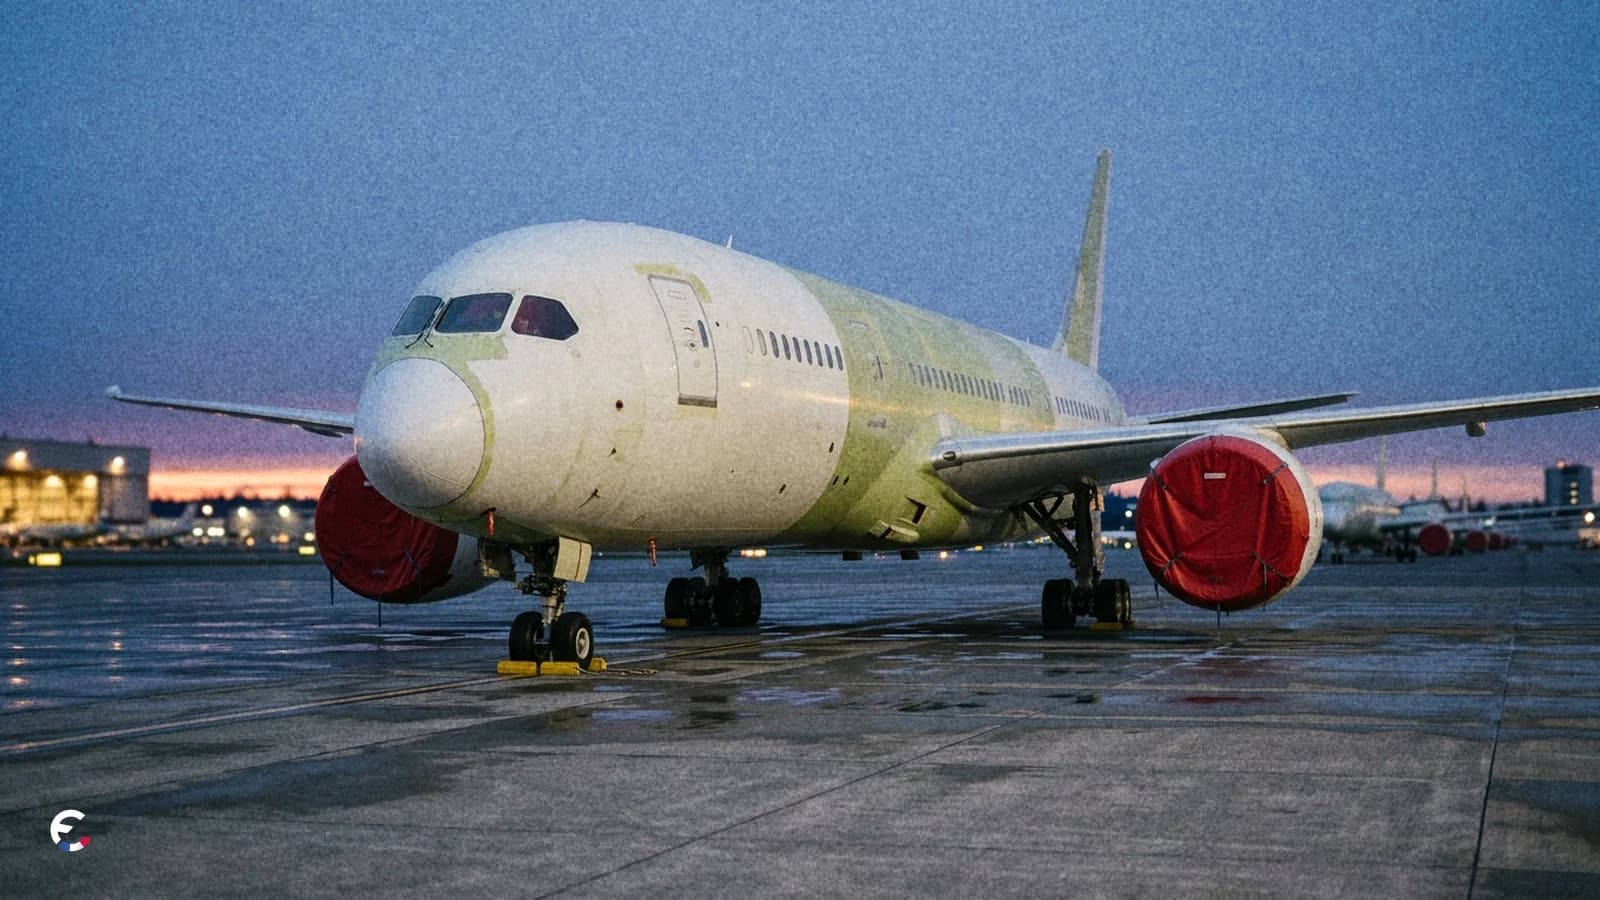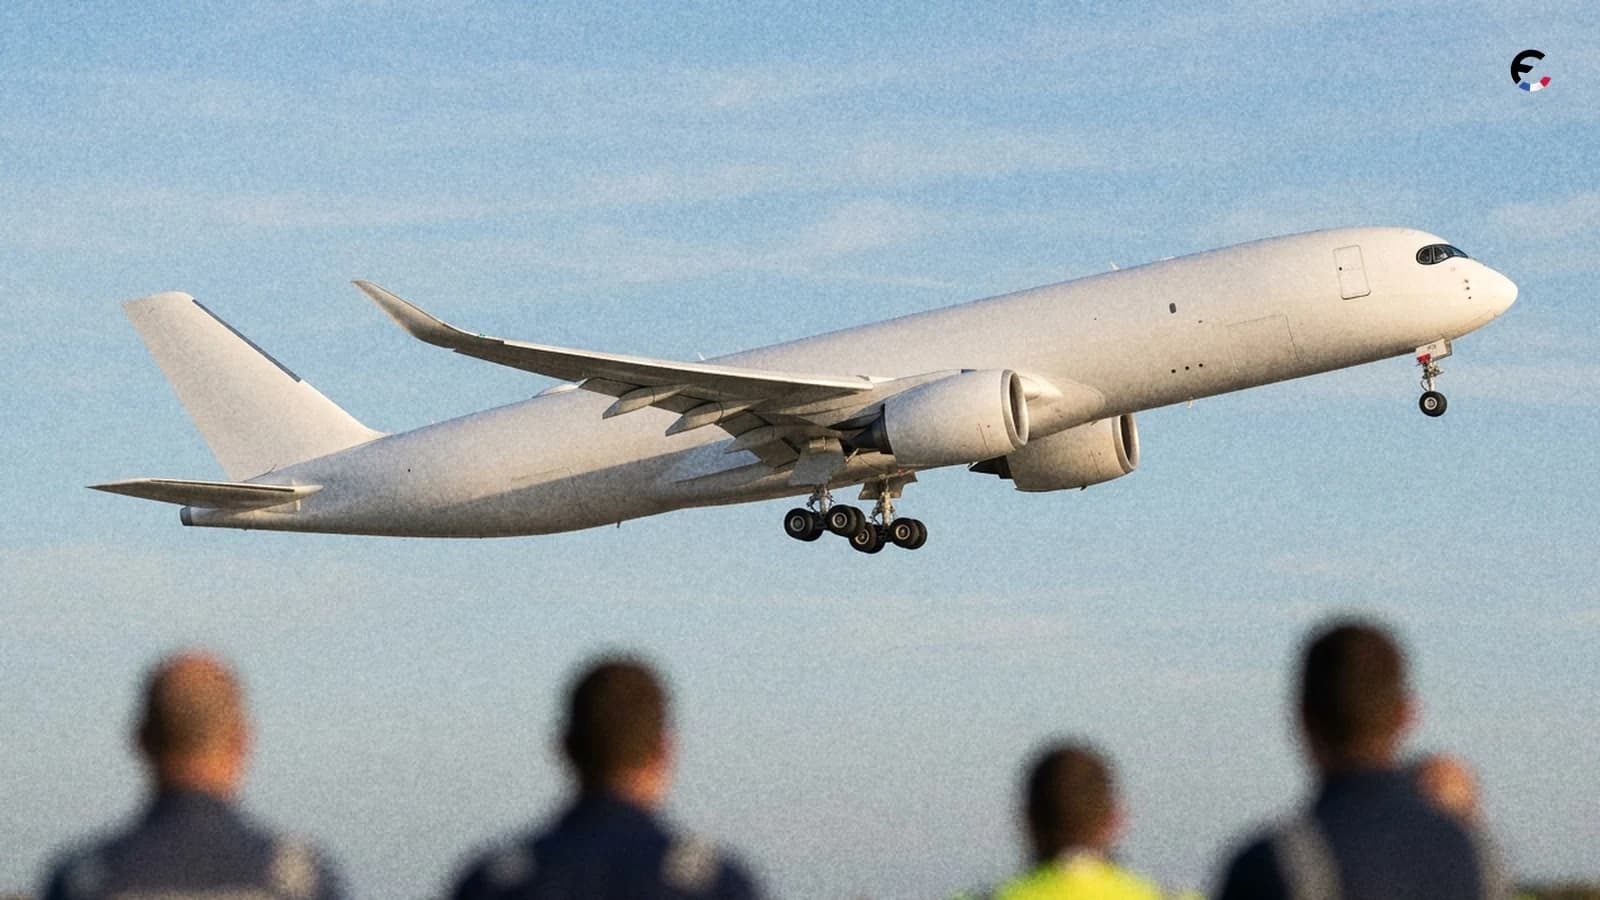

Airbus (AIR), le constructeur aéronautique toulousain, a fait voler pour la première fois l'A350F, la version cargo de son long-courrier, conçue pour disputer à Boeing le fret long-courrier. Mais le cours du groupe se joue sur un calendrier d'essais qui doit encore tenir jusqu'aux premières livraisons.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Croissance long terme, avantage concurrentiel |
Un premier vol et 400 heures d'essais
L'appareil d'essai, immatriculé F-WXLD, a décollé de Toulouse-Blagnac ce mardi 29 septembre vers 10h30, selon Air Data News. Ce vol ouvre une campagne d'environ 400 heures d'essais, menée sur deux avions pendant près de neuf mois. L'A350F emporte jusqu'à 111 tonnes de fret sur 8 700 km, avec la plus grande porte cargo du secteur.
Le programme accuse du retard : lancé en 2021 avec une mise en service visée en 2025, Airbus n'en livrera les premiers exemplaires qu'au second semestre 2027. Le carnet compte 115 commandes fermes à fin août, dont 20 pour Atlas Air. Airbus n'a communiqué ni le prix unitaire ni l'apport attendu au chiffre d'affaires.
Un jalon qui sécurise le calendrier plus que les comptes
Un premier vol est un jalon de programme : il ne modifie aucun chiffre publié, il réduit le risque que le calendrier glisse encore. Le programme A350F pèse peu à l'échelle du groupe, dont le chiffre d'affaires a progressé de 24,94% au total sur les trois derniers exercices, porté par les avions de passagers.
L'enjeu est ailleurs, dans la rentabilité que ce calendrier protège. Le ROIC, ce que le groupe gagne pour chaque euro investi, ressort à 17,65%, contre 4,80% pour la médiane des 206 sociétés de son sous-secteur. Le PER, le cours divisé par le bénéfice par action des douze derniers mois, s'établit à 25,6 fois, contre 46,79 fois pour cette médiane, mais il se situe dans les 40% les plus élevés de son propre historique sur cinq ans.
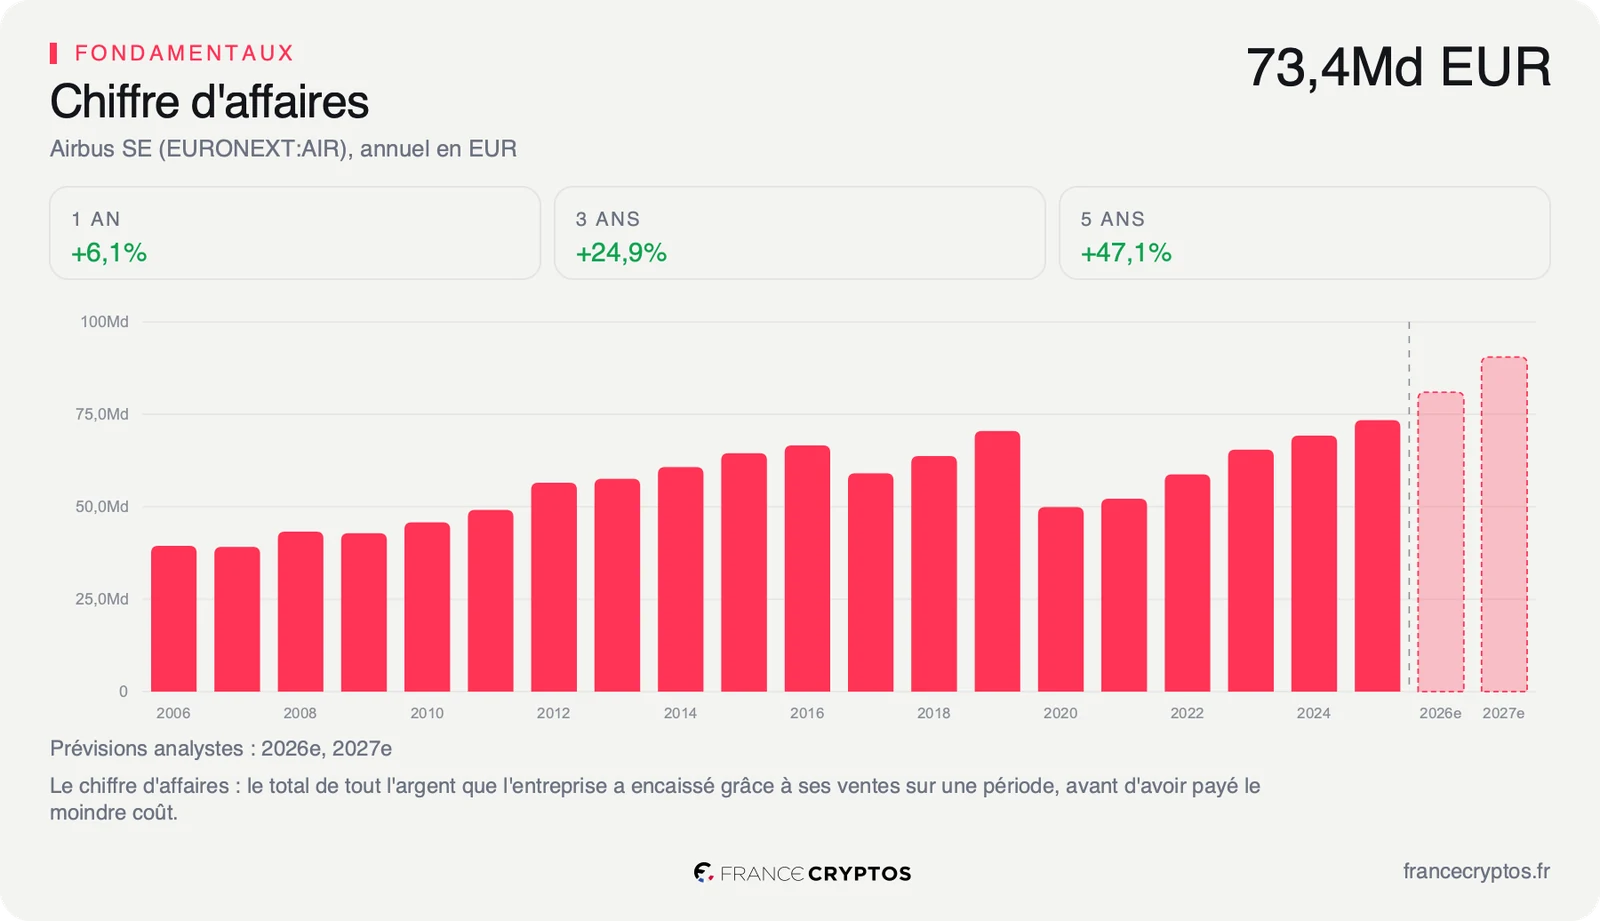
Au prix actuel de l'action, le marché suppose que le free cash flow, la trésorerie qui reste une fois réglées les dépenses d'exploitation et les investissements, progressera de 10,57% par an pendant dix ans. Sur les cinq derniers exercices, le chiffre d'affaires a crû de 8,02% par an. Le premier vol ne modifie pas cette hypothèse, il augmente la probabilité de l'atteindre. L'analyse complète d'Airbus reprend le dossier dimension par dimension.
La réaction du marché
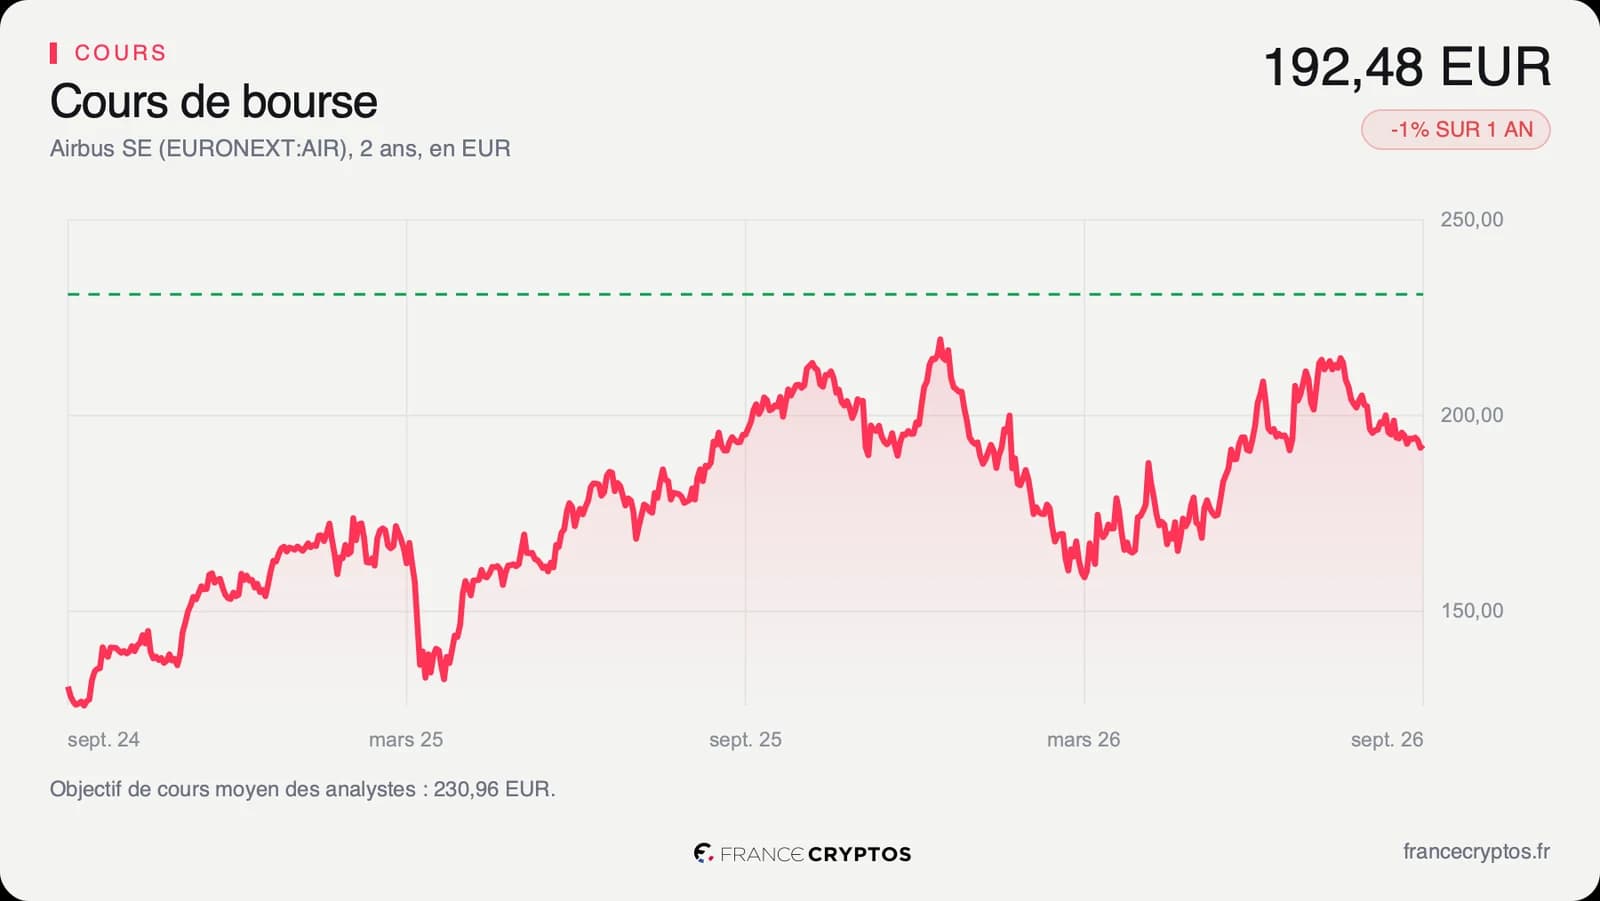
L'action Airbus s'échangeait à 192,48 euros ce mardi vers 12h40 à Paris, en recul de 0,32% par rapport à la clôture de lundi, à 193,10 euros : la Bourse n'a pas réévalué le dossier sur ce jalon. Le titre reste 13,02% sous son plus haut des douze derniers mois (221,30 euros) et recule de 1,08% sur un an.
Sur les 24 analystes qui suivent la valeur, 18 sont positifs, 6 neutres et aucun négatif. Leur objectif moyen, 230,96 euros, laisse 19,99% de potentiel face au cours, et les cibles s'étalent de 183 à 260 euros.
Le point de bascule
Le premier rendez-vous est la publication des résultats du troisième trimestre, le 28 octobre, qui dira si les cadences de livraison tiennent. Le second est la fin de la campagne d'essais de l'A350F, attendue dans près de neuf mois, avant les premières livraisons au second semestre 2027.
Tant que la campagne d'essais tient son calendrier, le premier vol conforte une croissance que le cours a déjà partiellement intégrée. Si un nouveau retard repoussait les livraisons au-delà de 2027, l'A350F laisserait du terrain au 777-8F de Boeing sur le fret long-courrier. Reste à mesurer si le prix actuel rémunère ce risque : la réponse, notée et chiffrée, est dans l'analyse complète.
Les données, en clair
- Premier vol : le premier décollage d'un nouvel avion, qui ouvre la campagne d'essais nécessaire à sa certification.
- Carnet de commandes : les avions commandés fermement et pas encore livrés. A350F : 115 commandes fermes à fin août 2026.
- ROIC : ce que l'entreprise gagne pour chaque euro investi dans son activité. Airbus : 17,65%, contre 4,80% pour la médiane de son sous-secteur.
- PER : le cours divisé par le bénéfice par action des douze derniers mois. Airbus : 25,6 fois, contre 46,79 fois pour la médiane de son sous-secteur.
- Free cash flow : la trésorerie qui reste une fois réglées les dépenses d'exploitation et les investissements. Airbus : 4,98 Md EUR sur douze mois.
- Croissance implicite : la croissance annuelle du free cash flow que le cours suppose sur dix ans. Airbus : 10,57% par an au 29 septembre 2026.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes. Airbus : 230,96 euros pour 24 analystes, de 183 à 260 euros.