
Airbus (AIR), premier constructeur mondial d'avions de ligne, a reçu le 9 octobre une commande de 110 appareils du loueur irlandais Avolon, qui en commande 140 de plus à Boeing. Mais l'action reste 15,14% sous son plus haut, car l'enjeu d'Airbus est de livrer, pas de vendre.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Chiffre d'affaires futur, visibilité du carnet de commandes |
Ce qui a été commandé
Le loueur d'avions Avolon a annoncé le 9 octobre une commande ferme de 250 appareils, rapportent Les Echos et Reuters. Airbus en reçoit 110, avec 35 long-courriers A330-900 et 75 moyen-courriers de la famille A320neo. Boeing en reçoit 140, tous des 737 MAX. Avolon s'est aussi réservé une option sur 100 avions supplémentaires, sans que la répartition entre les deux constructeurs soit précisée. Les dates de livraison n'ont pas été communiquées.
Airbus, c'est l'A320 dans lequel se font une grande partie des vols courts en Europe, mais aussi des avions long-courriers, des hélicoptères et des satellites. Avolon, lui, n'exploite aucune ligne. Ce loueur basé à Dublin achète des avions en gros puis les loue aux compagnies aériennes, qui évitent ainsi de les payer comptant.
Cette commande renforce un client fidèle. Avec elle, Avolon totalise environ 650 avions de la famille A320 et 114 A330-900 commandés chez Airbus, ce qui en fait le premier loueur de ce long-courrier. Le loueur indique avoir déjà placé 80% de ses prochaines livraisons auprès de compagnies, dont Etihad, qui louera 13 appareils. « Avolon confirme sa position de premier loueur de l'A330-900 », a déclaré Benoît de Saint-Exupéry, le responsable des ventes d'Airbus.
Deux limites à garder en tête. Le montant de la commande n'a pas été publié. La commande doit encore être approuvée par les actionnaires de Bohai Leasing, le groupe chinois qui détient 70% d'Avolon, un vote attendu avant fin octobre. Pour donner un ordre de grandeur, Airbus a livré 57 avions en août. Les 110 appareils d'Avolon représentent donc près de deux mois de production à ce rythme.
Ce que le prix incorpore déjà
Chez un constructeur d'avions, une commande ne se transforme en chiffre d'affaires qu'au moment de la livraison, souvent plusieurs années plus tard. Airbus encaisse l'essentiel du prix d'un appareil quand il le remet à son client. La commande d'Avolon remplit donc un carnet futur, pas les comptes de cette année.
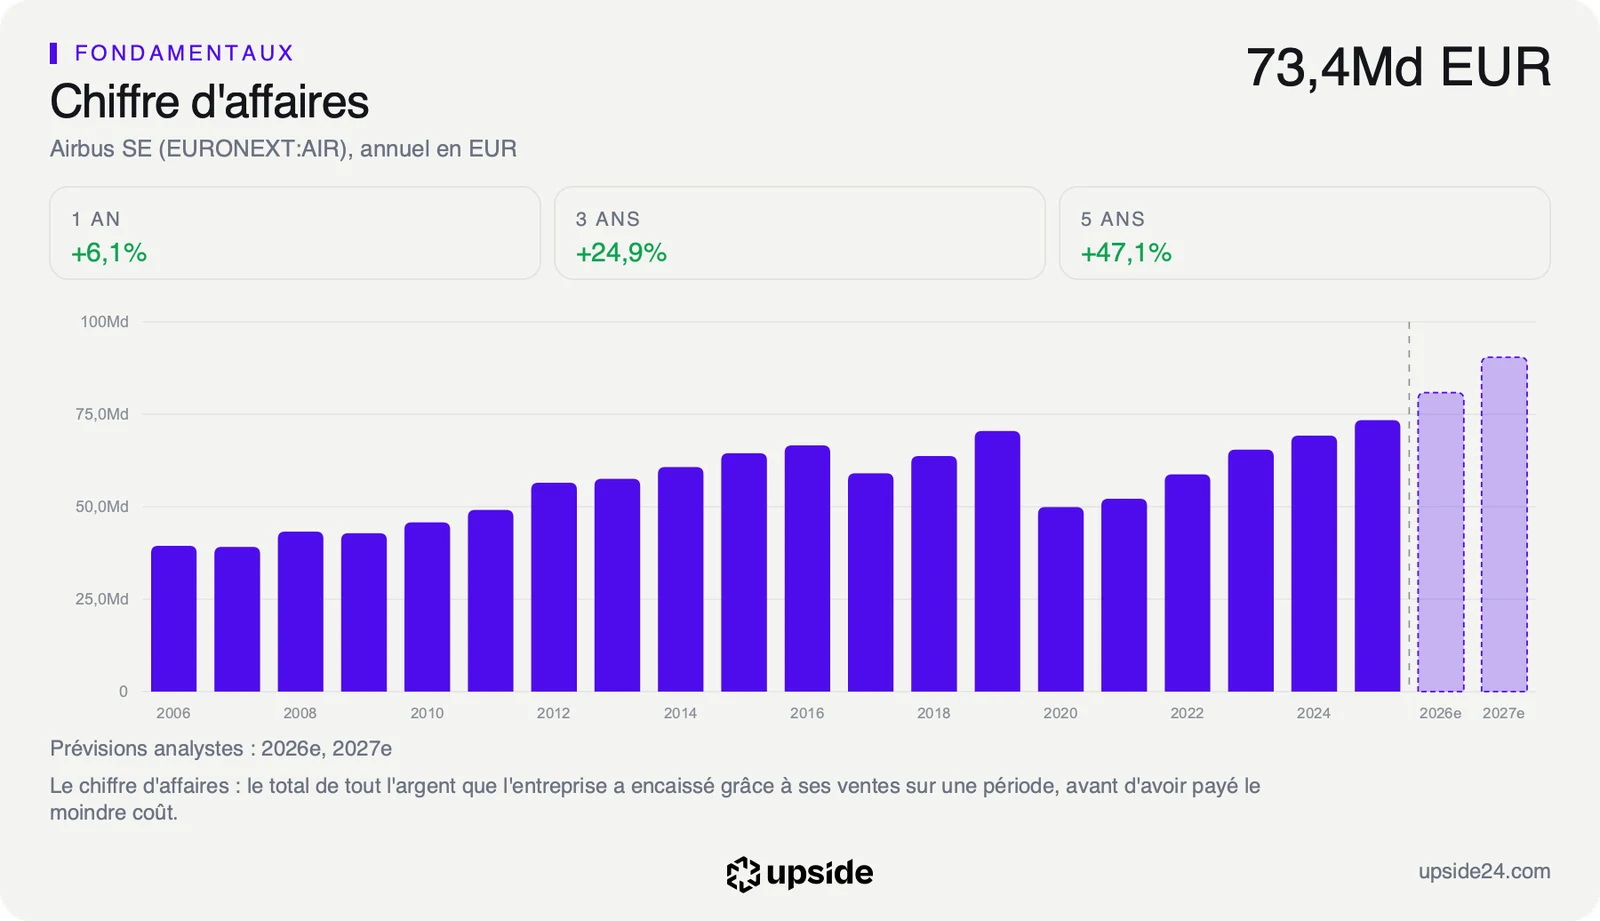
Et ce carnet est déjà plein. La difficulté d'Airbus depuis plusieurs années n'est pas de vendre, c'est de produire assez vite, avec des fournisseurs de moteurs et de pièces qui peinent à suivre. Le chiffre d'affaires a progressé de 24,9% entre 2022 et 2025, de 58,76 à 73,42 Md EUR, au rythme des avions sortis des chaînes, et non au rythme des commandes signées.
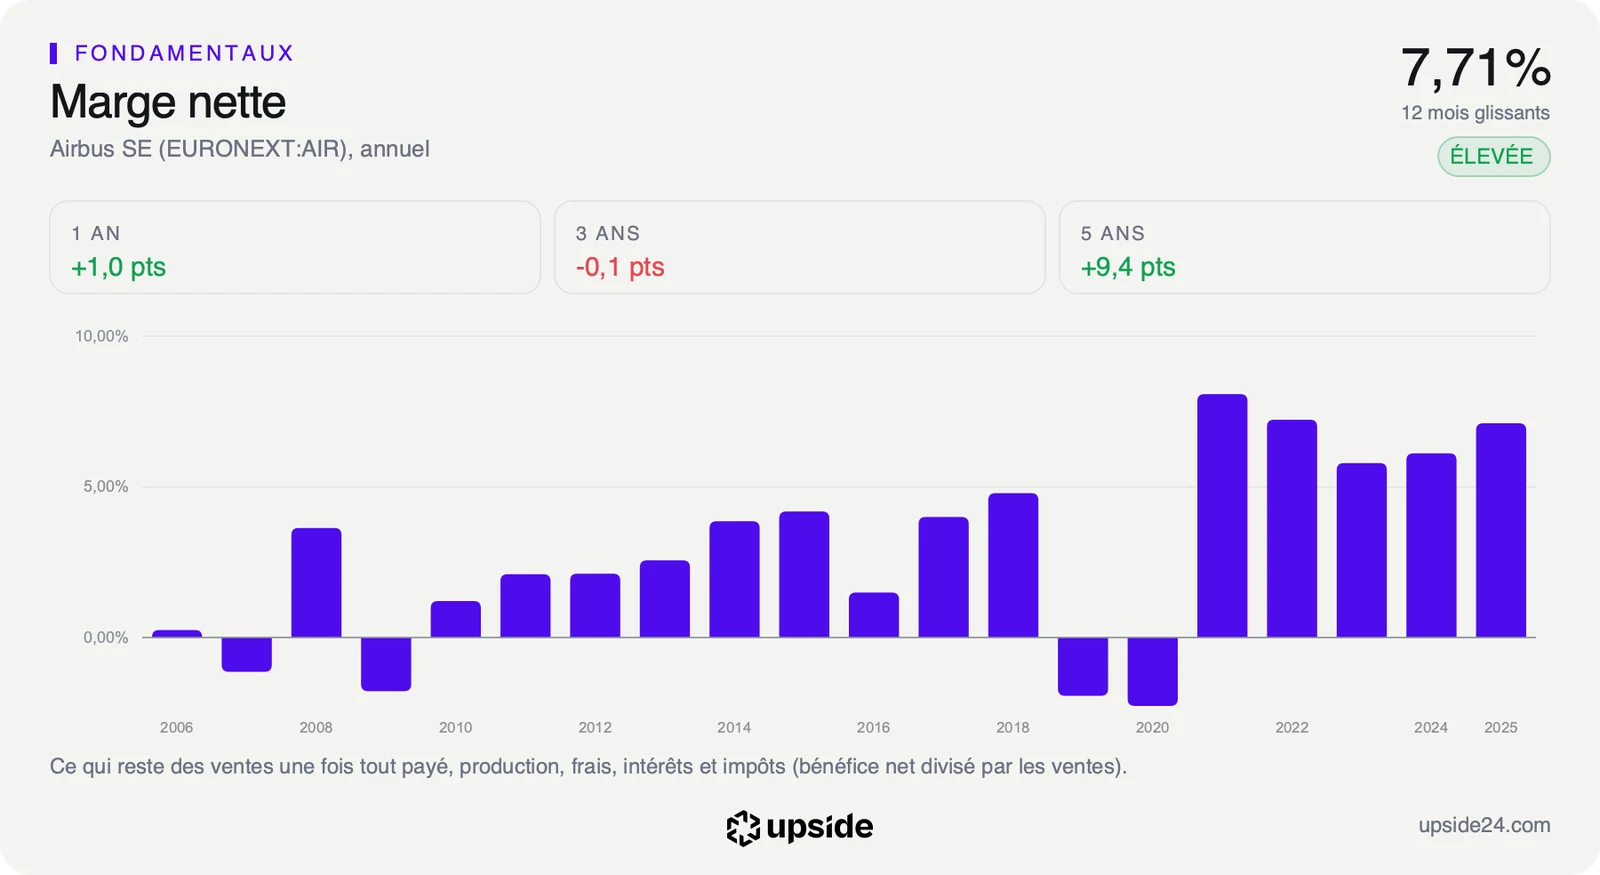
C'est là que se joue la rentabilité. La marge nette atteint 7,71% sur douze mois, au-dessus de la médiane de 5,55% pour les 215 sociétés de l'aéronautique et de la défense de son sous-secteur. Autrement dit, sur 100 euros d'avions vendus, il reste près de 8 euros de bénéfice une fois tout payé. Plus Airbus livre, plus ses usines tournent à plein et plus ce chiffre peut monter. Le groupe a en outre plus de trésorerie que de dette financière, ce qui lui laisse les moyens d'investir dans ses chaînes sans emprunter.
Le prix de l'action intègre déjà ce scénario. Le free cash flow, l'argent qui reste en caisse une fois l'activité et les investissements payés, sert de mesure. Au cours actuel, le marché suppose une croissance de ce free cash flow d'environ 10% par an pendant dix ans, au-dessus de la référence de long terme d'environ 8%. Il parie donc sur une accélération des livraisons. La commande d'Avolon confirme la demande et laisse entière la question de la cadence.
Côté multiple, l'action se paie 25,82 fois ses bénéfices attendus, contre 28,27 fois pour la médiane du même sous-secteur. Face à sa propre histoire, son PER se situe au 56e centile de ses cinq dernières années, c'est-à-dire plus cher que 56% du temps sur la période. Le titre est donc payé pour une croissance qui doit encore se matérialiser. Le détail des marges, des flux et des comparables reprend ces chiffres ligne par ligne.
Ce que le marché en fait déjà
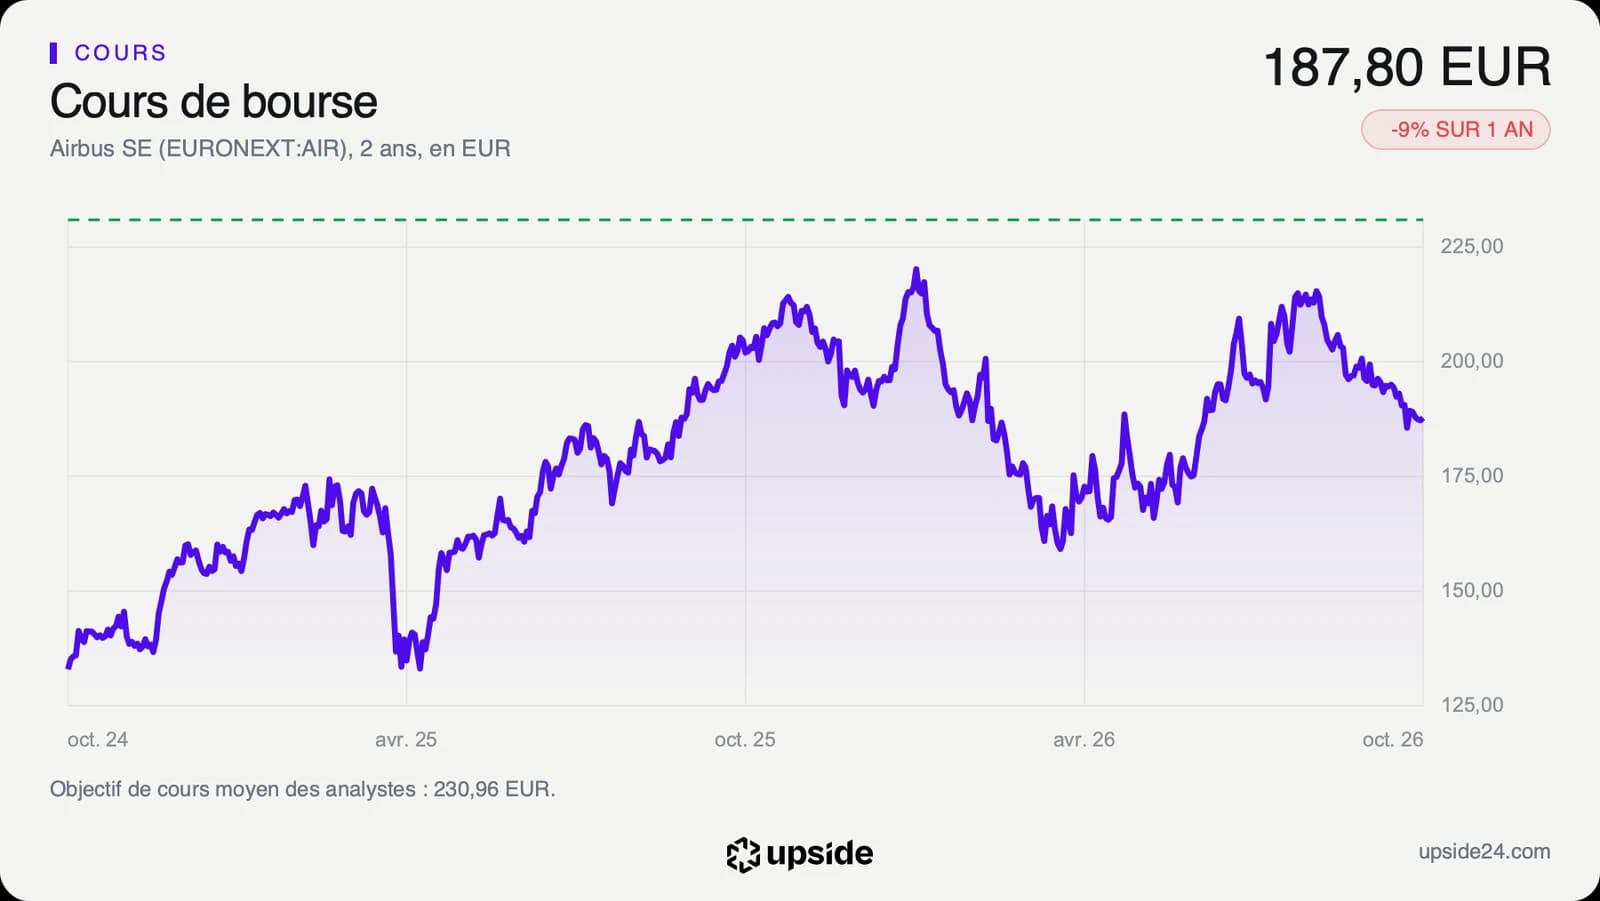
L'action Airbus a terminé la séance du vendredi 9 octobre à 187,80 euros, en hausse de 0,29%. Aucune des sources consultées ne lie ce léger mouvement à la commande. Le titre recule de 4,73% depuis le 1er janvier et se situe 15,14% sous son plus haut des douze derniers mois, à 221,30 euros, à mi-chemin de son plus bas de la période, à 157,42 euros.
Cette indifférence se comprend. Pour un constructeur qui livre une cinquantaine d'avions par mois, une commande de cette taille allonge le carnet sans changer l'échelle de l'activité. Depuis septembre, l'actualité d'Airbus a d'ailleurs surtout porté sur l'usine, avec un défaut sur des fuselages d'A321neo puis une grève en Espagne.
La répartition de la commande dit aussi quelque chose de la concurrence. Sur les moyen-courriers, le cœur du marché, Boeing emporte 140 appareils quand Airbus en place 75. Airbus garde en revanche tous les long-courriers de la commande, avec les 35 A330-900, et Boeing n'y place que des moyen-courriers.
Les analystes restent nettement favorables. Sur les 24 qui suivent la valeur, on compte 18 positifs, 6 neutres et aucun négatif. Leur objectif moyen ressort à environ 231 euros, soit un potentiel d'environ 23%, dans une fourchette de 183 à 260 euros. Ce consensus est celui des analystes, pas une estimation de la publication. L'objectif le plus bas se situe juste sous le cours actuel, et le consensus a relevé de 1,16% en trois mois son estimation de bénéfice par action pour cette année.
L'actionnaire touche aussi un dividende. Le dernier, de 3,20 euros par action versé en avril, représente un rendement de 1,70% au cours actuel, contre 0,19% pour la médiane du sous-secteur. C'est une part modeste du rendement attendu, l'essentiel du pari reposant sur la croissance des livraisons.
Le point de bascule
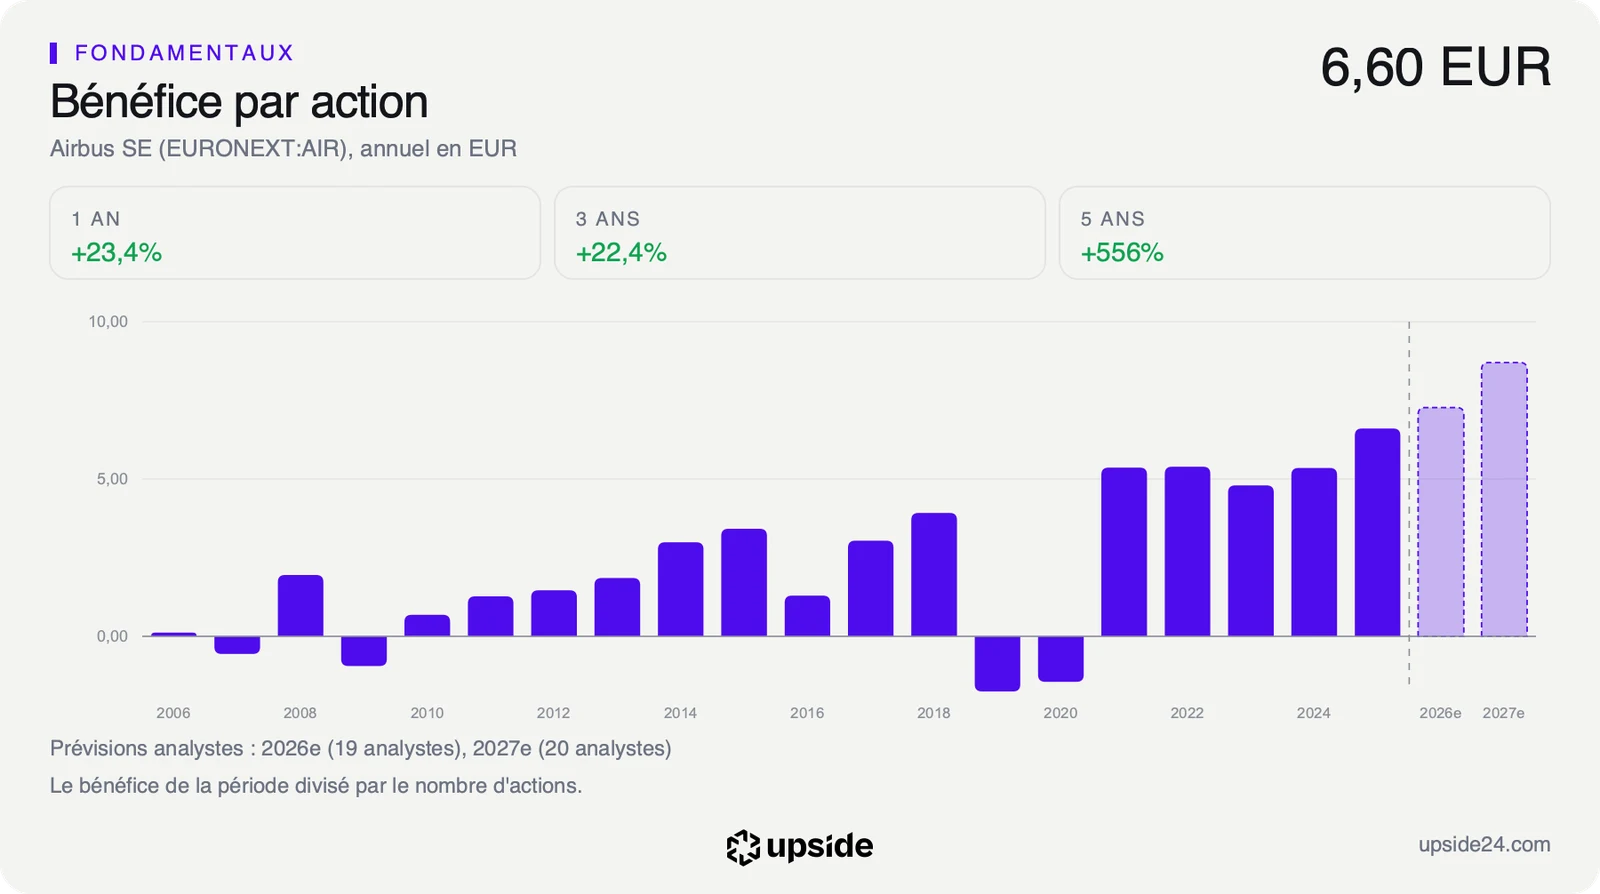
Deux échéances comptent. Le vote des actionnaires de Bohai Leasing, attendu avant fin octobre, rendra la commande définitive. Puis Airbus publiera ses comptes du troisième trimestre le 28 octobre, avec le chiffre qui intéresse vraiment le marché, le nombre d'avions livrés. Le consensus attend pour cette année un chiffre d'affaires de 80,88 Md EUR et un bénéfice par action de 7,27 euros, contre 6,60 euros en 2025.
Dans le scénario favorable, les livraisons accélèrent au troisième trimestre et confirment l'objectif annuel. La croissance que suppose le cours devient crédible, et des commandes comme celle d'Avolon se lisent comme des années de production garanties.
Dans le scénario défavorable, les problèmes de fournisseurs ou d'usine freinent encore la cadence. Le carnet continue de grossir sans se transformer en chiffre d'affaires, et le prix, qui anticipe une croissance d'environ 10% par an de la trésorerie disponible, paraît alors trop optimiste.
Tant que le chiffre d'affaires attendu de 80,88 Md EUR reste à portée, le multiple de 25,82 fois rémunère une croissance réelle. Si les livraisons du troisième trimestre décrochent, le même multiple paie un carnet qu'Airbus n'arrive pas à livrer.
Les données, en clair
- Chiffre d'affaires : le total des ventes sur une période, avant de payer le moindre coût. Airbus : 73,42 Md EUR en 2025, contre 58,76 Md EUR en 2022.
- Marge nette : la part des ventes qui reste en bénéfice une fois tout payé. Airbus : 7,71% sur douze mois, contre 5,55% pour la médiane de son sous-secteur (215 sociétés), au 10 octobre 2026.
- Free cash flow : l'argent qui reste une fois l'activité et les investissements payés. Airbus : le cours suppose une croissance d'environ 10% par an sur dix ans, au 10 octobre 2026.
- PER anticipé : le cours divisé par le bénéfice par action attendu, soit le nombre d'années de bénéfice futur payées pour une action. Airbus : 25,82 fois, contre 28,27 pour la médiane de son sous-secteur, au 10 octobre 2026.
- Centile sur cinq ans : la position du PER actuel dans l'historique du titre. Airbus : 56e centile, plus cher que 56% du temps sur cinq ans.
- Bénéfice par action : le bénéfice divisé par le nombre d'actions. Airbus : 6,60 euros en 2025 et 7,27 euros attendus par le consensus pour 2026.
- Objectif moyen des analystes : la moyenne des cours visés par les analystes qui suivent la valeur. Airbus : environ 231 euros, de 183 à 260 euros, sur 24 analystes (Capital IQ).