
Airbus (AIR), le premier constructeur européen d'avions de ligne, a vu son résultat opérationnel ajusté reculer à 1,77 milliard d'euros au troisième trimestre, faute de livraisons. Mais il maintient son objectif annuel et se laisse trois mois pour livrer 323 avions.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Rentabilité, rythme des livraisons, génération de trésorerie |
Un trimestre moins rentable, faute d'avions livrés
Airbus a publié mercredi 28 octobre, après la clôture de la Bourse de Paris, ses comptes des neuf premiers mois de l'année. Au troisième trimestre, son chiffre d'affaires recule à 17,47 milliards d'euros, contre 17,83 milliards un an plus tôt. Son résultat opérationnel ajusté, ce que rapporte l'activité hors éléments exceptionnels, tombe à 1,77 milliard d'euros. Il baisse de 9% sur un an et pèse un peu moins d'un quart de l'objectif annuel de 7,5 milliards.
Airbus, c'est le constructeur des A320 et des A350, les avions dans lesquels voyage une bonne partie des passagers des vols européens. Le groupe fabrique aussi des hélicoptères, des satellites et des équipements de défense.
Le groupe a livré 196 avions de ligne entre juillet et septembre, selon son directeur général Guillaume Faury. Sur neuf mois, le total atteint 547 appareils, contre 507 un an plus tôt. Un avion ne compte dans le chiffre d'affaires qu'au moment où il est remis à la compagnie. Le Financial Times attribue ainsi le recul du trimestre au ralentissement des livraisons.
Selon Guillaume Faury, les moteurs de Pratt & Whitney, filiale de l'américain RTX, restent le principal frein à la montée en cadence. Ils le resteront en 2027. Le groupe ne veut plus construire l'an prochain d'avions sans moteurs, qui attendent sur les parkings avant de pouvoir être livrés.
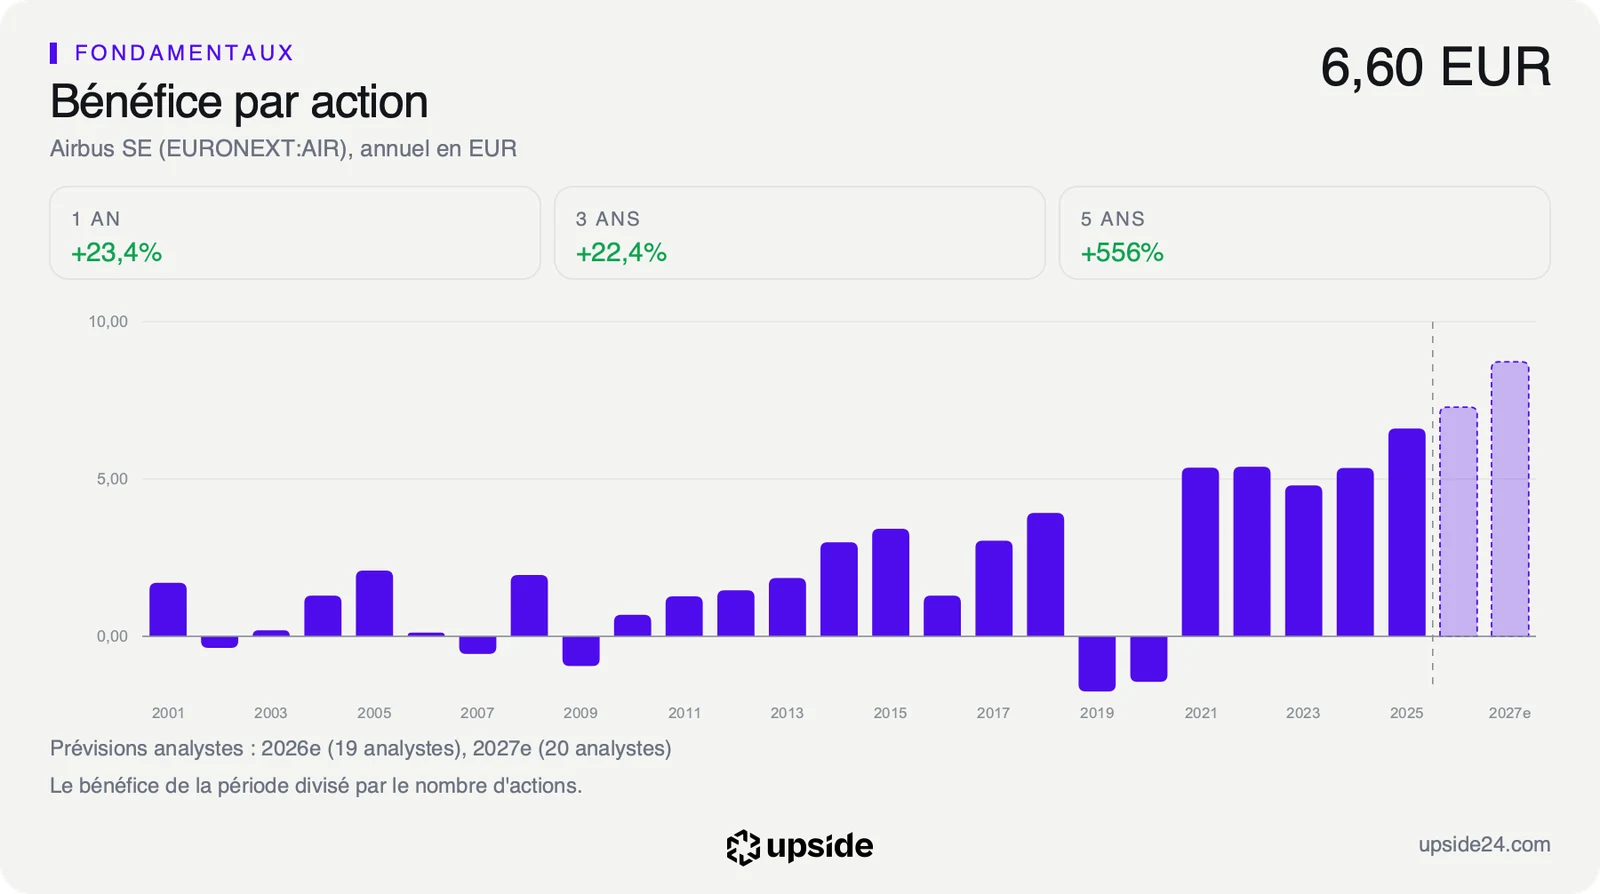
Le résultat opérationnel publié progresse en revanche de 3%, porté par des éléments que le groupe exclut de son résultat ajusté. Le bénéfice par action passe de 1,41 à 1,70 euro. Sur neuf mois, la défense et l'espace font mieux, avec un résultat ajusté passé de 420 à 672 millions d'euros. Les hélicoptères reculent de 495 à 445 millions.
Les compagnies aériennes commandent pourtant plus vite qu'Airbus ne livre. Le groupe a enregistré 1 105 commandes nettes sur neuf mois, contre 514 un an plus tôt. Son carnet atteint 9 310 avions fin septembre, soit plus de dix ans de production au rythme visé cette année. La demande ne limite donc pas les ventes, la cadence des usines si.
Tout se joue sur le dernier trimestre
Airbus confirme viser environ 870 livraisons cette année, dans une fourchette de 850 à 890. Il lui reste donc 323 avions à remettre d'ici fin décembre, soit plus de 100 par mois et environ 1,65 fois le rythme du troisième trimestre. L'objectif de résultat opérationnel ajusté d'environ 7,5 milliards d'euros est lui aussi maintenu. Il suppose environ 3 milliards d'euros sur le seul dernier trimestre.
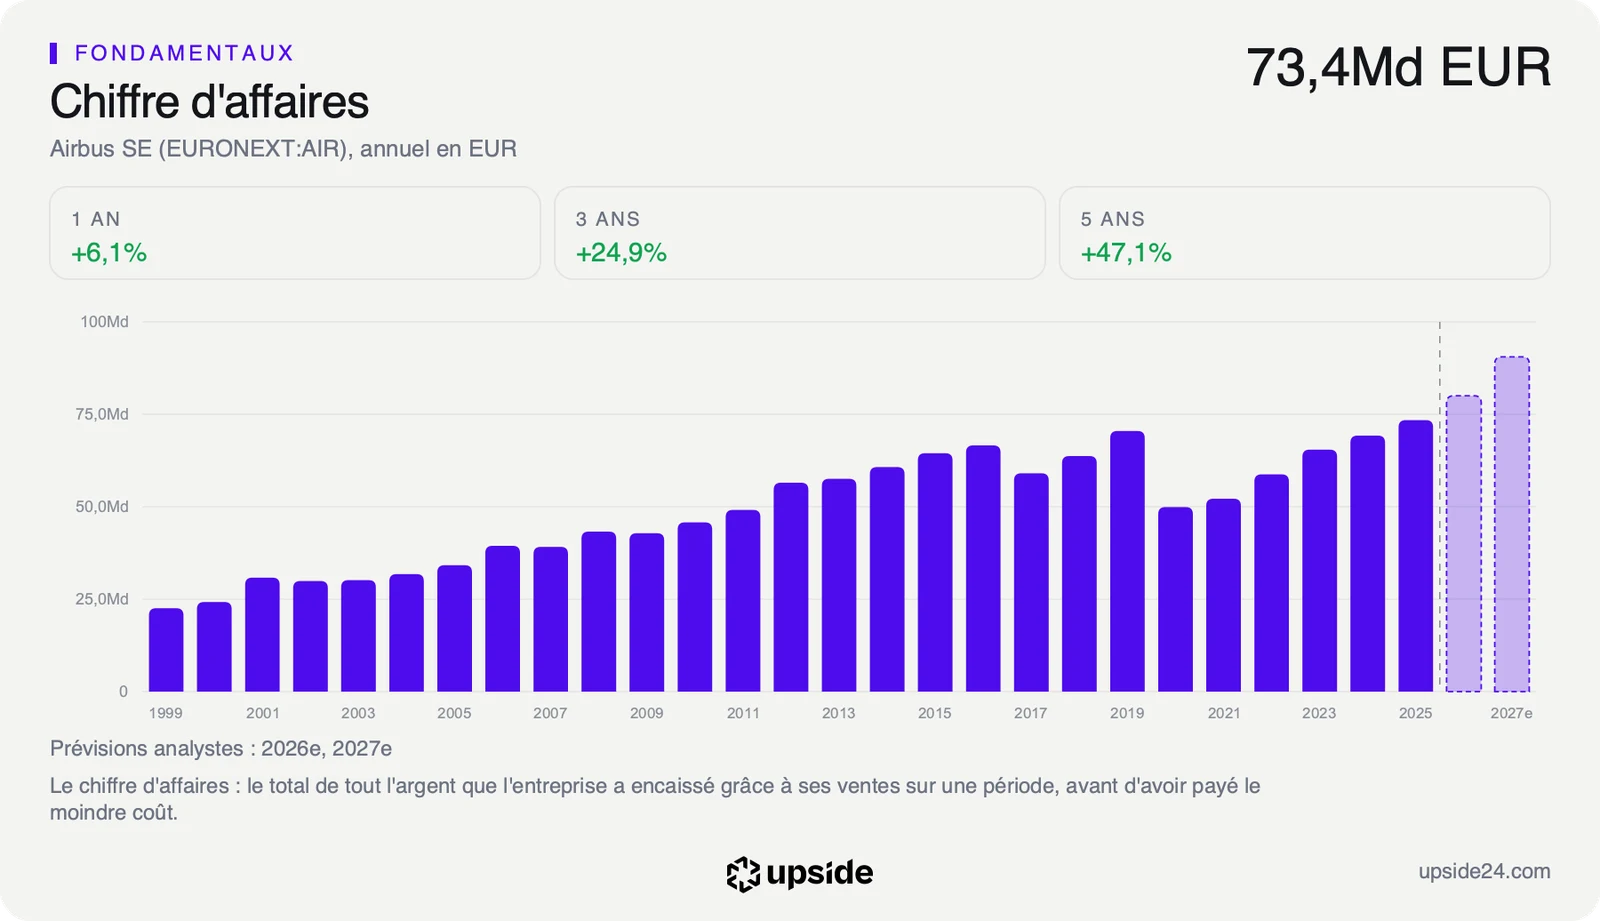
Les analystes attendent en moyenne 80,01 milliards d'euros de chiffre d'affaires sur l'année. Les trois premiers trimestres en ont apporté 50,65 milliards. Le consensus suppose donc un dernier trimestre d'environ 29 milliards d'euros, contre 25,98 milliards un an plus tôt.
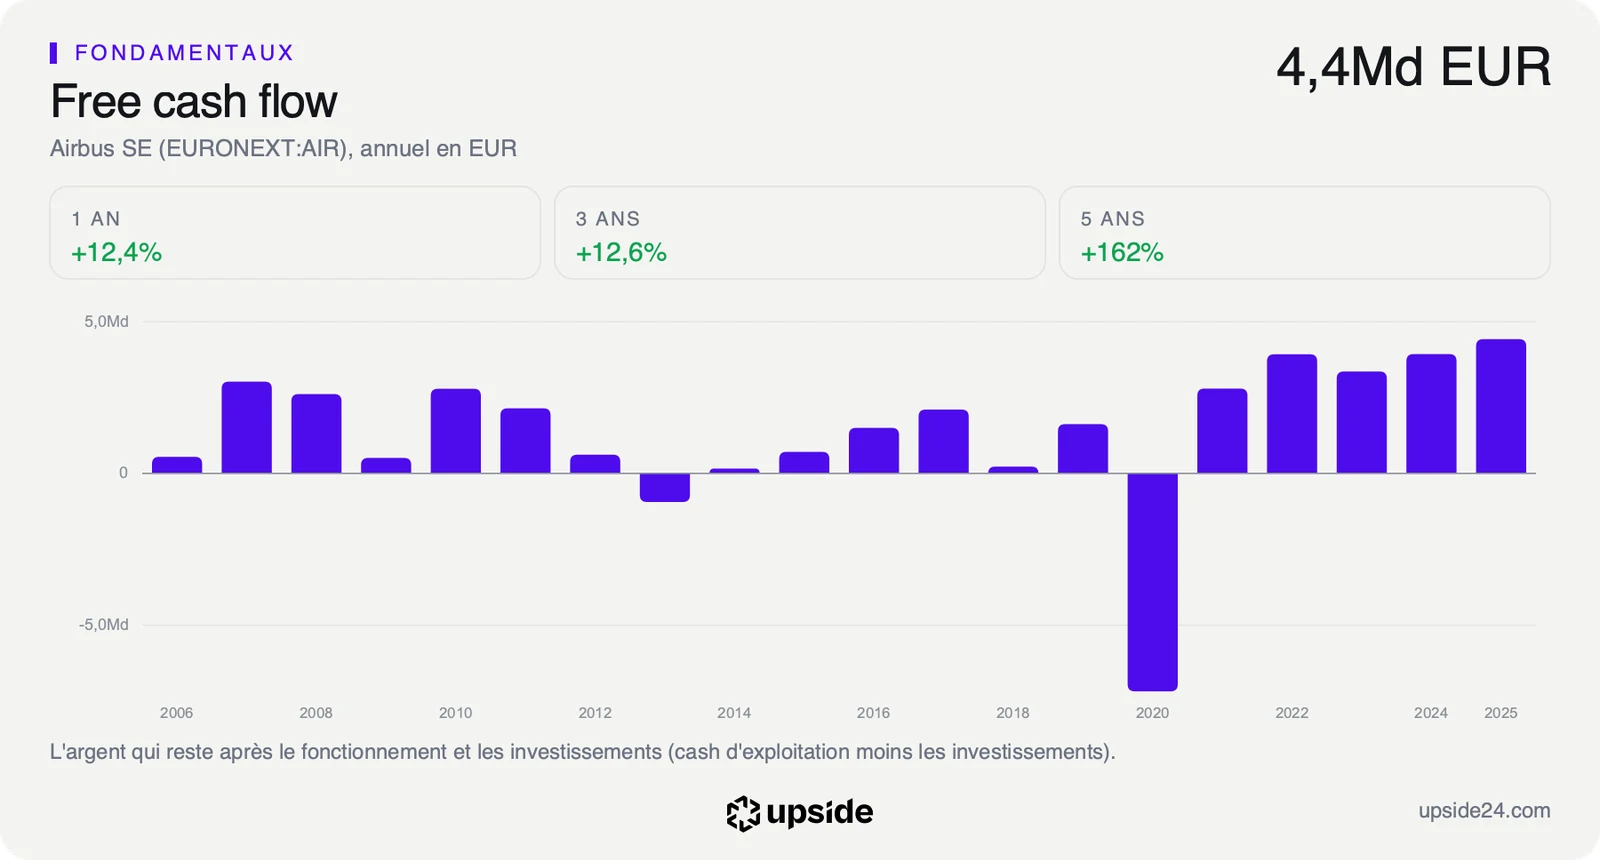
Le free cash flow, l'argent qui reste une fois payés les dépenses et les investissements, est négatif de 1,27 milliard d'euros sur neuf mois avant le financement des clients. Le groupe vise pourtant environ 4,5 milliards sur l'année. Il doit donc dégager environ 5,8 milliards d'euros en un seul trimestre, au moment où les avions livrés sont payés. La trésorerie nette, ce qui reste une fois les dettes déduites, est passée de 12,17 milliards d'euros fin 2025 à 7,04 milliards fin septembre.
La direction parle elle-même d'une année concentrée sur sa fin. À neuf semaines de la clôture de l'exercice, chaque mois de retard d'un motoriste se paie donc sans délai de rattrapage.
Au cours actuel, le marché suppose que le free cash flow d'Airbus progressera d'environ 10,5% par an pendant dix ans. C'est plus que la référence de 8,02% par an tirée de la croissance de ses ventes sur cinq ans. Le prix compte donc déjà sur une accélération.
L'intégration des usines reprises à l'équipementier américain Spirit AeroSystems pèse aussi sur le résultat publié. Elle a coûté 112 millions d'euros au troisième trimestre et 235 millions sur neuf mois. Le directeur financier Thomas Toepfer la décrit comme « toujours un défi » et en attend un coût de quelques centaines de millions d'euros sur l'exercice. Ce que le cours d'Airbus suppose déjà, ligne par ligne est détaillé dans son rapport.
Ce que le marché en fait déjà
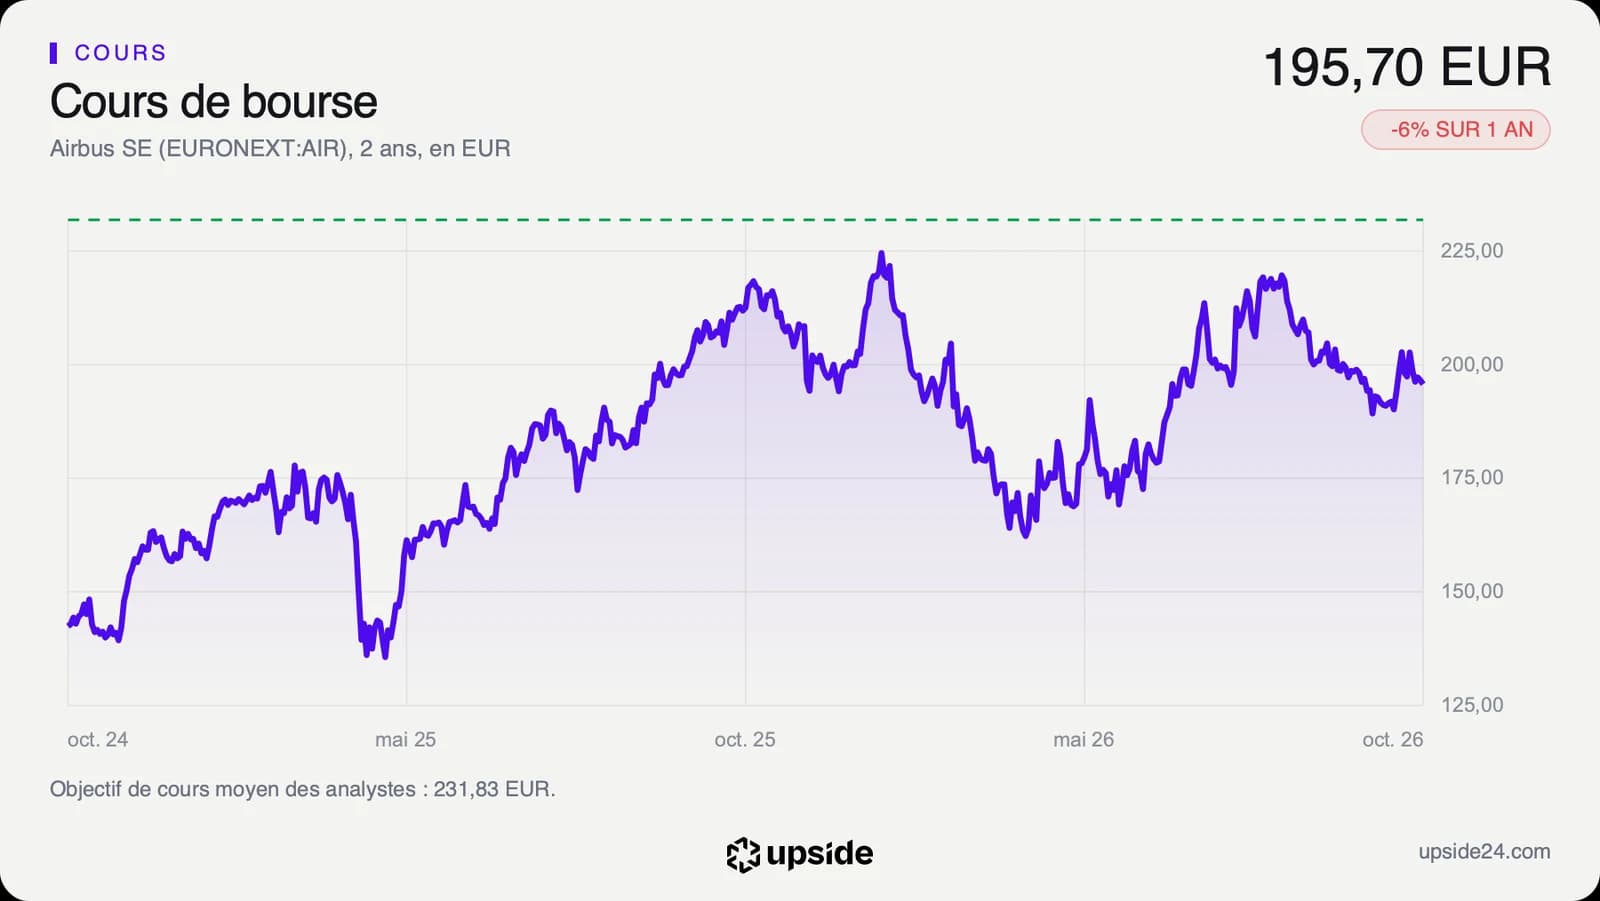
L'action avait clôturé mercredi à 191,92 euros, avant la publication. Jeudi vers 10h30, elle s'échangeait 195,48 euros, en hausse de 1,85%. Le recul porte sur trois mois, quand l'objectif maintenu porte sur toute l'année. Les investisseurs retiennent d'abord la seconde information, qui fixe le chiffre d'affaires et la trésorerie de l'exercice. Le titre reste 11,67% sous son plus haut des douze derniers mois, 221,30 euros. Il recule d'environ 6% sur un an.
L'action se paie 26,71 fois les bénéfices attendus cette année, contre 25,68 fois pour la médiane des 212 sociétés de l'aéronautique et de la défense. Un acheteur paie donc près de 27 ans de bénéfice, comme pour une société moyenne du secteur. Face à sa propre histoire, ce multiple est plus élevé que dans environ 60% des cas sur les cinq dernières années.
Son ROIC, ce que l'entreprise gagne pour chaque euro investi dans son outil industriel, atteint 17,65%, contre 5,65% pour la médiane de ses concurrents. Sur l'EV/EBITDA, qui rapporte la valeur de l'entreprise dettes comprises à son résultat d'exploitation avant amortissements, le titre ressort à 16,33 fois contre 24,52 pour la médiane du secteur.
Sur les 24 analystes qui suivent la valeur, 18 sont positifs, 6 neutres et aucun n'est négatif. Leur objectif de cours moyen se situe autour de 232 euros, environ 18% au-dessus du cours actuel. L'objectif le plus bas, 183 euros, se situe sous le cours et le plus haut atteint 260 euros. Un consensus aussi favorable laisse peu de place à une bonne surprise si les livraisons glissent.
Le point de bascule
Airbus publie chaque début de mois ses livraisons du mois précédent. Les chiffres d'octobre, attendus début novembre, donneront le premier signal. Un mois sous la barre des 100 avions reporterait encore plus d'effort sur novembre et décembre. Les comptes annuels, prévus mi-février, trancheront.
Tant que les livraisons approchent 108 avions par mois, le rythme qui mène à 870, le multiple de 26,71 fois les bénéfices attendus paie une année tenue. La marge opérationnelle, revenue à 8,07% sur douze mois contre 9,71% sur l'exercice 2025, aurait alors de quoi remonter avec les volumes.
Si l'année finit sous le bas de la fourchette, à 850 avions, le chiffre d'affaires d'environ 80 milliards d'euros attendu par les analystes s'éloignerait. Le prix, déjà au niveau de la médiane du secteur, perdrait alors l'appui d'une croissance plus rapide que celle de ses concurrents. L'écart avec les 8,02% de référence deviendrait plus difficile à justifier.