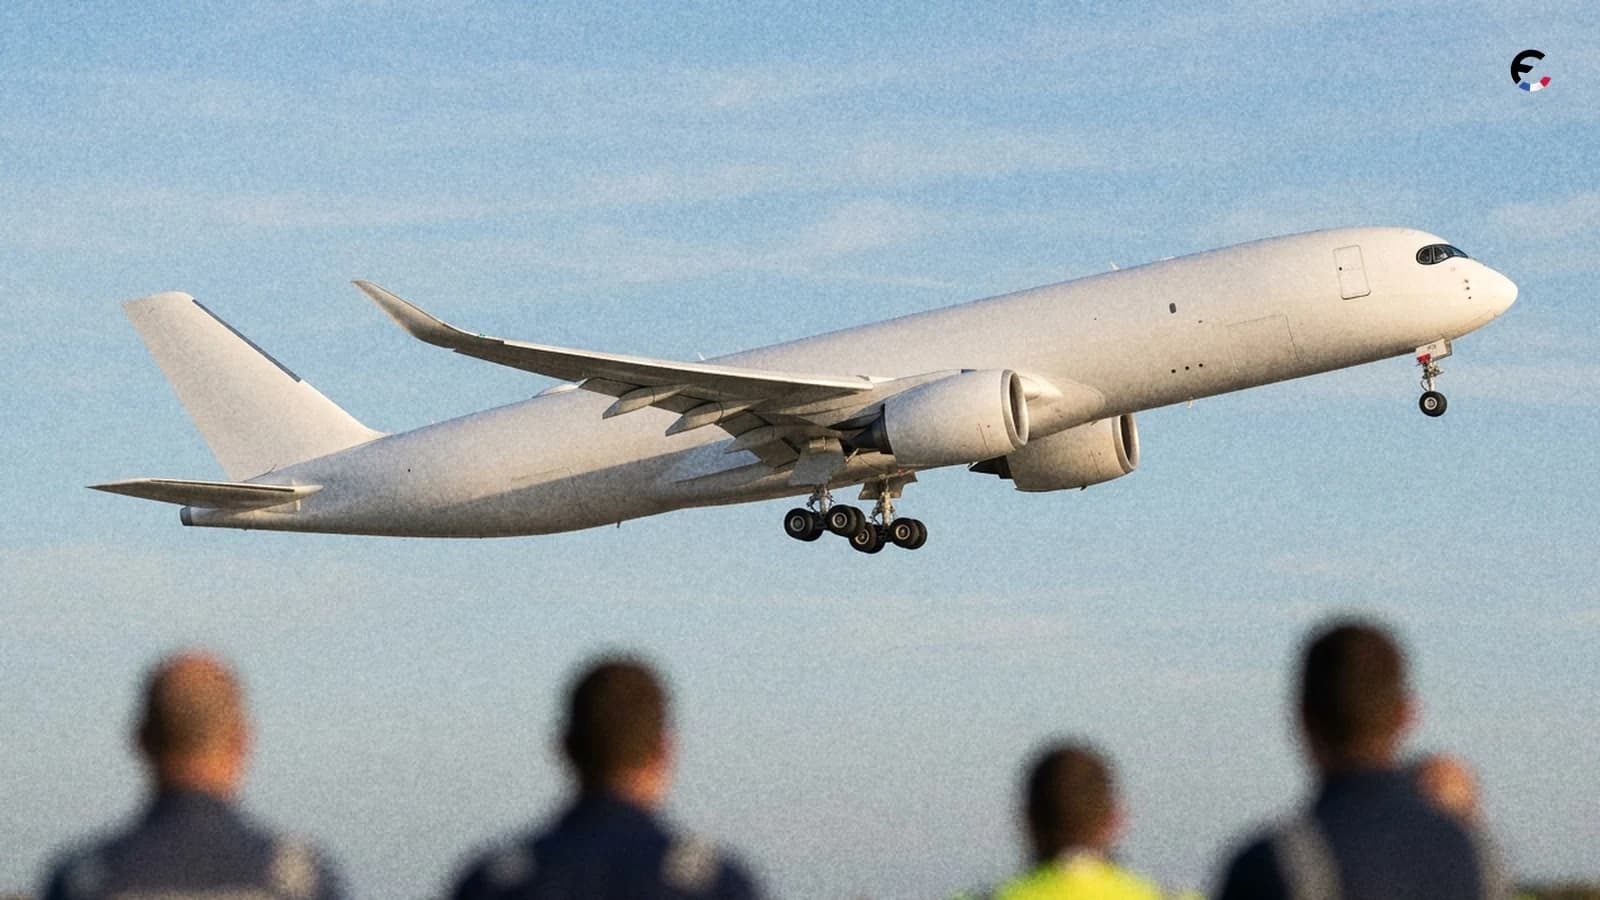

Airbus (AIR), le constructeur aéronautique européen, a obtenu de ses salariés espagnols l'approbation de l'accord salarial qui met fin à plusieurs mois de grèves. Mais la reprise se mesurera au rythme des livraisons, dont le chiffre de septembre n'est pas encore officiel.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | 6-12 mois |
| Ce que ça touche | Cadence industrielle, coûts de production |
Un accord voté à 76,76%
Les salariés d'Airbus en Espagne ont approuvé jeudi 1er octobre la proposition de la direction, avec 76,76% de votes favorables et une participation de 87%, ont indiqué les syndicats. Le vote clôt un conflit ouvert en juillet sur des hausses de salaires inférieures à l'inflation, que l'accord préliminaire du 4 septembre n'avait pas suffi à éteindre.
Selon un document consulté par Reuters, l'accord prévoit une compensation de la perte de pouvoir d'achat, des hausses indexées sur l'inflation, de la souplesse sur les congés et un retour à 40% de télétravail. Son coût n'a pas été chiffré.
Second fait, à prendre avec prudence : selon des sources du secteur citées par Reuters, le groupe aurait livré environ 72 avions en septembre, contre 73 un an plus tôt. Airbus n'a pas commenté ce chiffre avant son bulletin du 8 octobre : il n'est pas établi.
Un coût social que les comptes absorbent
Une grève touche un industriel par deux canaux : la cadence, quand des sites tournent au ralenti, puis les coûts, quand l'accord qui y met fin relève les salaires. Le premier se referme avec ce vote, le second commence. Airbus ne publie pas le poids de ses sites espagnols dans son chiffre d'affaires, ce qui interdit de chiffrer l'un ou l'autre.
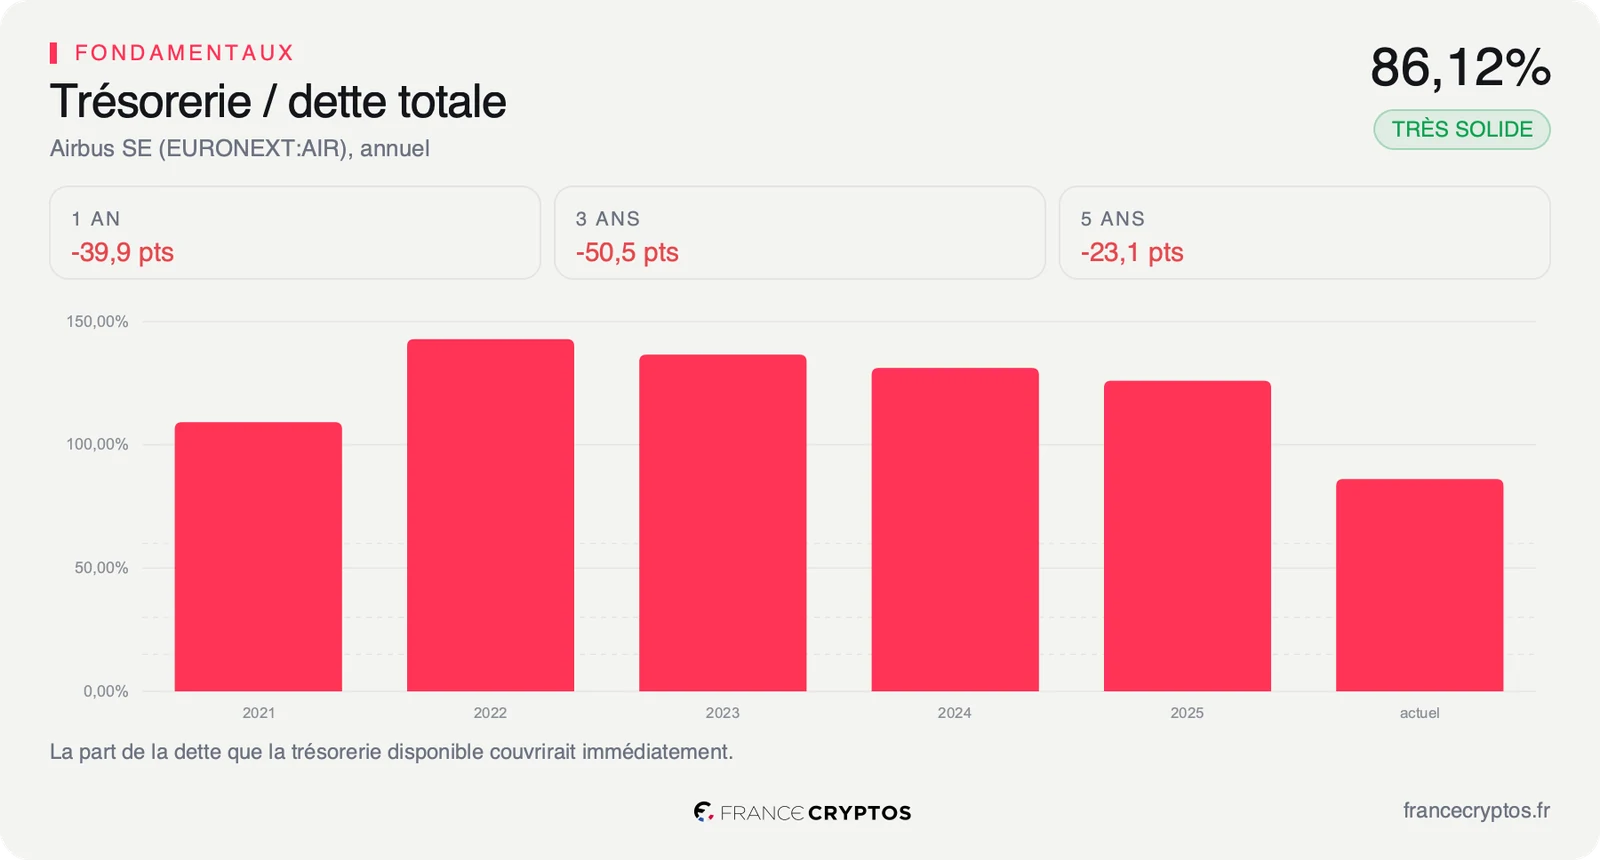
Les comptes donnent en revanche la capacité d'absorption. La marge nette, la part du chiffre d'affaires qui reste en bénéfice, atteint 7,71%, contre 5,58% pour la médiane des 207 sociétés de son sous-secteur, et elle varie peu d'une année sur l'autre, avec un écart-type de 3,55 points. Au bilan, 11,95 Md EUR de trésorerie font face à 13,88 Md EUR de dette : un accord salarial ne crée aucun besoin de financement.
L'enjeu se situe donc dans la cadence. Au cours actuel, le marché suppose que le free cash flow, la trésorerie qui reste une fois réglées les dépenses d'exploitation et les investissements, progressera de 10,31% par an pendant dix ans. Sur les cinq derniers exercices, le chiffre d'affaires a crû de 8,02% par an. Seule une production plus soutenue comblerait cet écart, et la fin du conflit la rend possible sans la garantir. L'analyse complète d'Airbus reprend le dossier dimension par dimension.
Un titre qui reprend 1,99%
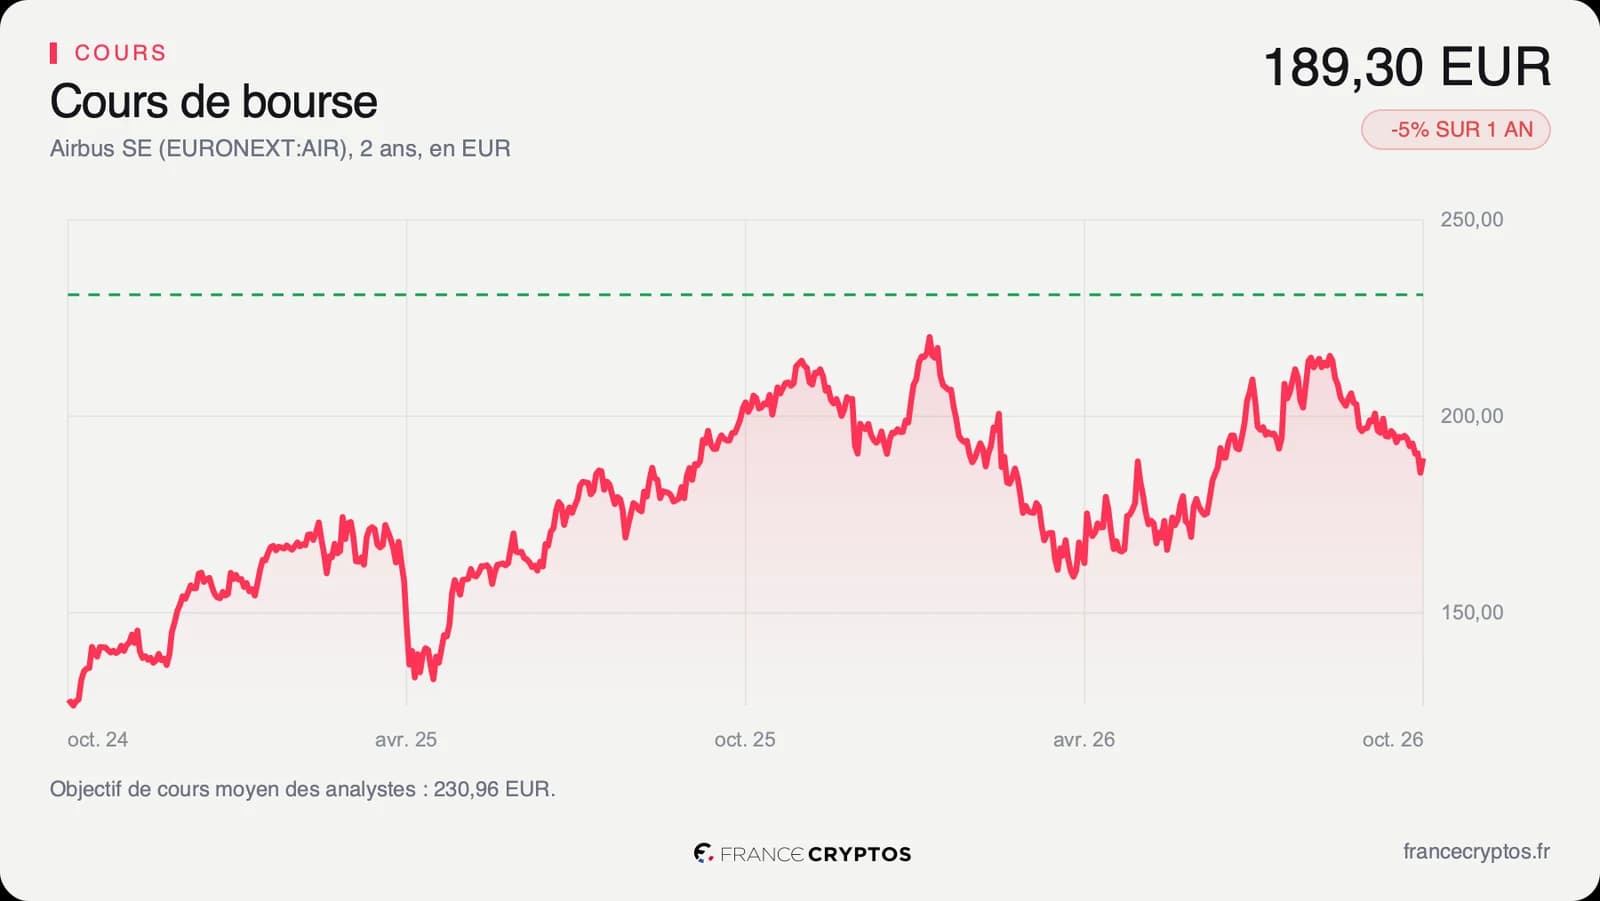
L'action Airbus a terminé la séance du vendredi 2 octobre à 189,30 euros à Paris, en hausse de 1,99%, après un recul de 2,63% la veille. Le titre reste 14,46% sous son plus haut des douze derniers mois, à 221,30 euros, et 6,3% sous sa moyenne des 50 dernières séances : le rebond de vendredi n'efface pas le repli des dernières semaines.
Sur les 24 analystes qui suivent la valeur, 18 sont positifs, 6 neutres et aucun négatif. Leur objectif moyen, 230,96 euros, laisse 22,01% de potentiel face au cours, et les cibles s'étalent de 183 à 260 euros. Pour le trimestre en cours, le consensus attend 19,75 Md EUR de chiffre d'affaires, en hausse de 10,8% sur un an.
Le point de bascule
Deux dates trancheront. Le 8 octobre, le bulletin d'Airbus confirmera ou corrigera les quelque 72 livraisons de septembre. Le 28 octobre, les résultats du troisième trimestre montreront le coût de la sortie du conflit.
Tant que les livraisons restent au rythme de l'an dernier, l'objectif d'environ 870 appareils sur l'année exige une fin d'exercice plus rapide. Si le quatrième trimestre accélère, la croissance de 10,31% inscrite dans le prix devient atteignable. Reste à mesurer si le cours rémunère ce risque : la réponse, notée et chiffrée, est dans l'analyse complète.
Les données, en clair
- Livraison : la remise d'un avion à la compagnie cliente, moment où sa vente entre dans le chiffre d'affaires.
- Marge nette : la part du chiffre d'affaires qui reste en bénéfice. Airbus : 7,71%, contre 5,58% pour la médiane de son sous-secteur.
- Écart-type de la marge : l'amplitude des variations de la marge d'une année sur l'autre. Airbus : 3,55 points, une marge régulière.
- Trésorerie sur dette : la part de la dette que la trésorerie disponible couvrirait immédiatement. Airbus : 86,12%.
- Free cash flow : la trésorerie qui reste une fois réglées les dépenses d'exploitation et les investissements. Airbus : 4,98 Md EUR sur douze mois.
- Croissance implicite : la croissance annuelle du free cash flow que le cours suppose sur dix ans. Airbus : 10,31% par an au 2 octobre 2026.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes. Airbus : 230,96 euros pour 24 analystes, de 183 à 260 euros.