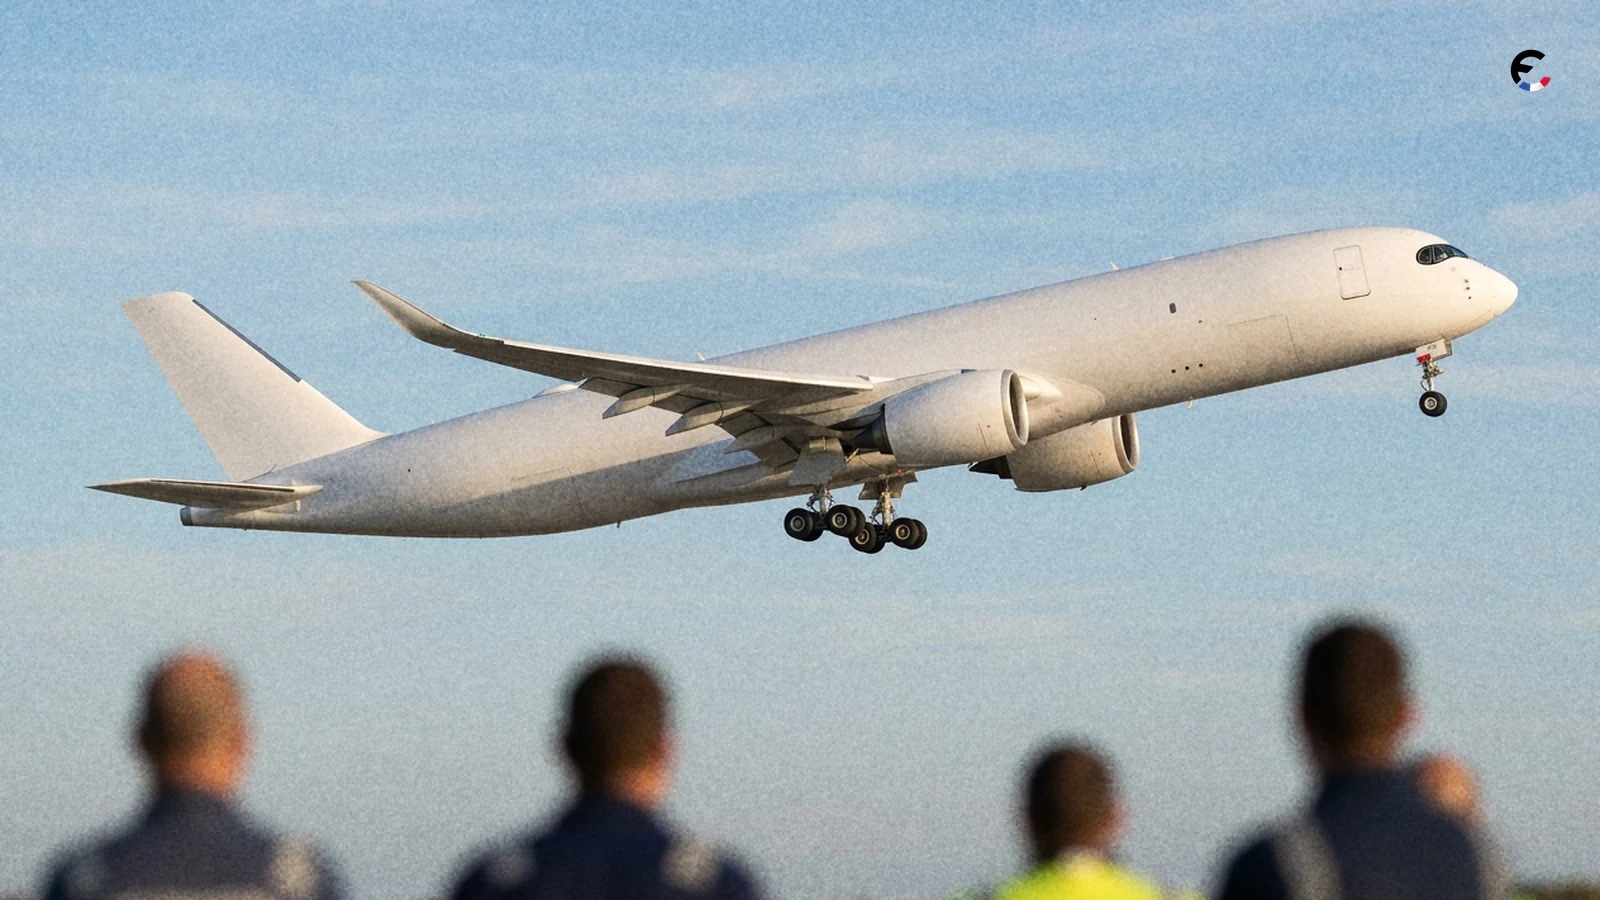

Airbus (AIR), le premier constructeur européen d'avions de ligne, prévoit de mettre en service en 2031 une seconde usine de mâts moteurs près de Toulouse, pour plus de 600 millions d'euros. Son site historique ne peut plus grandir, alors que le groupe doit encore accélérer ses livraisons pour justifier le prix de son action.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Capacité de production, croissance long terme, investissements |
Une seconde usine pour la pièce qui tient le moteur à l'aile
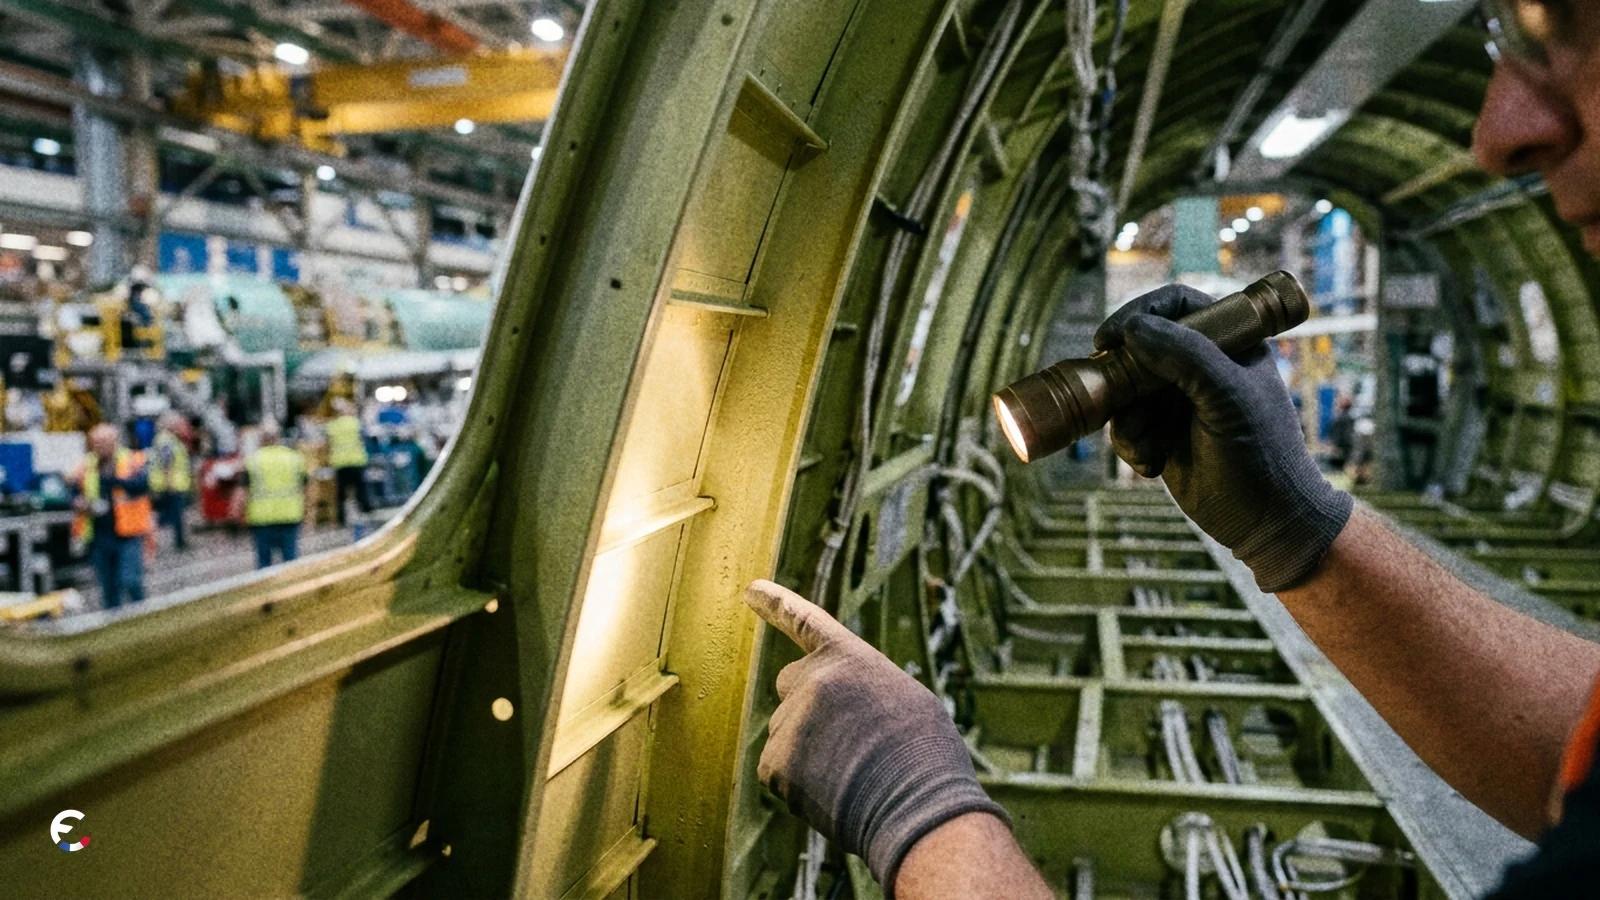
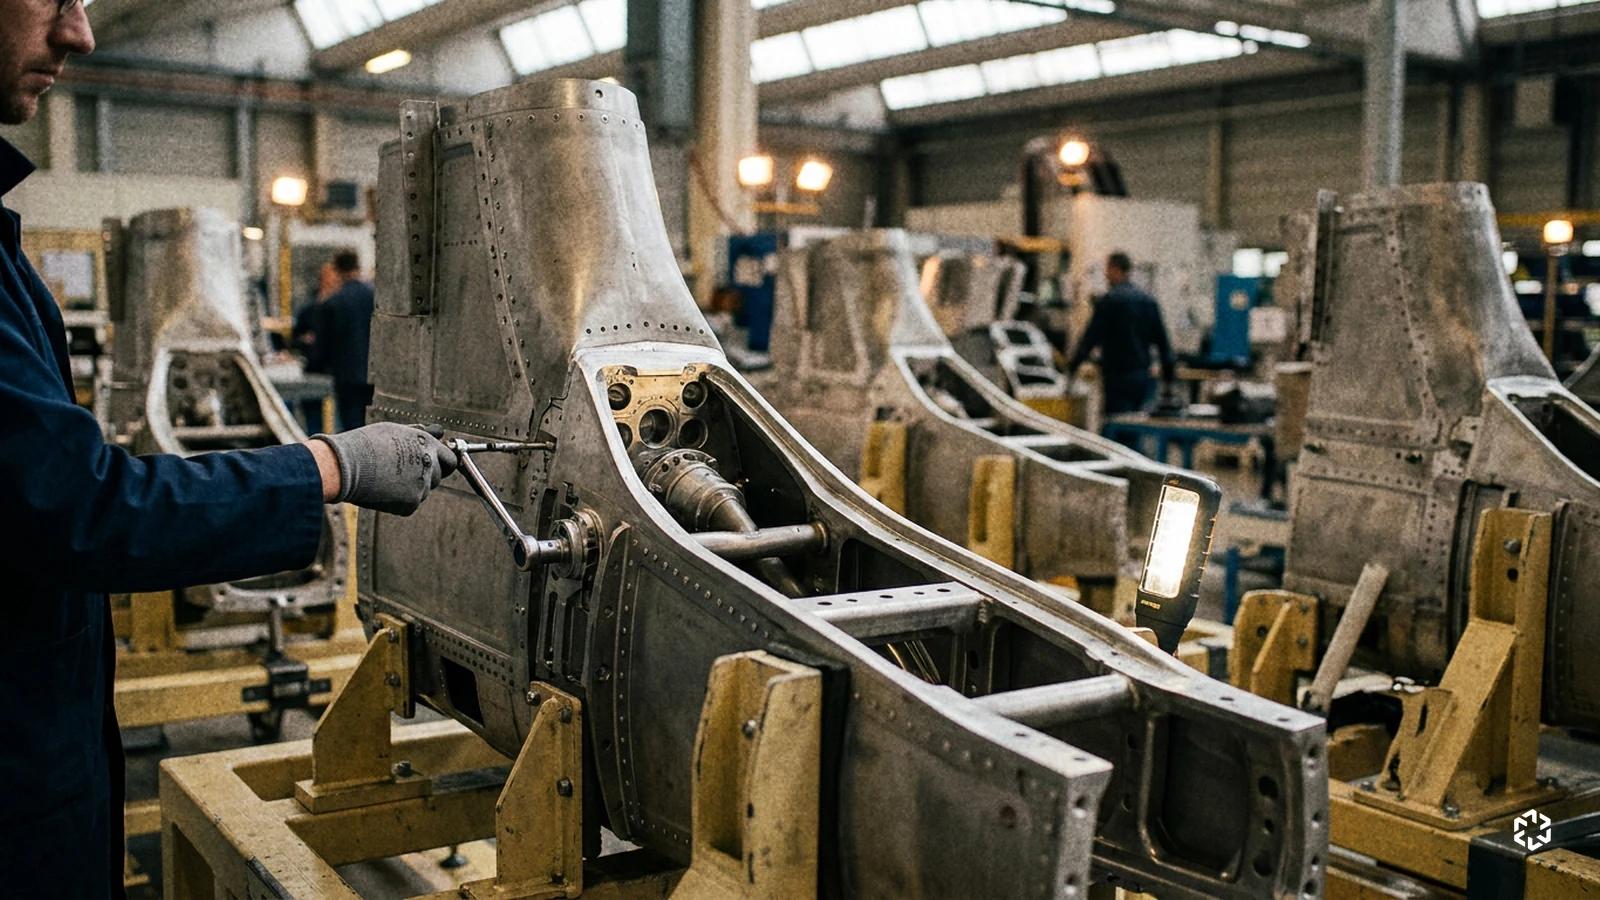
Airbus a présenté mardi 10 novembre le projet « Saint-Éloi du futur », une usine consacrée aux mâts moteurs, selon une dépêche de l'Agence France-Presse (AFP). Le mât moteur est la pièce de structure qui attache chaque réacteur à l'aile. Christophe Agostini, directeur des sites industriels d'Airbus à Toulouse, la décrit comme « une pièce stratégique » pour la fabrication et la livraison des avions.
Airbus fabrique les A320 et les A350, les avions dans lesquels voyage une bonne partie des passagers des vols européens. Chaque appareil qui sort de ses chaînes d'assemblage a besoin de ses mâts moteurs, sans lesquels aucun ne peut être livré.
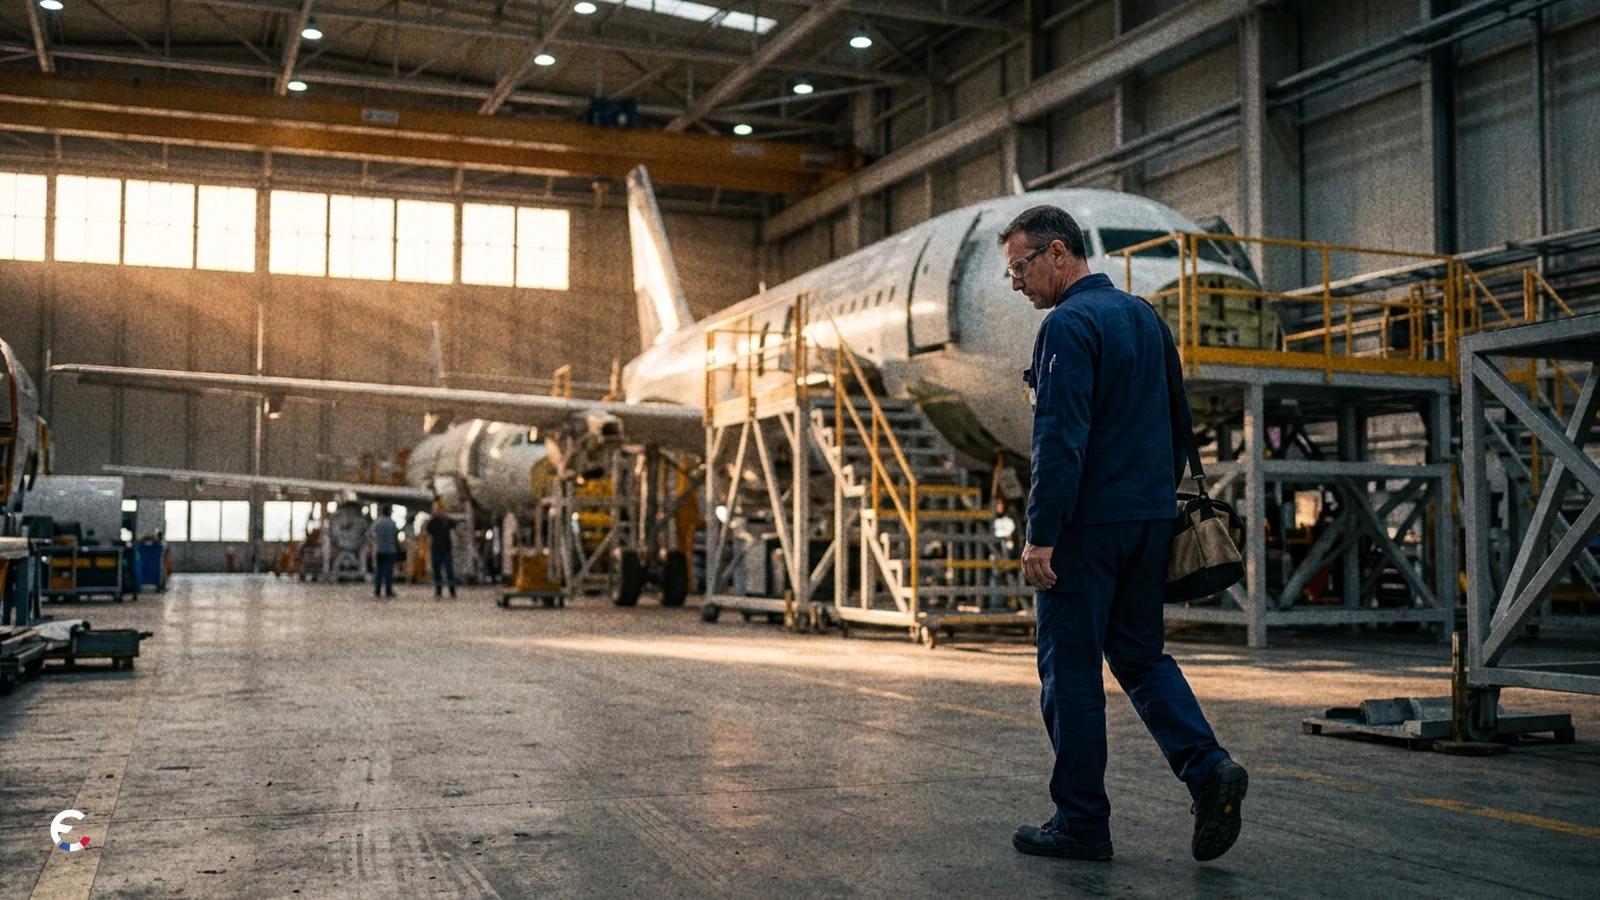
Le site doit employer 3 500 personnes sur plus de 200 000 mètres carrés de bâtiments industriels, sur des terrains qu'Airbus possède déjà et que des agriculteurs exploitent aujourd'hui. L'investissement global dépasserait 600 millions d'euros selon l'AFP, quand L'Usine Nouvelle évoque un montant potentiel de 900 millions. Une concertation publique doit s'ouvrir le 24 novembre pour recueillir l'avis des riverains.
À l'échelle locale, les 3 500 postes du futur site représentent plus d'un dixième des quelque 33 000 personnes qu'Airbus emploie dans l'agglomération toulousaine, sur environ 160 000 dans le monde.
Le groupe justifie le projet par la saturation de son usine historique de Saint-Éloi, en pleine ville de Toulouse, dont les capacités ne peuvent plus augmenter. Il vise en 2026 un record de production, au-delà des 863 avions livrés en 2019, porté surtout par la demande pour la famille A320.
Un chantier modeste face aux investissements déjà prévus
Rapporté aux comptes du groupe, le projet pèse peu face aux 4,19 milliards d'euros d'investissements industriels que les analystes attendent en 2026, puis aux 4,52 milliards prévus en 2027. Même avant tout étalement sur plusieurs années, 600 millions représentent environ un septième d'une seule année de ces dépenses. Le montant de 900 millions évoqué par L'Usine Nouvelle porterait le projet à environ un cinquième d'une année d'investissements, sans changer l'ordre de grandeur.
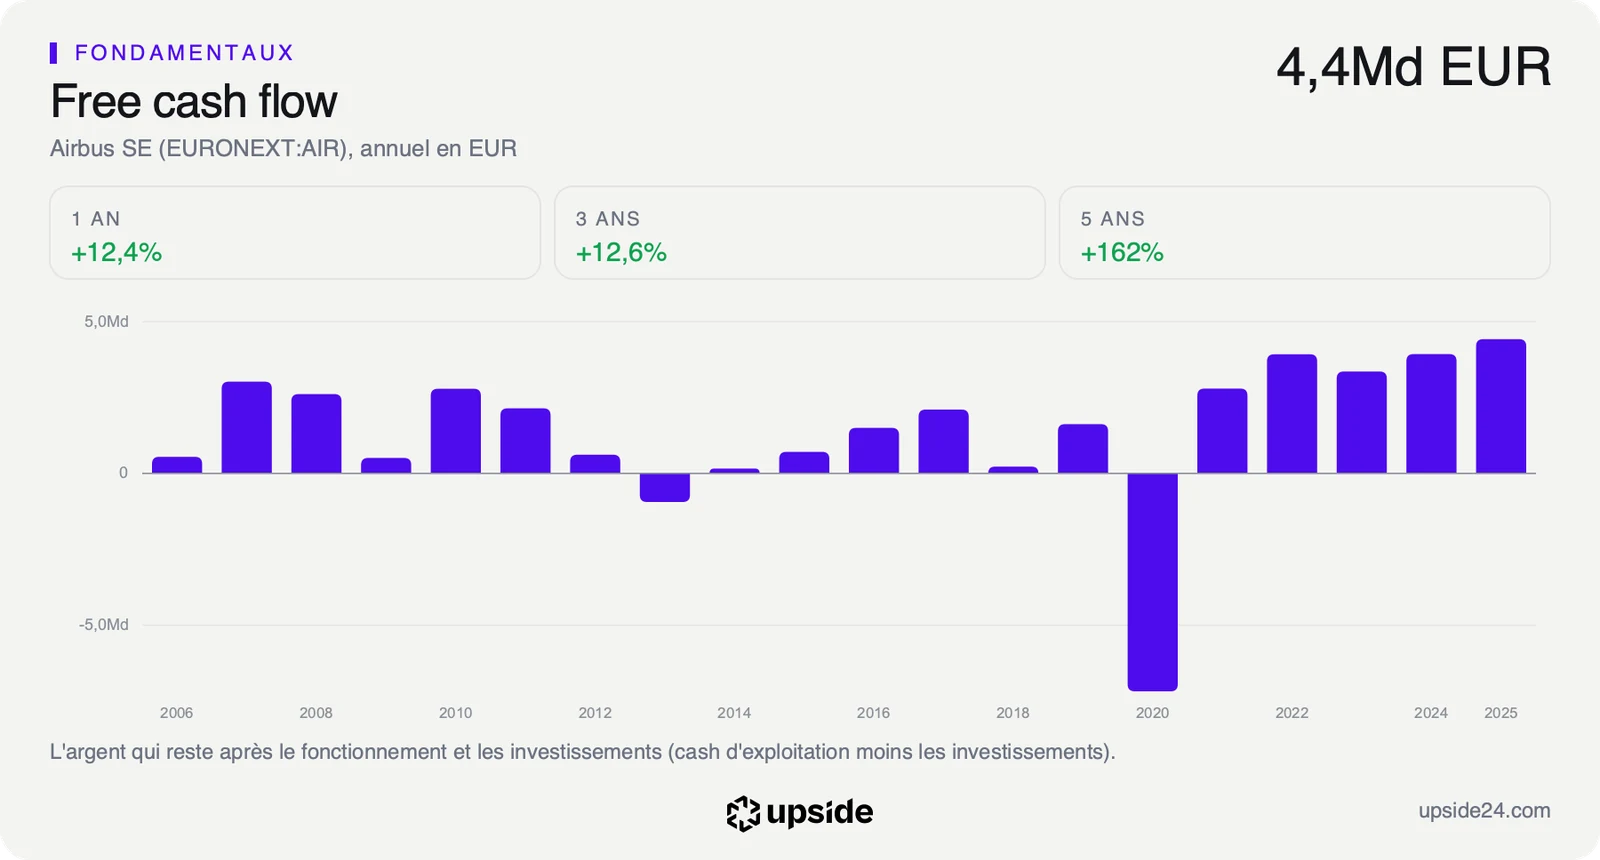
Ces investissements se paient avec le free cash flow, l'argent qui reste une fois payés les dépenses courantes et les investissements. Celui d'Airbus atteint 4,05 milliards d'euros sur les douze derniers mois, soit 2,48% de sa valeur boursière contre 0,94% pour la médiane des 213 sociétés de l'aéronautique et de la défense. Les dépenses industrielles attendues dépassent donc déjà ce flux, avant même le chantier de la nouvelle usine.
Le bilan absorbe pourtant ce surcroît sans tension, puisque la trésorerie couvre 80,06% de la dette financière et que le résultat couvre 8,41 fois les intérêts. Le même argent doit aussi payer le dividende et le programme de rachat d'actions lancé lundi.
Le projet confirme surtout que le frein d'Airbus se situe dans ses usines et chez ses fournisseurs, avec une demande qui reste soutenue. Le groupe a enregistré 1 105 commandes nettes sur les neuf premiers mois de l'année, contre 514 un an plus tôt. Son carnet atteignait 9 310 avions fin septembre, soit plus de dix ans de production au rythme visé cette année.
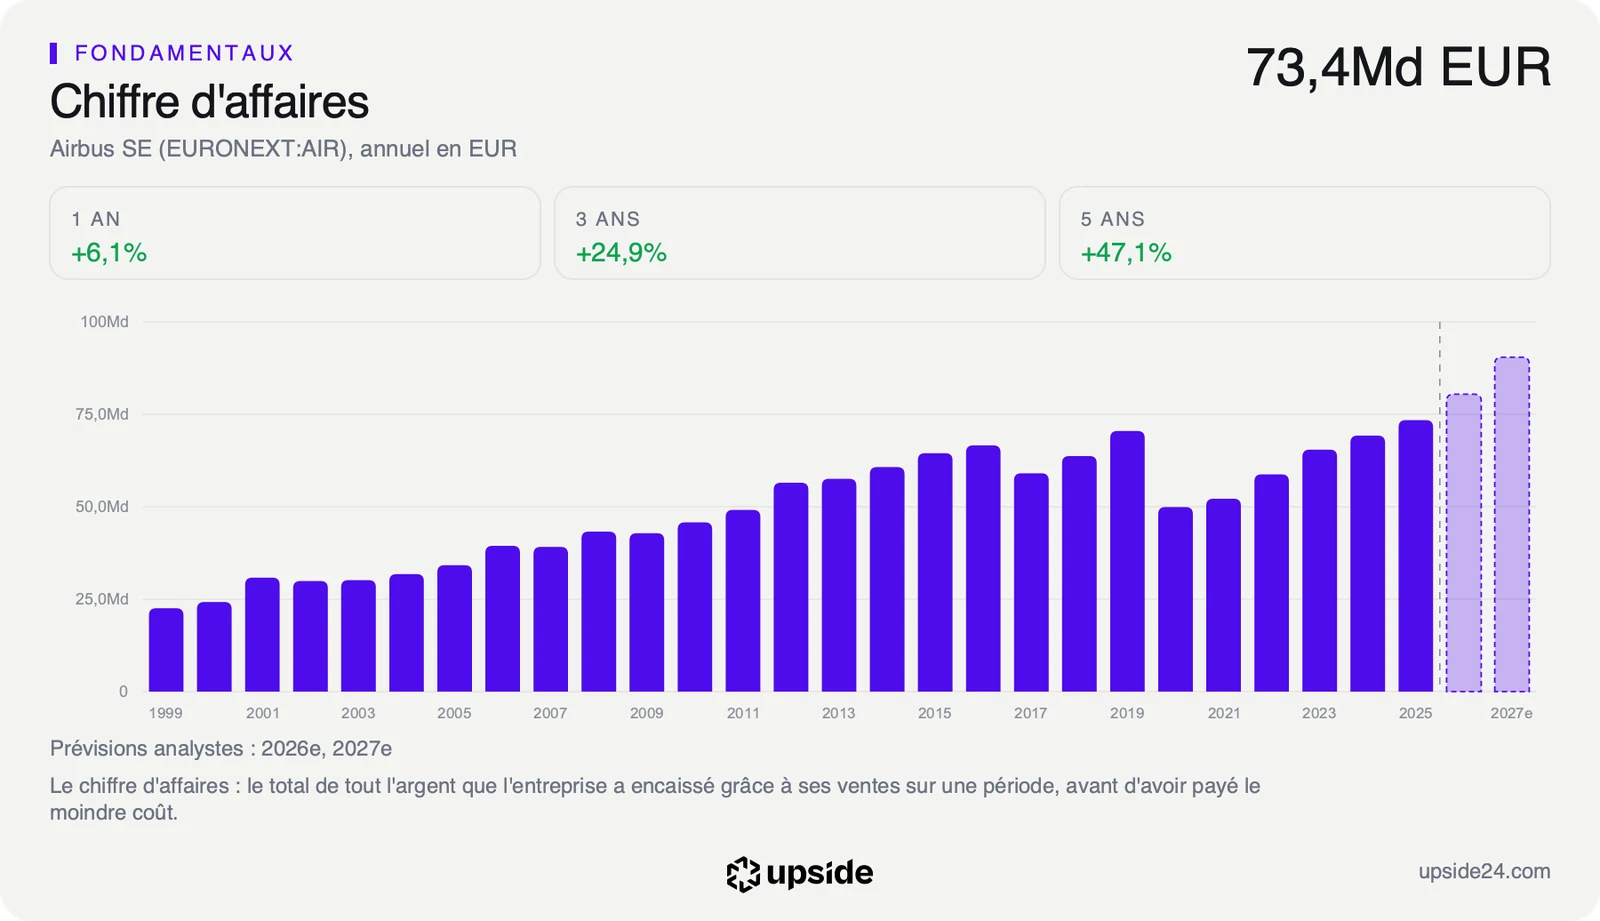
Son directeur général Guillaume Faury désignait fin octobre les moteurs de Pratt & Whitney, filiale de l'américain RTX, comme le principal frein à la montée en cadence jusqu'en 2027. Les mâts moteurs relèvent d'Airbus lui-même, ce qui donne au groupe la main sur au moins un maillon de la chaîne. Sur les douze derniers mois, le chiffre d'affaires recule de 2% faute de livraisons suffisantes, alors que les analystes attendent 80,42 milliards d'euros pour 2026.
Au cours de clôture de mardi, le marché suppose que le free cash flow d'Airbus progressera de 14,15% par an pendant dix ans. La référence tirée de la croissance de ses ventes sur cinq ans n'est que de 8,02%. Le prix compte donc déjà sur une montée des livraisons que la nouvelle usine ne soutiendra qu'à partir du début de la prochaine décennie. Ce que le cours d'Airbus suppose déjà, ligne par ligne est détaillé dans son rapport.
Ce que le marché en fait déjà
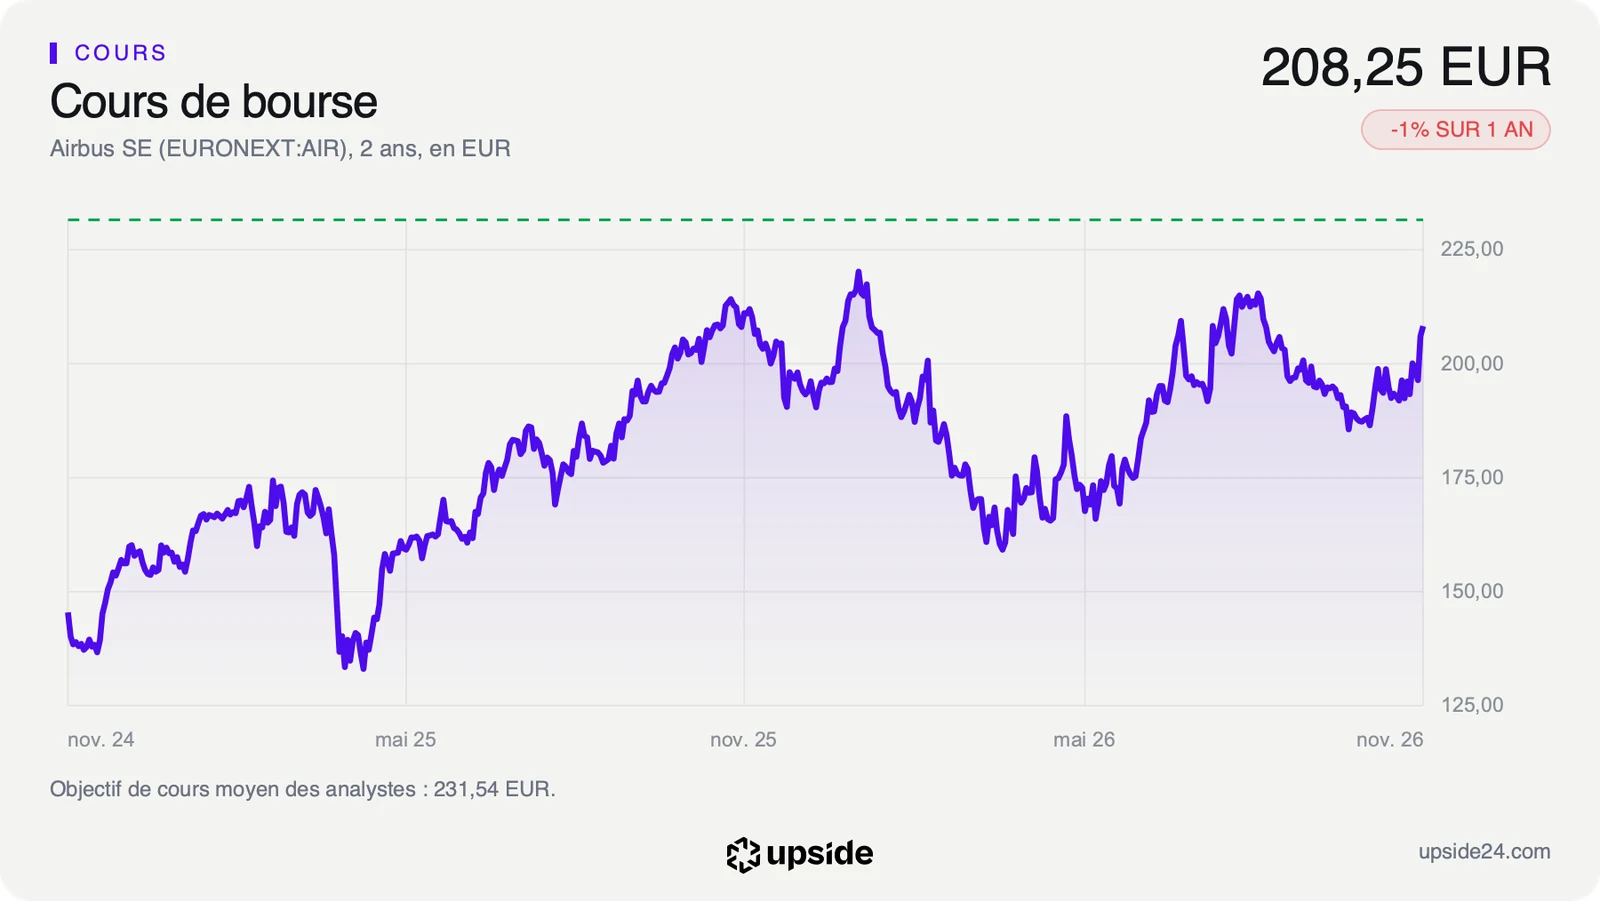
L'action a terminé la séance de mardi à 208,25 euros, en hausse de 1,09% par rapport à la clôture de lundi, à 206 euros. Elle avait déjà gagné 4,89% lundi, jour du lancement de son programme de rachat d'actions. Le titre reste 5,9% sous son plus haut des douze derniers mois, atteint à 221,30 euros.
La hausse de mardi reste mesurée pour une annonce dont l'effet sur les comptes ne se verra pas avant la mise en service du site et qui pèse peu face aux dépenses industrielles déjà prévues. Sur un an, le titre recule d'environ 1%.
L'action se paie 28,45 fois les bénéfices attendus cette année, contre 25,54 fois pour la médiane du secteur. Un acheteur paie donc plus de 28 années de bénéfice, quand une société moyenne du secteur en coûte moins de 26.
Son ROIC, ce que l'entreprise gagne pour chaque euro investi dans son outil industriel, atteint 18,01% contre 5,84% pour la médiane de ses concurrents. Chaque euro placé dans les usines d'Airbus rapporte ainsi environ trois fois plus que chez un concurrent type.
Sur les 24 analystes qui suivent la valeur, 18 sont positifs et 6 neutres, aucun n'étant négatif. Leur objectif de cours moyen se situe autour de 232 euros, environ 11% au-dessus du cours de clôture. L'objectif le plus bas, 186 euros, reste sous le cours quand le plus haut atteint 263 euros. Le nombre d'analystes à l'achat ferme est passé de 7 à 11 en un mois, sans qu'aucun ne bascule dans le camp négatif.
Le point de bascule
Airbus a livré 621 avions sur les dix premiers mois de l'année et doit encore en remettre 249 en novembre et en décembre pour tenir son objectif d'environ 870 livraisons. Ce total dépasserait de peu le record de 2019, avec des mâts moteurs indispensables à chaque appareil livré.
La concertation qui s'ouvre le 24 novembre fixera le calendrier du chantier. Les comptes annuels attendus le 18 février 2027 donneront ensuite la trajectoire des investissements industriels pour les années suivantes.
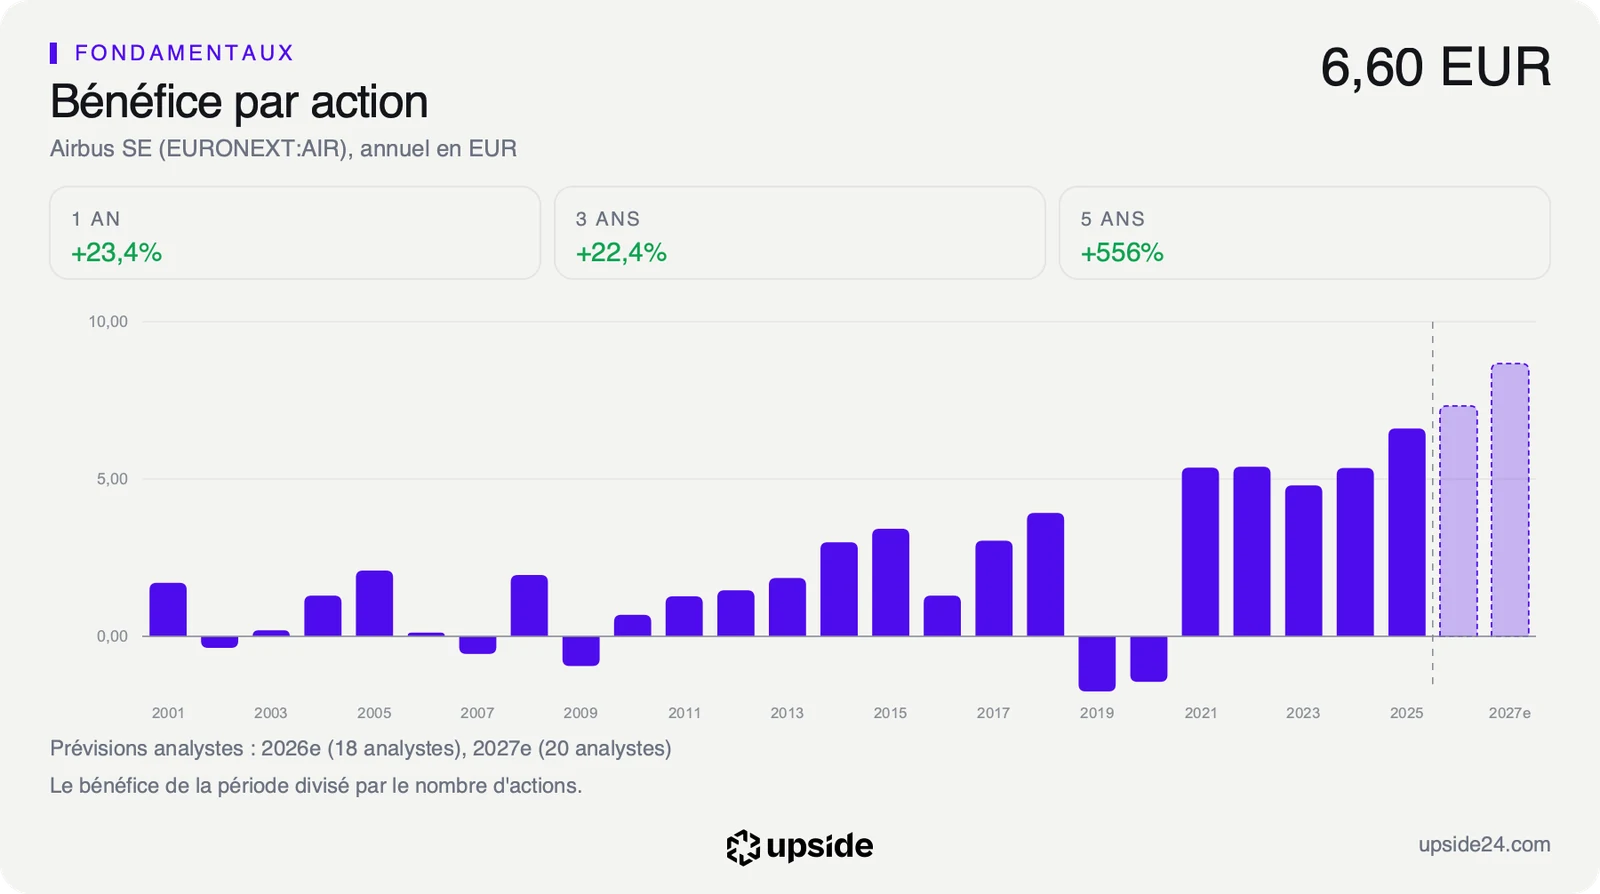
Tant que les sites existants suivent la cadence, le chiffre d'affaires peut rejoindre environ 90 milliards d'euros en 2027 et le bénéfice par action les 8,67 euros attendus par les analystes. La nouvelle usine sert alors de relais pour la décennie suivante, financée par un free cash flow que le consensus voit monter à 6,21 milliards d'euros en 2027.
Si les mâts moteurs ou d'autres pièces freinent encore les livraisons avant 2031, l'investissement s'ajoutera à des dépenses industrielles déjà supérieures au free cash flow des douze derniers mois. Le prix suppose une croissance de 14,15% par an de ce flux, un écart avec les 8,02% de référence qui deviendrait alors plus difficile à justifier.