
Yes Bank (YESBANK), la banque privée indienne sauvée en 2020, demande à la Cour suprême de revoir l'arrêt qui réactive 84,15 milliards de roupies d'obligations effacées. Mais les analystes ont déjà basculé son bénéfice comptable attendu en perte.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Forte |
| Horizon | 6-12 mois |
| Ce que ça touche | Fonds propres, résultat comptable, prime de risque |
Ce que la Cour suprême a rétabli
Yes Bank a déposé le vendredi 13 novembre un recours en révision devant la Cour suprême indienne, selon Bloomberg et un avis transmis à la Bourse. Elle demande aux juges de revenir sur leur arrêt du 15 octobre, qui a confirmé l'annulation de l'effacement de 84,15 milliards de roupies d'obligations, soit environ 893 millions de dollars ou 810 millions d'euros.
Ces titres sont des obligations AT1, une dette perpétuelle que les banques émettent pour renforcer leurs fonds propres et qui peut être effacée si l'établissement vacille. Yes Bank les avait annulées en mars 2020, au moment du plan de sauvetage piloté par la banque centrale indienne. Les porteurs, représentés par Axis Trustee, ont attaqué la décision dès mai 2020 et obtenu gain de cause devant la Haute Cour de Bombay en janvier 2023.
Yes Bank, c'est l'une des grandes banques privées de l'Inde, qui tient les comptes courants, les cartes et les crédits de particuliers et d'entreprises.
Le 15 octobre, la Cour suprême a rejeté les appels de la banque, de la banque centrale et du gouvernement. Les deux émissions en cause portent un coupon de 9,5% et de 9%, pour 30 milliards et 54,15 milliards de roupies. La banque indique que le versement de ces intérêts reste régi par les contrats d'émission, qui lui laissent une part de discrétion.
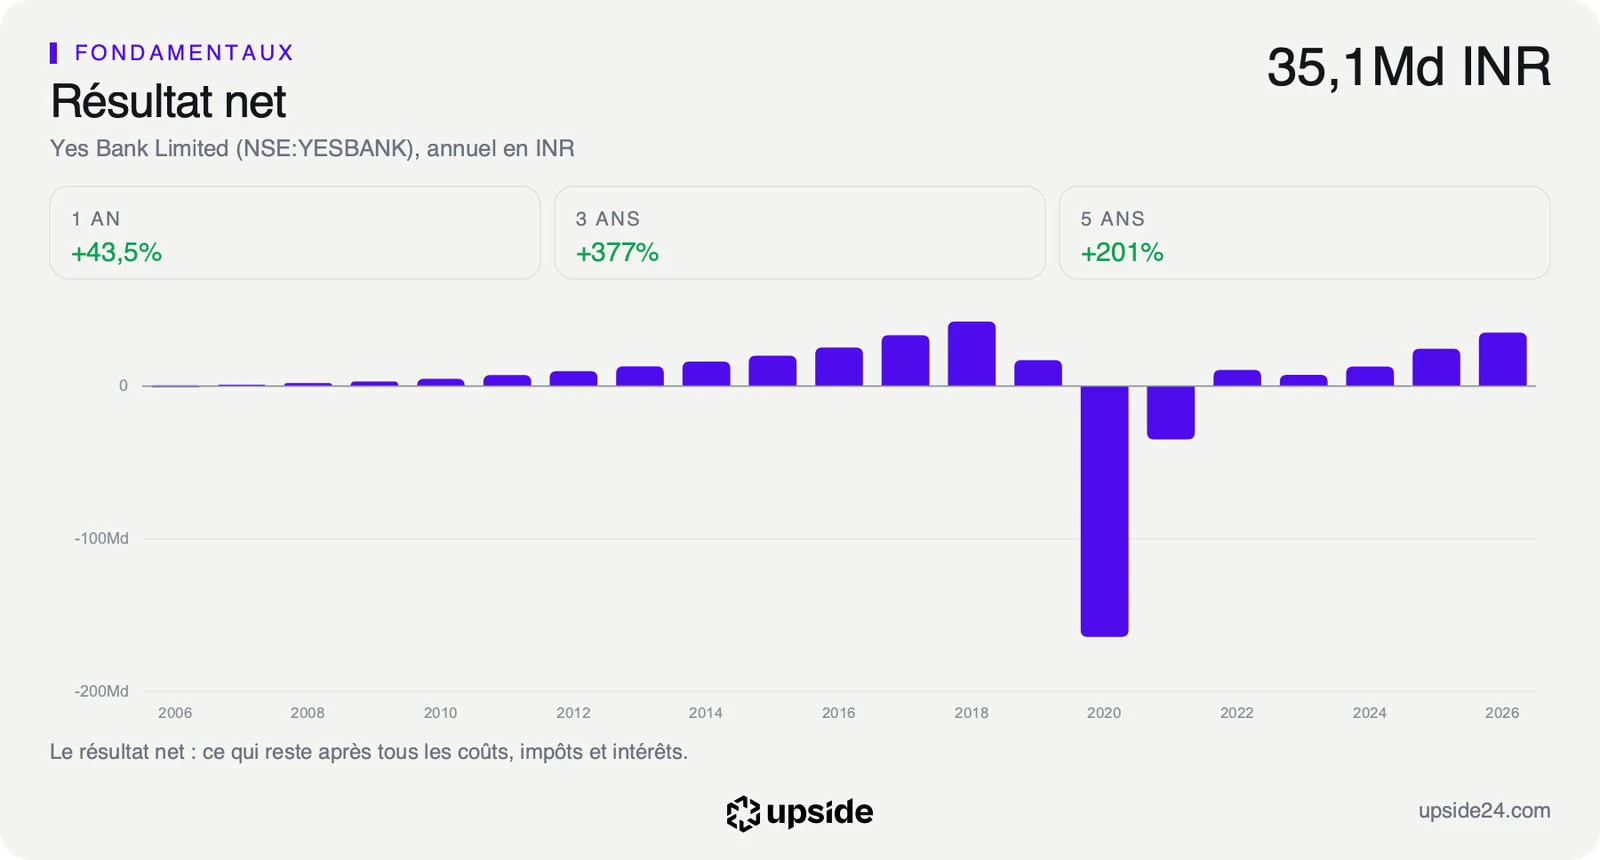
La somme réactivée pèse environ 16% des fonds propres de la banque, ou près de 2 ans et demi de son bénéfice net du dernier exercice. Le 28 octobre, le représentant des porteurs a exigé la réinscription des titres sous trois jours. Le 6 novembre, il a saisi la Cour suprême pour faire appliquer l'arrêt.
Le recours en révision ne suspend pas la décision. En Inde, une telle demande est en général examinée par les juges sans plaidoirie, sur dossier. La banque n'a donné ni calendrier ni chiffrage définitif dans son avis à la Bourse.
Ce que la décision retire aux comptes
L'effacement de 2020 avait été enregistré comme un gain versé aux réserves. Réinscrire les obligations revient à retirer ce gain du capital le plus solide de la banque, celui que le régulateur surveille en premier. Yes Bank a chiffré le 16 octobre la baisse de ce ratio de fonds propres durs à environ 2,5 points sur la base de ses comptes du 30 juin. Son ratio de fonds propres de catégorie 1, qui compte aussi les obligations AT1, resterait inchangé à 14%.
Ce ratio de fonds propres durs joue le rôle d'un matelas pour les déposants. Plus il est épais, plus la banque peut encaisser des pertes sur ses crédits sans toucher à leur argent, et plus elle peut prêter sans demander de capital frais à ses actionnaires.
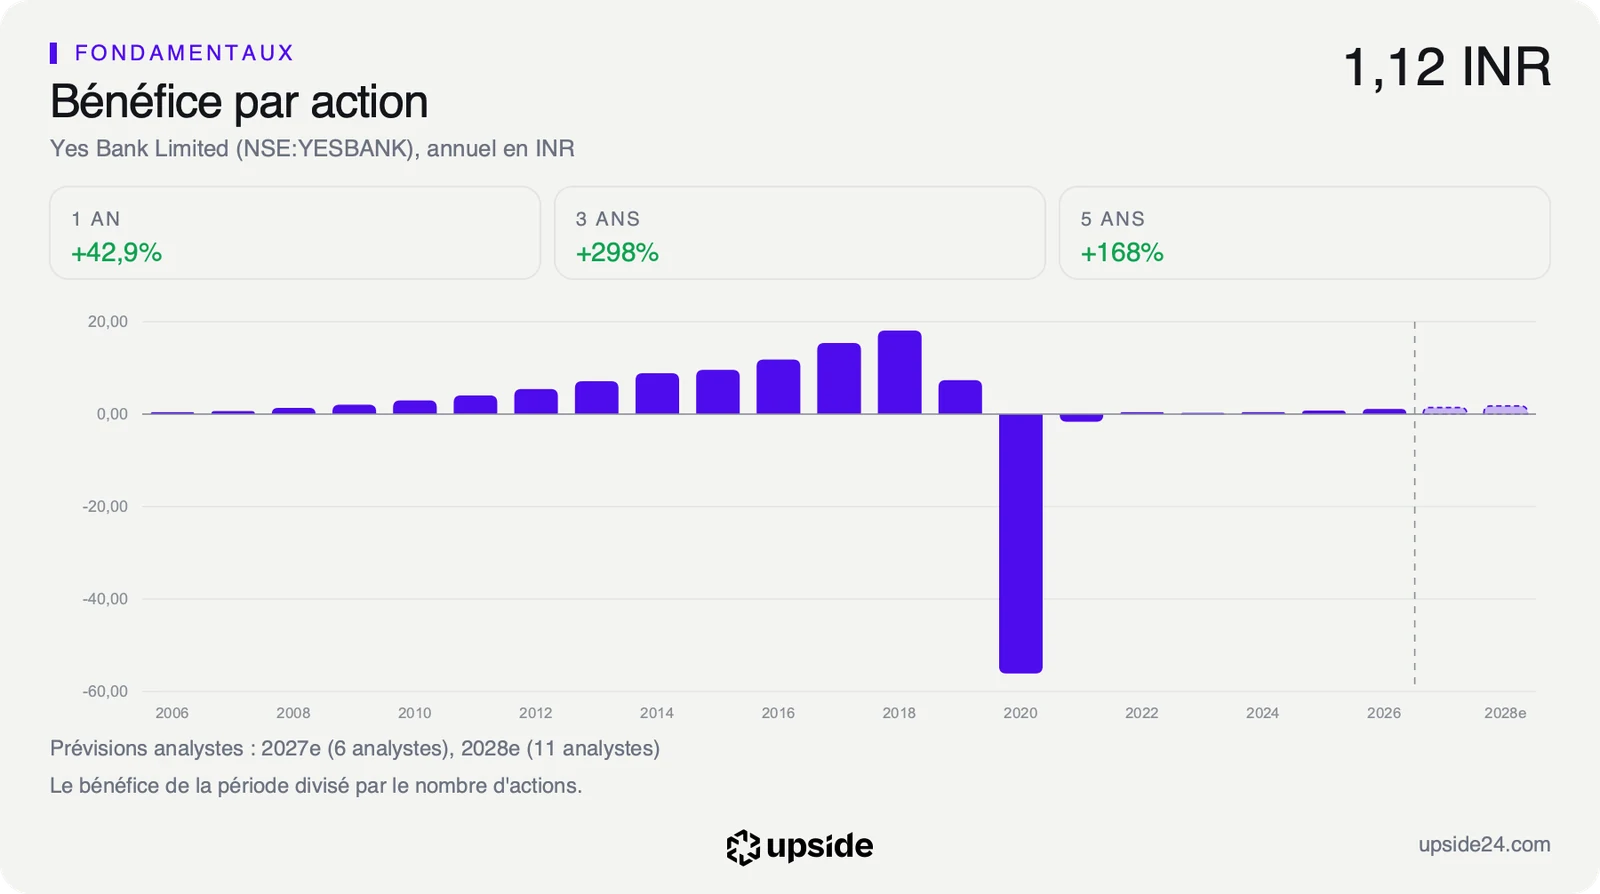
Les commissaires aux comptes ont émis une réserve sur les résultats du trimestre clos fin septembre, faute de comptabilisation de l'arrêt. Le choc passe donc par le résultat comptable plutôt que par l'activité. Sur les 4 analystes qui publient une prévision comptable, le consensus attend désormais une perte de 0,65 roupie par action pour l'exercice clos en mars 2027, contre un bénéfice de 1,43 roupie auparavant. Le bénéfice ajusté, qui écarte ce type d'élément exceptionnel, reste attendu à 1,43 roupie.
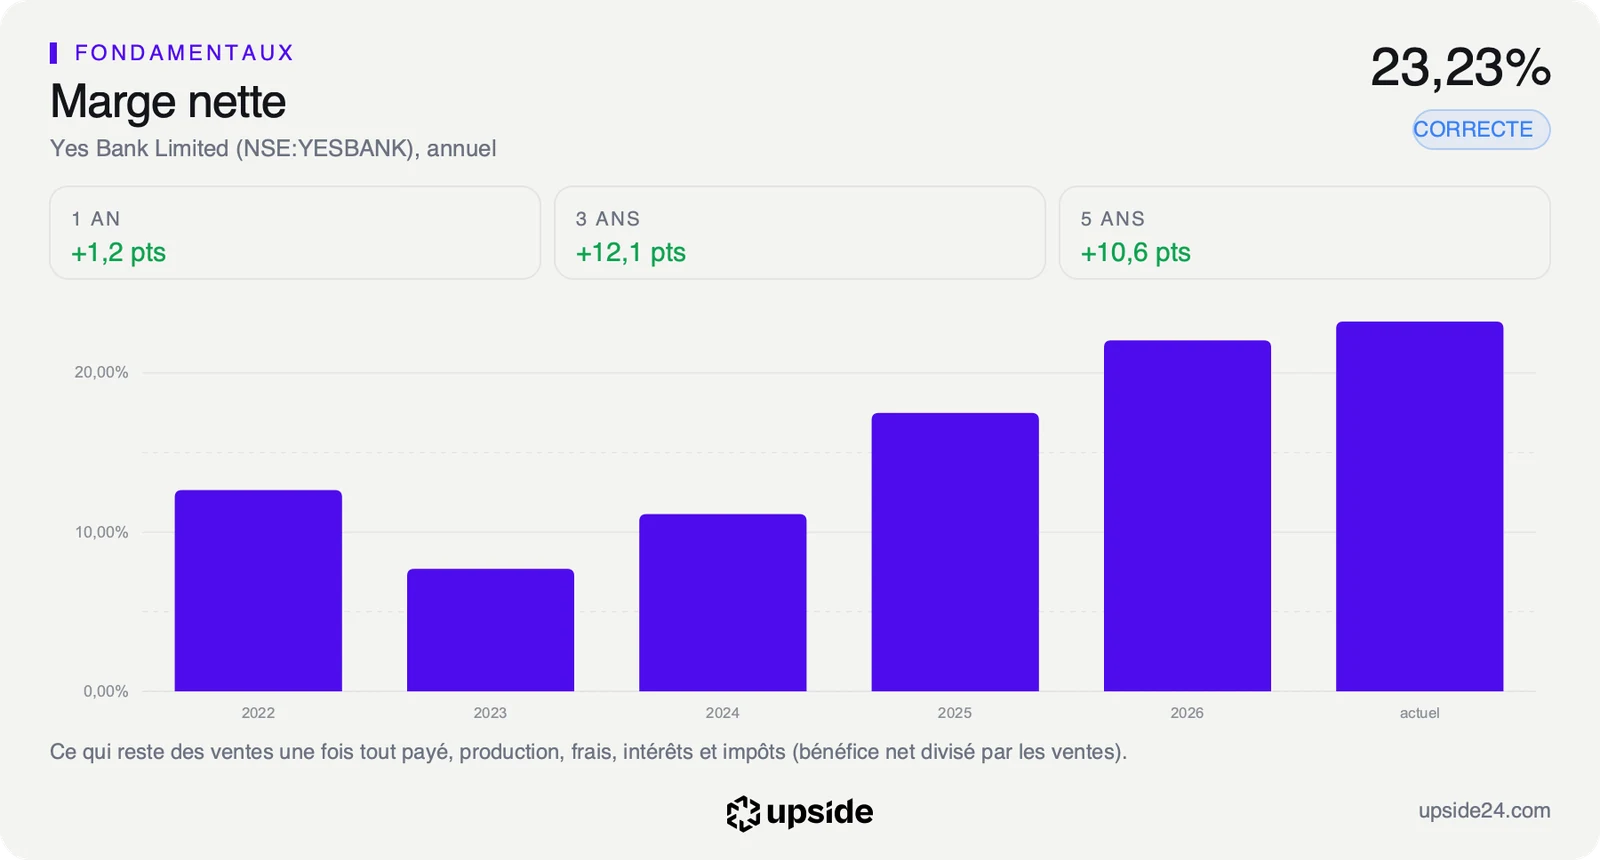
Cette ponction tombe sur une banque moins rentable que ses concurrentes. Sa rentabilité des fonds propres, ce que la banque gagne pour 100 roupies de capital, atteint 8,17% contre 13,14% pour la médiane des 452 banques diversifiées. Sa marge nette, la part des revenus qui reste en bénéfice, ressort à 23,23% contre 29,40% pour ces mêmes banques. Avec moins de bénéfice par roupie de capital, le trou se comble plus lentement.
Les outils de valorisation habituels s'appliquent mal à une banque, car les dépôts des clients y apparaissent comme une dette. Le prix payé pour ses bénéfices reste le meilleur repère. L'action vaut 13,20 fois ses bénéfices des douze derniers mois, contre 10,17 pour la médiane des banques diversifiées. Ce multiple se situe pourtant parmi les plus faibles observés sur cinq ans pour Yes Bank, ce qui la rend bon marché face à son passé mais pas face à ses concurrentes.
Le bénéfice qui sert à ce calcul est celui que l'arrêt peut effacer pour un exercice. La fiche d'Yes Bank donne sa note et la liste de ses concurrents.
Ce que le marché en fait déjà
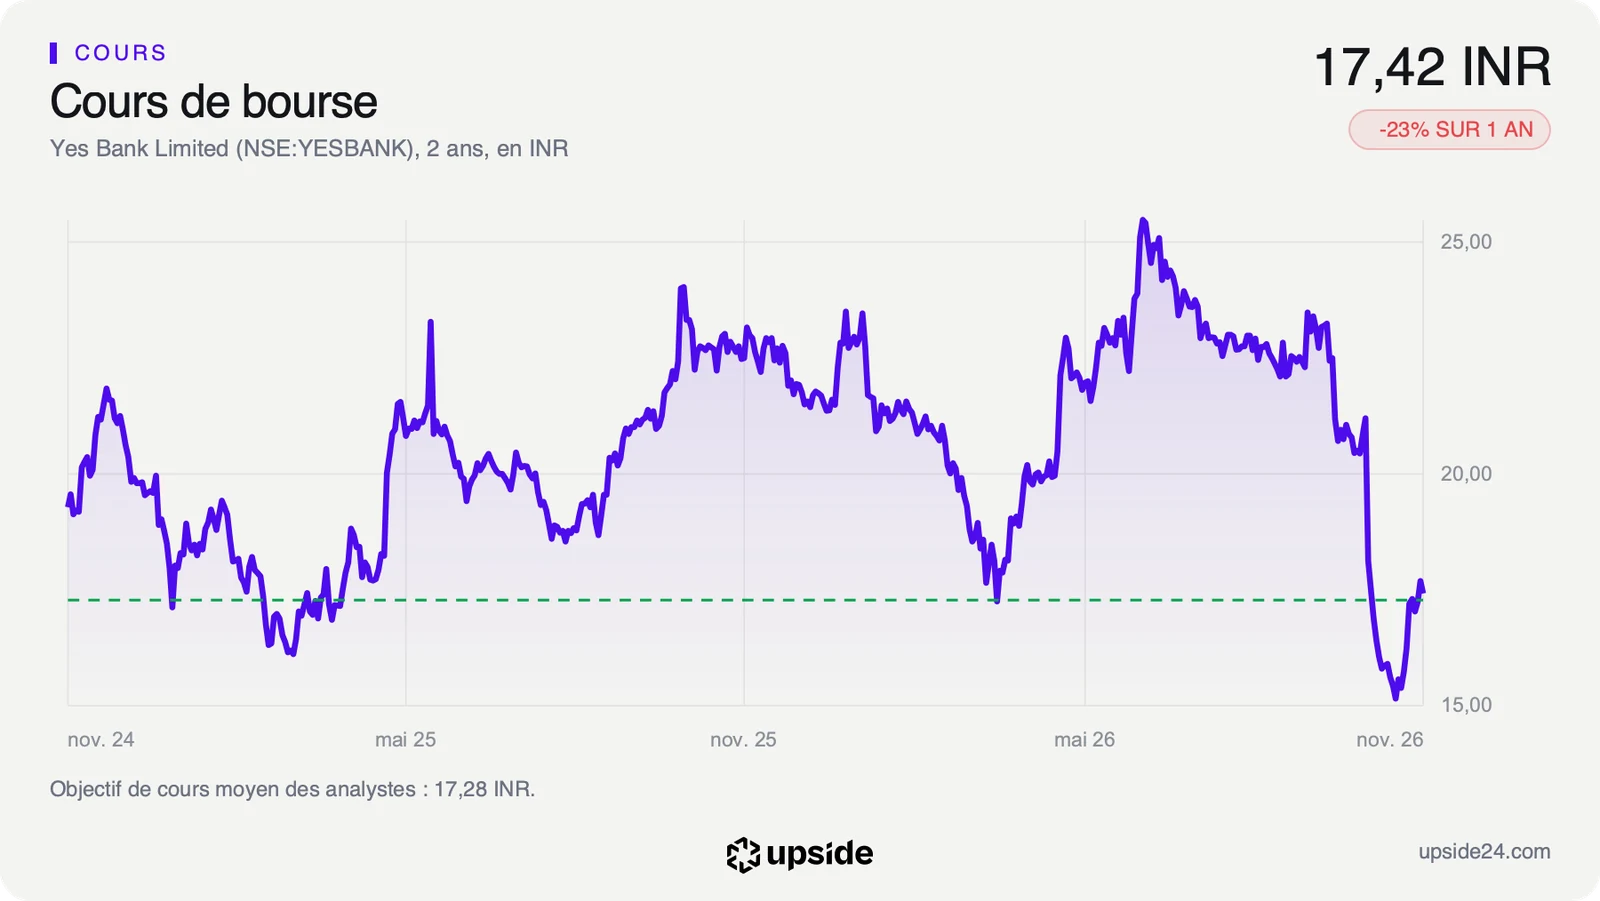
L'action Yes Bank a terminé la séance du vendredi 13 novembre à 17,42 roupies à la Bourse nationale de l'Inde, en baisse de 1,53% sur la journée.
Le vrai choc remonte au 15 octobre, jour de l'arrêt. Le titre a perdu 14,53% en une séance, de 21,20 à 18,12 roupies, sur un volume de près de 7 fois celui de la veille. Il a glissé jusqu'à 15,15 roupies le 30 octobre, son plus bas de clôture depuis, avant de reprendre 14,98% en deux semaines.
La séance du 6 novembre, jour où le représentant des porteurs a saisi la Cour, a vu le titre gagner 5,91% sur un volume plus de deux fois et demie supérieur à celui de la veille.
L'action reste 32,43% sous son plus haut des douze derniers mois, à 25,78 roupies. Elle se traite 17,81% sous sa moyenne des 200 dernières séances, le repère le plus suivi de la tendance de fond. Sur un an, elle recule de 22,51% quand la médiane des banques diversifiées gagne 11,78%.
Sur les 13 analystes qui suivent la valeur, 10 sont négatifs, 2 neutres et 1 positif. Leur objectif de cours moyen, d'environ 17 roupies, se situe à peu près au niveau du dernier cours. Les objectifs individuels vont d'environ 13 à 23 roupies, un écart large qui traduit l'incertitude sur l'issue du litige. Les estimations de bénéfice par action ont été abaissées de 3,12% en 30 jours.
Le rebond de novembre laisse penser que le marché avait d'abord vendu le pire scénario, celui d'une banque contrainte de lever du capital dans l'urgence. Le ratio de fonds propres de catégorie 1 inchangé, annoncé dès le 16 octobre, rend ce scénario moins pressant. Le cours reste néanmoins 17,83% sous son niveau d'avant l'arrêt.
Le point de bascule
La Cour suprême doit d'abord dire si elle examine le recours, puis la banque publiera ses résultats du troisième trimestre vers le 29 janvier 2027, une date encore estimée. Ces comptes devront intégrer l'arrêt ou maintenir la réserve des commissaires aux comptes. Le chiffre à surveiller sera le ratio de fonds propres durs publié après réinscription, que la banque n'a chiffré jusqu'ici qu'en écart d'environ 2,5 points.
Tant que la révision reste pendante, le consensus anticipe une perte comptable de 0,65 roupie par action sur l'exercice en cours. Le bénéfice ajusté de 1,43 roupie reste alors la seule base pour lire un multiple de 13,20 fois les bénéfices, déjà plus élevé que celui des banques comparables.
Si la Cour rejette le recours et que la banque réinscrit les 84,15 milliards de roupies, l'enjeu devient la reconstitution de ses fonds propres. Au rythme d'une rentabilité de 8,17%, cette reconstitution prendrait plusieurs exercices, sauf augmentation de capital qui diluerait les actionnaires actuels. Les intérêts non versés depuis 2020 sur ces coupons de 9% et 9,5% resteraient un second sujet, que ni l'arrêt ni la banque n'ont chiffré.