
Safran (SAF), le motoriste français associé à GE Aerospace dans le moteur LEAP, équipera les 101 Airbus commandés par China Eastern avec 202 moteurs. Mais les près de 13 milliards de dollars relayés par la presse ne sont pas le prix de cette commande, qu'aucune des sociétés n'a publié.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Chiffre d'affaires, visibilité de l'après-vente |
Ce qui a été signé
GE Aerospace a annoncé le 6 novembre, au salon des importations de Shanghai, plus de 12,9 milliards de dollars d'accords de ventes et de services signés en Chine. Le plus important concerne China Eastern, qui a retenu 202 moteurs LEAP-1A pour les 101 avions de la famille A320neo qu'elle a commandés à Airbus en mars, une commande estimée à 15,8 milliards de dollars au prix catalogue par la presse spécialisée.
Le LEAP est fabriqué par CFM International, la coentreprise à parts égales de Safran et de GE Aerospace. C'est le moteur qui propulse une grande partie des avions de ligne des vols court et moyen-courriers, ceux qui relient Paris à Nice, Madrid ou Rome.
L'ensemble comprend aussi 14 moteurs de rechange pour la flotte de China Eastern et un contrat d'entretien de long terme. Ces rechanges se répartissent entre trois modèles de CFM, dont le LEAP-1C du C919, l'avion de ligne chinois, pour lequel il reste le seul moteur disponible. GE y ajoute des fournitures et des réparations pour un atelier d'entretien de Zhuhai, sans préciser la part qui revient à la coentreprise.
Le LEAP-1C donne aussi à Safran une place sur le C919, dont le constructeur COMAC n'a livré que 10 exemplaires de janvier à octobre 2026 malgré plus de 1 000 commandes en attente. Ces chiffres viennent de données du cabinet IBA citées par le South China Morning Post. Le moteur chinois censé remplacer le LEAP sur cet avion reste en développement.
Aucune des sociétés n'a publié le prix des moteurs ni la répartition des 12,9 milliards entre ventes et entretien. Le chiffre de 13 milliards repris par Les Echos est le total de GE en Chine, pas le montant de la commande de China Eastern. Les avions seront livrés de 2028 à 2032, selon le site Air Data News.
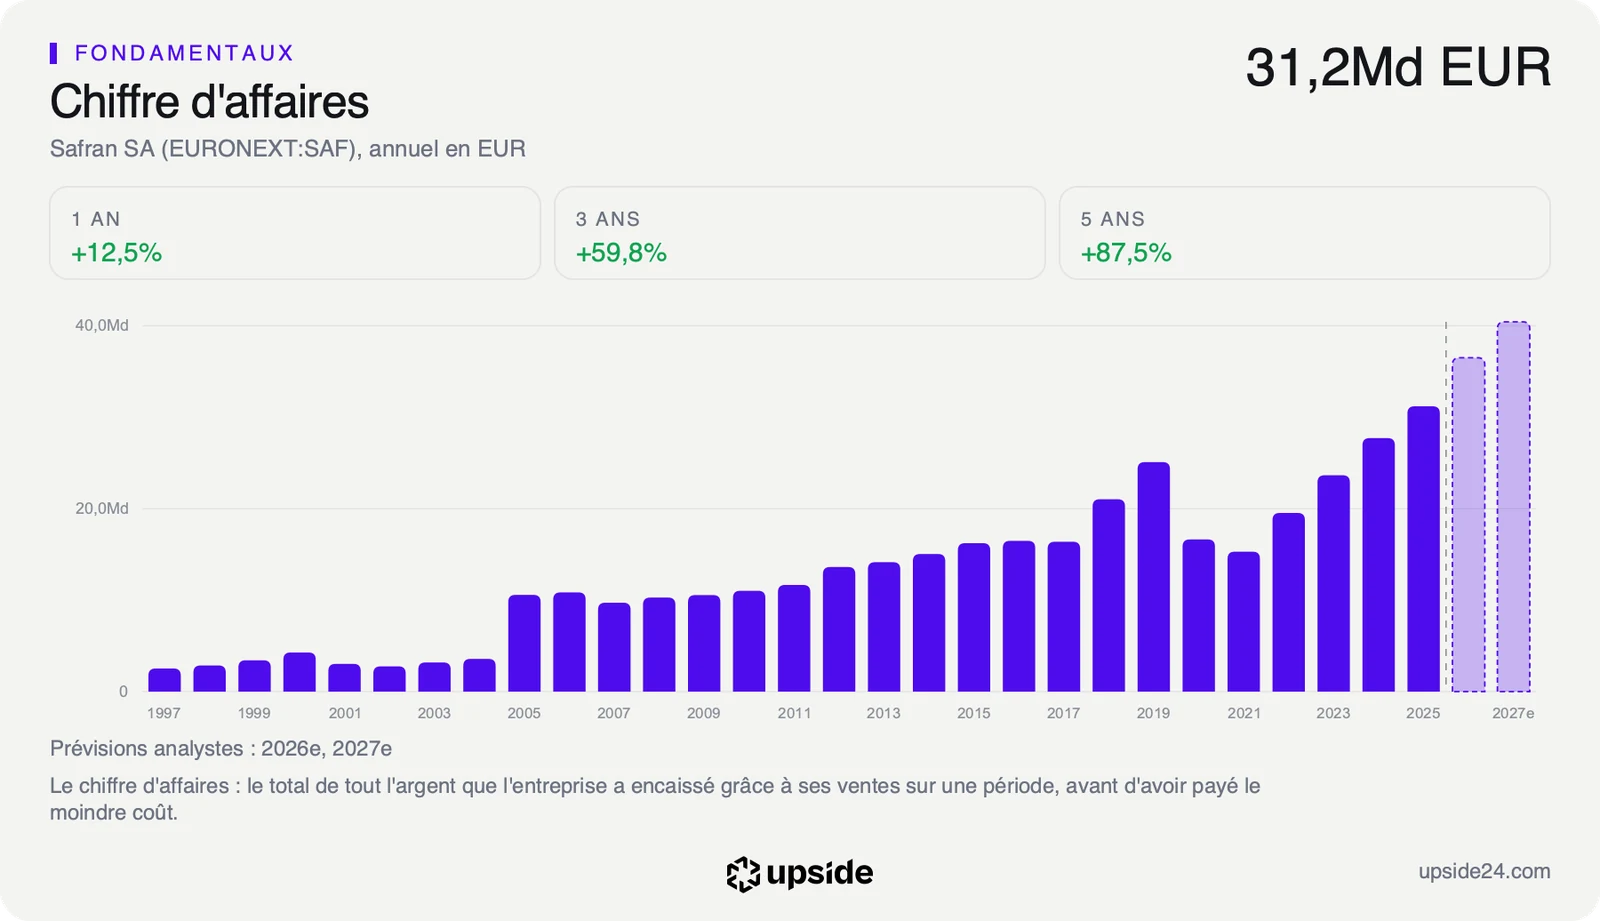
Converti au taux du jour, le total annoncé représente environ 11,7 milliards d'euros. En attribuant à Safran la moitié de cette somme, une hypothèse qui la surestime, sa part pèserait environ deux mois de chiffre d'affaires face aux 33,57 milliards d'euros réalisés sur douze mois à fin juin. Elle serait encaissée sur plusieurs années de livraisons, puis sur des décennies d'entretien.
Ce que le moteur rapporte après sa livraison
Pour un motoriste, la vente du moteur neuf compte moins que les pièces de rechange et l'entretien facturés pendant toute la vie de l'avion, qui font l'essentiel de ses bénéfices. Chaque moteur livré à China Eastern ouvre donc un flux de revenus qui commencera avec les premières livraisons et durera bien après la dernière.
China Eastern exploite déjà 215 avions de la famille A320neo équipés du LEAP. La compagnie a reconduit ce choix plutôt que de passer au moteur concurrent pour sa nouvelle commande, ce qui garde ces appareils dans la base que Safran entretiendra pendant des décennies. Un seul moteur sur toute une flotte simplifie le stock de pièces et la formation des mécaniciens, un argument qui pèse dans ce type de choix.
Cette après-vente donne à Safran une rentabilité rare, avec un ROIC, ce que le groupe gagne pour chaque euro investi dans son activité, de 23,32% contre 5,88% pour la médiane de son sous-secteur aéronautique et défense (211 sociétés). Le groupe gagne donc près de quatre fois plus que la société médiane de son secteur sur chaque euro qu'il engage.
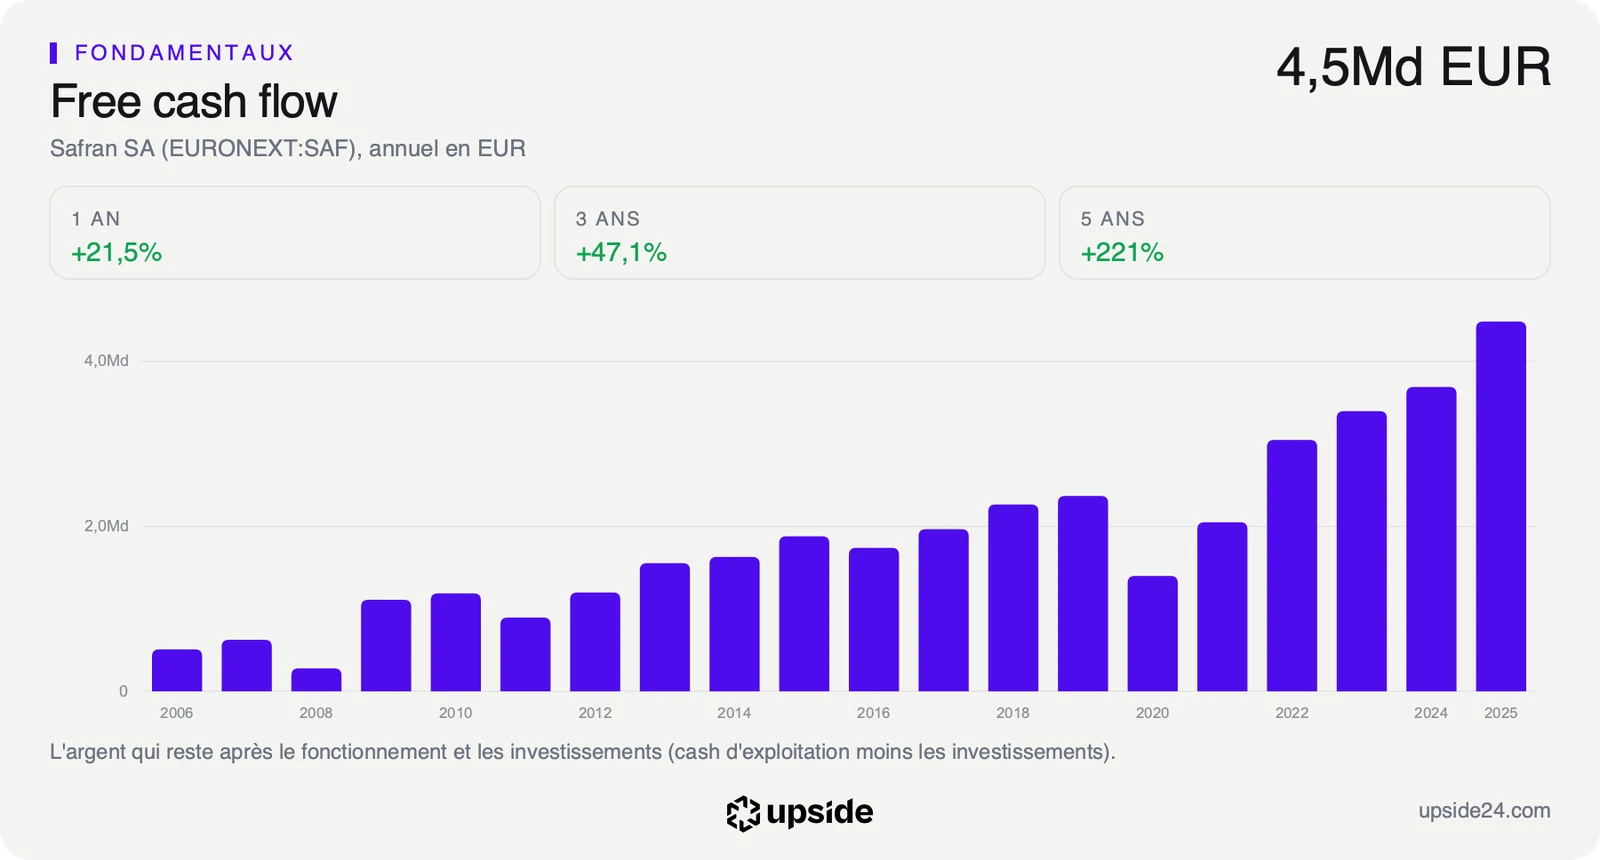
Le free cash flow, l'argent qui reste une fois l'activité et les investissements payés, sert de repère pour lire le prix de l'action. Au cours de clôture du 12 novembre, ce prix suppose une croissance de ce flux d'environ 7,9% par an pendant dix ans. Ce rythme reste inférieur aux 13,4% par an réalisés par le chiffre d'affaires sur cinq ans. Plus l'écart est grand, moins le prix demande au groupe pour être justifié.
Le marché paie l'action 33,53 fois ses bénéfices des douze derniers mois, un PER (le nombre d'années de bénéfices qu'un acheteur paie d'avance) qui reste sous la médiane de son sous-secteur à 39,58 fois. Face à sa propre histoire, ce PER se situe dans les 19% les plus bas de ses cinq dernières années, c'est-à-dire moins cher que 81% du temps.
Une commande dont le prix reste secret ne déplace aucune de ces grandeurs cette année. Elle ajoute des années de visibilité à la branche la plus rentable du groupe, celle des pièces et de l'entretien des moteurs civils. La comparaison avec Airbus, ligne par ligne,.
Ce que le marché en fait déjà
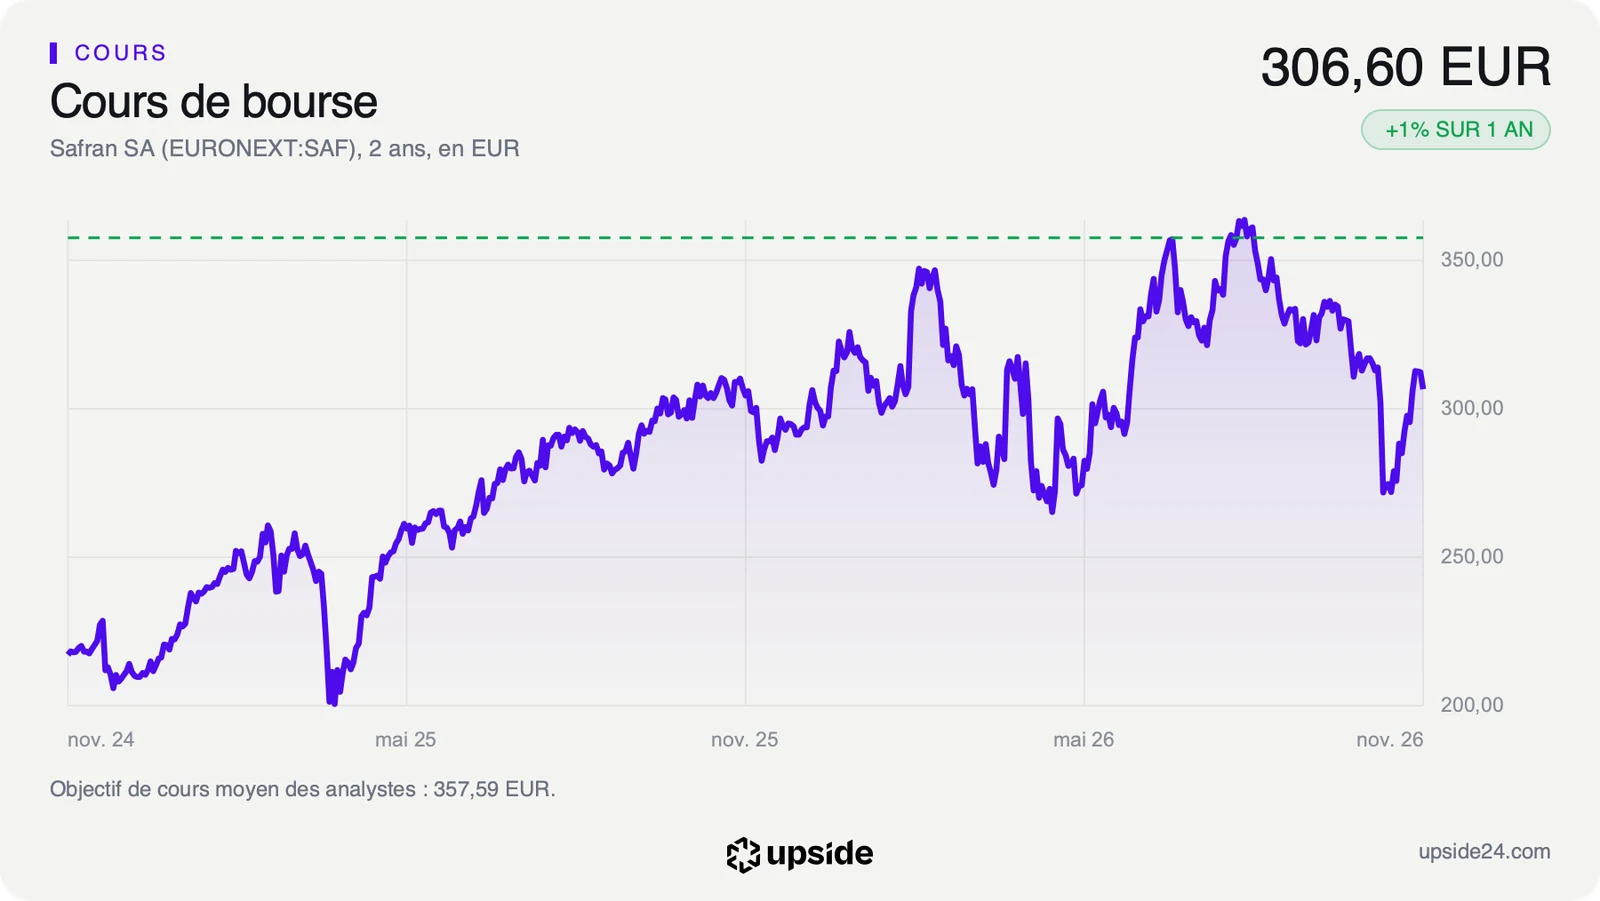
L'action Safran a terminé la séance du vendredi 13 novembre à 306,60 euros. Le jour de l'annonce, le 6 novembre, elle avait reculé de 0,71% à 295,50 euros, sans réaction visible à la commande chinoise.
Le titre a regagné 11,21% depuis le 30 octobre, quand il clôturait à 275,70 euros. Il se remettait alors de la séance du 23 octobre, où le ralentissement des pièces de rechange l'avait fait chuter de 10%, de 302 à 271,80 euros.
L'action reste 16,34% sous son plus haut des douze derniers mois, 366,50 euros atteint le 12 août. Elle gagne 0,72% sur un an et 3,09% depuis le 31 décembre. Son plus bas de la période, 262,60 euros, remonte au 30 avril.
Le cours se tient 2,24% sous sa moyenne des 50 dernières séances et 3,01% sous celle des 200 séances, les deux repères les plus suivis de la tendance. Le rebond de novembre a donc presque refermé l'écart creusé en octobre, quand le titre cotait près de 10% sous ces deux moyennes.
La commande renforce l'après-vente de long terme, quand le marché regarde le rythme des pièces de rechange trimestre après trimestre. C'est ce rythme qui a fait chuter le titre en octobre. Une commande livrée à partir de 2028 ne le modifie pas.
L'indicateur de force relative, qui compare sur une échelle de 0 à 100 l'ampleur des hausses et des baisses récentes, s'établit à 52,27 à la clôture du 12 novembre. Il se tient au milieu de l'échelle, loin de la zone dite de surachat fixée par convention à 70 comme de celle de survente à 30.
Sur les 22 analystes qui suivent la valeur, 16 sont positifs, 6 neutres et aucun n'est négatif. Leur objectif de cours moyen, d'environ 358 euros, se situe environ 17% au-dessus du dernier cours.
Le point de bascule
Le prochain rendez-vous tombe le 9 février 2027, avec les résultats annuels de Safran. Ils diront si les pièces de rechange ont réaccéléré au quatrième trimestre, l'indicateur que le marché suit de plus près depuis octobre. La Chine apporte un second point d'attention, puisque les licences américaines d'exportation de composants aéronautiques vers ce pays ont ralenti cette année selon le South China Morning Post.
Tant que le bénéfice par action de 2026 se rapproche des 10,30 euros attendus par les analystes, en hausse d'environ 36%, un cours qui ne suppose qu'environ 7,9% de croissance annuelle de la trésorerie garde de la marge sur ce que le groupe livre. Les moteurs chinois prolongent alors cette lecture sur toute la durée de leurs livraisons.
Si les analystes continuent d'abaisser ces attentes, déjà réduites de 1,07% en trente jours, le PER anticipé de 30,18 fois deviendrait une prime sur des bénéfices qui n'arrivent pas. Ce multiple, le prix payé pour un euro de bénéfice attendu sur l'exercice, dépasse déjà les 24,08 fois de la médiane de son sous-secteur. Une commande sans prix publié ne suffirait pas à le justifier.