
H&R Real Estate Investment Trust (HR.UN), l'une des plus grandes foncières canadiennes, a vu ses porteurs rejeter le 13 novembre sa vente à GO Residential REIT et à Blackstone. Mais elle reste seule face à 2,36 milliards de dollars canadiens de dette nette.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Forte |
| Horizon | Immédiat |
| Ce que ça touche | Structure de financement, bilan, valorisation |
Ce qui a été rejeté
Les porteurs de parts de H&R REIT ont voté contre le démantèlement de la foncière lors d'une assemblée extraordinaire tenue le vendredi 13 novembre, selon Bloomberg. Le projet, annoncé le 11 août, prévoyait de céder les immeubles d'habitation américains à GO Residential REIT. Le reste du portefeuille devait revenir à un consortium mené par Blackstone, aux côtés de sociétés liées au directeur général Tom Hofstedter.
Le partage avait une logique simple sur le papier. Les logements américains partaient chez un spécialiste du résidentiel. Les entrepôts et les bureaux allaient à un fonds habitué à racheter des sociétés cotées pour les sortir de la Bourse. L'ensemble revenait à démanteler la foncière.
H&R REIT, c'est le propriétaire d'immeubles d'habitation, d'entrepôts et de bureaux au Canada et aux États-Unis, dont les logements américains sont loués sous la marque Lantower Residential.
Le vote sonne comme un désaveu pour le directeur général, qui soutenait l'opération tout en figurant du côté des acheteurs. Les deux grands cabinets de conseil en vote, ISS et Glass Lewis, avaient recommandé de voter contre. GO Residential REIT a confirmé dans un communiqué la fin de l'accord, faute de l'approbation des porteurs de parts de H&R REIT. Son directeur général, Joshua Gotlib, s'y dit déçu de l'issue du vote.
Ni Bloomberg ni le communiqué de GO Residential REIT n'ont publié le détail du décompte des voix. Le résultat complet doit être déposé sur le registre canadien des sociétés cotées. Les porteurs reprochaient surtout au processus de vente le double rôle du dirigeant, à la fois vendeur pour le compte de la foncière et acheteur d'une partie des actifs.
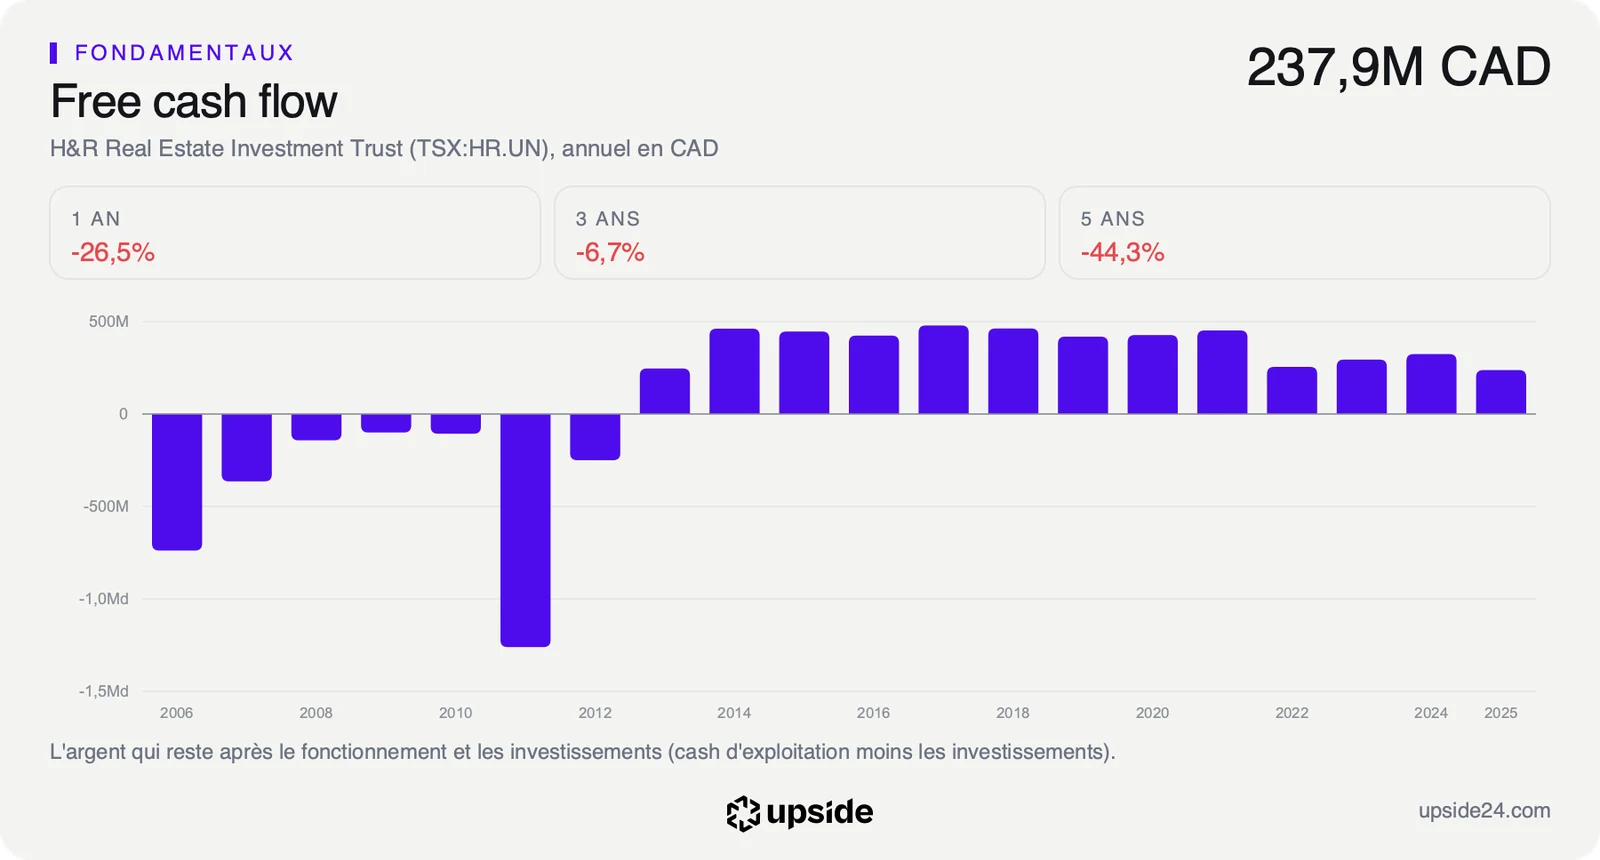
GO Residential REIT réclame en justice une indemnité de rupture de 102,13 millions de dollars canadiens, selon Finimize. Ce litige se joue devant la Cour supérieure de justice de l'Ontario. H&R REIT soutient de son côté qu'aucune somme n'est due au consortium mené par Blackstone. Le montant demandé pèse un peu moins de la moitié du free cash flow annuel de la foncière, l'argent qui reste une fois les loyers encaissés et les dépenses payées, de 230,99 millions de dollars canadiens sur douze mois.
La foncière annonce aussi le rétablissement de sa distribution mensuelle, la reprise des ventes d'immeubles au cas par cas et le renouvellement d'une partie de son conseil, avec la préparation de la succession de Tom Hofstedter.
Ce que la dette impose désormais
Sans acheteur pour l'ensemble, la foncière doit réduire sa dette par ses propres moyens. Le vote touche donc d'abord la structure de financement. Les chiffres qui suivent reposent sur les comptes arrêtés au 30 juin 2026, avant les résultats du troisième trimestre attendus le 16 novembre.
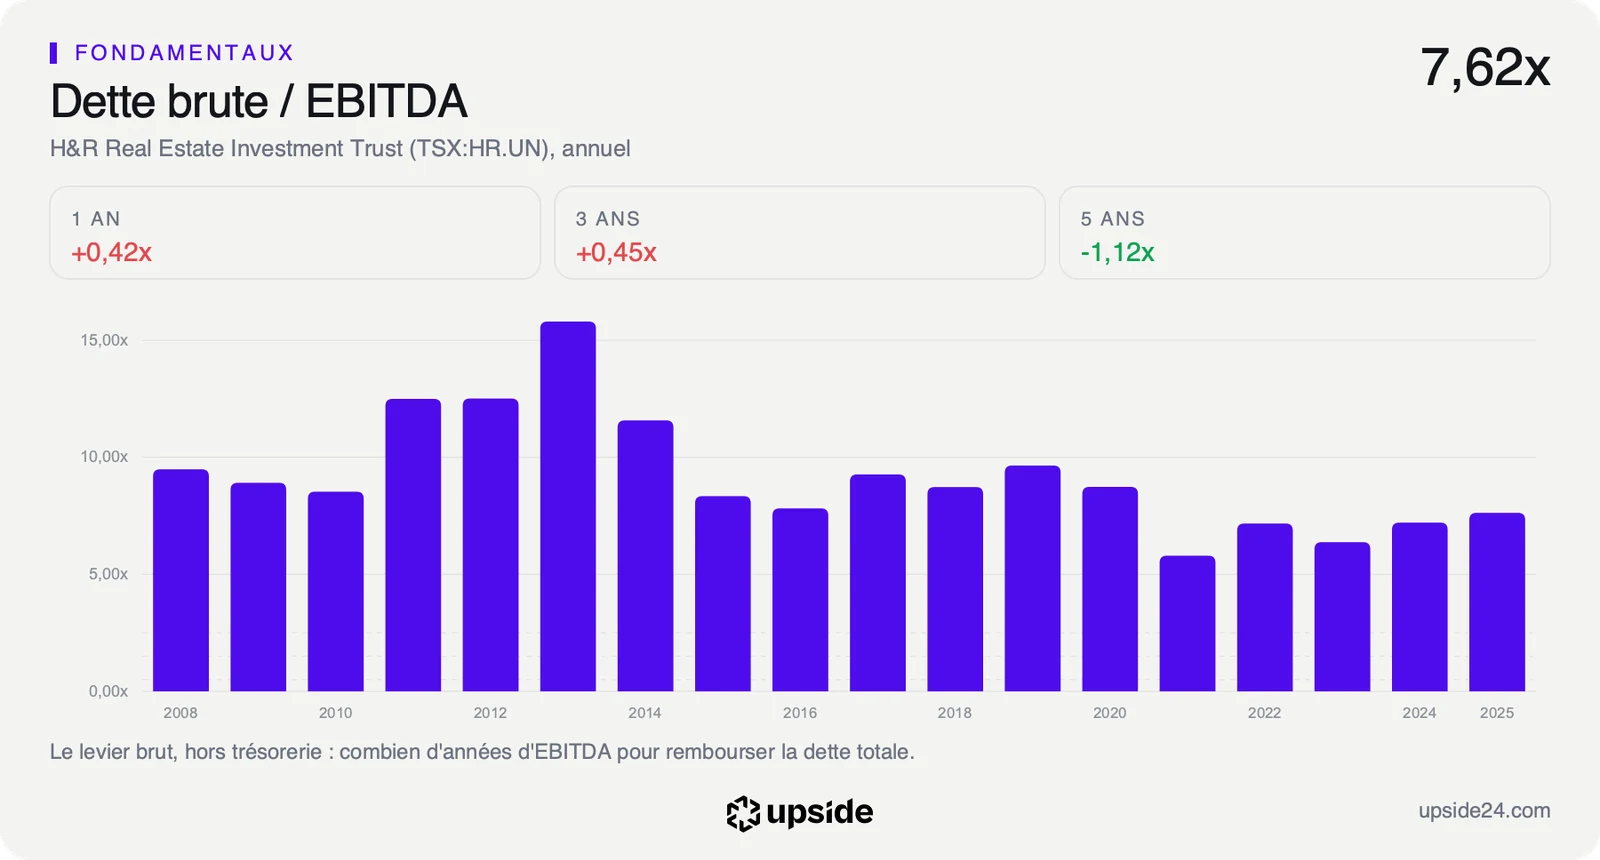
La dette nette atteint 2,36 milliards de dollars canadiens, soit 7,49 fois l'EBITDA, le résultat d'exploitation avant amortissements. Ce levier reste proche de la médiane des 88 foncières diversifiées de son sous-secteur, à 7,96 fois. Il faudrait donc environ sept ans et demi de résultat d'exploitation pour rembourser la dette, un niveau courant dans l'immobilier coté.
Le résultat ne couvre en revanche que 2,57 fois les intérêts payés sur cette dette. La trésorerie n'en couvre que 2,81%, soit moins de 3 dollars disponibles pour 100 dollars dus. La foncière dépend donc de ses loyers et de ses ventes d'immeubles pour faire face à ses échéances.
Ce second chiffre compte davantage que le premier pour une foncière qui doit refinancer ses emprunts au fil de leurs échéances. Chaque prêt renouvelé à un taux plus élevé réduit cette marge. C'est elle qui décide de ce qui reste pour la distribution mensuelle aux porteurs. Le bénéfice comptable dit peu de chose ici, car il intègre les variations de valeur estimées des immeubles, ce qui peut faire apparaître une perte alors que les loyers continuent de rentrer.
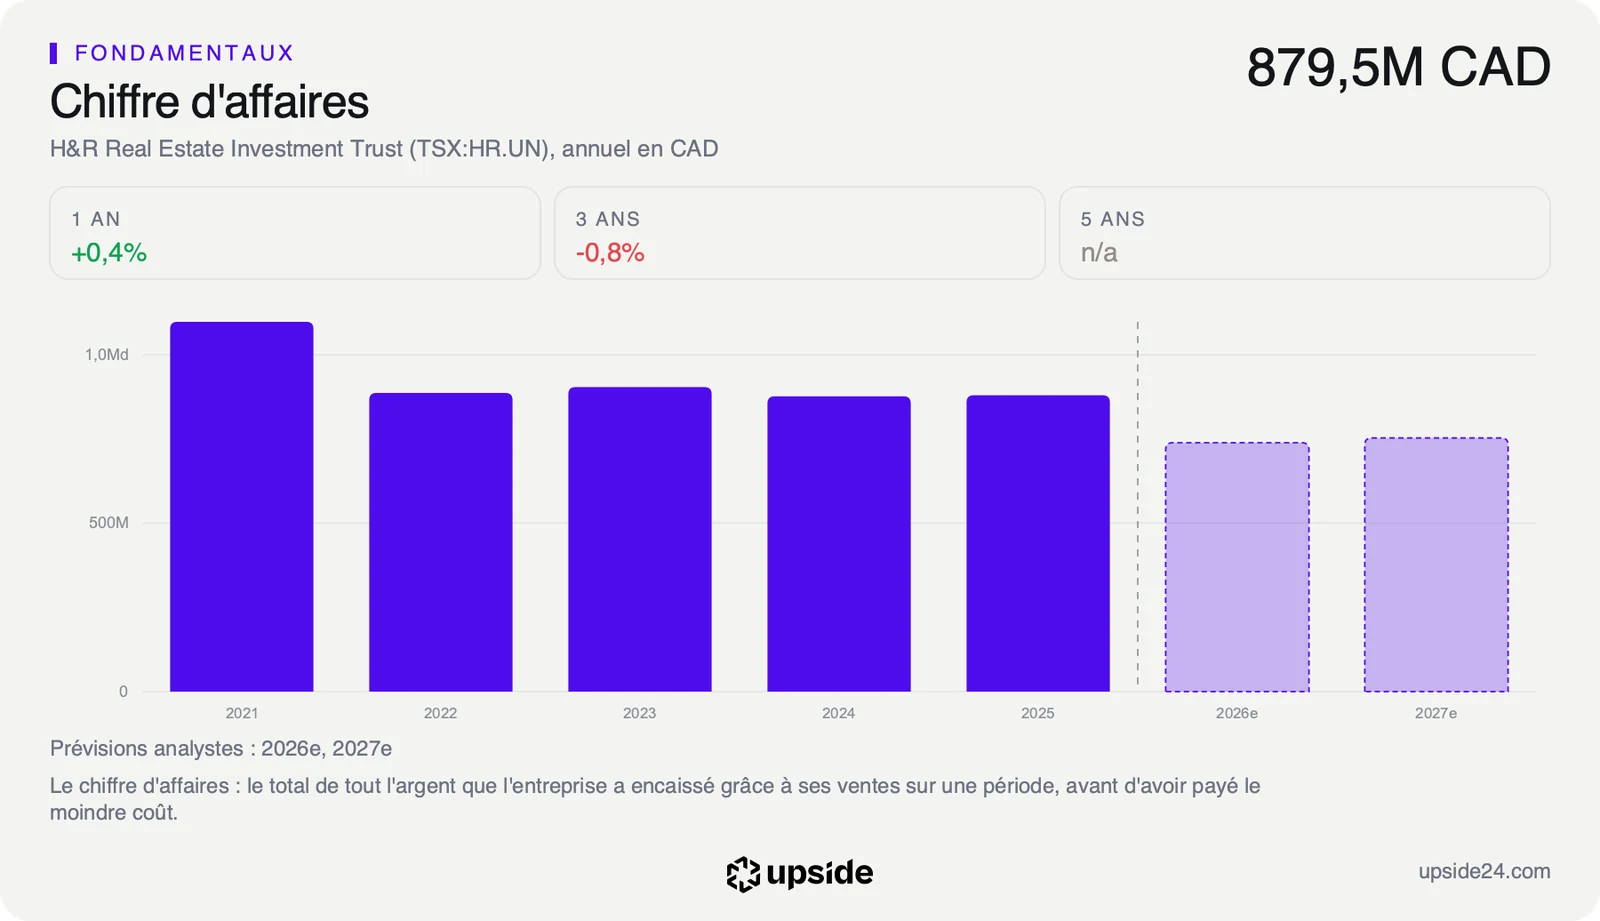
Le free cash flow sert aussi de repère pour lire le prix de la part. Au cours de clôture du 13 novembre, ce prix suppose que ce flux recule d'environ 3% par an pendant dix ans. C'est moins sévère que la tendance réelle des revenus, en baisse de 5,8% par an sur cinq ans, à mesure que la foncière vendait des immeubles.
Chaque vente rapporte de quoi rembourser de la dette mais retire aussi des loyers. Le prix du marché suppose déjà une érosion lente. La fiche de H&R Real Estate Investment Trust donne sa note et la liste de ses concurrents.
Ce que le marché en fait déjà
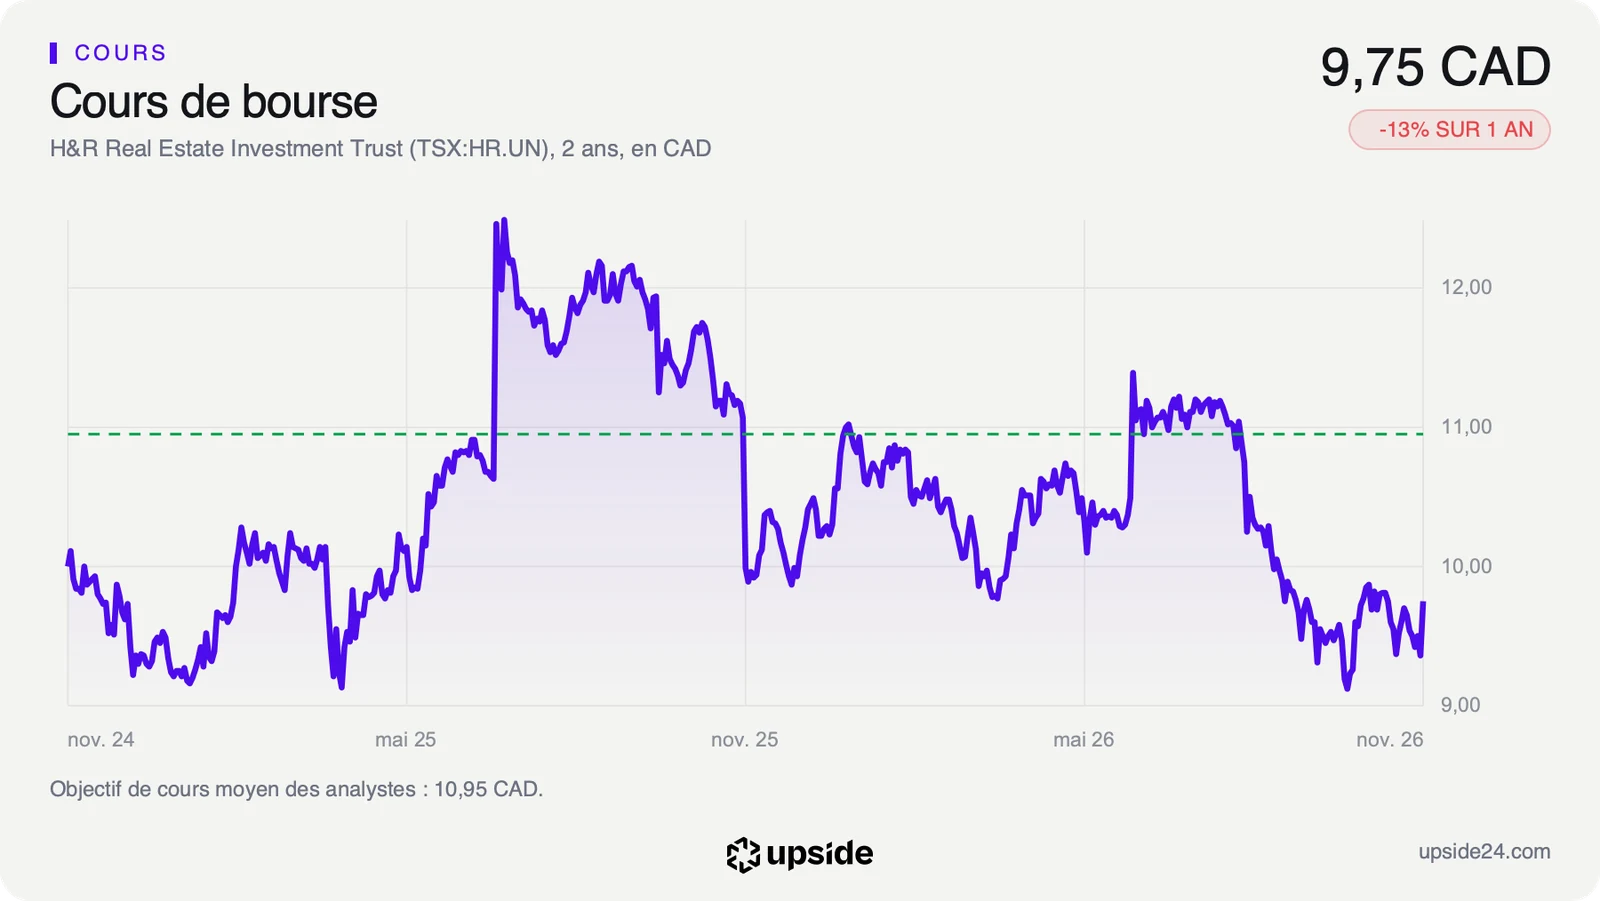
La part H&R REIT a terminé la séance du vendredi 13 novembre à 9,75 dollars canadiens, en hausse de 4,17% sur la veille, après avoir touché 10,05 dollars canadiens en séance. Le marché a ainsi salué le rejet d'une opération qu'il avait mal accueillie dès son annonce.
Le 11 août, jour de l'annonce, la part clôturait à 10,75 dollars canadiens. Elle avait reculé à 10,25 dollars canadiens dès le lendemain, puis glissé jusqu'à 9,12 dollars canadiens le 5 octobre, son plus bas de clôture de l'année. Les porteurs devaient recevoir une partie de leur paiement en parts de GO Residential REIT, dont le cours a lui-même chuté depuis janvier.
La part reste 16,24% sous son plus haut des douze derniers mois, à 11,64 dollars canadiens. Elle se traite 5,56% sous sa moyenne des 200 dernières séances, le repère le plus suivi de la tendance de fond. La part cotait 10,23 dollars canadiens au 31 décembre. Son plus haut de clôture de l'année, à 11,39 dollars canadiens, remonte au 11 juin, deux mois avant l'annonce de l'opération.
Sur les 5 analystes qui suivent la valeur, 2 sont positifs, 3 neutres et aucun n'est négatif. Leur objectif de cours moyen, d'environ 11 dollars canadiens, se situe environ 12% au-dessus du dernier cours.
La hausse du jour de vote dit surtout que le marché préfère une foncière cotée, endettée mais maîtresse de ses ventes, à une sortie de Bourse payée en partie en parts d'une autre société dont le cours baissait. Cette préférence reste à confirmer par les chiffres du troisième trimestre, attendus trois jours plus tard.
Le point de bascule
Le premier rendez-vous tombe dès le lundi 16 novembre, avec les résultats du troisième trimestre. Ils donneront le niveau de la dette à fin septembre et les premières indications sur le calendrier des ventes d'immeubles. Le nom du successeur de Tom Hofstedter sera le second repère.
Tant que la dette nette reste proche de 2,36 milliards de dollars canadiens et que le résultat couvre à peine 2,57 fois les intérêts, la part se traite comme celle d'une foncière en recul. Son prix suppose déjà un free cash flow en baisse d'environ 3% par an. La distribution mensuelle dépend des loyers qui restent après chaque vente.
Si les cessions réduisent la dette sans entamer les 230,99 millions de dollars canadiens de free cash flow annuel, le levier de 7,49 fois l'EBITDA passerait sous la médiane des foncières diversifiées. Une issue défavorable du litige avec GO Residential REIT amputerait en revanche près de la moitié de ce flux.