
Uber Technologies (UBER) détient désormais 66,56% du capital de l'allemand Delivery Hero au terme de son offre publique d'achat à 41,50 euros par action. Mais la facture de 14,8 milliards de dollars se règle en trésorerie et en dette nouvelle, sur un bilan que le marché regarde de près.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Forte |
| Horizon | Structurel |
| Ce que ça touche | Structure de financement, Bilan, Croissance |
Ce qu'Uber a obtenu
Uber détient 66,56% de Delivery Hero à l'issue de la période d'acceptation de son offre, close le 5 novembre, selon ses propres chiffres repris par l'agence dpa-AFX le 10 novembre. L'offre publique d'achat proposait 41,50 euros par action en numéraire aux actionnaires du groupe berlinois. Une période supplémentaire leur permet encore d'apporter leurs titres jusqu'au 24 novembre.
Uber, c'est l'application qui commande une voiture avec chauffeur et qui fait livrer un repas en quelques minutes avec Uber Eats. Delivery Hero, maison mère de Foodora, fait ce même métier de livraison en Asie et en Europe du Sud ainsi que dans la péninsule Arabique et en Afrique. Le groupe a cédé ses activités allemandes à Just Eat Takeaway.
Avant l'offre, Uber détenait déjà environ 24,77% du capital et une exposition de 11,74% par des produits dérivés, selon son annonce du 16 juillet à la SEC, le gendarme boursier américain. Le fonds Prosus s'était engagé à apporter ses 17% environ, ce qui portait déjà Uber au-delà de la moitié du capital.
L'opération valorise Delivery Hero à 14,8 milliards de dollars pour la totalité de ses titres. Ce montant tombe à 13,7 milliards une fois retirés ceux qu'Uber possédait déjà. Ces 13,7 milliards représentent un peu plus d'un an des 10,42 milliards de dollars de trésorerie disponible qu'Uber dégage sur 12 mois. Pour les payer, le groupe a obtenu un prêt relais d'environ 14 milliards d'euros, un crédit d'attente remplacé ensuite par des emprunts plus longs.
Uber reprend 50 marchés qui ont totalisé 42 milliards de dollars de commandes en 2025, sur 236 milliards pour les deux groupes réunis. Il revend 14 autres marchés à SSW Partners pour environ 1,6 milliard. L'opération n'est pas bouclée puisque les autorités de la concurrence doivent encore l'autoriser, ce qu'Uber attend au second semestre 2027.
Ce que le bilan peut absorber
L'achat se lit dans le bilan d'Uber, parce qu'il se paie en trésorerie et en dette plutôt qu'en actions nouvelles. La dette nette, c'est-à-dire la dette moins la trésorerie, ne pèse aujourd'hui que 0,58 fois l'EBITDA, le profit d'exploitation avant amortissements. La médiane des 34 sociétés de son sous-secteur du transport de personnes ressort à 2,87 fois, soit environ cinq fois plus d'endettement que chez Uber.
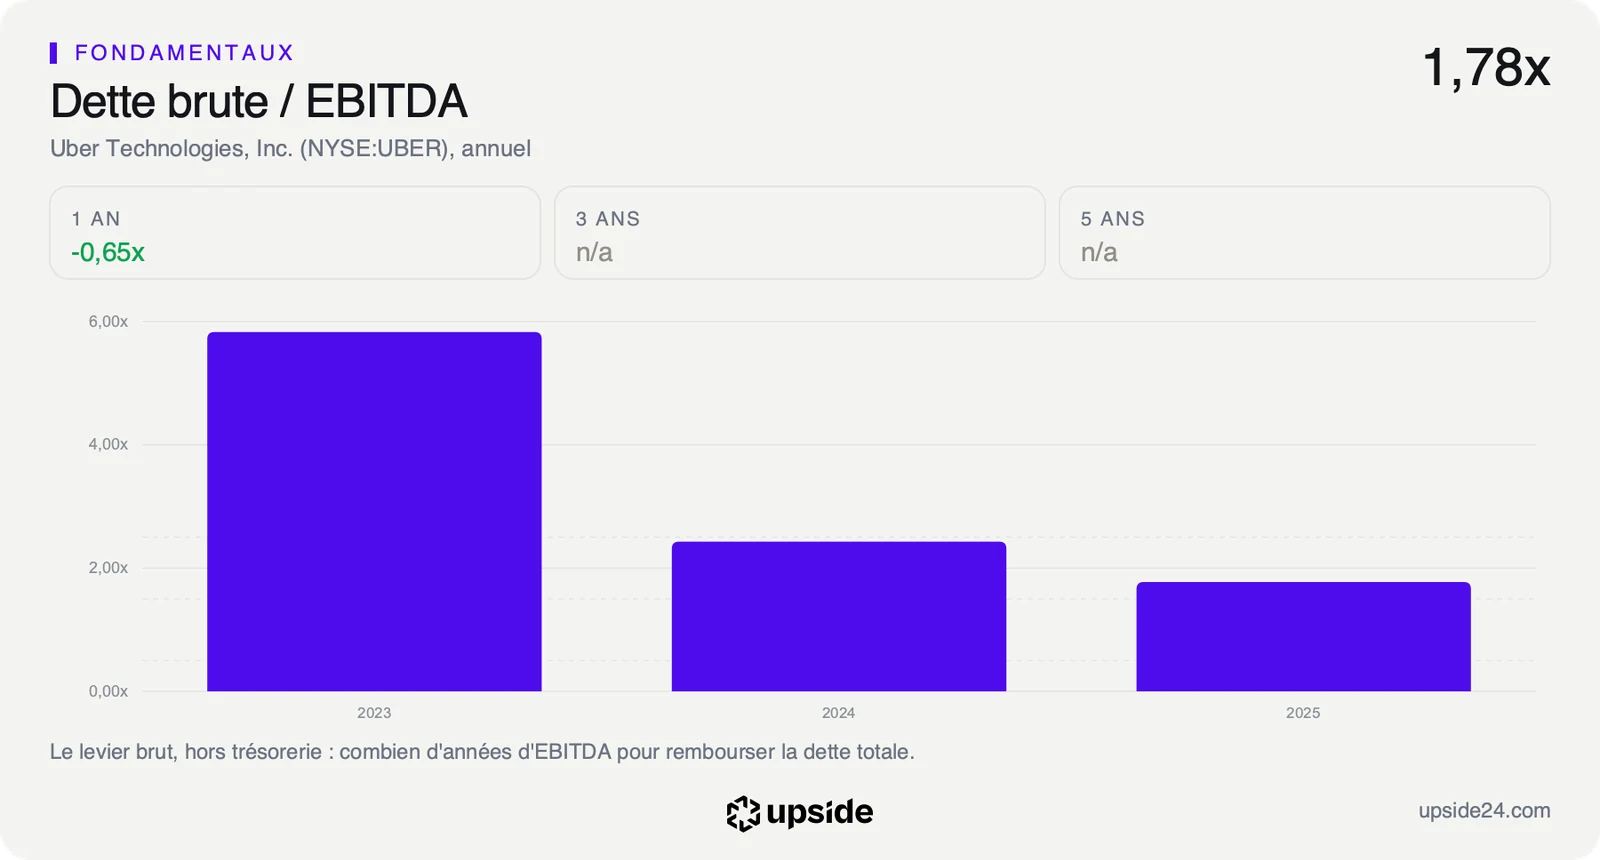
Le groupe s'est engagé à garder un levier brut sous 2 fois après l'opération, c'est-à-dire une dette totale inférieure à deux années de profit d'exploitation. Ce ratio valait 1,78 fois à la fin de 2025, ce qui laisse peu de place pour une dette nouvelle sans réduire celle qui existe ou sans ajouter les profits de Delivery Hero.
Les intérêts de la dette actuelle sont couverts 14,01 fois par le résultat d'exploitation, ce qui signifie qu'Uber gagne 14 dollars pour chaque dollar d'intérêts versé. Cette marge permet d'absorber un prêt relais de 14 milliards d'euros sans mettre en danger le paiement des intérêts. Elle se réduira mécaniquement une fois la dette tirée.
Le choix de la dette plutôt que d'actions nouvelles a une contrepartie claire pour l'actionnaire. Payer en titres aurait dilué la part de chacun dans les bénéfices futurs d'Uber, alors qu'un emprunt la préserve mais engage la trésorerie des prochaines années au remboursement. C'est ce qui place la capacité d'Uber à générer de l'argent au centre du dossier, bien plus que le prix payé par action de Delivery Hero.
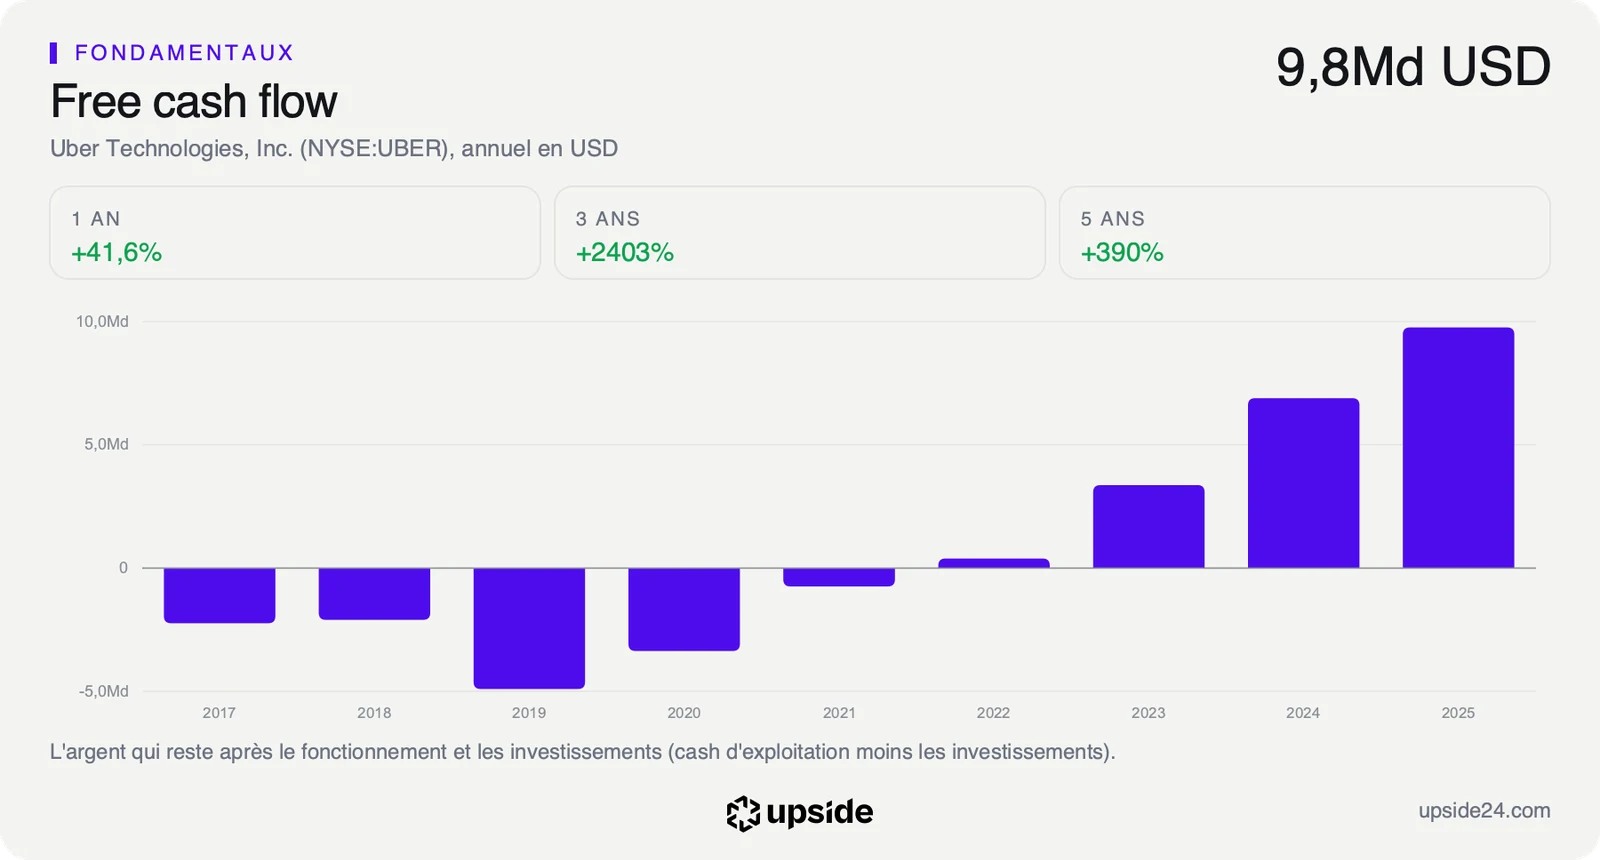
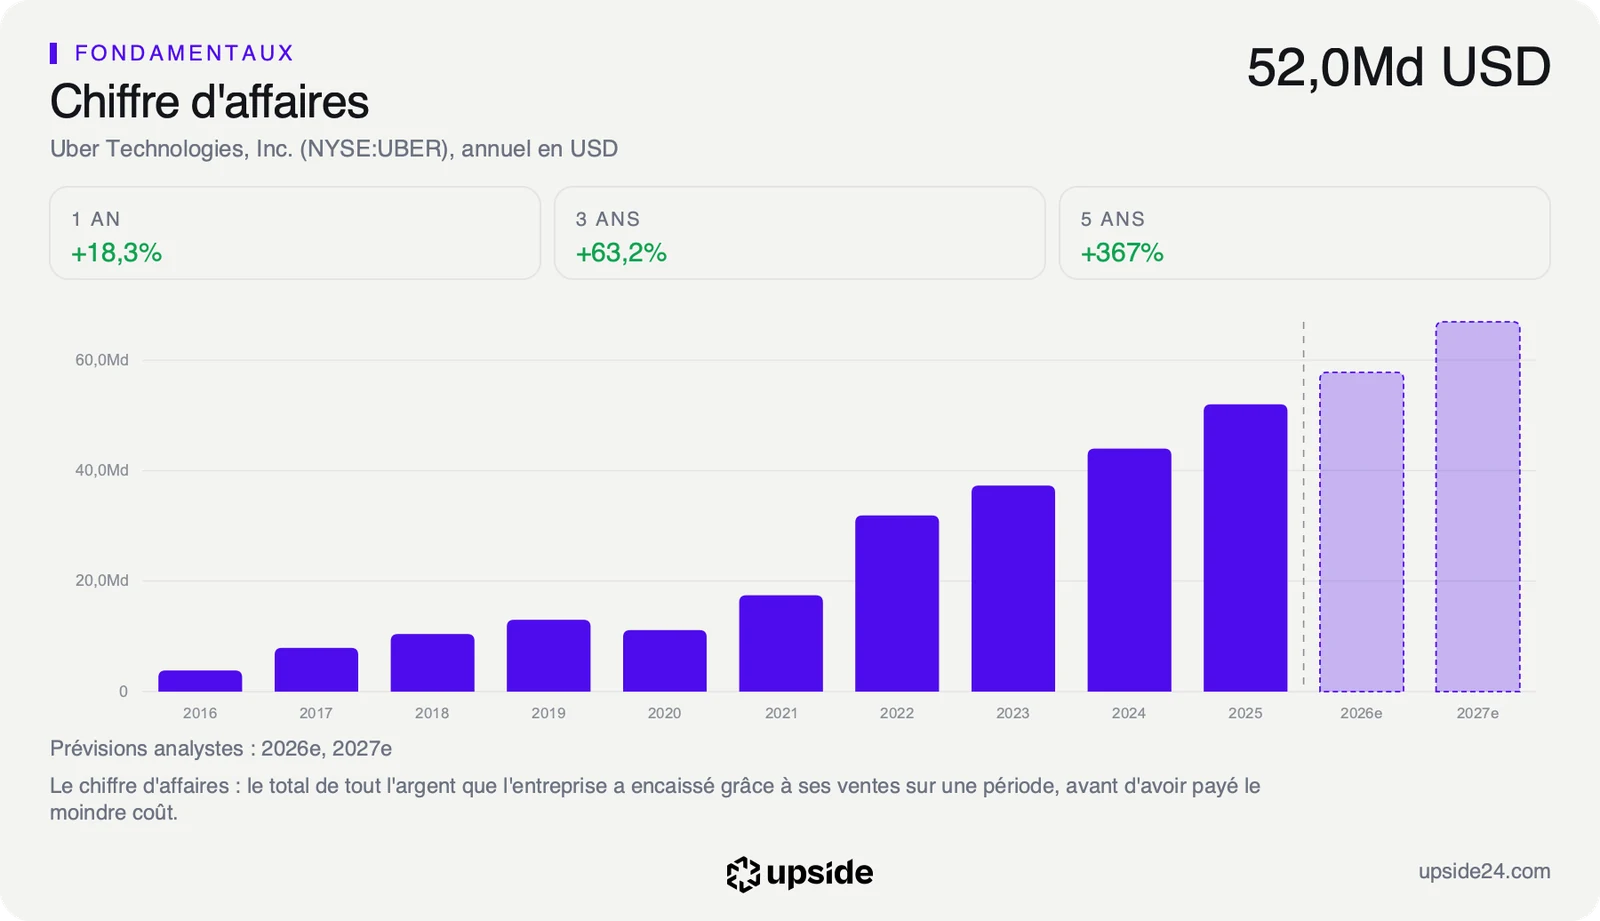
Le free cash flow, l'argent qui reste une fois payées les dépenses courantes et les investissements, devient alors la grandeur à suivre. Au cours de clôture du 10 novembre, le prix de l'action suppose une croissance du free cash flow proche de zéro pendant 10 ans. Le chiffre d'affaires d'Uber a pourtant progressé de 36,10% par an sur les 5 dernières années.
Le marché paie donc Uber comme un groupe dont la trésorerie disponible cesserait de grandir, au moment où il achète un relais de croissance dans la livraison. La fiche d'Uber donne sa note et la liste de ses concurrents.
Ce que le marché en fait déjà
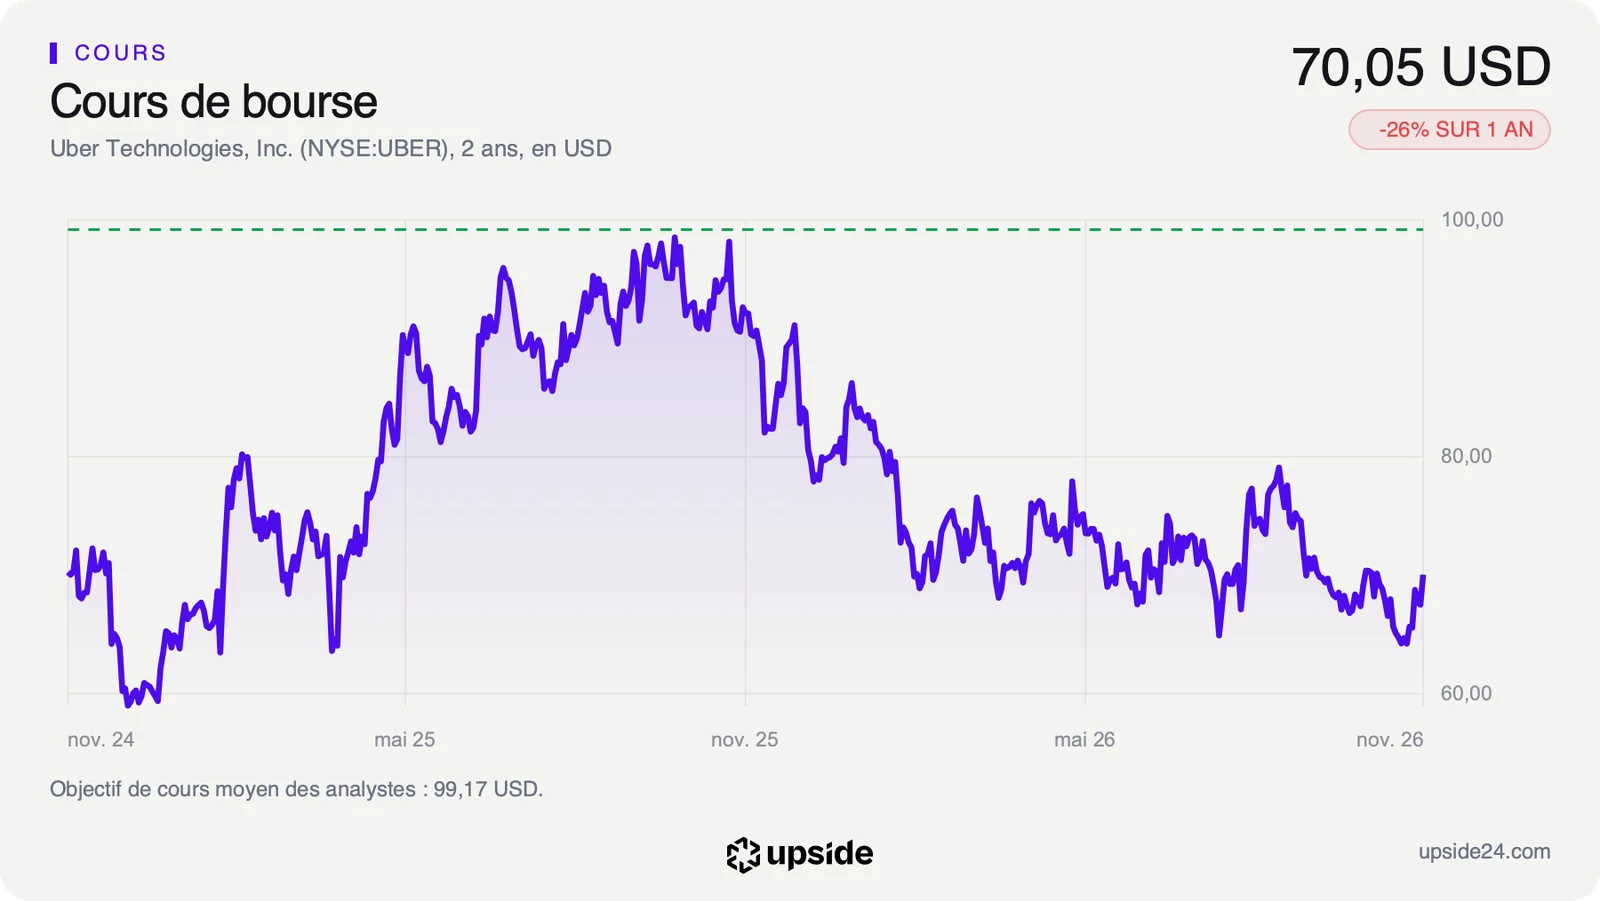
L'action Uber a clôturé à 70,05 dollars le mardi 10 novembre à New York, en recul de 1,57% sur la veille, le jour où l'agence dpa-AFX a relayé le résultat de l'offre. Elle a perdu 25,56% en un an depuis une clôture à 94,10 dollars le 10 novembre 2025. Le titre reste 26,40% sous son plus haut annuel de 95,18 dollars et évolue 3,89% sous sa moyenne des 200 dernières séances, le prix moyen payé sur environ 10 mois de Bourse.
Le PER rapporte le cours au bénéfice annuel et dit combien d'années de bénéfice coûte une action. Il atteint 41,54 fois chez Uber contre 12,56 pour la médiane de son sous-secteur, mais ce chiffre est gonflé par un effet d'impôt. Le trimestre clos fin septembre 2025 portait un produit fiscal de 4,05 milliards de dollars, qui avait porté le bénéfice net à 6,63 milliards contre 512 millions un an plus tard.
Sur les bénéfices attendus par les analystes, le multiple tombe à 20,68 fois contre 22,89 pour la même médiane, soit un léger rabais face à ses concurrents. Sur les 5 dernières années, l'action ne s'est payée moins cher qu'aujourd'hui qu'environ 20% du temps, ce qui place le titre dans le bas de sa propre histoire. L'indice de force relative, qui mesure la vitesse des derniers mouvements sur une échelle de 0 à 100, se tient à 58,50, un niveau neutre.
Sur les 51 analystes qui suivent la valeur, 42 sont positifs, 8 neutres et 1 négatif. Leur objectif moyen ressort à environ 99 dollars, soit un potentiel d'environ 42%. La cible la plus basse, 70 dollars, coïncide avec le cours actuel et la plus haute atteint 150 dollars, un écart qui montre des lectures très différentes de ce que vaut le groupe une fois Delivery Hero intégré.
Le point de bascule
La période d'acceptation supplémentaire se termine le 24 novembre et fixera la part définitive d'Uber dans Delivery Hero. Les comptes annuels d'Uber, attendus vers le 2 février 2027 selon une date encore estimée, montreront ensuite comment le groupe finance l'opération et ce qu'il garde pour ses rachats d'actions. Le feu vert des autorités de la concurrence, attendu au second semestre 2027, conditionne l'entrée des comptes de Delivery Hero dans ceux d'Uber.
Les analystes attendent un free cash flow d'environ 13 milliards de dollars en 2027, contre 10,42 milliards sur les 12 derniers mois. C'est cette progression qui doit absorber la dette nouvelle sans dépasser le levier brut de 2 fois promis par la direction.
Tant que le free cash flow progresse vers ces 13 milliards et que le levier brut reste sous 2 fois, l'achat de Delivery Hero ajoute un relais de croissance à un groupe que le marché paie comme s'il ne grandissait plus.
Si le free cash flow stagne autour de 10 milliards ou que la dette pousse le levier brut au-dessus de 2 fois, le bilan qui rend l'opération possible deviendra la principale faiblesse du dossier.