
Uber Technologies (UBER), le géant américain de la mobilité à la demande, retire environ 3 300 postes, soit un dixième de son effectif salarié, sa plus large coupe depuis mai 2020. Mais l'entreprise qui coupe n'est pas une entreprise qui perd des clients : son chiffre d'affaires progresse encore de 12,17% sur un an.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Structure de coûts, rentabilité |
Ce qui a été annoncé
Bloomberg, Reuters et le Financial Times ont rapporté le 2 septembre la suppression d'environ 3 300 postes, soit 10% des effectifs mondiaux du groupe. L'objectif affiché est de retirer des échelons hiérarchiques, de fusionner des équipes et de réduire les coûts. Il s'agit du plan le plus large depuis mai 2020.
Uber, c'est l'application qui fait venir une voiture en quelques minutes depuis un téléphone, et aussi celle qui livre des repas à domicile : deux places de marché qui mettent en relation quelqu'un qui veut un service et quelqu'un d'indépendant qui le fournit. L'entreprise ne possède ni les voitures ni les cuisines, et c'est ce qui rend le chiffre de cette coupe moins spectaculaire qu'il n'en a l'air.
Le groupe employait en effet 34 000 salariés à sa dernière publication, un effectif qui ne compte ni les chauffeurs ni les coursiers. La coupe porte sur le siège et l'encadrement, pas sur la flotte qui produit les courses : personne ne cessera de trouver une voiture parce qu'Uber a supprimé un échelon hiérarchique.
Une précision de vocabulaire, parce qu'elle change la lecture : « retirer des échelons hiérarchiques » ne veut pas dire fermer une activité. Cela veut dire supprimer des niveaux de management entre celui qui décide et celui qui exécute, et fusionner des équipes qui faisaient deux fois le même travail. Ce type de coupe touche les frais de siège, pas le coût d'une course : la ligne visée est celle des charges de structure, la seule qu'un organigramme commande directement.
Ce que ces dépêches ne disent pas compte autant que ce qu'elles annoncent. Aucune économie annuelle n'est chiffrée, aucun calendrier n'est publié, et le montant de la charge de restructuration qui viendra en déduction du résultat reste inconnu. Pour donner l'échelle du terrain visé : les frais commerciaux et administratifs du groupe pèsent 2,45 milliards de dollars sur le seul trimestre clos le 30 juin. Les prochains résultats, le 3 novembre, seront la première occasion de chiffrer le plan.
Ce que le prix incorpore déjà
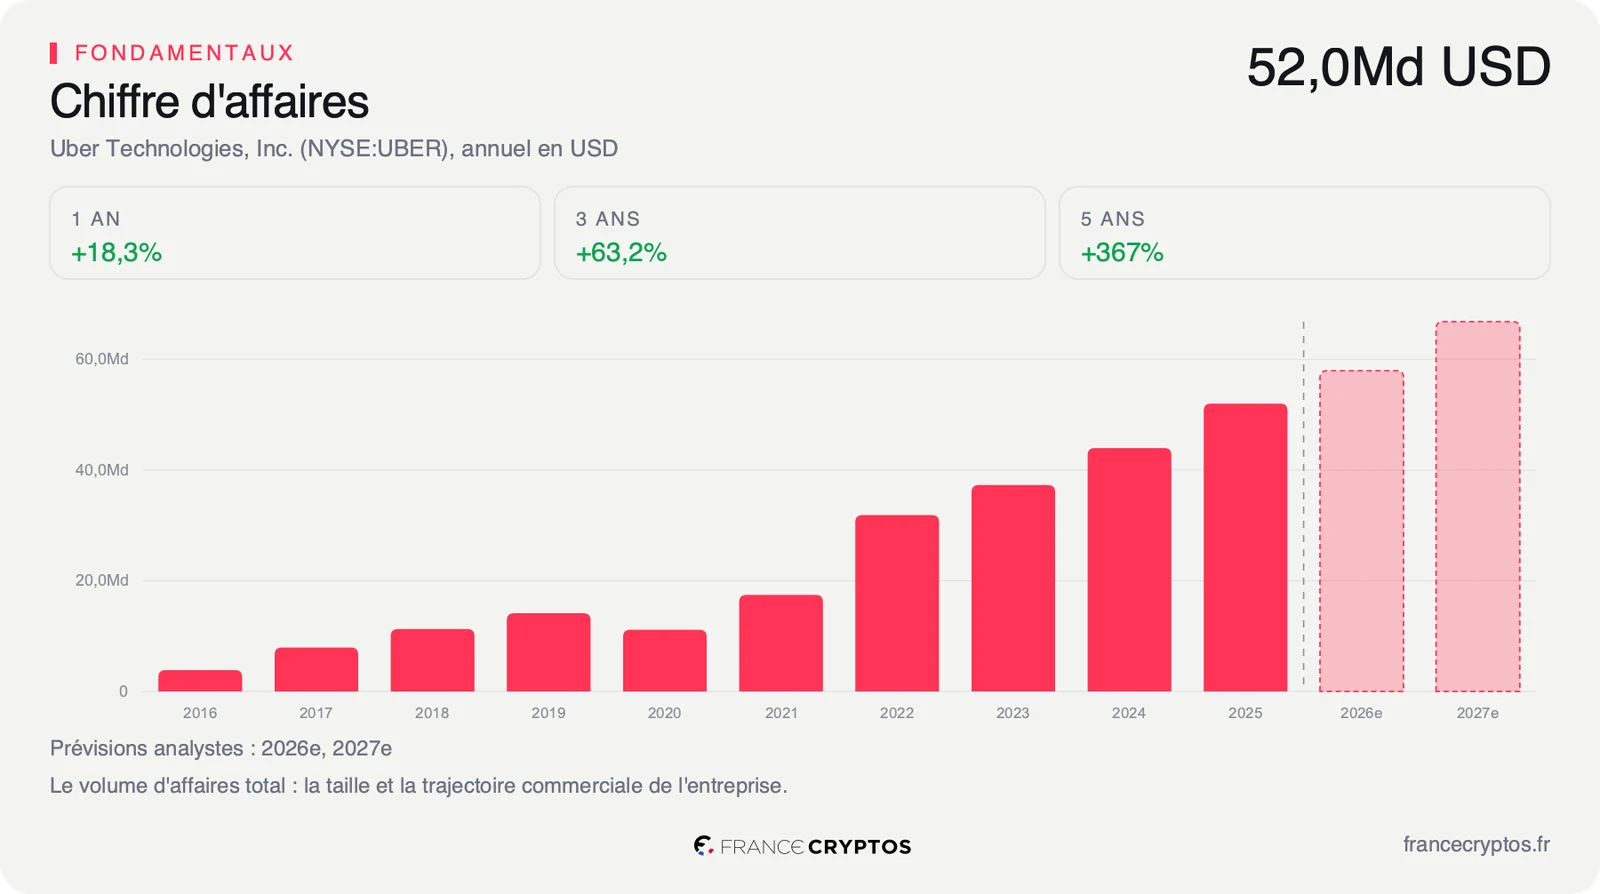
Ce qu'un plan de suppression de postes déplace, c'est la base de coûts, et rien d'autre tant que l'activité tient. Ici elle tient : le chiffre d'affaires a progressé de 63,18% sur trois ans, et encore de 12,17% sur le dernier trimestre clos face au même trimestre un an plus tôt. La coupe ne répond donc pas à une demande qui se dérobe, elle répond à une organisation devenue lourde.
Le levier existe, mais il part de haut, et c'est une nuance décisive. La marge nette ressort déjà à 17,34%, contre 10,34% pour la médiane de son secteur : sur chaque dollar facturé, Uber conserve près de sept centimes de plus que son concurrent médian. Le groupe ne rattrape pas un retard de rentabilité, il creuse une avance. C'est ce qui tient l'intensité en modérée plutôt qu'en forte, faute d'économie chiffrée à opposer à de tels niveaux.
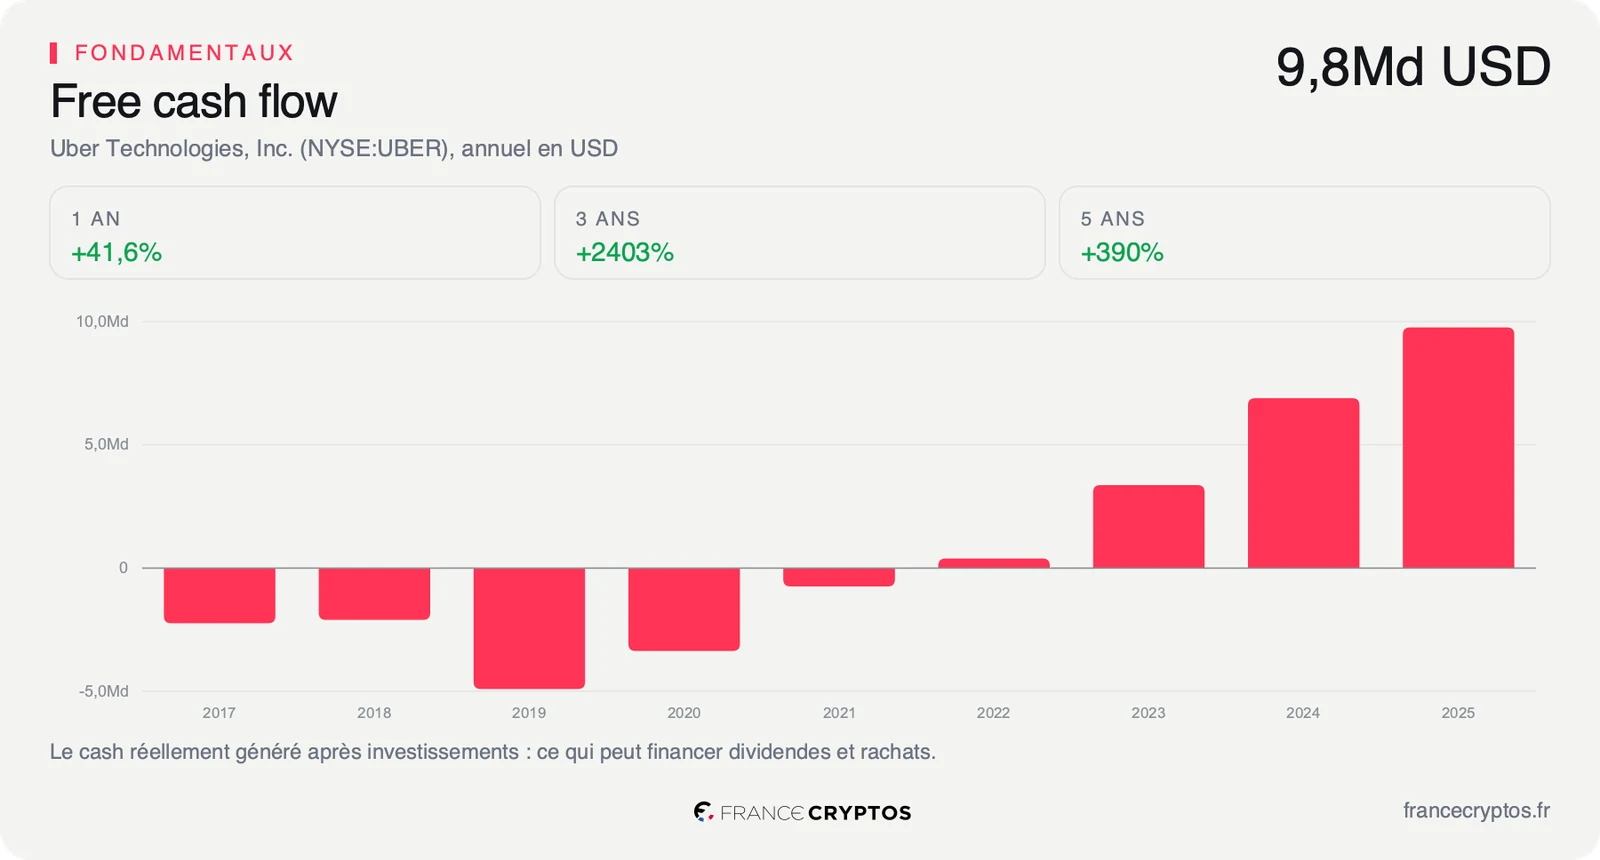
L'ancrage remet le geste à sa place. À la clôture du 3 septembre, le marché intègre une croissance du free cash flow, l'argent qui reste une fois payés le fonctionnement et les investissements, de 1,52% par an sur dix ans. Le prix suppose donc une quasi-stagnation, sur une entreprise qui vient de faire croître ses recettes de plus de 60% en trois ans. L'écart entre ce que le prix escompte et ce que l'entreprise a démontré atteint 23,48 points de croissance annuelle, cette fois dans le sens du pessimisme.
Cette trésorerie n'a rien de théorique : elle représente 6,52% de la valeur boursière du groupe chaque année, soit plus de six dollars de liquidités produites pour 100 dollars investis. Une réorganisation ne modifie pas l'hypothèse du marché, elle modifie la probabilité de la dépasser. Le détail du score par dimension dit où cette probabilité se joue.

Ce que le marché en fait déjà
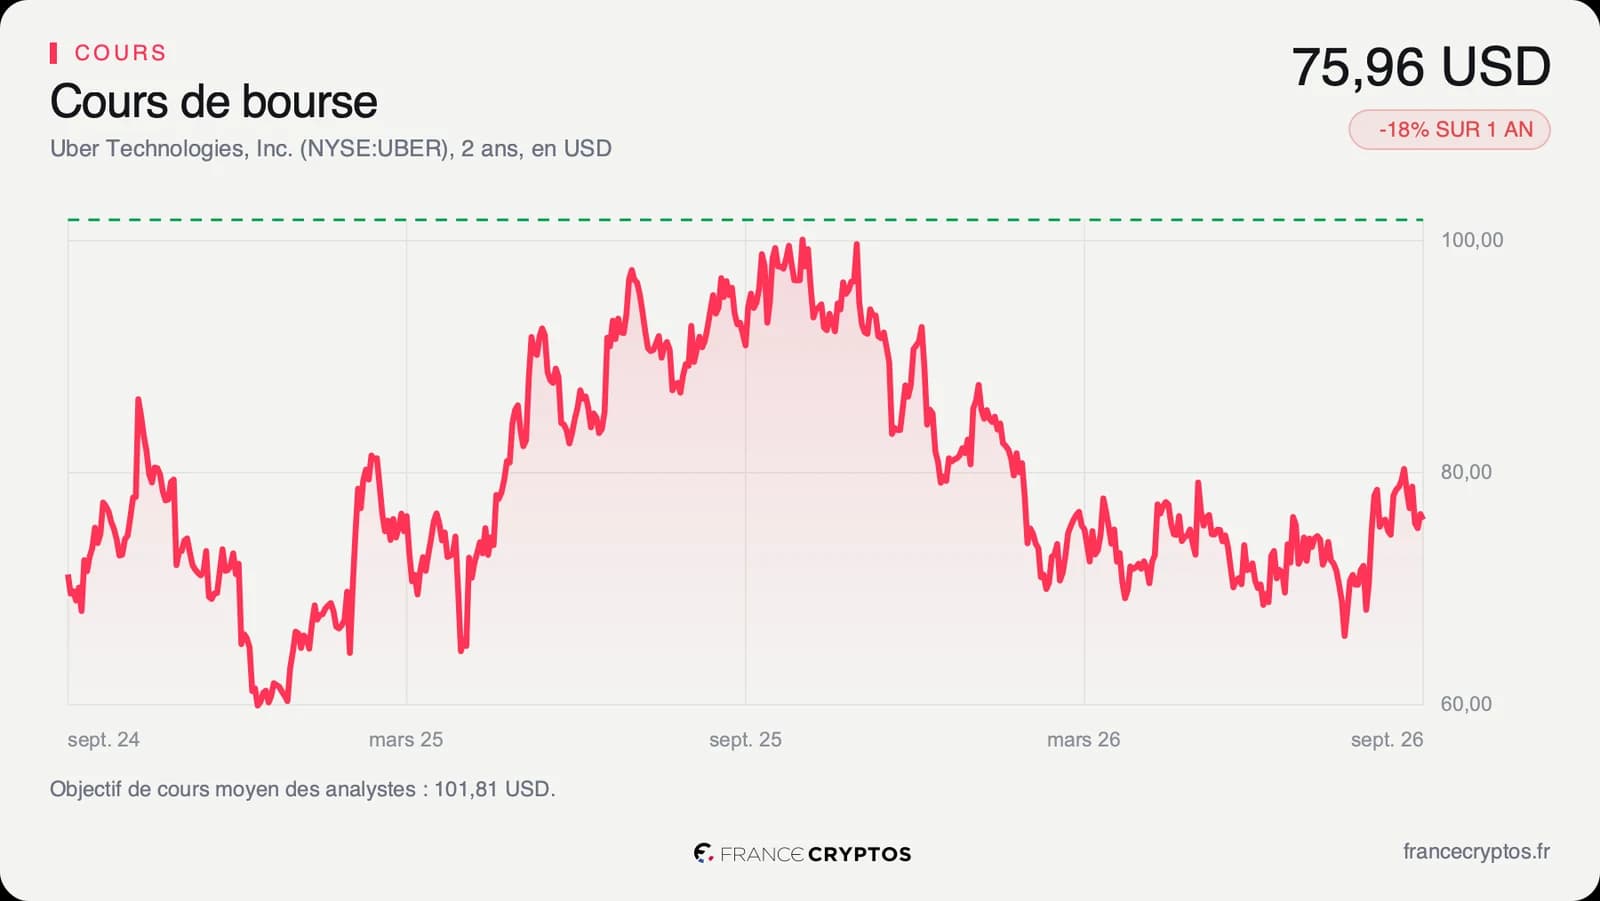
À la clôture du 3 septembre, l'action valait 75,96 dollars. Elle abandonne 18,10% sur un an et 7,41% depuis le 1er janvier, et se tient à 28,84% de sa fourchette des cinquante-deux dernières semaines, comprise entre 65,41 et 101,99 dollars, soit 25,52% sous son plus haut.
Les 51 analystes qui suivent la valeur affichent un objectif moyen de 101,81 dollars, soit 34,03% au-dessus du cours, avec une note moyenne de 1,51 sur une échelle où 1 est le plus favorable. Dans le détail, 43 sont positifs, 7 neutres et 1 négatif. Leur dispersion va de 70,00 à 150,00 dollars.
Ce n'est donc pas le consensus qui vend, c'est le marché qui ne l'écoute pas. Une couverture de 51 bureaux presque unanimement positifs face à un titre qui perd 18% sur un an, cela ne s'explique pas par un désaccord sur les comptes : tout le monde lit les mêmes.
La divergence fait le dossier, et sa cause est identifiable. La crainte porte sur les flottes autonomes, c'est-à-dire sur la question de savoir si la place de marché restera le passage obligé entre celui qui veut un trajet et celui qui le fournit. Le jour où une voiture sans chauffeur circule à grande échelle, le prestataire indépendant qu'Uber met en relation disparaît, et avec lui la raison d'être de la commission. Une réorganisation interne ne répond pas à cette question-là, et c'est pourquoi elle ne suffit pas à retourner le cours.
Le point de bascule
Le dossier bascule sur une ligne précise, et elle est publique : les frais commerciaux et administratifs, à 2,45 milliards de dollars sur le trimestre clos le 30 juin. Le prochain rendez-vous est la publication du 3 novembre.
Le scénario favorable est mesurable dès ce jour-là. Si les coupes se lisent dans cette ligne, avec une charge de restructuration passée et une base de coûts visiblement plus légère, le plan aura fait ce qu'il annonçait : transformer une croissance de 12,17% en davantage de bénéfice, sur une marge déjà supérieure de sept points à celle du secteur. Le prix, lui, ne suppose qu'une quasi-stagnation des flux : la barre à franchir est basse.
Le scénario défavorable ne se lit pas dans le compte de résultat, il se lit dans son absence de mouvement. Si cette ligne ne bouge pas, cela signifie que les économies ont été réaffectées ailleurs, très probablement à la course technologique contre les flottes autonomes. Le plan aura alors financé une défense, pas une marge, et la question qui pèse sur le titre depuis un an restera entière.
Tant que le marché price une quasi-stagnation des flux sur une activité qui croît de 12,17% par an, l'écart tient à une seule crainte, celle de l'autonome, et aucun plan de coûts ne la lève. Si la trace comptable des coupes apparaît le 3 novembre sans que la croissance ralentisse, l'hypothèse de stagnation devient très difficile à tenir.
Les données, en clair
- Free cash flow (flux de trésorerie disponible) : l'argent qui reste une fois payés le fonctionnement et les investissements. Uber : 10,12 milliards de dollars sur douze mois.
- Reverse-DCF : le calcul qui déduit du cours la croissance que le marché suppose déjà. Uber : 1,52% par an sur dix ans, contre une croissance du chiffre d'affaires de 63,18% sur trois ans, soit un écart de 23,48 points.
- Marge nette : la part du chiffre d'affaires qui reste en bénéfice après tous les coûts, les intérêts et les impôts. Uber : 17,34%, contre 10,34% pour la médiane de son secteur.
- Rendement des flux disponibles : les flux disponibles rapportés à la capitalisation. Uber : 6,52%.
- Frais commerciaux et administratifs : les coûts de structure, de vente et de siège, hors production du service. Uber : 2,45 milliards de dollars sur le trimestre clos le 30 juin 2026.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes qui suivent la valeur. Uber : 101,81 dollars pour 51 analystes, de 70,00 à 150,00 dollars.
- Flotte autonome : un parc de véhicules sans chauffeur, exploité directement par son propriétaire, qui rend inutile la mise en relation avec un conducteur indépendant.