
ArcelorMittal (MT), le numéro deux mondial de l'acier, lance à Dunkerque un chantier de 1,3 milliard d'euros pour remplacer un haut-fourneau au charbon par un four électrique. Mais le projet, plus petit que promis, arrive dans un groupe qui ne dégage plus de trésorerie disponible.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Modérée |
| Horizon | Structurel |
| Ce que ça touche | Investissements, Génération de trésorerie, Croissance long terme |
Ce qui a été lancé à Dunkerque
Sur le site d'ArcelorMittal à Dunkerque, les premiers travaux du futur four à arc électrique sont visibles, rapporte Le Monde le 10 novembre. Cet équipement fond de la ferraille et du fer avec de l'électricité plutôt qu'avec du charbon, et il doit remplacer le haut-fourneau 3 du site. L'investissement atteint 1,3 milliard d'euros, dont 650 millions d'aides publiques apportées par les certificats d'économies d'énergie, un dispositif que financent les fournisseurs d'énergie.
ArcelorMittal fabrique l'acier des carrosseries de voitures, des boîtes de conserve et des poutres de bâtiments, de l'Europe à l'Inde. Son site de Dunkerque, construit par Sollac en 1970, pèse si lourd dans les émissions locales que la décarbonation de tout le territoire dépend largement de la sienne, selon Le Monde.
Le chantier prolonge une annonce du 10 février 2026, faite en présence d'Emmanuel Macron, avec une mise en service prévue en 2029 et une capacité de 2 millions de tonnes d'acier par an. Le 19 octobre, le groupe indiquait au Journal des Entreprises avoir déjà engagé 300 millions d'euros. La consultation du public a démarré le 15 octobre et le permis de construire n'est pas encore délivré.
Le projet est surtout plus modeste que celui de 2024, qui prévoyait deux fours électriques et une unité de réduction directe du minerai de fer pour 1,8 milliard d'euros. Un seul four est désormais confirmé et l'arrêt d'un des deux hauts-fourneaux du site n'est attendu que vers 2030, pour une baisse visée de 27% des émissions de CO2 du site.
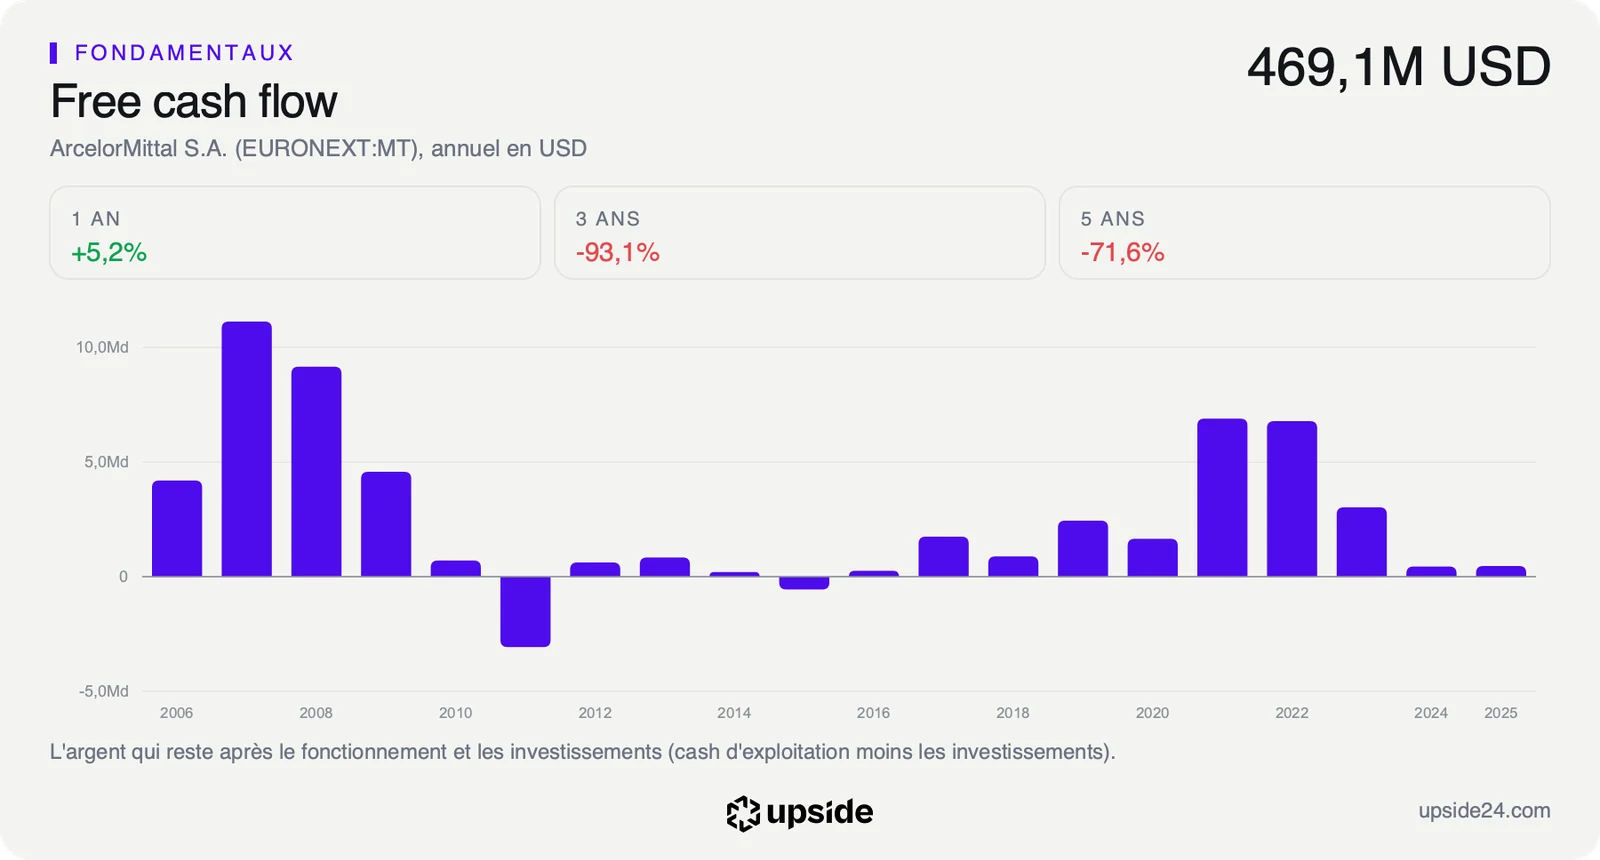
Rapportés aux comptes du groupe, les 650 millions d'euros restant à la charge d'ArcelorMittal font environ 730 millions de dollars, la monnaie dans laquelle il publie ses résultats. C'est plus que les 469 millions de dollars de free cash flow, la trésorerie qui reste une fois payés les dépenses et les investissements, dégagés sur tout l'exercice 2025. La dépense s'étale cependant sur les 42 mois du chantier, soit environ 210 millions de dollars par an.
Un chantier financé par l'État pour un groupe peu rentable
Un investissement de transition touche d'abord la trésorerie, puis la rentabilité des capitaux engagés dans les usines. Chez ArcelorMittal, le retour sur capitaux investis, ce que le groupe gagne pour chaque dollar placé dans son outil industriel, atteint 2,74% sur les douze mois à fin juin. La médiane des 241 sidérurgistes de son sous-secteur se situe à 4,15%, et un four financé sans aide aurait pesé sur un rendement déjà faible.
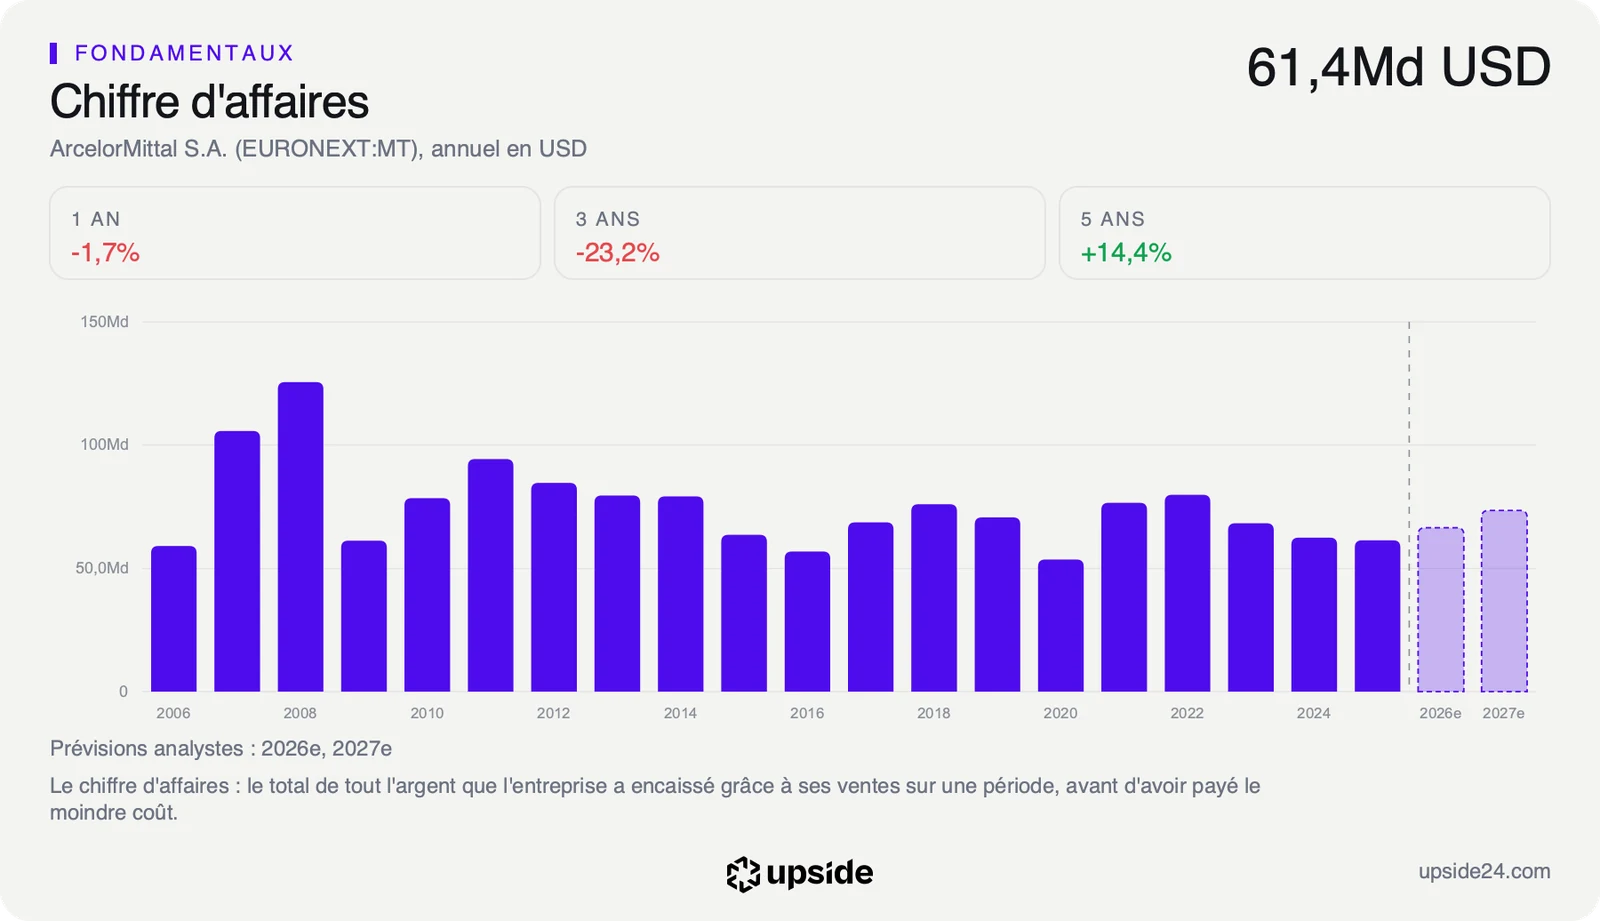
Les ventes ne compensent pas ce manque de rentabilité, avec un chiffre d'affaires annuel passé de 79 844 millions de dollars en 2022 à 61 352 millions en 2025, une fois retombée la flambée des prix de l'acier. Moins de ventes et des marges serrées laissent peu de place à un chantier de cette taille, d'où le poids des aides publiques dans le montage.
Le cours suppose pourtant un net rebond des bénéfices, puisque l'action se paie 26,60 fois les bénéfices attendus pour l'exercice en cours, contre 10,51 fois pour la médiane de son sous-secteur. C'est plus de deux fois et demie le prix payé pour un sidérurgiste moyen. Face à sa propre histoire, son multiple de bénéfices reste dans la moyenne de ses cinq dernières années, signe que le marché paie souvent cher ce groupe au creux du cycle.
Le passage au four électrique change aussi la nature des coûts du site, puisqu'un haut-fourneau brûle du charbon à coke et paie des quotas d'émission de CO2 sur le marché européen. Un four électrique consomme surtout de la ferraille et de l'électricité, ce qui rend le prix de l'électricité en France décisif pour la rentabilité future de Dunkerque.
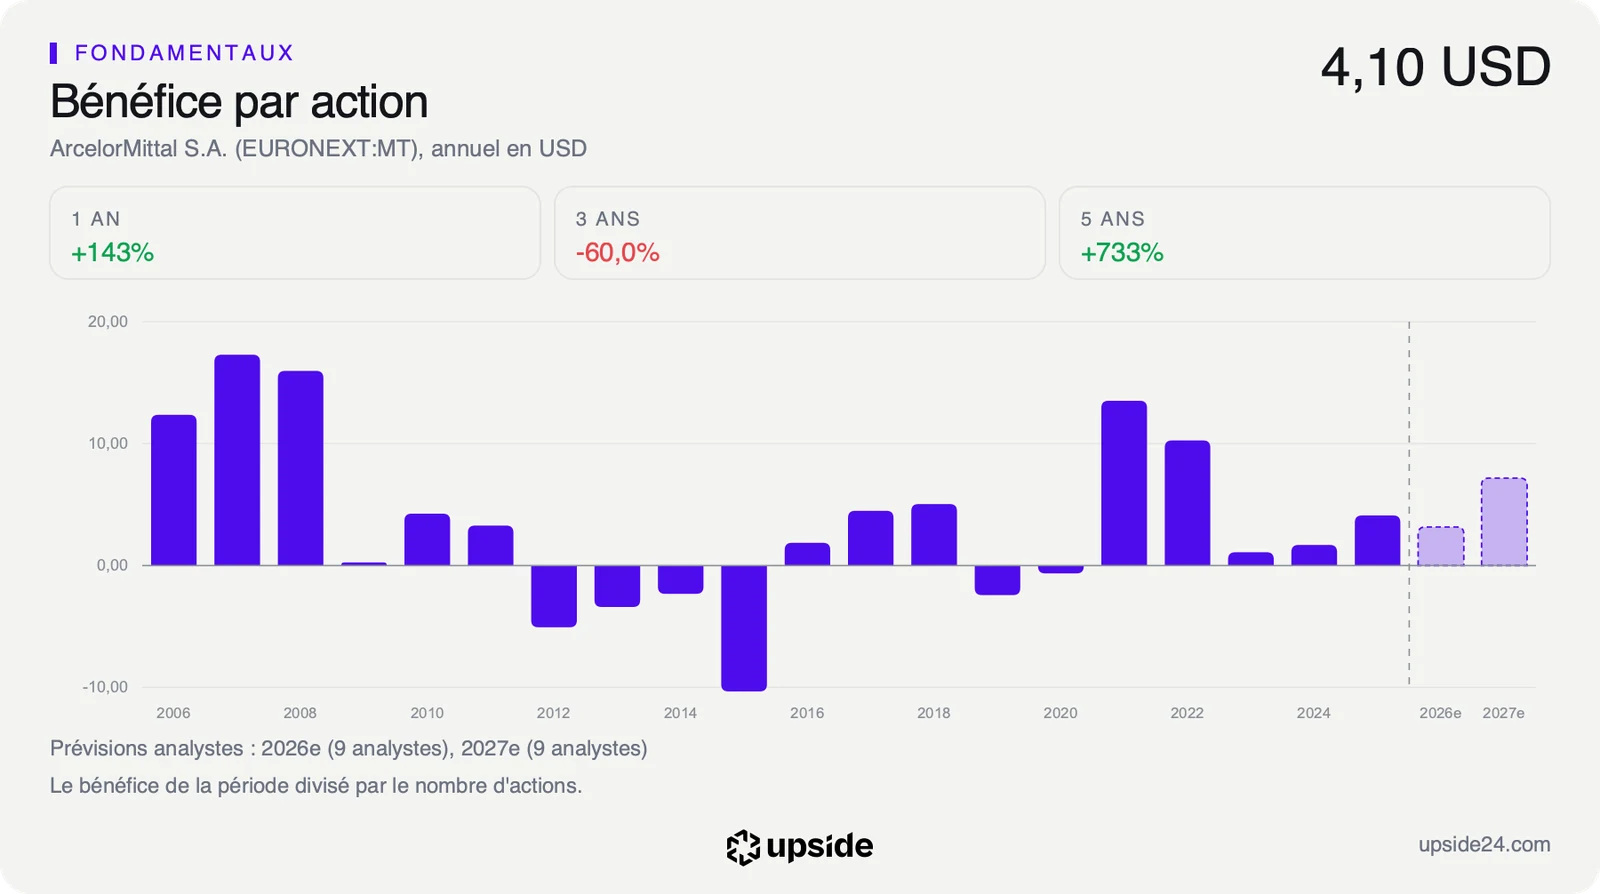
Le free cash flow étant légèrement négatif sur douze mois, la croissance que le cours suppose ne se calcule pas. Les analystes qui suivent le titre repoussent en revanche le rebond attendu, avec une prévision de bénéfice par action pour l'exercice en cours abaissée de 28,75% en trois mois, après un troisième trimestre en perte plombé par l'arrêt de l'aciérie ukrainienne de Kryvyi Rih.
Pour un particulier, l'enjeu de Dunkerque se lit donc dans le financement plus que dans le four lui-même. Un groupe aussi peu rentable ne peut pas engager seul la transition de ses usines européennes, et l'aide publique devient une condition du calendrier des travaux. La fiche d'ArcelorMittal donne sa note et la liste de ses concurrents.
Ce que le marché en fait déjà
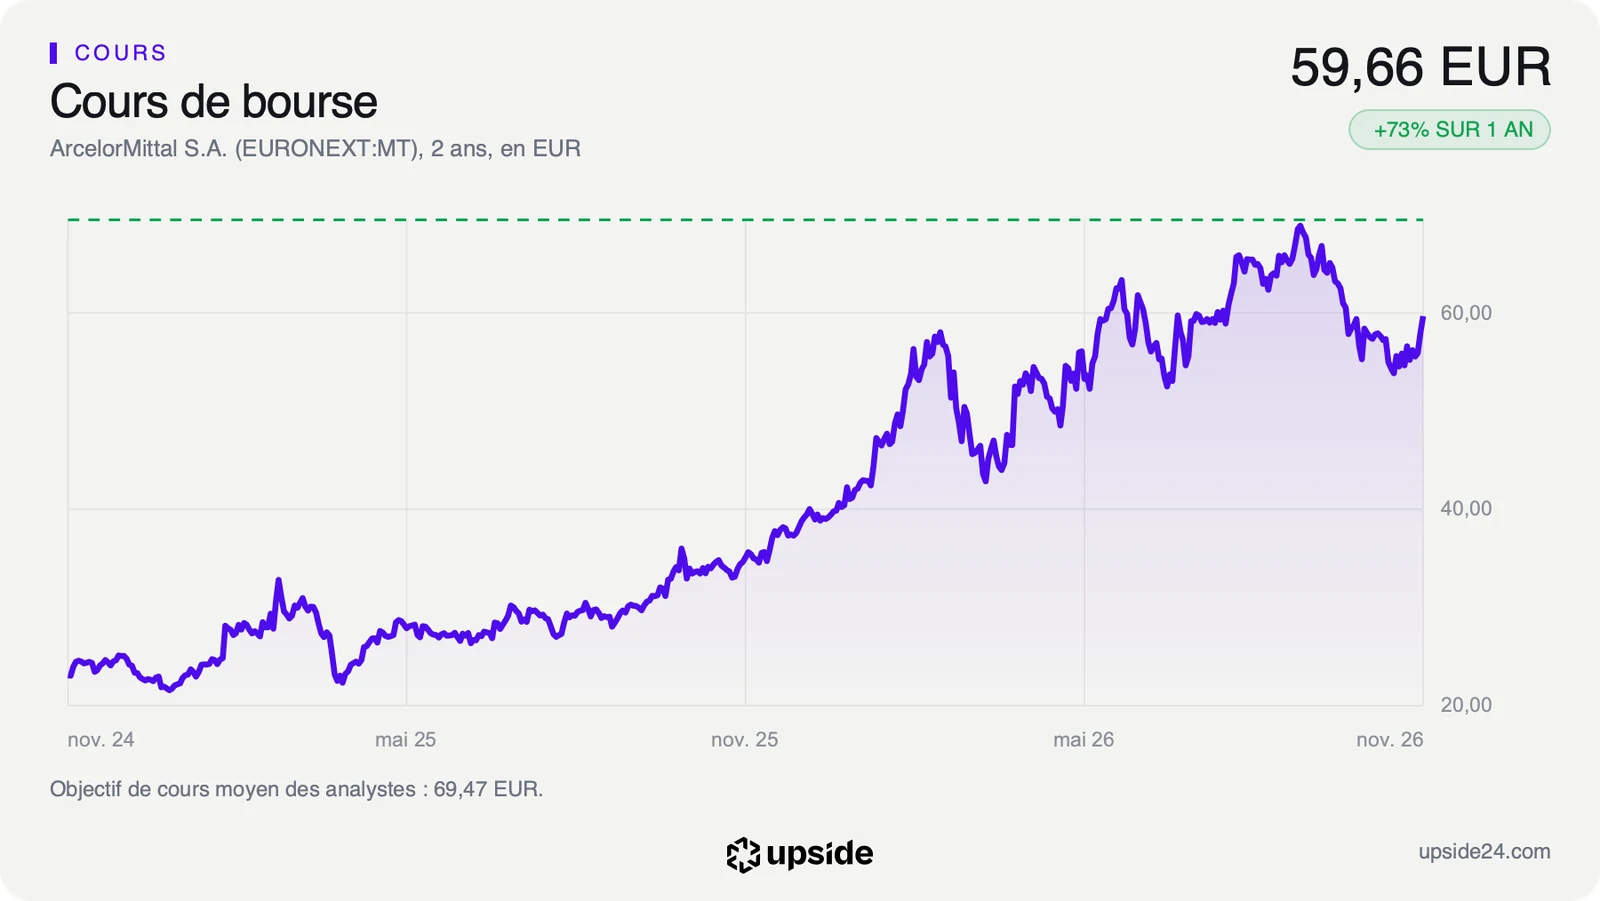
L'action ArcelorMittal s'échangeait à 59,66 euros mercredi 11 novembre vers 9h30 à Amsterdam, contre 58,52 euros à la clôture de mardi. Le titre remonte depuis la publication des résultats du troisième trimestre le 5 novembre, quand il avait terminé la séance à 54,50 euros. Mardi, jour de la parution du reportage du Monde, il avait gagné 2,96% en séance, un mouvement qui accompagne toute la reprise de novembre plus qu'il ne salue le chantier de Dunkerque.
Sur un an, l'action a gagné 73,33%, quand l'action médiane de son sous-secteur reculait de 6,70%. Elle reste à 12,98% sous son plus haut des douze derniers mois, 68,56 euros touchés en séance le 8 septembre.
Le cours a donc pris de l'avance sur des comptes qui se sont dégradés au troisième trimestre, avec une perte nette de 391 millions de dollars liée à la dépréciation de l'aciérie ukrainienne. Le marché regarde au-delà de cette perte exceptionnelle, vers le rebond des bénéfices que les analystes attendent pour 2027, et le chantier de Dunkerque ne change pas cette lecture.
Sur les 14 analystes qui suivent la valeur, 12 sont positifs, 2 neutres et aucun n'est négatif. Leur objectif moyen, environ 69 euros, laisse un peu plus de 16% de potentiel face au cours. Ce consensus s'est durci en un mois, puisque 8 analystes affichent désormais l'avis le plus positif contre 4 un mois plus tôt.
Le cours évolue 6,97% au-dessus de sa moyenne des 200 dernières séances, la tendance de fond, mais seulement 0,94% au-dessus de celle des 50 dernières séances. La hausse de long terme marque donc le pas depuis le sommet de septembre. Le dividende rend 0,87% au cours actuel, sous les 1,12% de la médiane du sous-secteur, ce qui fait du titre un pari sur le cycle plutôt qu'un placement de rendement.
Le point de bascule
Le prochain rendez-vous tombe le 11 février 2027 avec les comptes annuels, une date encore estimée. Le chiffre à surveiller est la prévision de bénéfice par action pour 2027, aujourd'hui de 7,17 dollars en moyenne, ainsi que la délivrance du permis de construire de Dunkerque. Les premières tonnes d'acier électrique ne sont pas attendues avant le second semestre 2029, si bien que le chantier pèsera sur les comptes pendant plusieurs exercices avant de rapporter quoi que ce soit.
Tant que cette prévision tient autour de 7 dollars, le titre se paie environ 9 fois les bénéfices de 2027, sous la médiane de son sous-secteur. Le four de Dunkerque reste alors un chantier absorbable, financé pour moitié par l'argent public.
Si les analystes continuent d'abaisser leurs prévisions au rythme des trois derniers mois, la prime de valorisation perd le rebond qui la justifie. Le groupe devrait alors financer en même temps la transition de Dunkerque et un dividende de 438 millions de dollars par an, avec une trésorerie disponible déjà négative et la dette comme seule marge de manoeuvre.