
Grab Holdings (GRAB), la super-application de VTC, de livraison et de paiement d'Asie du Sud-Est, a dépassé pour la première fois le milliard de dollars de chiffre d'affaires sur un trimestre et relève ses prévisions annuelles. Mais l'action a perdu 52,88% en un an et le groupe ne dégage toujours pas de trésorerie disponible en comptes publiés.
L'impact en un coup d'oeil
| Direction | Positive |
| Intensité | Forte |
| Horizon | 6-12 mois |
| Ce que ça touche | Attentes, Rentabilité |
Un trimestre au-dessus du milliard
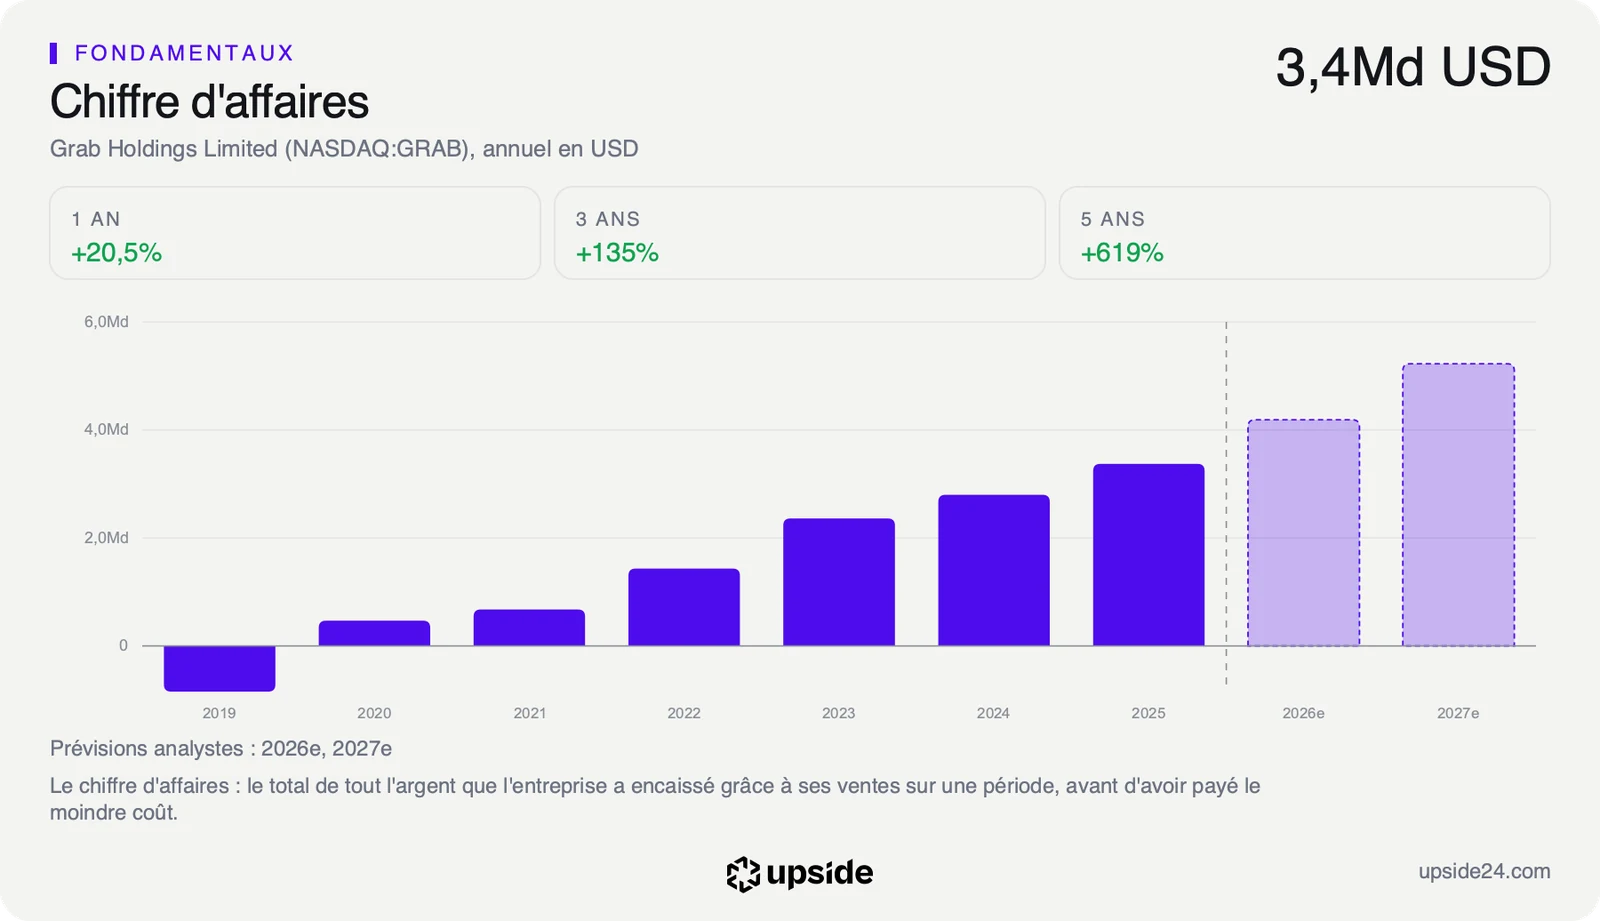
Grab a publié lundi 2 novembre, après la clôture de Wall Street, un chiffre d'affaires de 1 112 millions de dollars au troisième trimestre. La hausse atteint 27% sur un an et 30% à taux de change constants. Les analystes attendaient 1 100,73 millions de dollars, soit un dépassement d'environ 1%. Certaines reprises de presse parlent de 1,12 milliard, le communiqué du groupe donne bien 1 112 millions.
Grab, c'est l'application ouverte chaque jour de Singapour à Jakarta pour commander une voiture avec chauffeur, se faire livrer un repas ou payer en boutique. Elle réunit dans le même téléphone l'équivalent d'Uber, de Deliveroo et d'une banque en ligne.
La livraison de repas et de courses apporte 561 millions de dollars, en hausse de 21%, soit environ la moitié du chiffre d'affaires. Le transport de personnes gagne 10% à 349 millions. Les services financiers bondissent de 124% à 201 millions, portés par un portefeuille de prêts de 2,7 milliards de dollars, trois fois plus gros qu'un an plus tôt.
L'EBITDA ajusté, le résultat d'exploitation avant amortissements et hors rémunération en actions, atteint 237 millions de dollars. Il progresse de 73% et représente 21,3% du chiffre d'affaires. Les trois métiers sont rentables sur cet indicateur pour la première fois, les services financiers passant de 28 millions de dollars de perte à 12 millions de gain.
La guidance, la fourchette de prévisions publiée par la direction, monte pour la deuxième fois de l'année. Grab vise désormais 4,15 à 4,20 milliards de dollars de chiffre d'affaires en 2026, contre 4,10 à 4,15 milliards en août. L'objectif d'EBITDA ajusté passe de 720-740 millions à 790-800 millions de dollars.
Le bénéfice net comptable reste modeste, à 18 millions de dollars contre 17 millions un an plus tôt. Peter Oey, le directeur financier, l'attribue à 68 millions de charges sans sortie d'argent, surtout des pertes de valeur sur des actifs financiers. Le refus par l'autorité de la concurrence de Taïwan du rachat de foodpanda Taïwan coûtera par ailleurs 60 millions de dollars d'indemnité au quatrième trimestre, environ un quart de l'EBITDA ajusté du trimestre écoulé.
Ce que le prix incorpore déjà
La hausse de la guidance ne pèse pas pareil sur ses deux lignes. Le milieu de la nouvelle fourchette de chiffre d'affaires, environ 4,18 milliards de dollars, reste juste sous le consensus de 4,19 milliards que les analystes avaient arrêté avant la publication. Sur ce point, Grab rejoint les attentes plus qu'il ne les dépasse.
Sur l'EBITDA ajusté, le milieu de la fourchette à 795 millions de dollars se situe environ 8% au-dessus des 737,6 millions attendus par le consensus. Grab vend donc à peu près ce que le marché attendait et garde davantage de chaque dollar vendu. C'est le levier de la rentabilité que la publication déplace, plus que celui de la croissance.
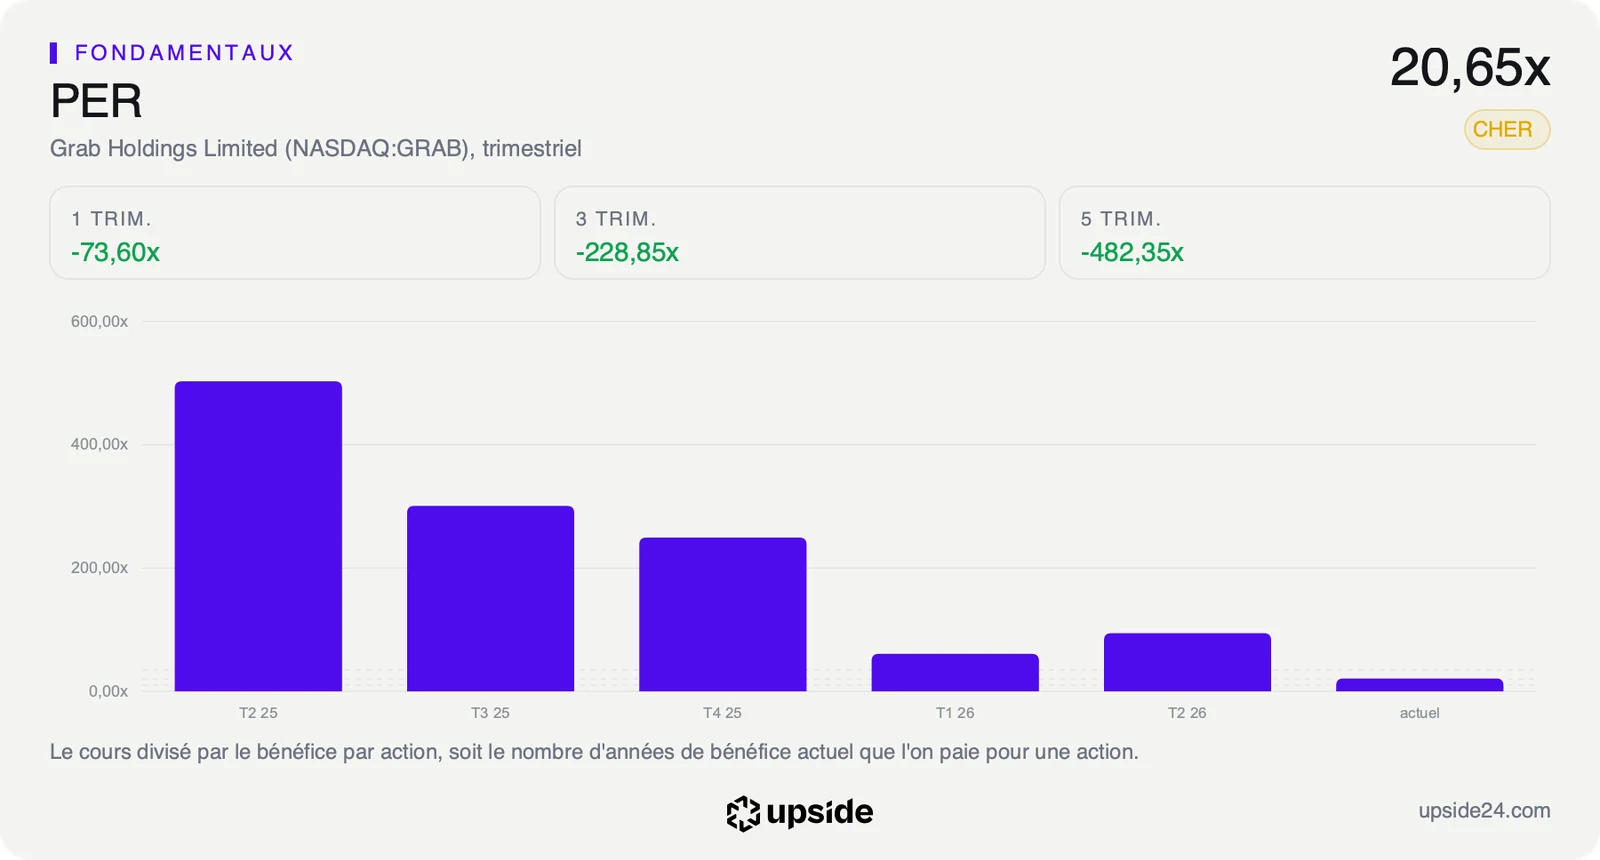
Avec ce gain de marge, le titre se paie 19,93 fois les bénéfices attendus cette année, contre 27,81 fois pour la médiane des 33 sociétés de son sous-secteur, soit environ 28% de moins que l'acheteur moyen du secteur. Ce prix reste pourtant fragile, car le bénéfice publié sur douze mois intègre un gain comptable lié à la prise de contrôle de la banque numérique Superbank au deuxième trimestre.
La note de Grab et son prix face à ses concurrents détaillent cette comparaison au-delà de la seule médiane du sous-secteur.
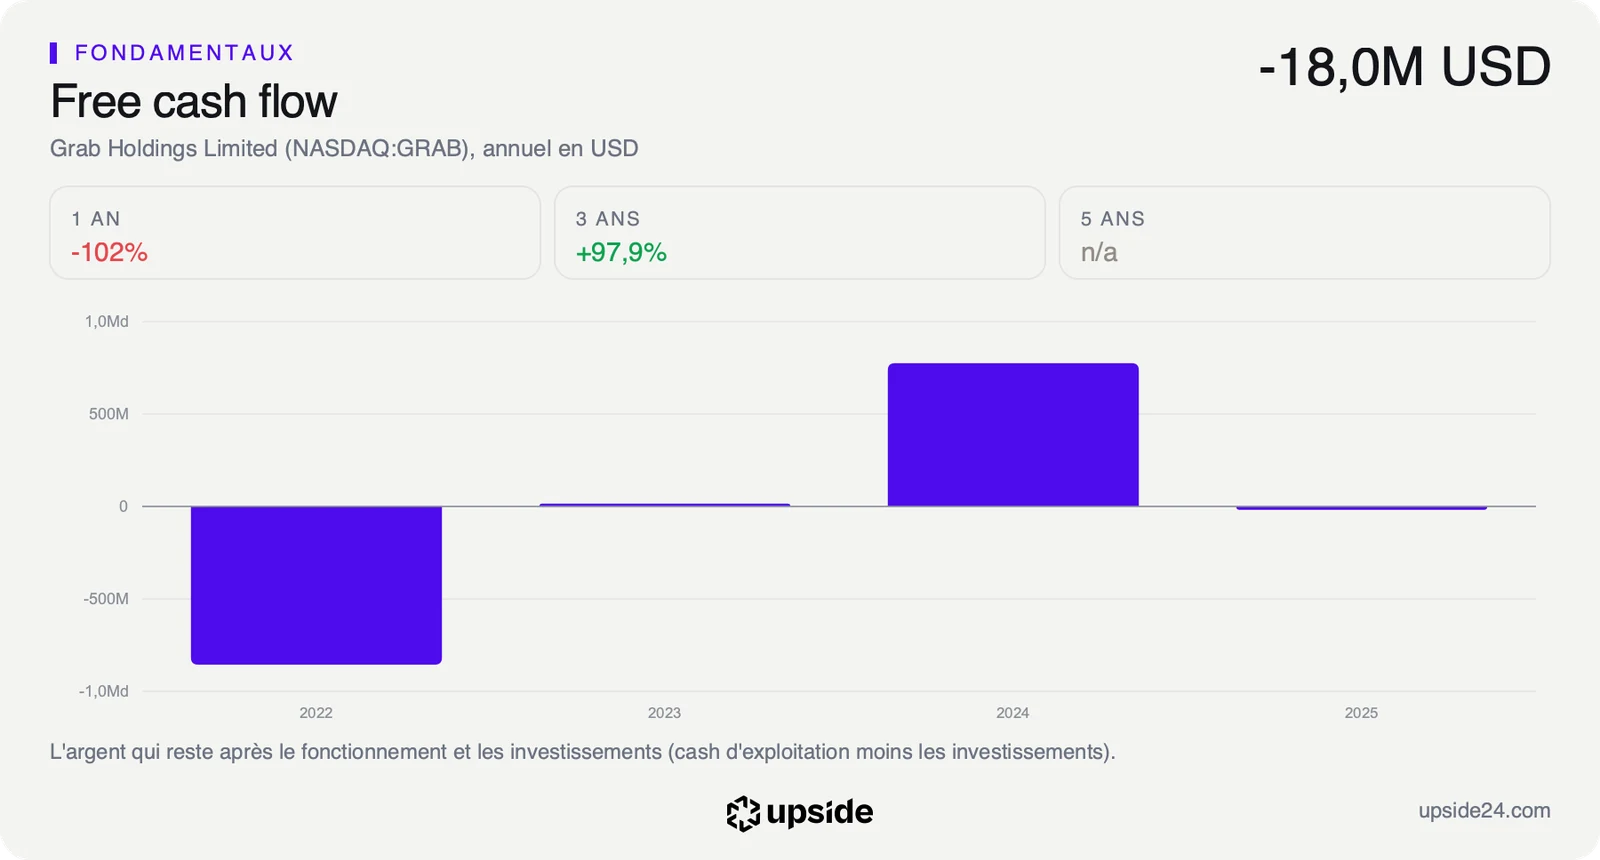
Le point faible du dossier reste la trésorerie. Le free cash flow, l'argent qui reste une fois payés le fonctionnement et les investissements, ressort négatif de 19 millions de dollars sur les douze mois achevés fin juin, en comptes publiés. Les prêts accordés aux clients et aux chauffeurs consomment la trésorerie que la livraison et le transport dégagent. Le consensus attend pourtant environ 645 millions de dollars de flux disponible sur l'exercice, un écart qui reste à combler d'ici la fin de l'exercice.
Sur un flux négatif, aucune croissance implicite ne se déduit du cours. Le prix reflète donc surtout un calendrier, celui du moment où le crédit cessera d'absorber la trésorerie des métiers historiques.
Ce que le marché en fait déjà
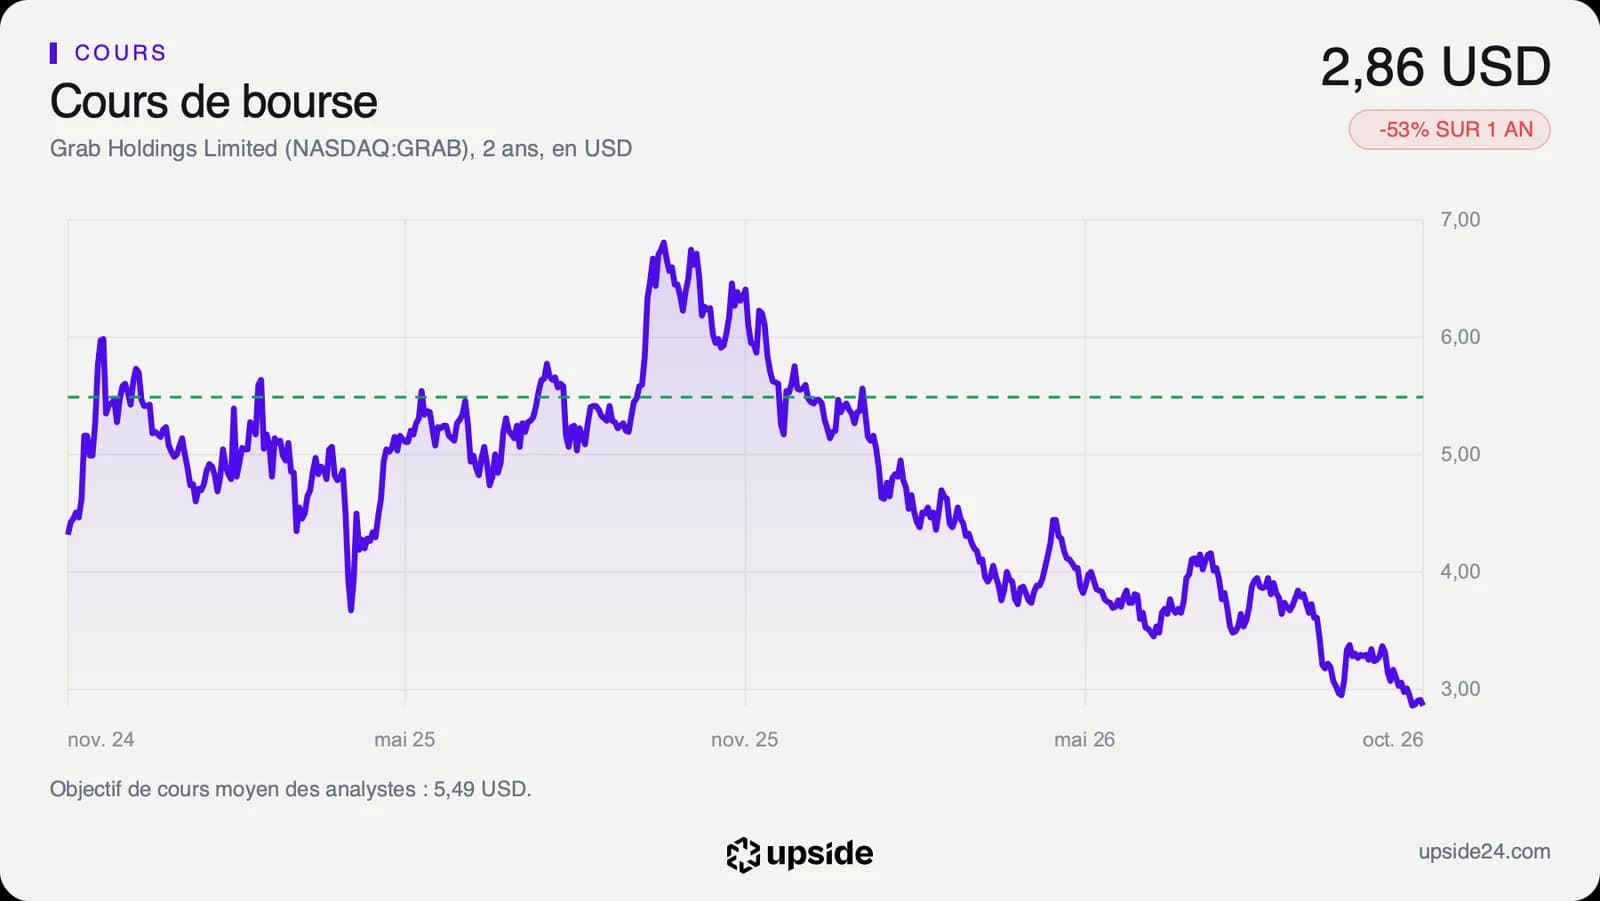
L'action a clôturé lundi 2 novembre au Nasdaq à 2,86 dollars, en hausse de 5,54%, juste avant la publication. Dans les échanges après la clôture, le titre gagnait 6,57% à 3,05 dollars vers 2 heures du matin, heure de Paris. Ce mouvement reste à confirmer à l'ouverture de mardi.
D'après les cours de clôture, le titre cote 54,13% sous son plus haut des douze derniers mois, à 6,235 dollars. Il évolue 21,22% sous sa moyenne des 200 dernières séances. Le RSI, l'indicateur de vitesse du cours noté de 0 à 100, se situe à 33,92, près du seuil de 30 sous lequel un titre est jugé survendu.
Sur les 24 analystes qui suivent la valeur, 24 sont positifs, aucun neutre et aucun négatif. Leur objectif moyen d'environ 5,5 dollars suppose un cours presque doublé, avec des cibles qui vont de 4 à 7 dollars. Le marché refuse depuis un an de suivre cette unanimité, faute de voir la croissance se transformer en trésorerie.
Anthony Tan, cofondateur et directeur général, indique avoir acheté de nouvelles actions pour son compte. Le groupe a racheté 400 millions de dollars de ses titres en septembre et en octobre, soit environ 3,4% de sa capitalisation, et dispose encore de 500 millions sur son programme.
Le point de bascule
Le prochain rendez-vous est la publication des comptes annuels, dont la date n'est pas encore fixée. Grab avait publié ceux de 2025 le 11 février. Les investisseurs y chercheront la première guidance pour 2027 et le free cash flow du quatrième trimestre.
L'indicateur à suivre est l'écart entre deux mesures de la trésorerie. Le flux disponible ajusté, calculé par Grab hors variation des prêts aux clients et des dépôts de ses banques numériques, atteint 533 millions de dollars sur douze mois, contre 283 millions un an plus tôt. Le flux comptable, lui, reste négatif. L'Indonésie ajoute un risque, avec un nouveau cadre de commissions sur les deux-roues entré en vigueur en juillet.
Tant que le flux ajusté progresse à ce rythme et que la marge d'EBITDA ajusté reste au-dessus de 20%, le multiple de 19,93 fois les bénéfices attendus paie un groupe qui finance son crédit sur ses propres revenus. Les rachats d'actions restent alors couverts par une trésorerie nette de 5,0 milliards de dollars à fin septembre, contre 5,4 milliards trois mois plus tôt.
Si le portefeuille de prêts continue d'absorber toute la trésorerie et que le flux comptable reste négatif en 2027, l'écart avec les 645 millions attendus cette année deviendra le sujet central. Les rachats se financeraient alors sur le bilan et la hausse de l'EBITDA ajusté ne suffirait plus à convaincre le marché.