
Instacart (CART), le service américain de courses livrées à domicile, a bondi de 9,21% en une séance vendredi après des informations sur une possible cession. Mais la seule discussion décrite par Bloomberg, avec Uber, est déjà rompue et l'action finit à son plus haut de l'année.
L'impact en un coup d'oeil
| Direction | Non statuable |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Perception, valorisation |
Ce que Bloomberg a révélé
Instacart a étudié une cession potentielle de son activité, écrit vendredi 23 octobre Mark Gurman pour l'agence Bloomberg, en citant une personne au fait du dossier. Ce processus a inclus des discussions avec Uber, le géant du VTC et de la livraison de repas.
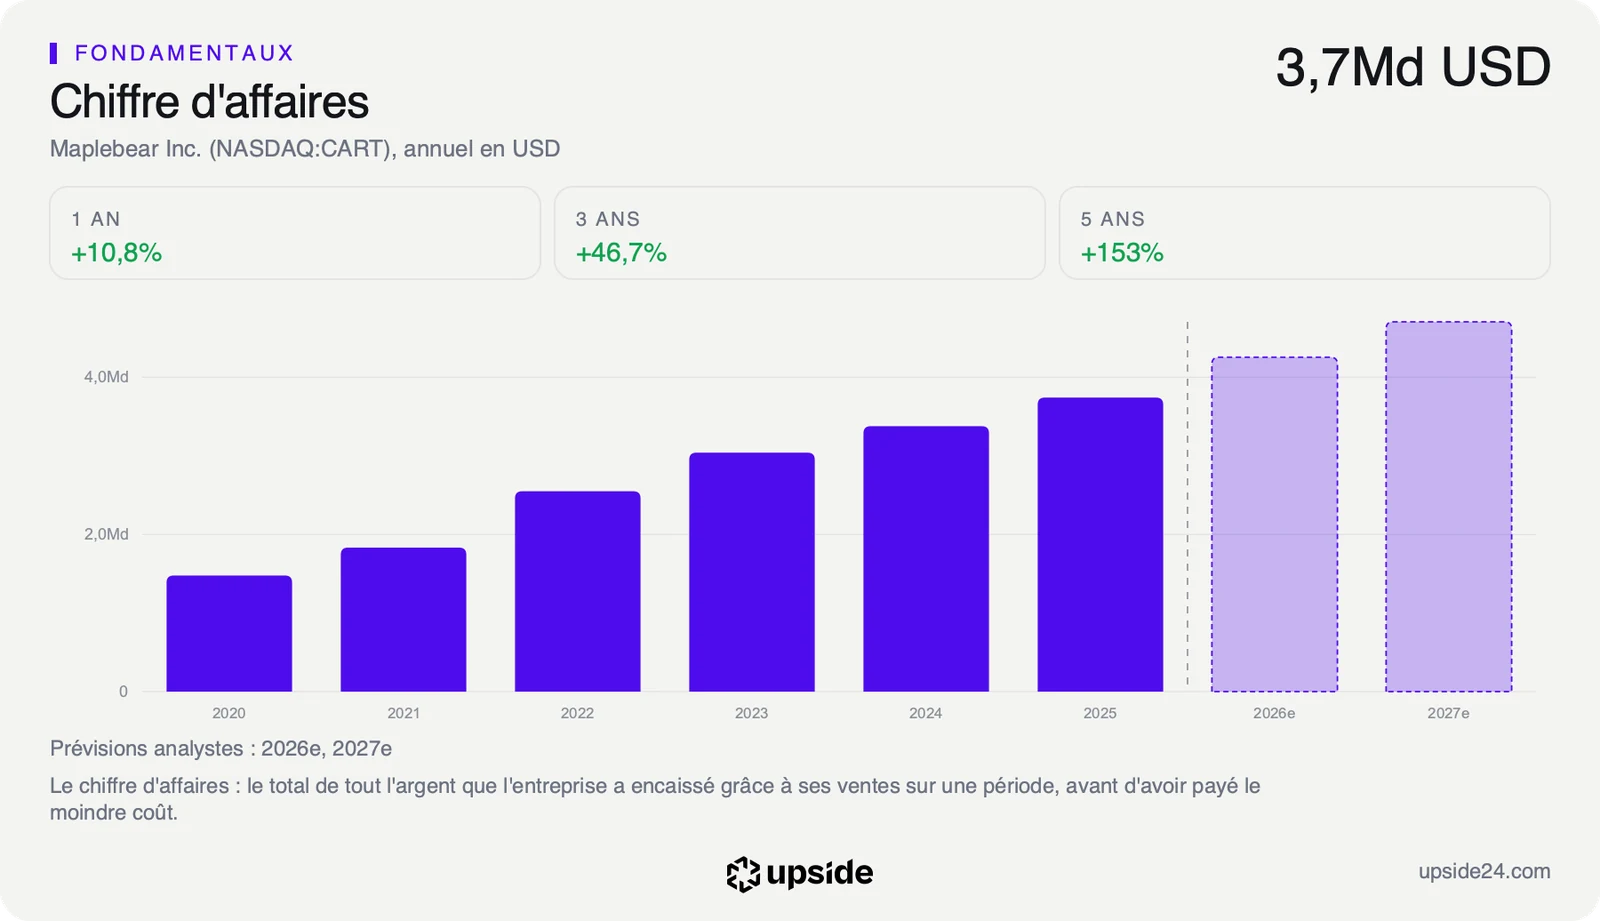
Instacart, c'est l'application qui permet de commander ses courses dans les supermarchés américains et de se les faire livrer, avec une régie publicitaire qui vend de la visibilité aux marques présentes sur la plateforme. Le groupe vend aussi aux enseignes une plateforme technologique complète pour gérer leur commerce en ligne. Il emploie 3 600 personnes et a réalisé 3,99 milliards de dollars de chiffre d'affaires sur douze mois.
Selon la même source, Instacart s'est récemment proposé à Uber, mais Uber s'est retiré des discussions. Les deux sociétés ne discutent plus. Le titre de l'article de Bloomberg cite aussi DoorDash, l'autre grand nom de la livraison, sans que la partie accessible de l'article ne précise son rôle.
L'information repose sur une seule source anonyme sans prix, sans offre et sans acheteur confirmé à ce stade. La seule piste décrite en détail s'est refermée avant même d'être connue du public. Pour que la prime espérée se matérialise, il faudrait qu'un autre acquéreur passe à l'offre. Rien n'établit aujourd'hui que DoorDash ou un tiers le fera.
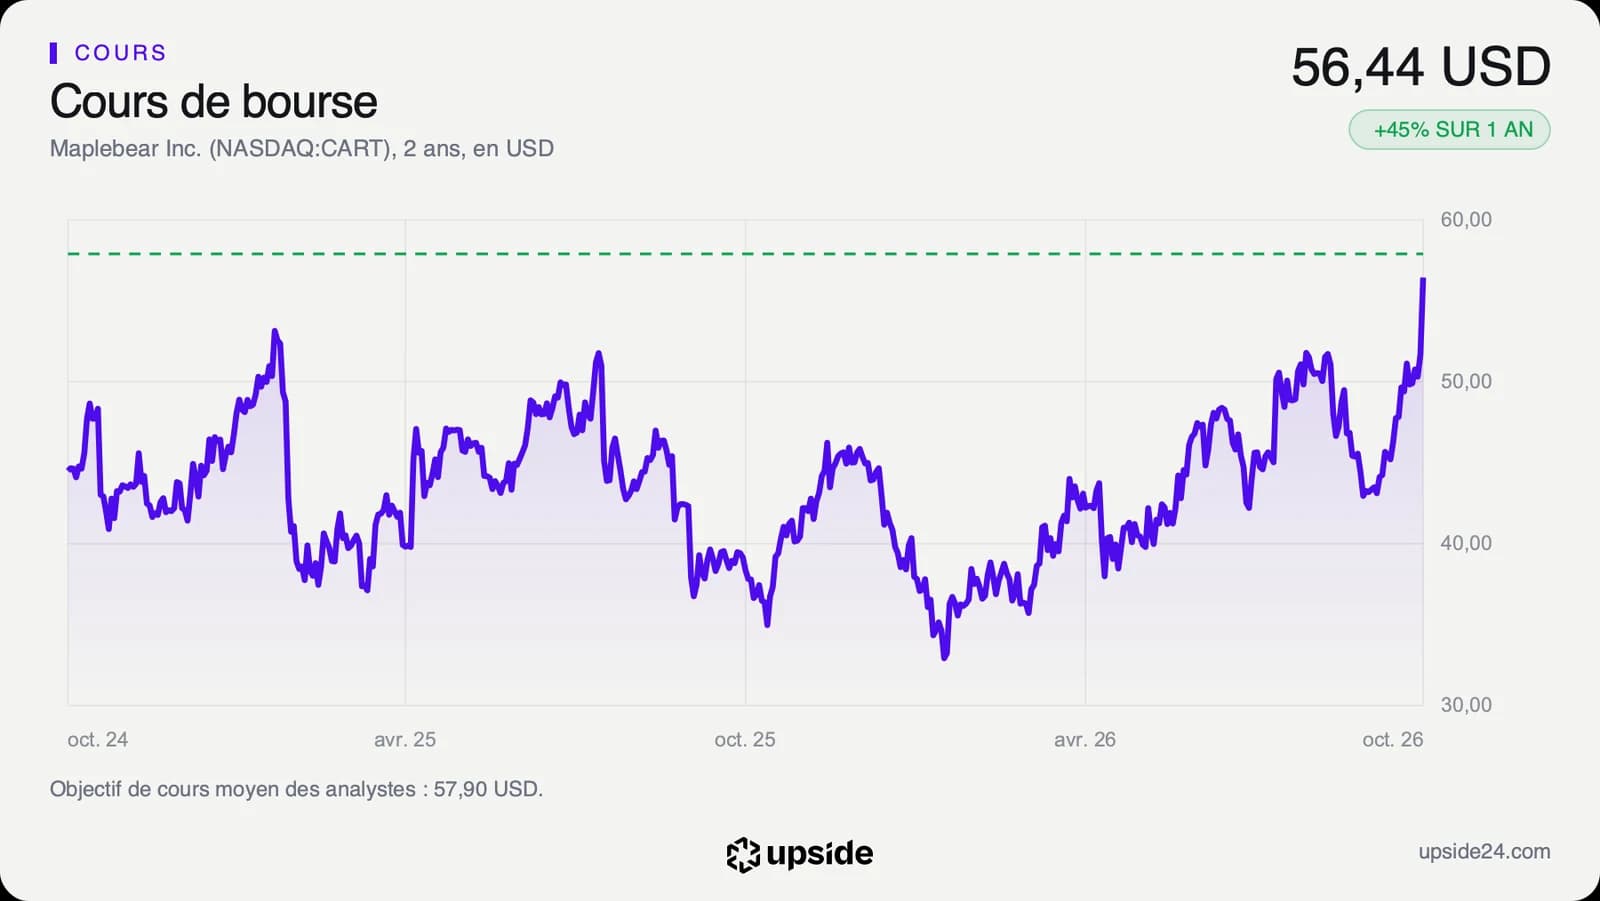
L'action a pourtant clôturé vendredi à 56,44 dollars, contre 51,68 dollars la veille, après un plus haut à 57,98 dollars en séance. Plus de 15,6 millions de titres ont changé de mains, environ cinq fois plus que les jours précédents. Instacart a ainsi gagné environ 1,1 milliard de dollars de valeur en Bourse en une séance, pour une capitalisation de 13,07 milliards de dollars.
Ce que le prix incorpore déjà
Une rumeur de cession agit d'abord sur le prix, pas sur les comptes. Elle fait espérer aux actionnaires une prime de rachat, c'est-à-dire un prix d'achat supérieur au cours, qu'un acquéreur paierait pour prendre le contrôle. Tant qu'aucune offre n'existe, cette prime reste une hypothèse.
Sous la rumeur, le chiffre d'affaires a gagné 14,11% sur le dernier trimestre face au même trimestre un an plus tôt, contre 4,07% pour la médiane du sous-secteur. La marge nette, soit ce qui reste des ventes une fois toutes les charges payées, atteint 12,02% contre 2,47% pour la médiane. C'est une rentabilité rare dans un secteur aux marges très minces.
Le ROIC, ce que l'entreprise gagne pour chaque dollar investi dans son activité, atteint 15,79%, plus de deux fois la médiane de 6,78%.
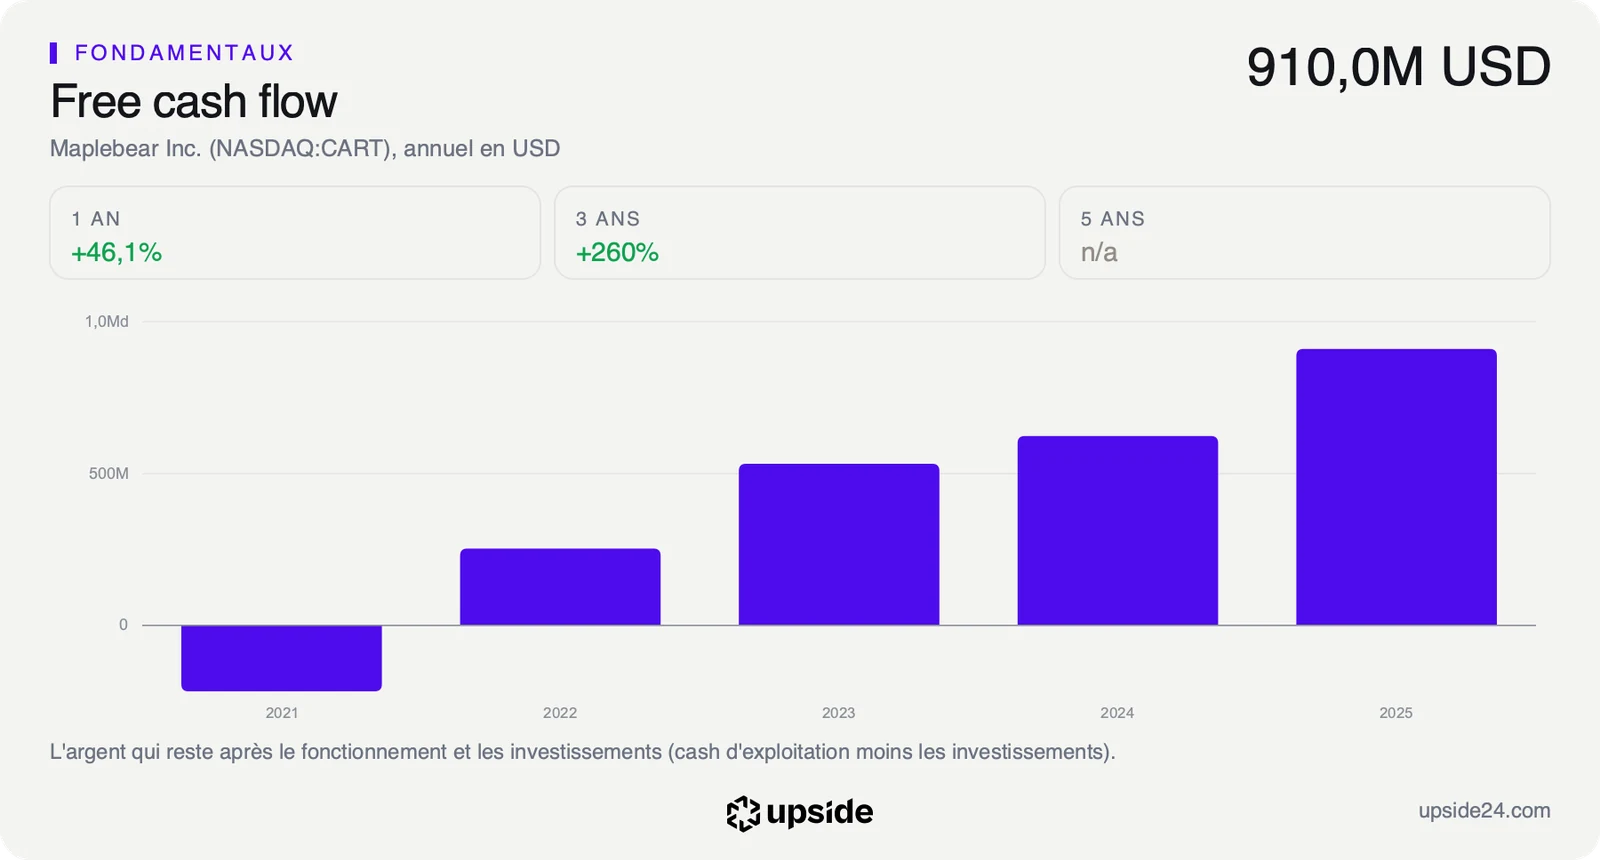
Le free cash flow, l'argent qui reste une fois payés les dépenses et les investissements, atteint 1,18 milliard de dollars sur douze mois. Il a progressé chaque année depuis 2022 selon les comptes annuels. Il représente 9% de la valeur en Bourse, soit environ 9 dollars de trésorerie par an pour 100 dollars d'actions. Le bilan affiche une trésorerie nette de 933 millions de dollars pour une dette de 34 millions, un profil sans endettement qui simplifierait toute opération de rachat.
Ce flux reste flatteur, puisqu'il vaut près de deux fois et demie le bénéfice net, un écart qui tient à des charges comptables qui ne sortent pas de la caisse. Le bénéfice publié donne donc une image plus prudente de la rentabilité.
Au cours du 23 octobre, le marché suppose même que ce flux recule d'environ 3% par an pendant dix ans. Ce calcul part du prix actuel et cherche la croissance qui le justifie. Un chiffre négatif signifie que le cours n'intègre aucune croissance de la trésorerie, alors que les ventes progressent.
Les multiples racontent pourtant une autre histoire, puisque l'action se paie 31,07 fois ses bénéfices, contre 16,28 fois pour la médiane des 108 sociétés de son sous-secteur de la distribution alimentaire, près du double. Face à son propre historique de cotation, ce multiple se situe dans les 15% les plus élevés.
La valorisation d'Instacart face aux 108 sociétés de son sous-secteur est détaillée dans son rapport.
Ce que le marché en fait déjà
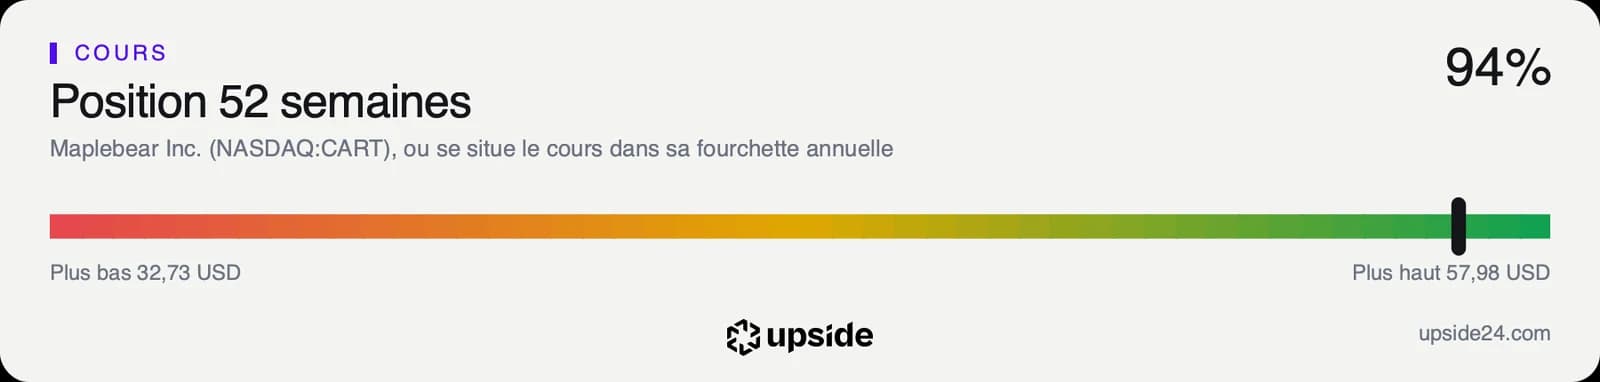
L'action Instacart a clôturé vendredi 23 octobre à 56,44 dollars à la Bourse de New York, son plus haut niveau de clôture des douze derniers mois. Elle se situe 2,66% sous le sommet atteint pendant la séance. Le titre a gagné 43,18% sur un an et 25,48% depuis le 1er janvier.
Le titre était tombé à 32,93 dollars à la clôture du 11 février, avant de remonter de plus de 70% depuis. La clôture du 23 octobre dépasse aussi le précédent sommet de 53,15 dollars, atteint le 19 février 2025. Elle marque le plus haut niveau du titre sur deux ans. Son RSI, un indicateur de 0 à 100 qui mesure la vitesse des dernières variations, ressort à 77,15. Au-dessus de 70, un titre est jugé suracheté, c'est-à-dire qu'il a monté plus vite que d'habitude.
Sur les 33 analystes qui suivent la valeur, 18 sont positifs, 14 neutres et 1 négatif. Leur objectif de cours moyen, environ 58 dollars, ne dépasse le cours que de 2,58%, dans une fourchette de 45 à 77 dollars. Ils ont réduit leur prévision de bénéfice pour 2026 de 5,26% en trois mois. Ils attendent encore 2,31 dollars de bénéfice par action cette année, puis 2,91 dollars en 2027. Sur ces bénéfices attendus, le titre se paie 24,19 fois, contre 14,14 fois pour la médiane de son sous-secteur.
La séance du 23 octobre a fait grimper l'action sur un espoir de rachat, alors que la seule discussion connue est terminée et que les analystes revoient leurs attentes à la baisse.
Le point de bascule
Le prochain rendez-vous est la publication des résultats du troisième trimestre, le 5 novembre. Les analystes y attendent environ 1,07 milliard de dollars de chiffre d'affaires, en hausse d'environ 14% sur un an. Ils prévoient aussi un bénéfice par action d'environ 0,63 dollar.
La croissance du trimestre précédent, 14,11%, servira de repère pour juger la dynamique. La direction pourrait aussi être interrogée sur la rumeur de cession, qu'elle peut confirmer, démentir ou laisser sans réponse. Toute prise de parole d'Uber ou de DoorDash sur le sujet pèsera tout autant sur le cours que les chiffres du trimestre.
Tant que les ventes progressent au rythme de 14% par an et que le free cash flow reste proche de 1,18 milliard de dollars, le prix repose sur une hypothèse plus prudente que les comptes, avec un recul supposé d'environ 3% par an. La rumeur ajoute alors une option de rachat à un dossier déjà solide.
Si aucun acheteur ne se manifeste et que les prévisions de bénéfice continuent de baisser, l'action resterait payée près de deux fois plus que son sous-secteur. La hausse de 9,21% du 23 octobre reposerait alors sur une prime de rachat qui n'existe pas.