
Fnac Darty (FNAC), le distributeur de livres et d'électroménager, passe sous le contrôle de Daniel Kretinsky, qui détient désormais 69,3% du capital à l'issue de son offre publique d'achat. Mais l'action reste cotée, laissant l'actionnaire qui garde ses titres minoritaire d'un groupe deux fois moins rentable que ses concurrents.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Modérée |
| Horizon | Structurel |
| Ce que ça touche | Structure de détention, Gouvernance, Liquidité du titre |
Kretinsky franchit les deux tiers du capital
L'Autorité des marchés financiers a publié le 10 novembre le résultat de l'offre lancée par EP Group, la holding de Daniel Kretinsky. Selon le communiqué de Fnac Darty, 40,9% du capital a été apporté pendant l'offre, ouverte du 12 mai au 9 novembre. Avec les 28,5% que le milliardaire tchèque détenait déjà par sa filiale Vesa, sa participation atteint 69,3% du capital et des droits de vote.
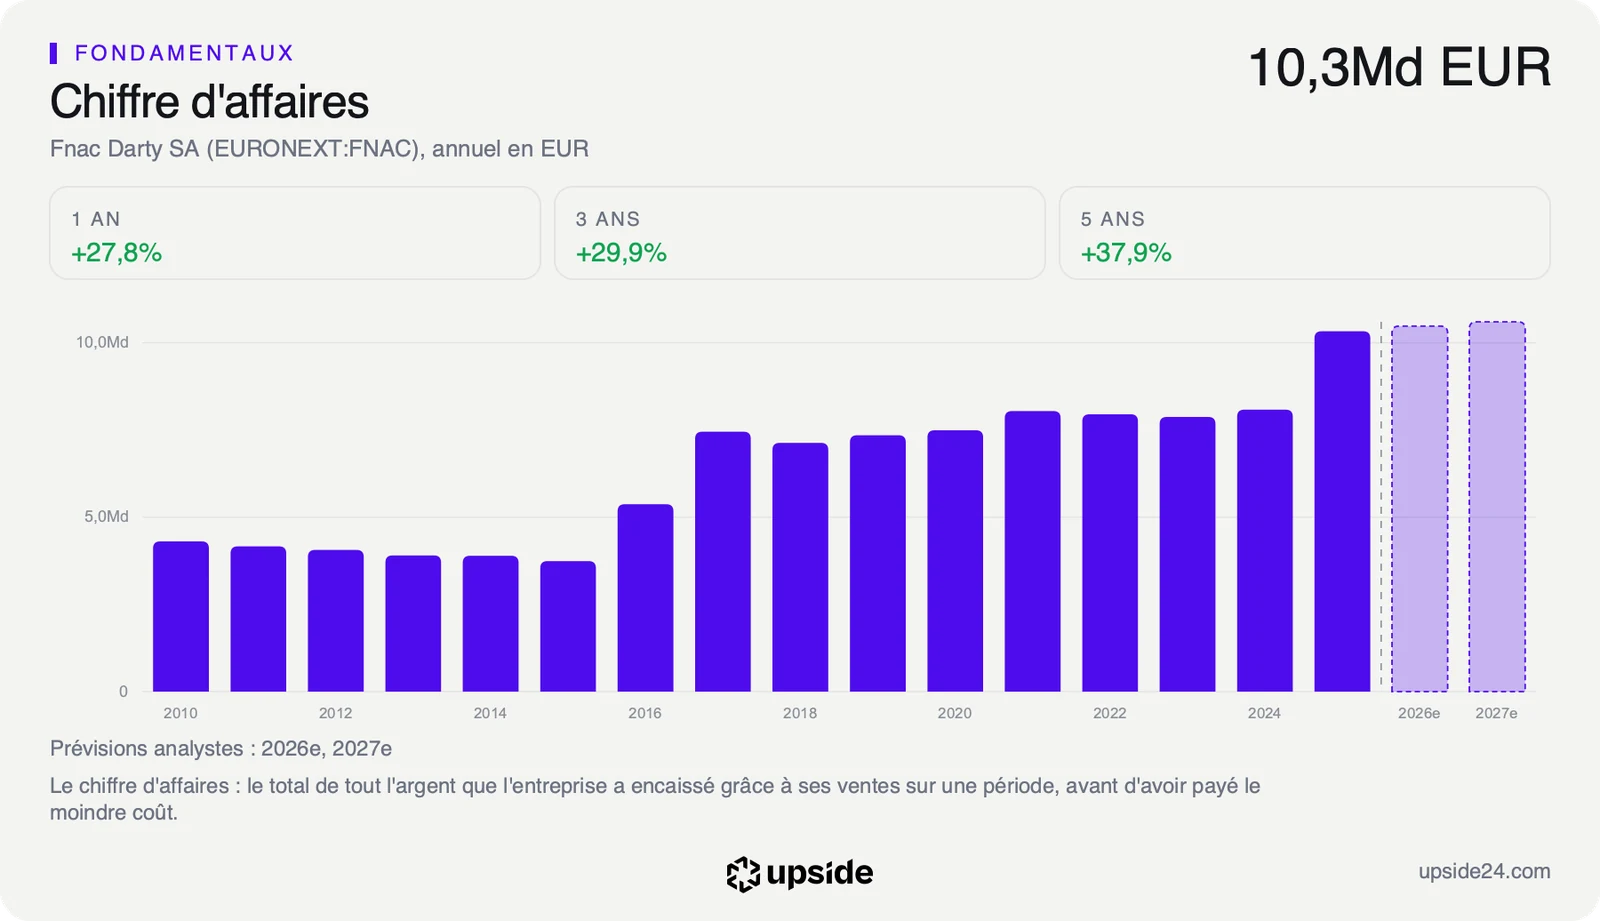
Fnac Darty, c'est la Fnac des romans, des consoles et des smartphones. C'est aussi Darty, l'enseigne qui livre et répare le lave-linge à domicile. Le groupe emploie 28 475 personnes et a réalisé 10,33 milliards d'euros de chiffre d'affaires en 2025, sa première année pleine avec l'italien Unieuro.
Les 12 131 427 actions apportées représentent environ 425 millions d'euros au prix de 35 euros par action, soit environ 41% de la valeur en Bourse du groupe. Le prix initial de 36 euros a été réduit du dividende de 1 euro versé en juin. Les actionnaires qui ont apporté leurs titres pendant la période initiale sont réglés le 12 novembre. L'offre portait aussi sur les obligations convertibles du groupe, rachetées 81,16 euros pièce.
Le seuil de la moitié du capital, dont dépendait le succès de l'offre, est donc franchi. Comme le prévoit le règlement de l'AMF, l'offre est rouverte du 12 au 25 novembre aux mêmes conditions pour les actionnaires qui n'ont pas encore apporté leurs titres. Le communiqué ne détaille pas la répartition des titres apportés entre les grands actionnaires.
EP Group n'a pas l'intention de demander un retrait obligatoire, la procédure qui force les derniers actionnaires à vendre, même si les conditions en étaient réunies. Ce retrait suppose de détenir au moins 90% du capital et des droits de vote. La note d'information de l'offre exclut aussi de demander la radiation de l'action d'Euronext Paris, qui reste donc cotée.
Un groupe peu rentable, payé au prix de l'acheteur
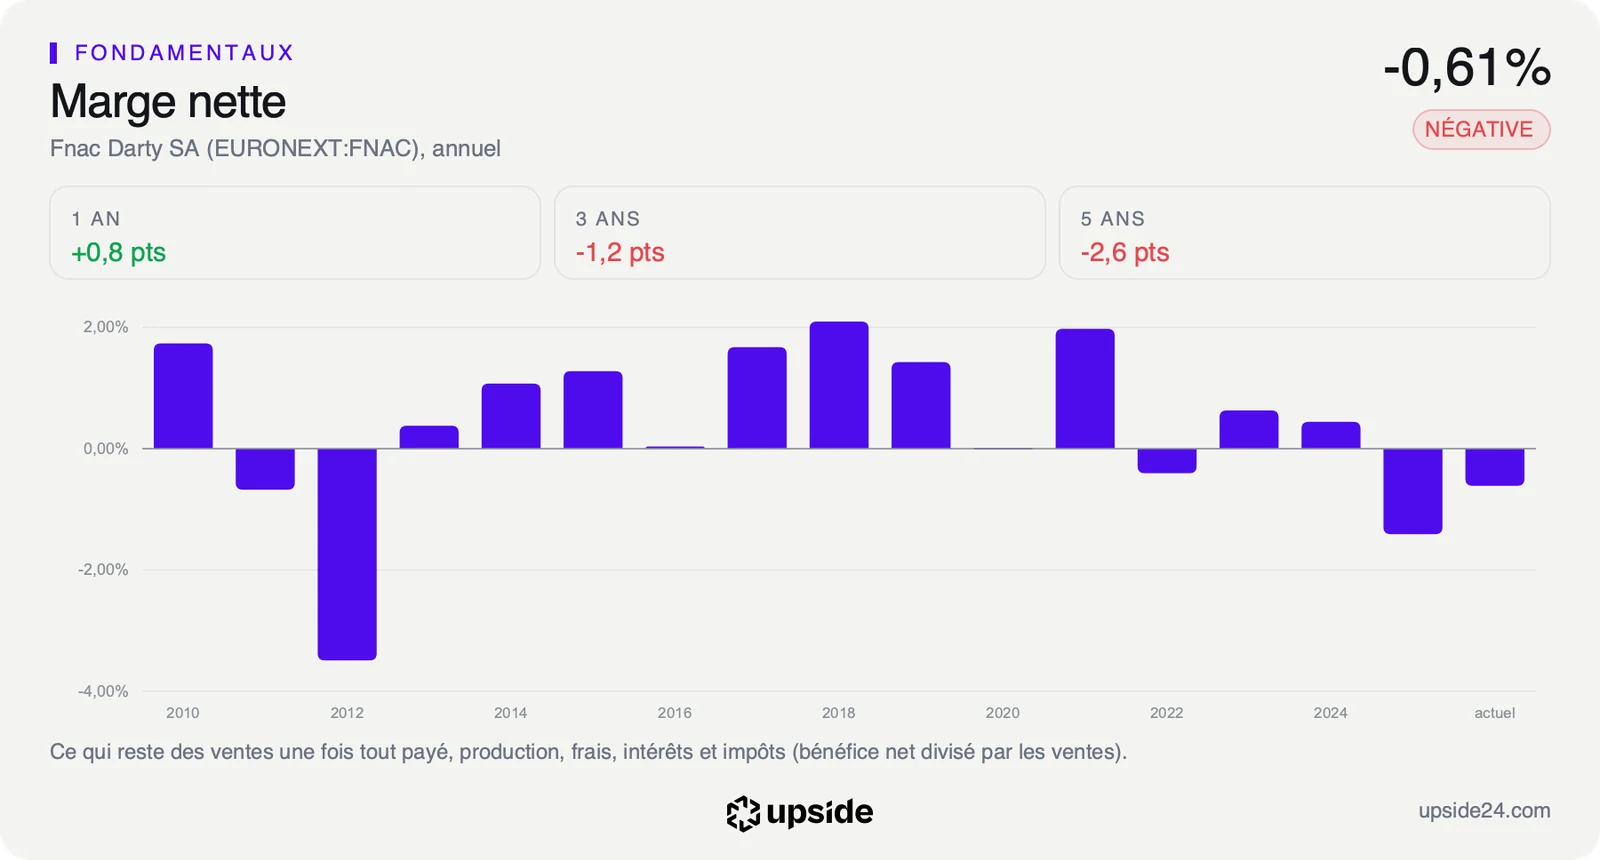
L'opération change le propriétaire du groupe sans toucher à ses comptes, qui restent ceux d'un distributeur à faible rentabilité. Le résultat d'exploitation ne représente que 2,14% des ventes sur les douze mois clos fin juin, contre 4,35% pour la médiane des 27 distributeurs d'électronique de son sous-secteur. Sur 100 euros de ventes, il reste à peine plus de 2 euros une fois les marchandises, les salaires et les magasins payés.
La valeur d'entreprise, c'est-à-dire le prix des actions ajouté de la dette nette, représente 4,80 fois l'excédent brut d'exploitation. Cet excédent mesure ce que l'activité rapporte avant amortissements, intérêts et impôts. La médiane du sous-secteur se situe à 8,01 fois, si bien que les 35 euros de l'offre valorisent Fnac Darty environ 40% moins cher qu'un concurrent moyen.
Cette décote paie une rentabilité moitié moindre, mais aussi un bilan chargé. La dette nette atteint 2 171 millions d'euros en comptant les loyers des magasins, soit plus d'une fois et demie les fonds propres du groupe. Le résultat d'exploitation ne couvre que 1,95 fois les intérêts payés sur cette dette, ce qui laisse peu de marge si les ventes de fin d'année déçoivent.
Le conseil d'administration de Fnac Darty avait recommandé l'offre à l'unanimité. Pour un actionnaire, le prix paraît donc bas face aux concurrents mais rémunère une société dont la rentabilité reste loin de la leur. Le prix proposé n'a pas été relevé pendant les six mois d'offre.
Daniel Kretinsky présente son entrée au capital comme un investissement de long terme. Il dit voir une grande valeur dans le modèle du groupe, qui vend en magasin comme en ligne et s'appuie sur ses services. EP Group n'a l'intention ni de fusionner avec Fnac Darty ni de modifier sa politique de dividende.
Dans ce dossier, le repère du cours n'est plus la croissance attendue de l'entreprise mais le prix fixé par l'acheteur. Pendant la réouverture, aucun vendeur n'a de raison de céder sous 35 euros. Une fois la fenêtre fermée, ce prix ne sera plus garanti par personne.
La fiche de Fnac Darty donne sa note et la liste de ses concurrents.
Ce que le marché en fait déjà
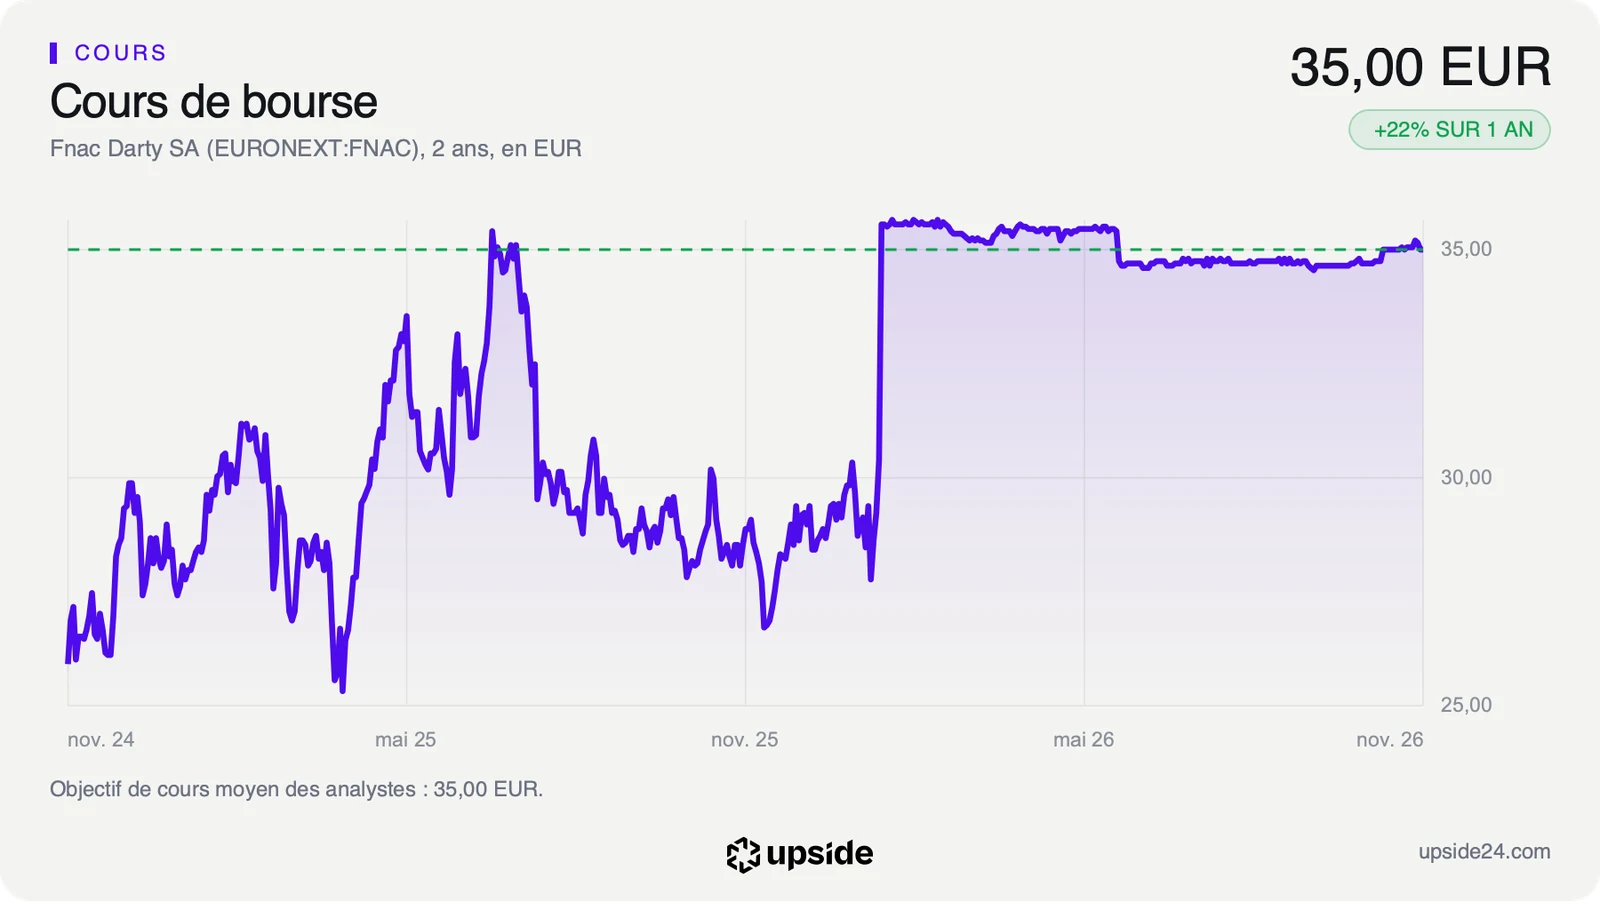
L'action Fnac Darty a clôturé à 34,85 euros le mardi 10 novembre, avant la publication du résultat à 18h15. Elle s'échangeait à 35 euros mercredi 11 novembre vers 9h30, soit le prix exact de l'offre.
Le gain a été encaissé en une séance, le 26 janvier, jour de l'annonce. L'action a alors bondi de 17,02%, de 30,25 à 35,40 euros. Depuis, le cours suit le prix de l'offre au centime près, avec une seule marche le 3 juin, quand le dividende de 1 euro a été retiré du cours. Le titre est passé ce jour-là de 35,25 à 34,60 euros.
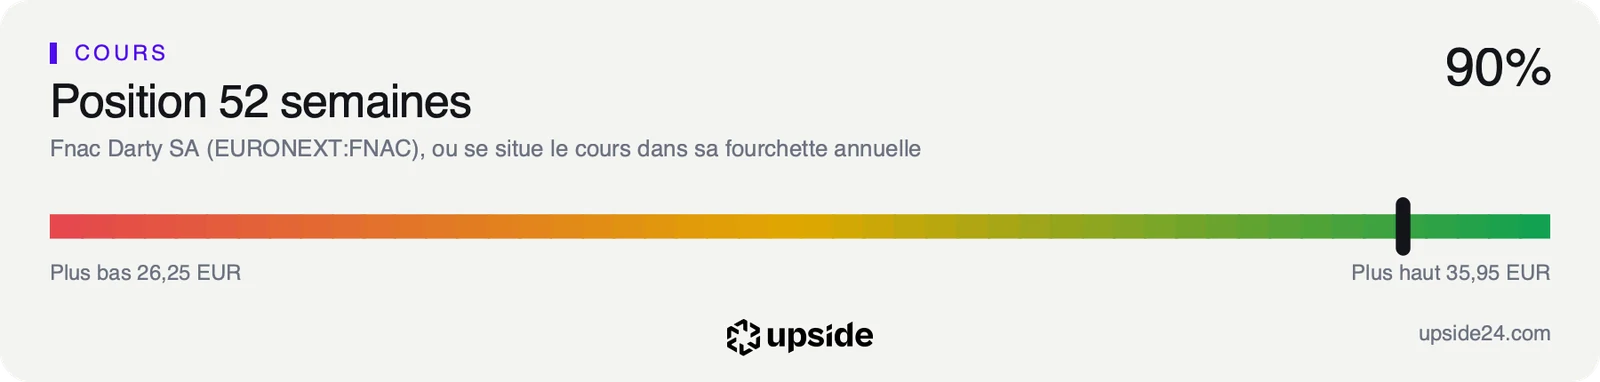
Sur un an, l'action gagne 21,74%, de 28,75 euros à 35 euros. Elle se situe à 90,21% de sa fourchette annuelle, entre un plus bas de 26,25 euros et un plus haut de 35,95 euros. Le plus haut date du jour de l'annonce, avant le versement du dividende. Le plus bas a été touché le 21 novembre 2025 en séance, deux mois avant que l'offre ne soit rendue publique.
Les 2 analystes qui publient encore un avis sur la valeur sont tous deux neutres. Leur objectif moyen se confond avec le prix de l'offre, à 35 euros. C'est trop peu pour qu'une moyenne ait un sens, d'autant que leurs estimations suivent l'offre plutôt que les comptes.
Les actions restées hors des mains d'EP Group ne représentent plus qu'un peu moins d'un tiers du capital, autodétention et salariés compris. Cette part se réduira encore avec les titres apportés pendant la réouverture. Une action moins échangée se vend plus difficilement au prix voulu.
L'activité progresse lentement, avec un chiffre d'affaires en hausse de 1,8% à magasins comparables au troisième trimestre et de 1,1% sur neuf mois selon la publication du 21 octobre qui confirmait les perspectives de l'année.
Le point de bascule
La réouverture de l'offre se termine le 25 novembre, puis Fnac Darty publiera ses résultats annuels vers le 23 février 2027, une date encore estimée. Les analystes n'attendent qu'environ 1,4% de croissance des ventes en 2026. Ils ont abaissé leur estimation de bénéfice par action de 9,61% en quatre-vingt-dix jours. Les résultats de février diront si la hausse des ventes à magasins comparables se retrouve enfin dans la marge.
Tant que l'offre rouverte court, le cours reste tenu par les 35 euros et l'actionnaire peut encore céder ses titres à ce prix. Après le 25 novembre, il restera minoritaire d'une société contrôlée mais toujours cotée, dont la marge d'exploitation de 2,14% portera seule la valeur de l'action. Il touchera un dividende de 1 euro au rendement de 2,86%, contre 2,31% pour la médiane du sous-secteur, aussi longtemps que l'actionnaire majoritaire maintient la politique annoncée.
Si les résultats de février ne montrent aucune amélioration de cette marge, plus rien ne soutient le cours au niveau de l'offre. La veille de l'annonce, l'action valait 30,25 euros, alors que son plus bas des douze derniers mois est de 26,25 euros.