
Tesla (TSLA), le constructeur de voitures électriques d'Elon Musk, négocierait son absorption par SpaceX avec une annonce possible dès décembre, selon Bloomberg. Mais le nombre d'actions SpaceX remis pour chaque action Tesla n'est pas fixé, sur un groupe qui vaut 1 571,02 Md USD en Bourse.
L'impact en un coup d'oeil
| Direction | Non statuable |
| Intensité | Faible |
| Horizon | 6-12 mois |
| Ce que ça touche | Valorisation, Structure de détention |
Ce que Bloomberg a rapporté
Bloomberg a rapporté le 12 novembre, en citant des personnes proches du dossier, que les discussions de fusion entre SpaceX et Tesla progressent selon un calendrier qualifié d'« agressif ». Une annonce pourrait intervenir dès décembre. Les deux groupes ont aussi envisagé qu'elle glisse au début de 2027. Dans le schéma décrit, SpaceX absorberait Tesla, précise le site spécialisé Electrek, qui reprend l'article de Bloomberg.
Tesla, c'est le constructeur des Model 3 et Model Y, les voitures électriques courantes dans les villes françaises, qui vend aussi des batteries pour stocker l'électricité. SpaceX, l'autre entreprise d'Elon Musk, est le groupe spatial entré en Bourse en juin.
Les deux groupes n'ont pas commenté ces informations, qui laissent ouvert le point principal, à savoir le nombre d'actions SpaceX remis pour une action Tesla. Bloomberg cite comme principal obstacle la manière d'isoler l'activité chinoise de Tesla, alors que SpaceX travaille pour la défense américaine.
Les discussions portent désormais sur le prix et sur le contrôle du futur ensemble, selon Electrek, qui rappelle qu'Elon Musk détient environ 20% de Tesla. Il contrôlait aussi environ 85% des droits de vote de SpaceX lors de son entrée en Bourse, d'après le document déposé auprès du régulateur américain.
En octobre, lors de la présentation des résultats trimestriels de SpaceX, Elon Musk avait confirmé que les deux conseils d'administration avaient formé des comités d'administrateurs indépendants pour étudier un rapprochement.
À la clôture du 12 novembre, Tesla vaut 1 571,02 Md USD en Bourse et SpaceX environ 1 900 Md USD. Le record actuel d'une fusion reste le rachat de l'allemand Mannesmann par Vodafone, pour 183 Md USD en 2000. La seule valeur boursière de Tesla représente plus de 8 fois ce montant.
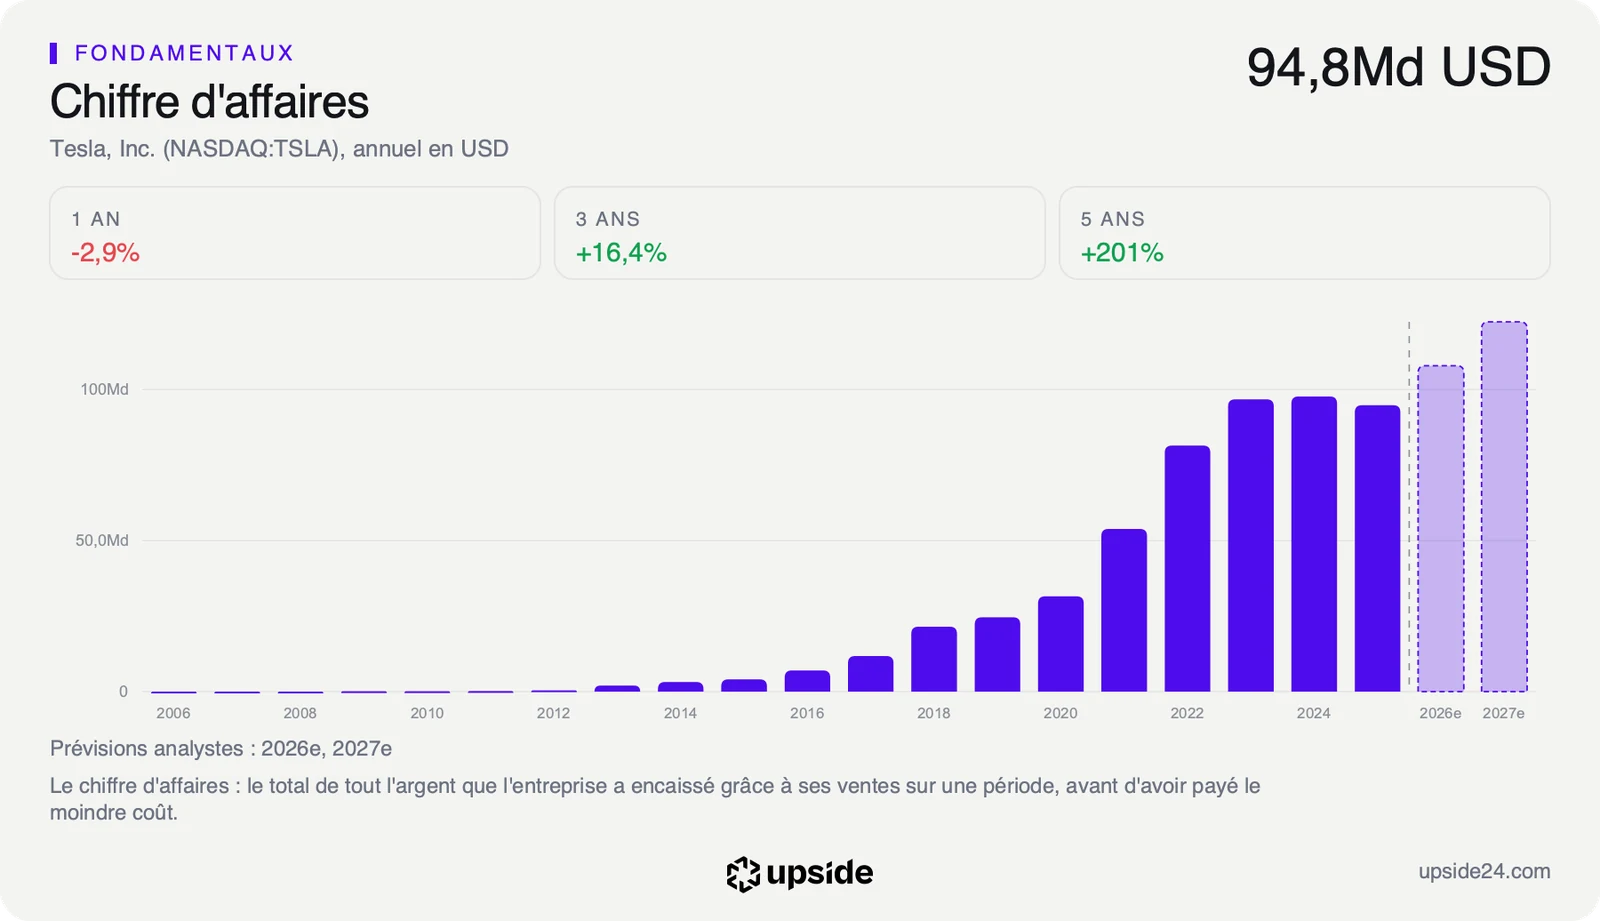
Ramenée à l'activité du constructeur, cette valeur équivaut à environ 15 années de chiffre d'affaires, puisque Tesla a réalisé 103,57 Md USD de revenus sur les douze derniers mois. C'est cet écart entre le prix de l'action et les comptes que la parité d'échange devra trancher.
Ce que le prix de Tesla suppose déjà
Dans une fusion payée en actions, l'actionnaire de Tesla reçoit un nombre d'actions SpaceX par action Tesla et ce rapport, appelé parité, décide de ce que vaut son titre. La parité se négocie à partir de deux valorisations de Bourse, donc de ce que chaque prix suppose déjà.
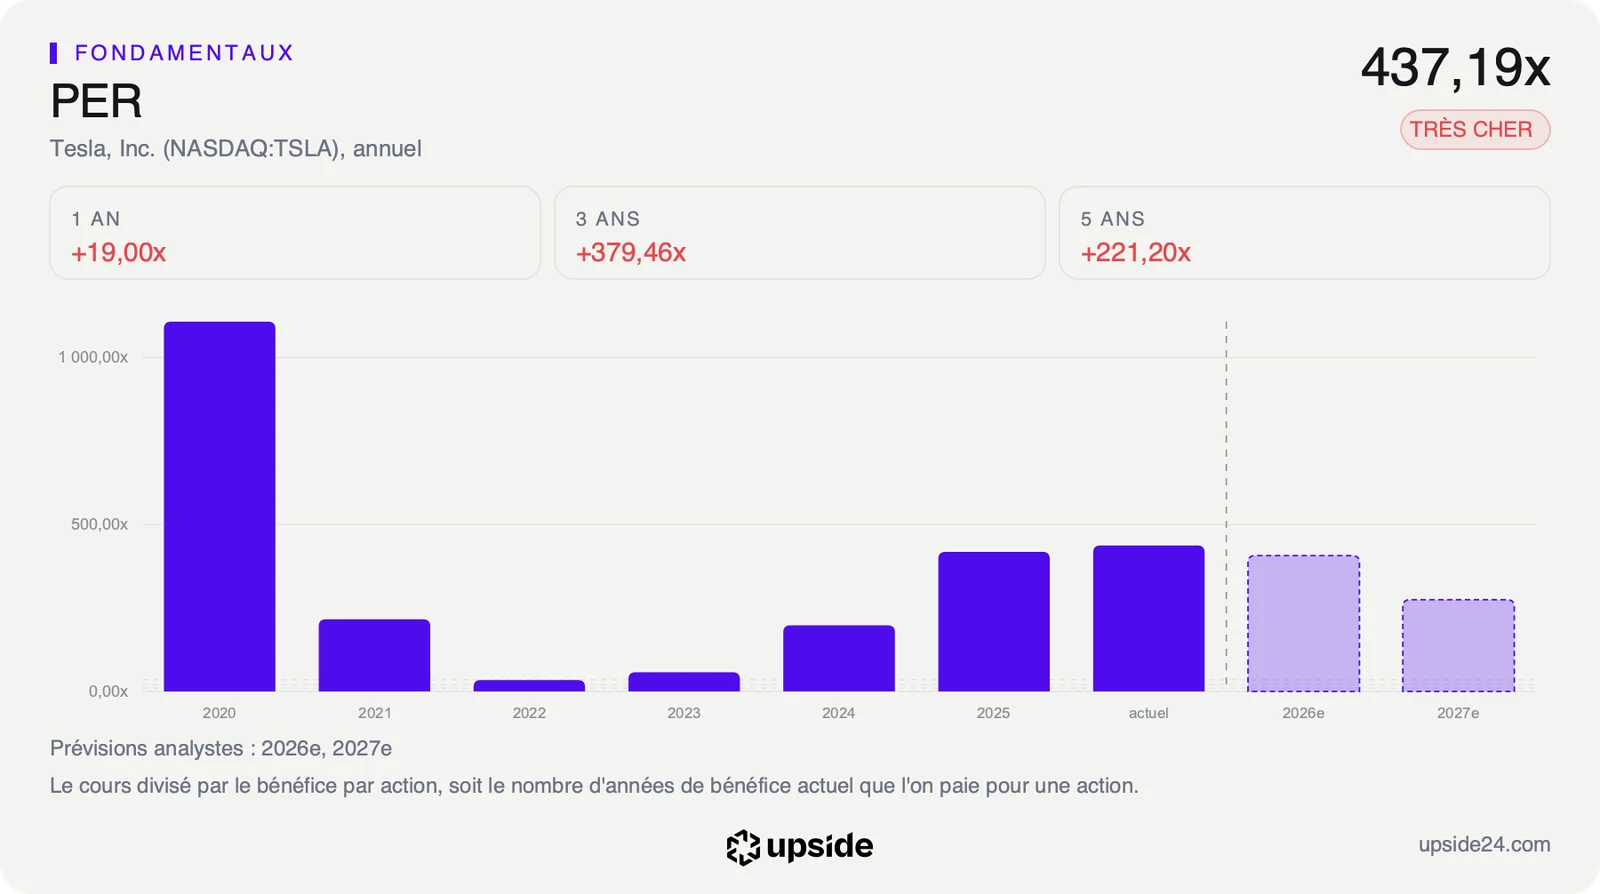
Le prix de Tesla repose sur des attentes très élevées, puisque l'action se paie 437,19 fois le bénéfice des douze derniers mois, un ratio appelé PER, contre 13,46 fois pour la médiane des 72 constructeurs automobiles du sous-secteur. À bénéfice constant, il faudrait donc plus de 430 ans de profits pour retrouver le prix payé, contre environ 13 ans pour un constructeur médian.
Le titre est même plus cher que 88,52% du temps sur ses cinq dernières années, ce qui place le multiple actuel près du haut de sa propre histoire.
Le calcul inverse dit ce que le marché attend au-delà des voitures, en partant du cours pour remonter à la croissance supposée du free cash flow, l'argent qui reste une fois les dépenses et les investissements payés. À 397,45 dollars, le prix suppose une croissance d'environ 49% par an pendant dix ans.
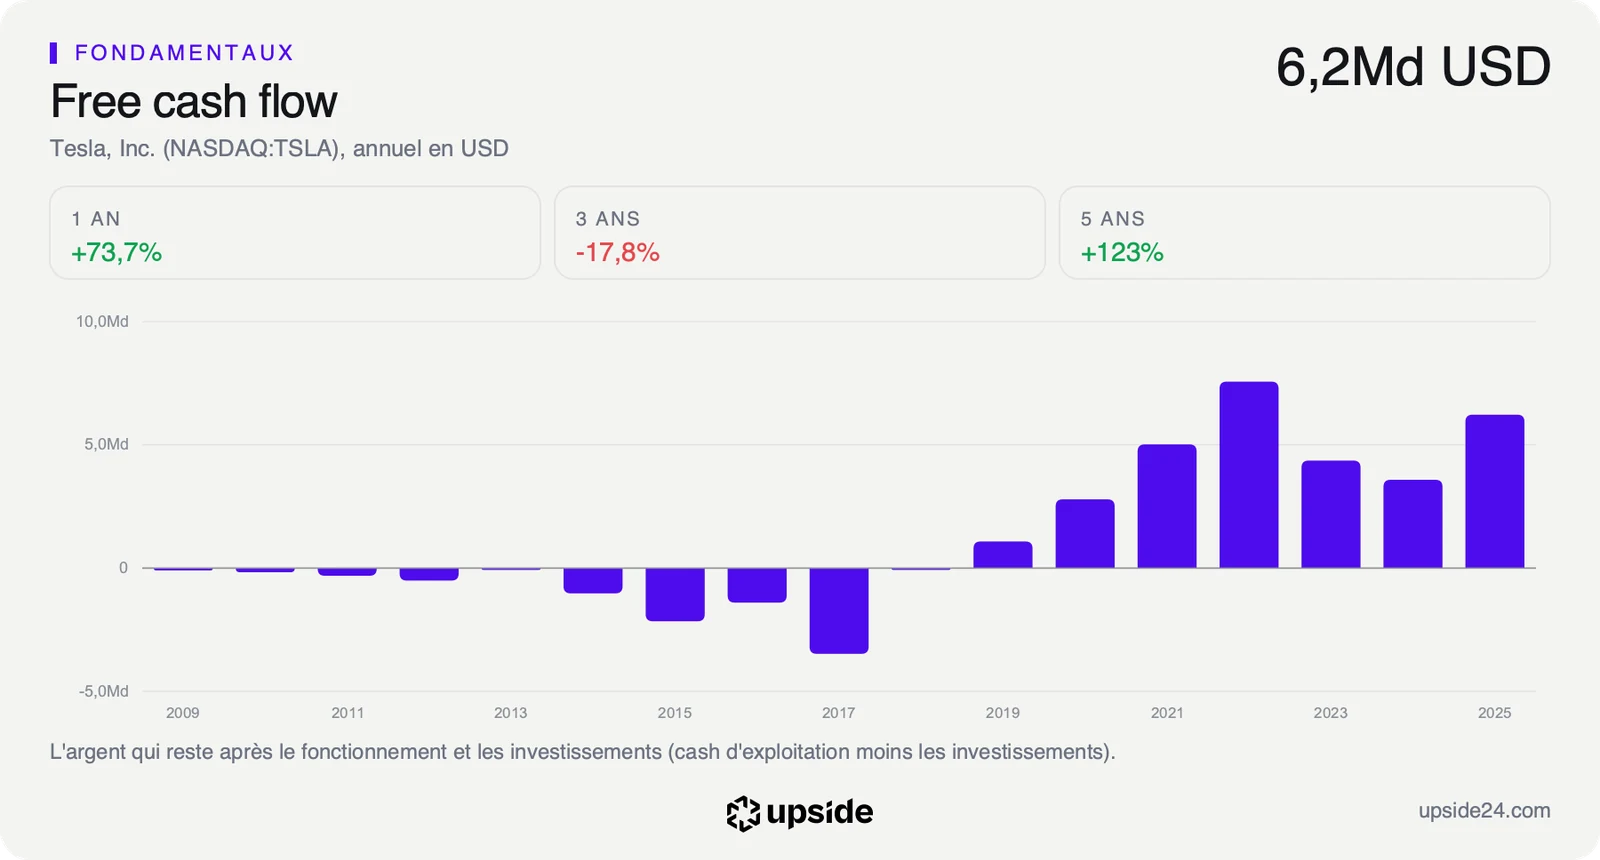
Le point de départ de ce calcul reste modeste, avec un rendement du free cash flow de 0,21% au cours actuel, soit environ 21 cents de trésorerie par an pour 100 dollars investis dans l'action. Une telle progression ne peut donc venir que de nouvelles activités comme le robotaxi ou les robots, bien plus que des voitures vendues aujourd'hui.
Cette hypothèse est au coeur de la négociation, car plus SpaceX reconnaît ces attentes et plus elle remet d'actions à l'actionnaire de Tesla. À l'inverse, une parité calculée sur les comptes actuels traiterait ces 49% supposés comme une promesse et non comme un acquis.
Concrètement, les actionnaires des deux groupes regardent le même chiffre avec des intérêts opposés, puisque ceux de Tesla veulent une parité qui paie les robotaxis et les robots promis quand ceux de SpaceX préfèrent payer les voitures vendues aujourd'hui. Les comités d'administrateurs indépendants formés dans chaque groupe servent précisément à défendre chacune de ces positions.
La fiche de Tesla donne sa note et la liste de ses concurrents.
Ce que le marché en fait déjà
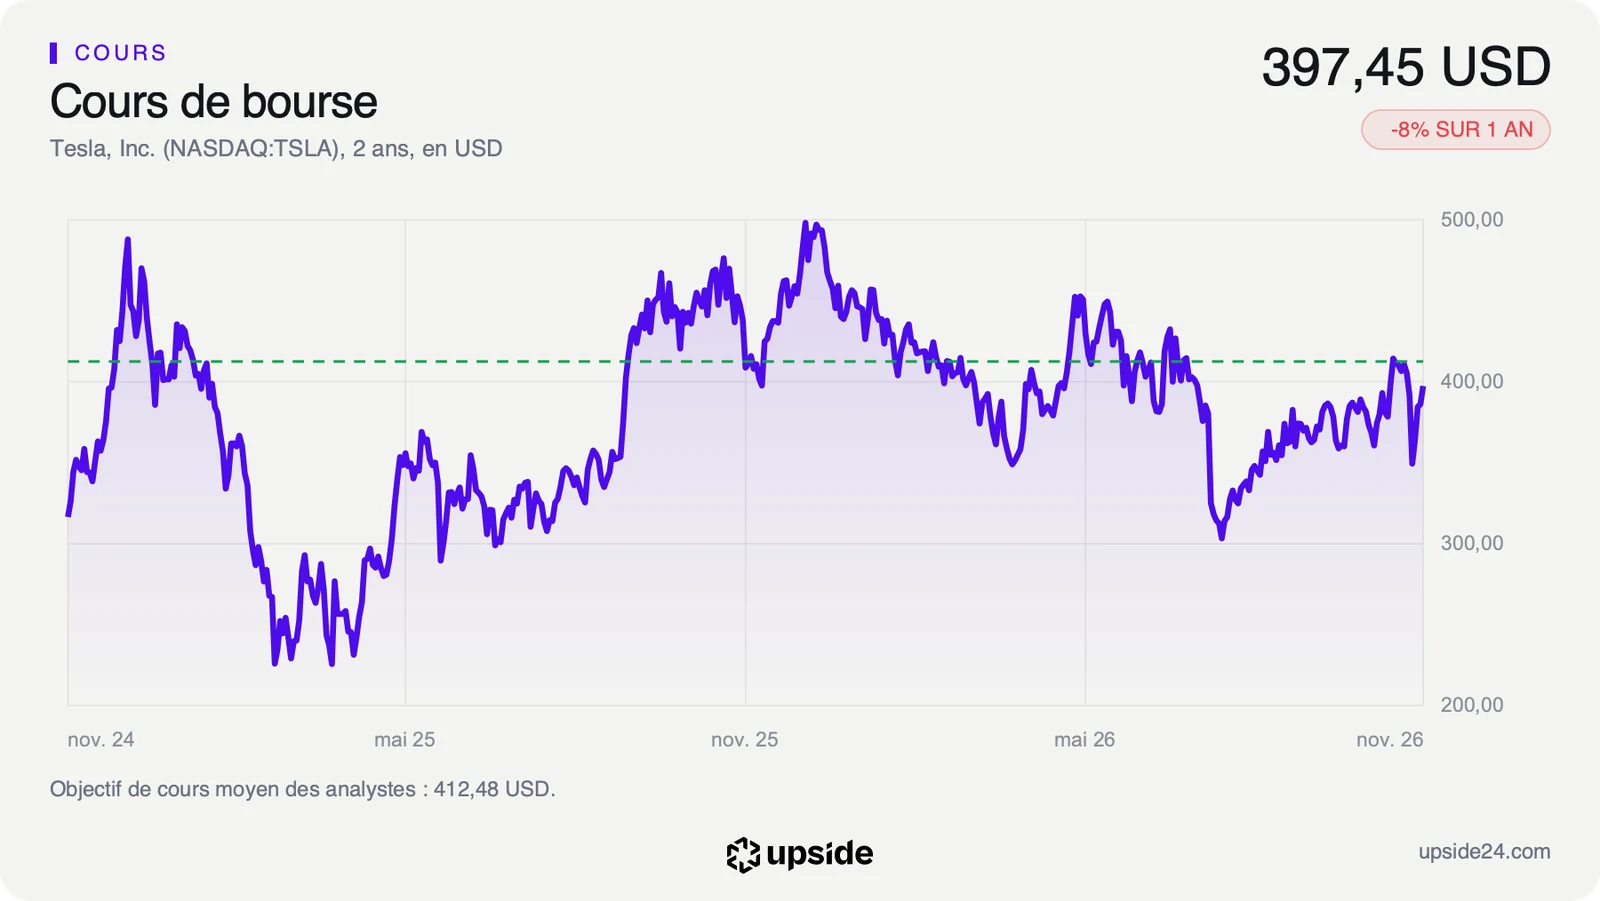
À la clôture du jeudi 12 novembre à 16h à New York, l'action Tesla vaut 397,45 dollars, en hausse de 1,69% sur la séance, soit 6,61 dollars de plus que la veille. Electrek relève qu'elle a gagné jusqu'à 1,9% dans la journée après l'article de Bloomberg. Pour la fusion la plus grosse jamais évoquée, la réaction reste mesurée, ce qui colle avec une parité encore inconnue.
Sur une période plus longue, l'action se situe 20,32% sous son plus haut sur 52 semaines de 498,83 dollars. Elle recule de 11,62% depuis le 1er janvier et de 7,70% sur un an. Elle évolue 3,76% au-dessus de sa moyenne des 200 dernières séances. Le RSI, indicateur de dynamique noté de 0 à 100, ressort à 54,36, loin du seuil de 70 souvent associé à une surchauffe.
Le consensus de 44 analystes compte 21 positifs, 21 neutres et 2 négatifs. Leur objectif moyen ressort à environ 412 dollars, soit environ 4% au-dessus du cours. La fourchette va d'environ 128 à 600 dollars entre l'analyste le plus prudent et le plus optimiste, un écart qui montre que personne ne s'accorde sur la valeur des activités futures de Tesla.
Les comptes récents ne soutiennent pas encore ces attentes, avec un bénéfice par action en recul de 42,94% sur un an au dernier trimestre et des revenus en baisse de 0,17%. Les analystes attendent malgré tout environ 108 Md USD de revenus en 2026, puis environ 122 Md USD en 2027.
Lors d'un rachat classique, l'action de la société rachetée monte vers le prix offert, ce qui n'est pas encore le cas ici. Sans parité connue, le cours de Tesla reste guidé par ses propres comptes et par l'humeur du marché sur les valeurs technologiques, bien plus que par une prime de rachat que personne ne peut encore calculer.
Le point de bascule
Le chiffre à attendre est la parité d'échange, que Bloomberg dit possible dès décembre ou au début de 2027. L'assemblée générale annuelle de Tesla se tient le 3 décembre, puis les comptes de fin d'année sont attendus autour du 27 janvier 2027, à une date que Tesla doit encore confirmer. Selon Electrek, le vote du 3 décembre porte notamment sur la réélection d'administrateurs qui auraient à approuver l'opération.
**Tant qu'**aucune parité n'est publiée, Tesla reste jugée sur ses propres comptes, où les analystes attendent un free cash flow d'environ -4,6 Md USD en 2026 puis d'environ -10 Md USD en 2027, couvert par une trésorerie nette de 29,49 Md USD. Le titre garde alors le prix d'un pari sur le robotaxi, à environ 49% de croissance annuelle supposée.
Si la parité annoncée valorise Tesla sous ses 1 571,02 Md USD de capitalisation, l'actionnaire échangerait un titre payé pour ses promesses contre une part plus petite d'un ensemble dont SpaceX fixe le prix. Une parité au-dessus de ce montant lui apporterait au contraire une prime en actions SpaceX et ferait de cette promesse un prix encaissé.