
Tesla (TSLA), le constructeur de voitures électriques d'Elon Musk, s'apprête à investir un montant record en un trimestre, dans un plan de plus de 25 milliards de dollars cette année. Mais cet effort devrait rendre sa trésorerie disponible négative deux ans de suite.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Forte |
| Horizon | Structurel |
| Ce que ça touche | Génération de trésorerie, croissance long terme |
Un record d'investissements avant même les comptes
Les investissements trimestriels de Tesla s'apprêtent à battre un record historique, portés par ses ambitions dans l'intelligence artificielle physique, a relevé le 17 octobre le cabinet de recherche Hedgeye sur X. L'IA physique désigne les machines qui agissent dans le monde réel, comme le robot humanoïde Optimus que développe Tesla ou une voiture qui roule sans conducteur.
Tesla, c'est la Model 3 et la Model Y que l'on croise désormais partout en ville, mais aussi des batteries géantes qui stockent l'électricité et un logiciel de conduite autonome que le groupe développe lui-même.
Le graphique de Bloomberg partagé par Hedgeye montre des estimations, arrêtées au 16 octobre, proches de 8 milliards de dollars pour le troisième trimestre et de plus de 9 milliards pour le quatrième. Le précédent record date du deuxième trimestre, avec 5,8 milliards investis, soit 142% de plus que les 2,4 milliards du même trimestre de 2025, selon les comptes publiés par Tesla.
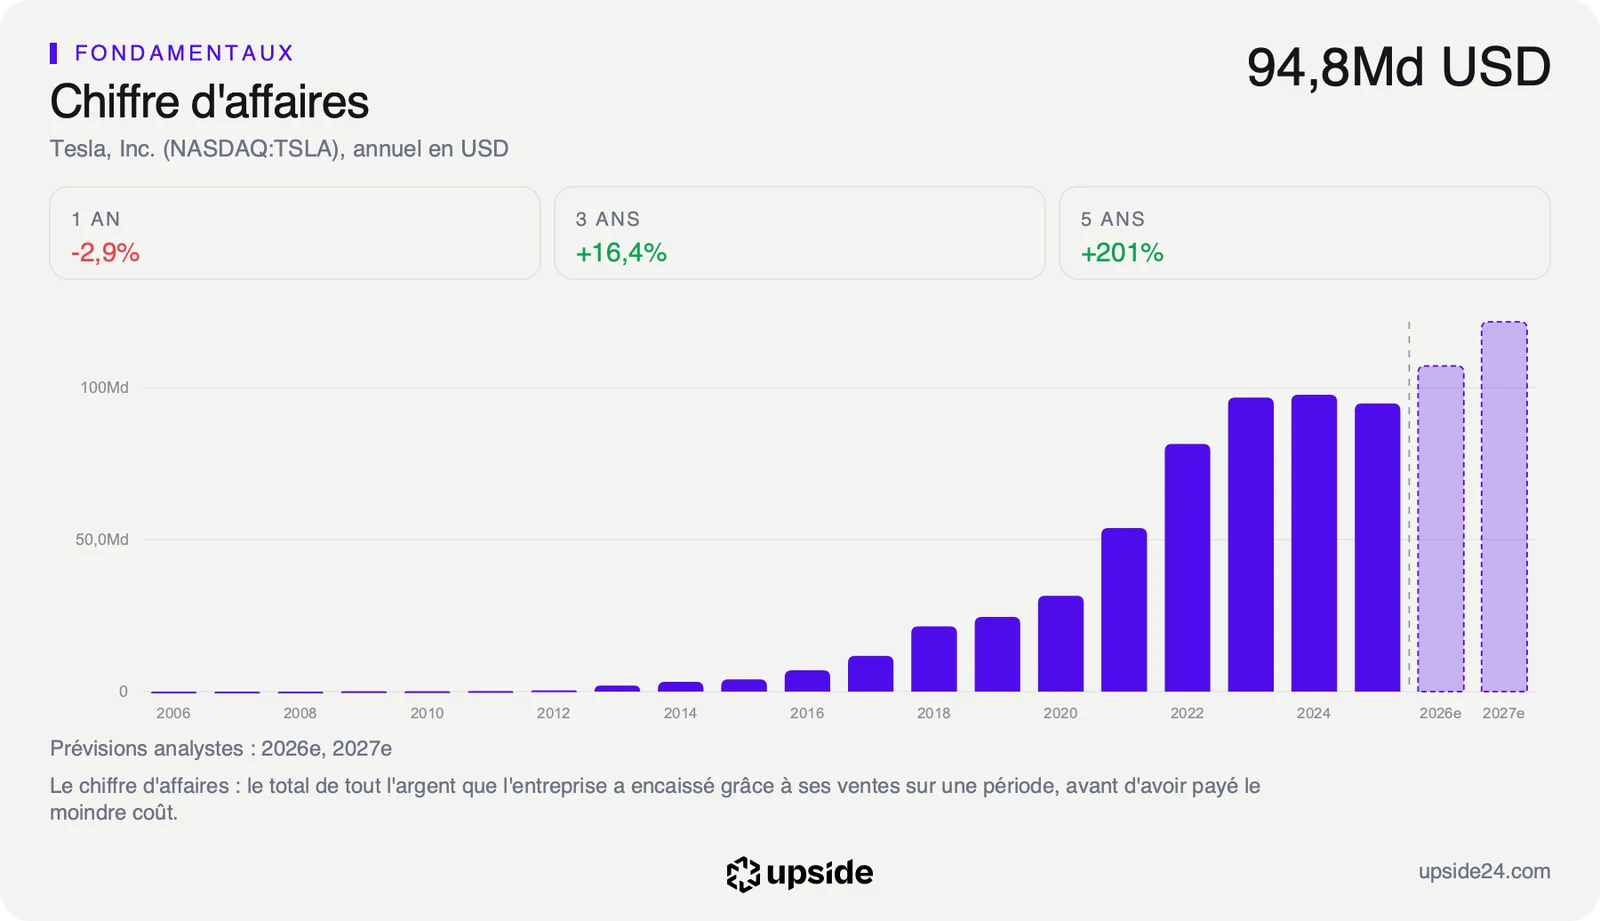
La direction prévoit d'investir plus de 25 milliards de dollars sur l'ensemble de 2026. Elle cite ses centres de calcul, ses lignes de production, sa flotte de véhicules autonomes et son réseau de recharge. Ce montant représente plus d'un quart du chiffre d'affaires de 2025, qui s'élevait à 94,83 milliards. Après 8,28 milliards dépensés au premier semestre, il reste environ 16,7 milliards à engager d'ici décembre.
Concrètement, une grande partie de ces sommes part dans des puces et des serveurs qui entraînent les logiciels de conduite et de robotique. Le reste finance les usines qui devront produire ces robots et ces véhicules à grande échelle.
Ces chiffres du troisième trimestre restent des estimations d'analystes compilées par Bloomberg. Tesla n'a publié aucun montant pour la période et le message de Hedgeye ne détaille pas sa méthode. Le chiffre réel sera connu le 21 octobre, avec les comptes du trimestre.
Ce que le prix incorpore déjà
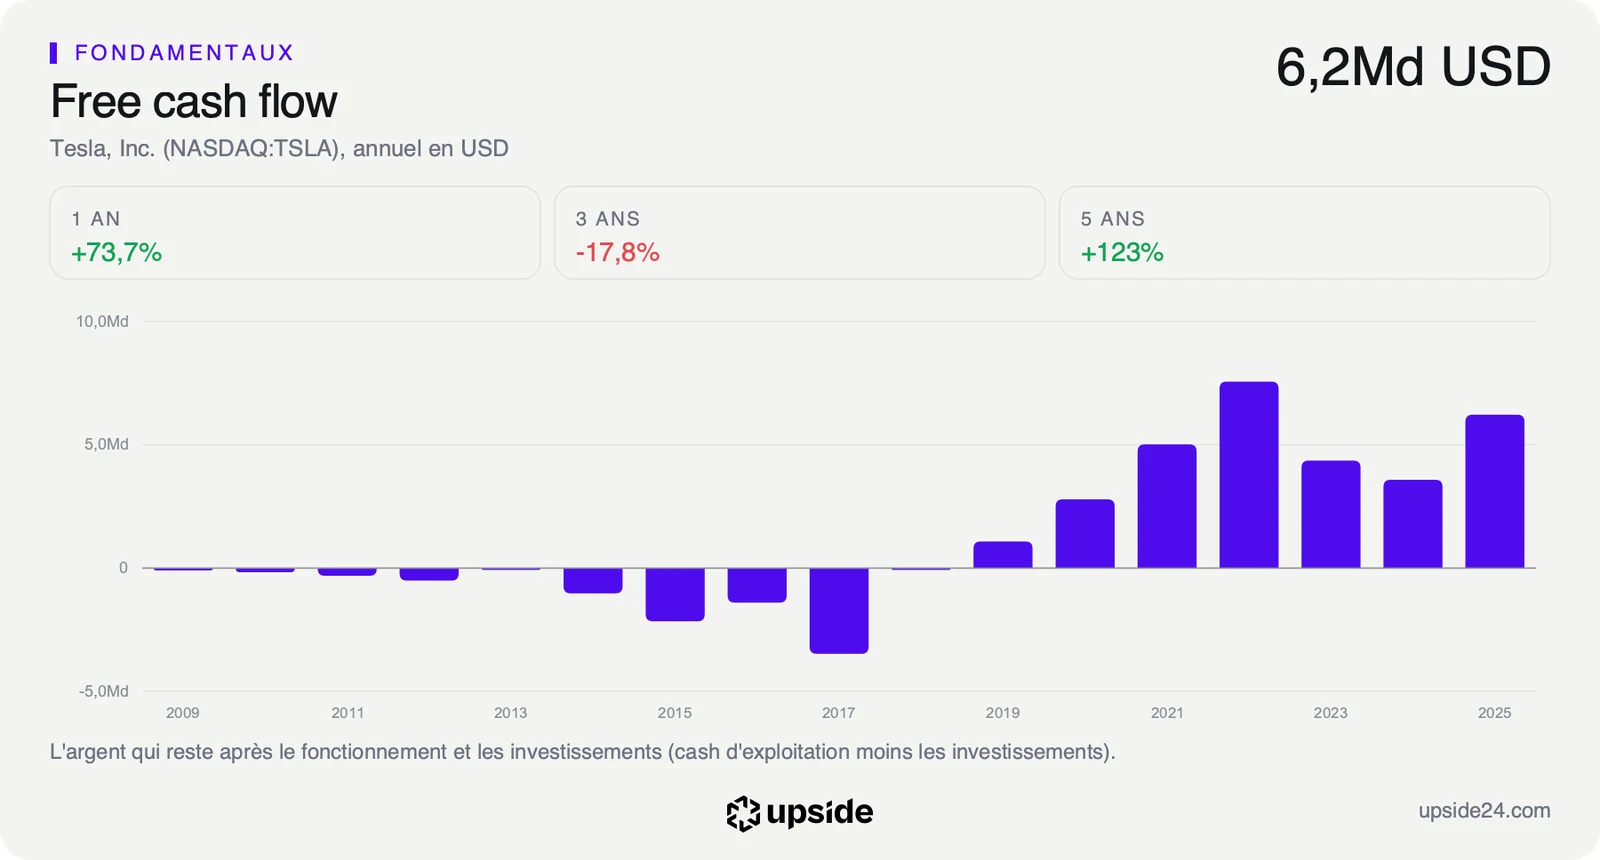
Chaque dollar investi sort d'abord de la caisse avant de rapporter quoi que ce soit. Le canal touché est donc le free cash flow, l'argent qui reste une fois l'activité et les investissements payés. Les analystes attendent qu'il tombe à -10,24 milliards de dollars en 2026 puis à -9,35 milliards en 2027, après 6,22 milliards en 2025.
Un investissement n'est pas une perte comptable, il s'amortit sur plusieurs années dans les comptes. Pour l'actionnaire, c'est pourtant de l'argent qui ne revient ni en dividende ni en rachat d'actions tant qu'il ne produit pas de revenus. Tesla ne verse d'ailleurs aucun dividende, et toute la rémunération de ses actionnaires passe par le cours.
Ces dépenses devront ensuite rapporter, et le point de départ est modeste. Le ROIC, ce que Tesla gagne chaque année pour 100 dollars investis dans son activité, ressort à 4,05%. La médiane des 74 constructeurs automobiles de son sous-secteur est à 2,83%. Tesla fait donc mieux que son industrie, avec un rendement qui reste celui d'un constructeur et non d'une société de logiciel.
Au cours du vendredi 16 octobre, le marché intègre une croissance du free cash flow de près de 39% par an pendant dix ans, contre une référence de 25%. Ce calcul ne dit pas ce que vaut l'action. Il dit ce que le prix actuel suppose pour être justifié, un peu comme le loyer qu'il faudrait encaisser pour rentabiliser un appartement acheté très cher.
Ce calcul part du flux actuel, encore positif. Deux années de flux négatif repoussent d'autant le moment où cette croissance doit commencer à se voir dans les comptes. Les robots et la conduite autonome devront alors devenir des sources de revenus à part entière, et pas seulement des postes de dépenses.
Le rendement de ce flux, rapporté au prix de l'action, n'est que de 0,41%, soit 41 cents de trésorerie par an pour 100 dollars d'actions achetés. La médiane du sous-secteur est même négative, à -1,70%, et Tesla se situe donc au-dessus de ses concurrents. L'acheteur du titre paie pourtant un flux à venir bien plus qu'un flux présent.
Le détail de la rentabilité et des flux de Tesla face à ses concurrents se trouve dans son rapport sur l'app Upside.
Ce que le marché en fait déjà
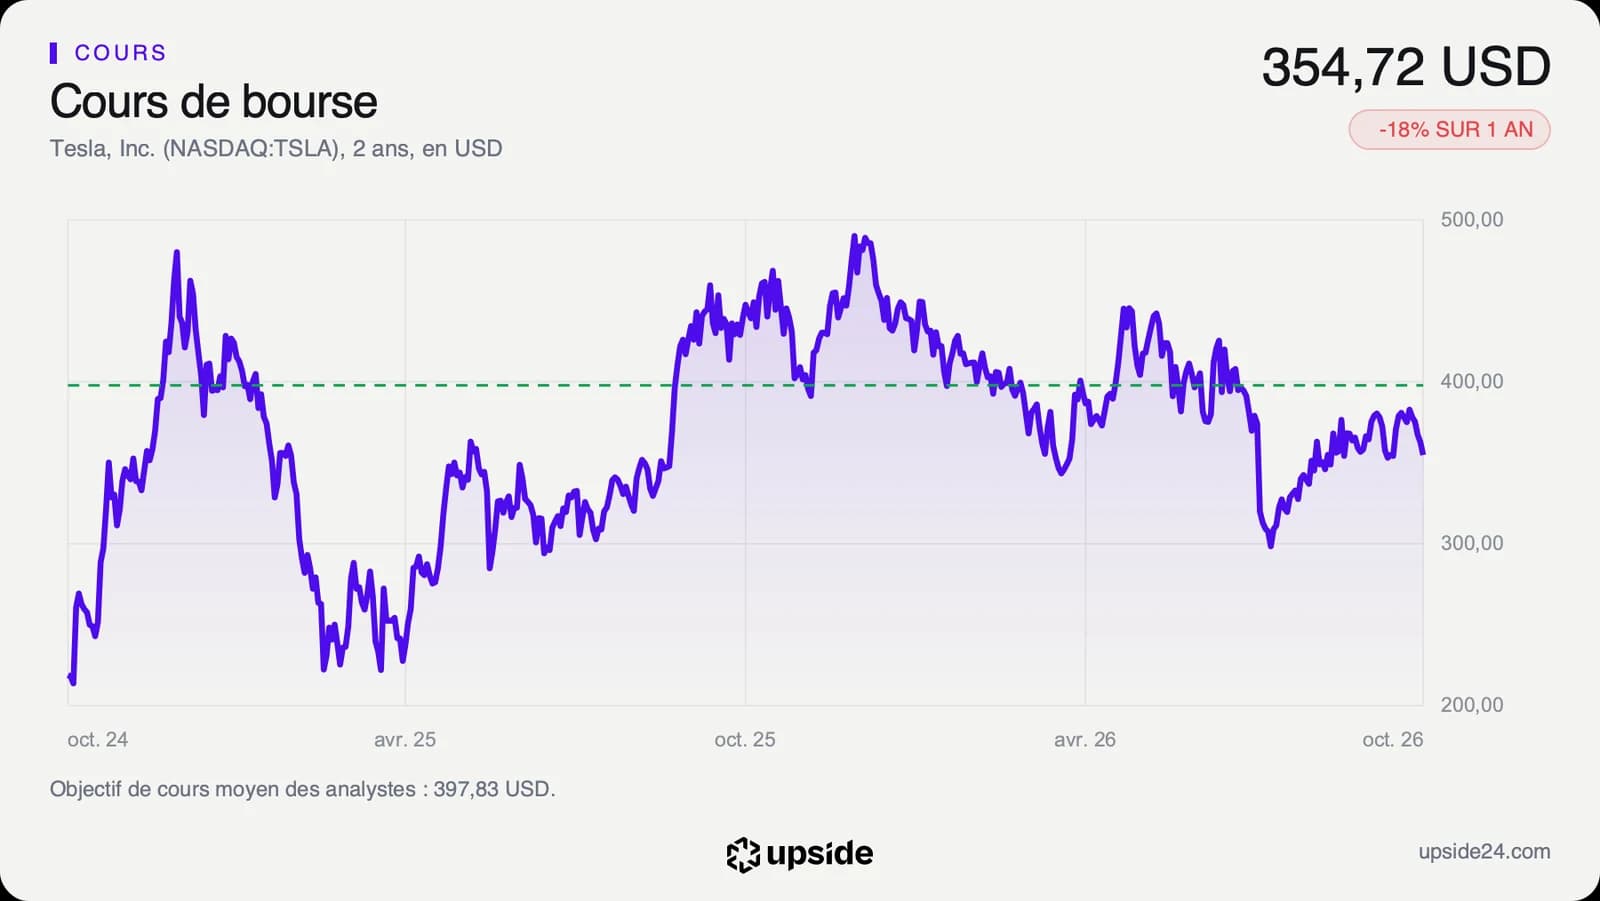
L'action Tesla a terminé la séance du vendredi 16 octobre à 354,72 dollars. Elle a reculé de 7,31% sur la semaine et de 18,40% sur un an. Le titre cote ainsi 28,89% sous son plus haut des douze derniers mois, atteint à 498,83 dollars.
Son plus bas de la même période, 297,38 dollars, remonte à l'été. Le cours se situe donc dans le tiers bas de cet intervalle, après avoir rendu en une semaine une partie du rebond des trois derniers mois.
Le recul sur un an reste pourtant moins marqué que celui du secteur. La médiane des constructeurs automobiles de son sous-secteur a perdu 21,54% sur la même période. Tesla résiste donc mieux que l'industrie automobile, parce qu'une partie de son prix repose sur autre chose que les voitures.
Le plan de plus de 25 milliards figurait déjà dans le dernier rapport trimestriel du groupe. Un record au troisième trimestre confirmerait donc une trajectoire connue plutôt qu'il ne la révélerait. La baisse de la semaine précède les comptes du 21 octobre et Tesla n'a publié aucune information nouvelle sur la période.
Sur les 44 analystes qui suivent la valeur, 19 sont positifs, 21 neutres et 4 négatifs. Leur objectif moyen ressort à environ 398 dollars, soit environ 12% au-dessus du cours, dans une fourchette de 128,11 à 600 dollars. Ce consensus est celui des analystes, pas une estimation de la publication.
L'objectif le plus haut vaut plus de 4 fois le plus bas. Une partie des analystes valorise surtout les voitures. D'autres paient d'avance les robots et la conduite autonome, et ce sont précisément ces activités que financent les investissements record. Chaque trimestre de dépenses rend ce second scénario plus coûteux à attendre.
Le point de bascule
Le prochain rendez-vous est fixé au 21 octobre, avec les comptes du troisième trimestre publiés après la clôture de Wall Street. Deux chiffres y seront lus ensemble, le montant investi sur le trimestre et le free cash flow. Le consensus attend environ 107 milliards de dollars de chiffre d'affaires sur 2026, le repère pour savoir si les ventes suivent l'effort. Les commentaires de la direction sur le calendrier des robots compteront autant que les chiffres.
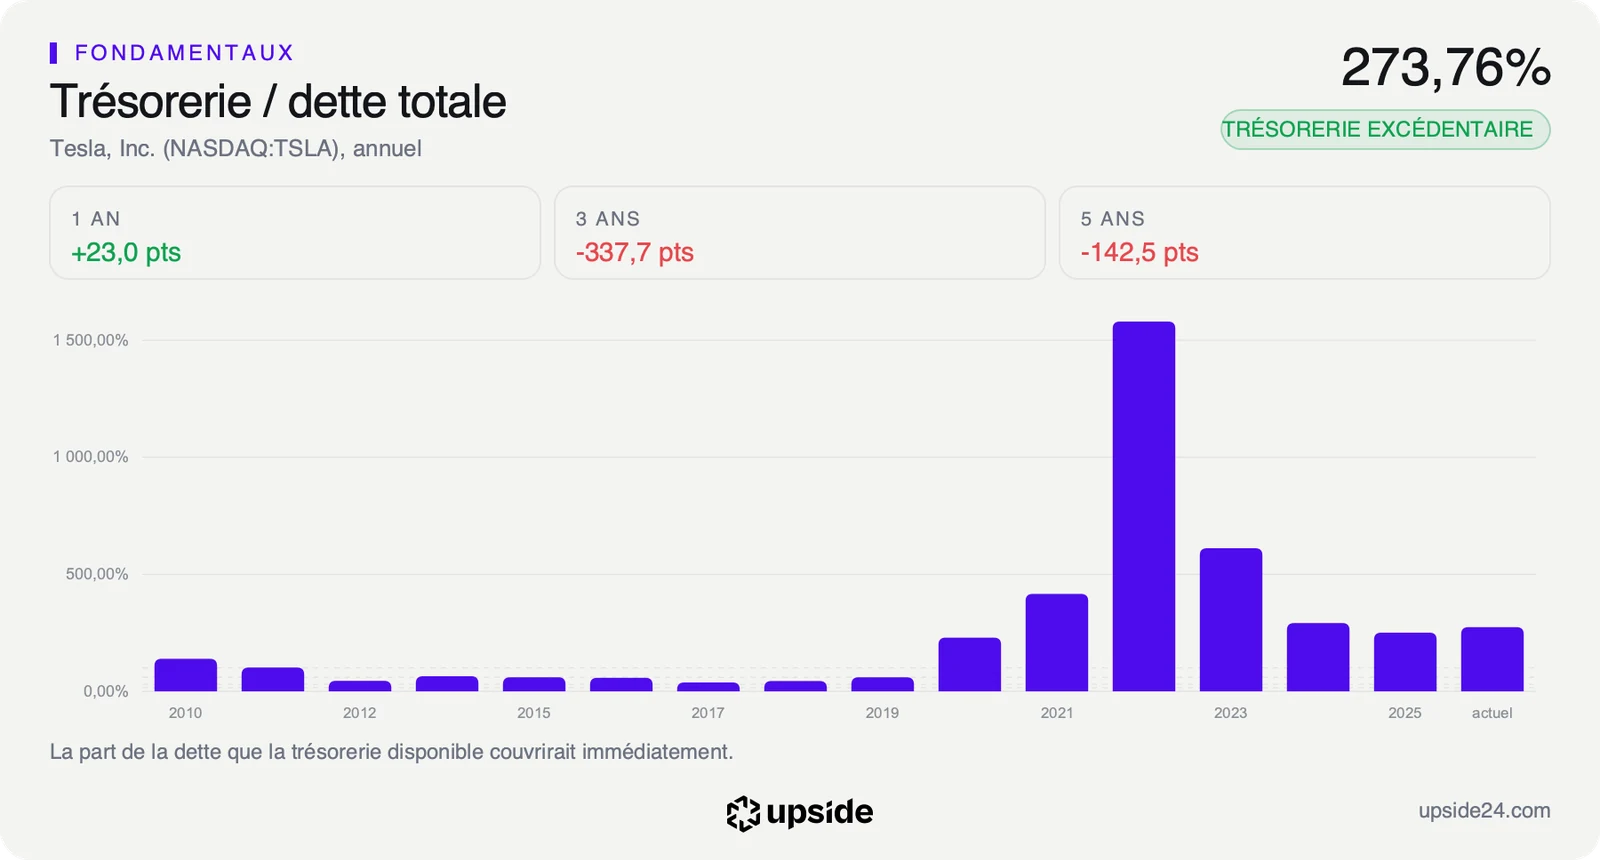
Tant que les investissements restent dans l'enveloppe de plus de 25 milliards et que la trésorerie de 44,02 milliards couvre 273,76% de la dette, Tesla finance ses robots sur ses propres réserves. Un flux négatif d'environ 10 milliards reste alors le coût d'une phase de construction, et le cours garde sa lecture technologique.
Si les investissements dépassent nettement ce plan sans que le chiffre d'affaires atteigne environ 107 milliards cette année, la croissance de près de 39% par an supposée par le cours s'éloigne encore. Chaque trimestre de flux négatif repousse alors un peu plus le moment où ces dépenses devront rapporter, et le coussin de trésorerie devient la seule garantie du plan.