
Le constructeur Tesla, Inc. (TSLA) compte 1,74 million de clients payants pour son logiciel de conduite assistée FSD, soit 700 000 de plus en un an. Mais ce logiciel pèse environ 2% des revenus, quand le cours suppose environ 49% de croissance annuelle de la trésorerie disponible.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | Structurel |
| Ce que ça touche | Chiffre d'affaires, Qualité de la demande |
Un logiciel à 1,74 million de clients
Le conseil d'administration de Tesla met en avant 1,74 million de clients payants pour le FSD dans une lettre aux actionnaires, déposée le 29 octobre auprès de la SEC, le gendarme boursier américain. Le document demande la réélection d'Elon Musk, de Robyn Denholm et de JB Straubel à l'assemblée du 3 décembre. Le chiffre figurait déjà dans les résultats du 21 octobre, qui donnent sa progression depuis 1,04 million un an plus tôt.
Tesla est d'abord la marque des Model 3 et Model Y, dont le FSD est l'option logicielle qui gère la conduite sous la surveillance du conducteur. En Amérique du Nord, environ 75% des voitures neuves livrées au troisième trimestre repartent avec le logiciel, un record en hausse de près de 20 points en un trimestre.
Ce décompte additionne les abonnés mensuels et les paiements en une fois, hors essais gratuits. Tesla ne publie ni la part des abonnés ni leur fidélité, relève le site spécialisé Electrek.
Aux États-Unis, l'abonnement à 99 dollars par mois est la seule formule depuis le 14 février. Ce tarif appliqué aux 1,74 million de clients donne 2,07 Md USD par an, environ 2% des 103,57 Md USD de revenus sur douze mois. Ce calcul reste un ordre de grandeur généreux, car les anciens paiements en une fois ne rapportent plus rien chaque mois.
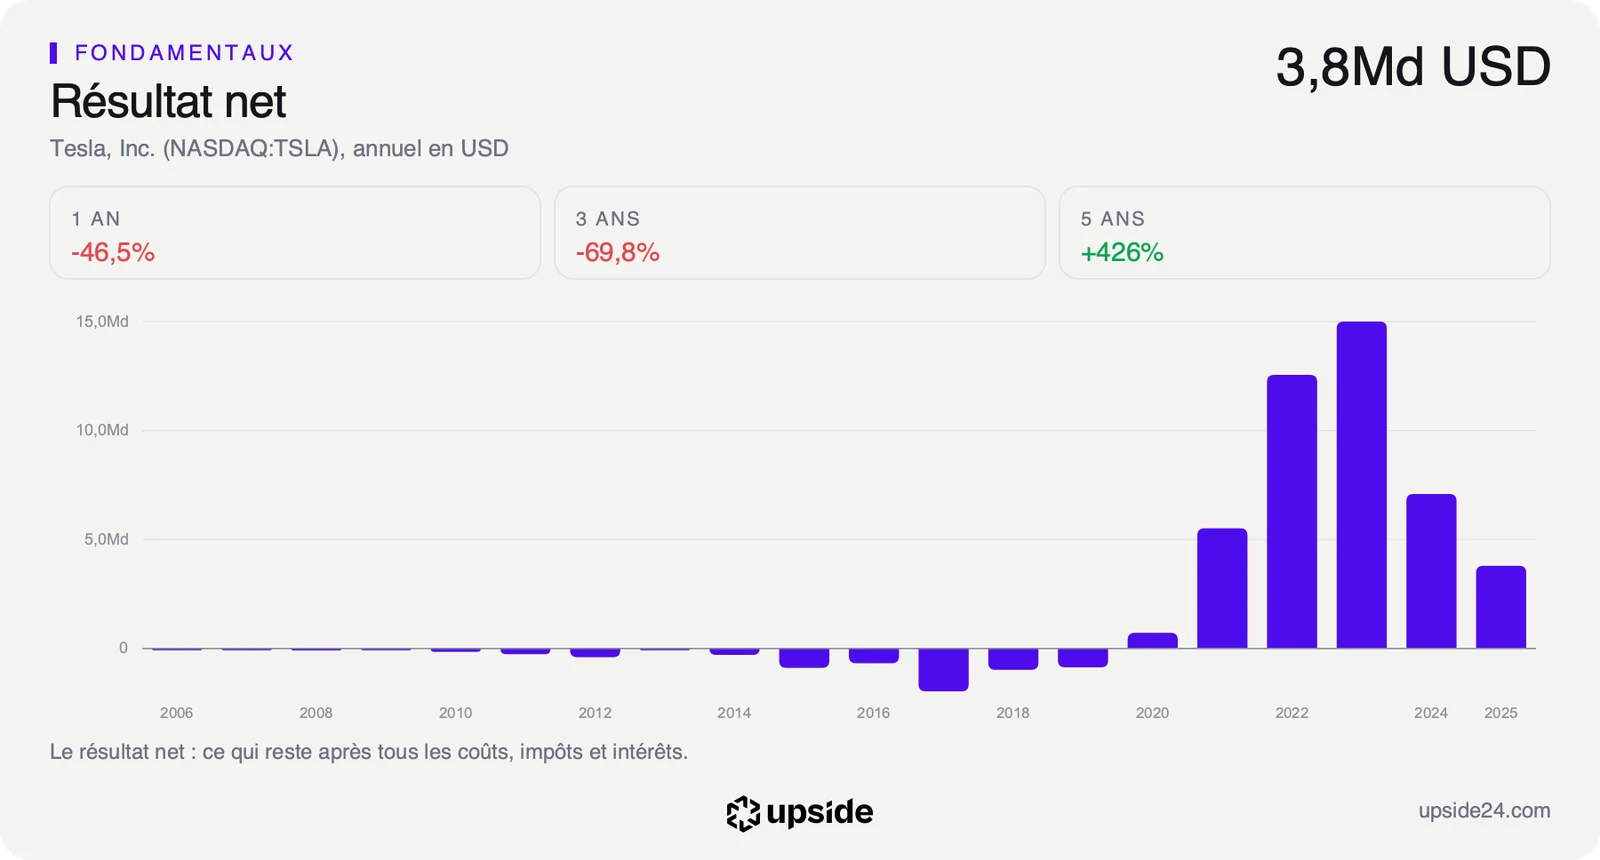
La direction attribue déjà au logiciel la hausse des revenus annexes de l'automobile et estime qu'il soutient la demande de voitures là où il est disponible. Le résultat net du trimestre recule pourtant à 787 M USD contre 1 373 M USD un an plus tôt.
La seconde nouvelle vient de France, où les immatriculations de Tesla gagnent 35,3% en octobre selon la Plateforme automobile, contre 2,8% pour Stellantis et un recul de 4,1% pour Renault. L'électrique y grimpe de 108,8% et atteint 41% du marché, si bien que Tesla, qui ne vend que de l'électrique, progresse moins vite que son propre marché.
Son Model Y arrive au huitième rang des voitures électriques avec 1 748 exemplaires selon AAA Data. La hausse de la marque vient donc des voitures elles-mêmes, puisque le FSD attend encore son autorisation en France.
Ce que le cours demande à ce logiciel
Le FSD agit sur les comptes par deux canaux, l'abonnement qui revient chaque mois et la voiture qu'il aide à vendre. Tesla publie le nombre de clients sans le revenu correspondant et ne chiffre pas le second effet, ce qui laisse à l'investisseur une lecture par ordre de grandeur.
L'abonnement rapporte sans fabriquer de voiture supplémentaire, un atout pour un groupe dont la marge nette atteint 3,11%. Sur 100 dollars de ventes, il reste donc environ 3 dollars de bénéfice, soit presque 2 fois les 1,58% de la médiane des constructeurs automobiles.
L'écart avec ces constructeurs se creuse dans le prix, puisque l'action se paie 439,79 fois le bénéfice des douze derniers mois, un ratio appelé PER, contre 13,46 fois pour la médiane des 72 constructeurs du sous-secteur. À bénéfice constant, il faudrait plus de 400 ans de profits pour retrouver le prix payé, contre environ 13 ans pour un constructeur médian. Le niveau se situe en outre dans les 10% les plus élevés des cinq dernières années de Tesla.
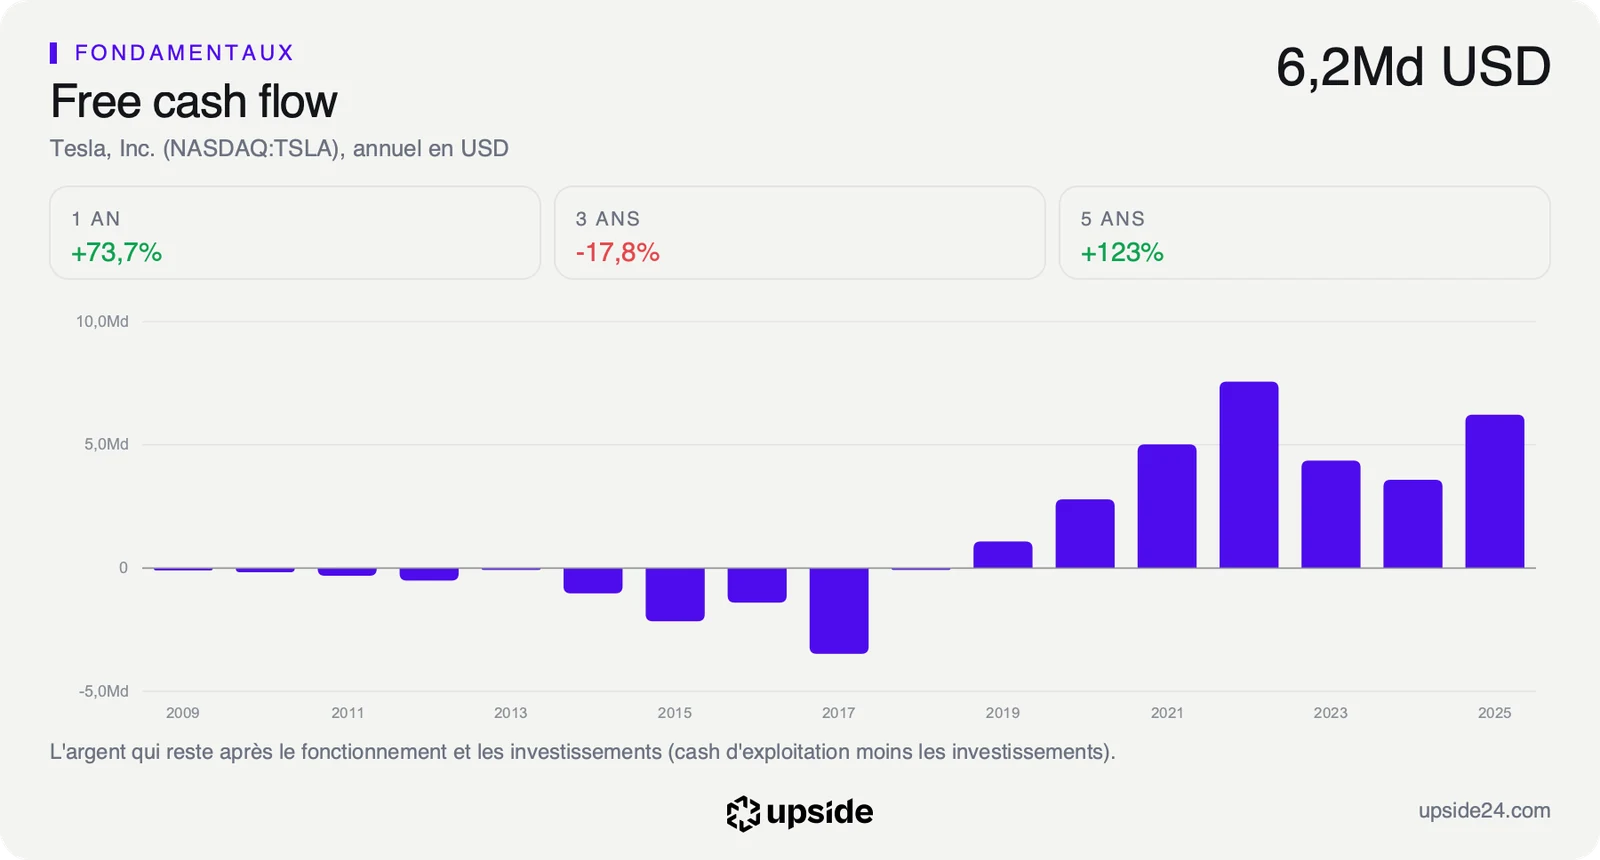
Le calcul inverse mesure ce que le marché attend au-delà des voitures, car il part du cours et remonte à la croissance supposée du free cash flow, l'argent qui reste une fois les dépenses et les investissements payés. À 399,81 dollars, le prix suppose une croissance d'environ 49% par an pendant 10 ans. Cette hypothèse porte sur l'ensemble du groupe, voitures et batteries comprises, ce qui interdit de la rapporter au seul logiciel. Le rapport de Tesla sur l'app Upside compare cette hypothèse aux chiffres des concurrents.
Le point de départ de ce calcul reste modeste, avec un free cash flow de 3,303 Md USD sur douze mois. Les analystes attendent un passage à environ -4,4 Md USD en 2026, parce que les investissements de l'année s'accélèrent. Les 2,07 Md USD du logiciel restent loin de ce que le cours suppose, même si le nombre de clients progresse d'un trimestre à l'autre.
Le plan de rémunération d'Elon Musk fixe un jalon à 10 millions de clients, soit environ 8 ans de progression au rythme du dernier trimestre. Le FSD s'inscrit ainsi dans des perspectives de long terme qui portent aussi sur le Robotaxi et le stockage d'énergie, que le cours intègre en même temps que le logiciel.
Ce que le marché en fait déjà
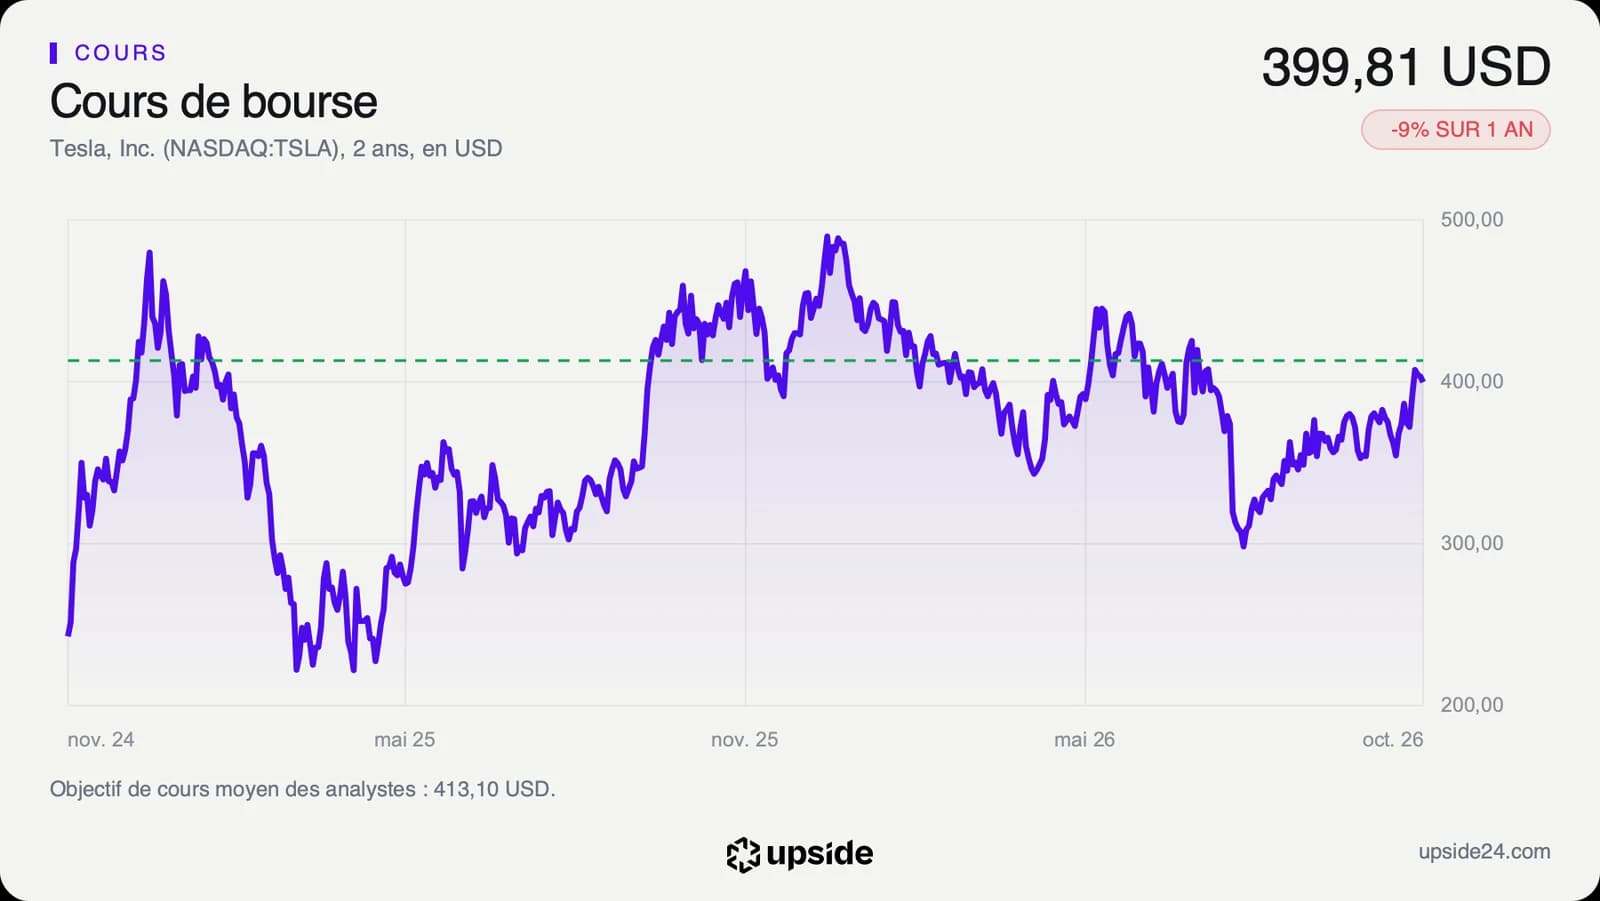
À la clôture du vendredi 30 octobre, à 16h à New York, l'action Tesla vaut 399,81 dollars. Elle gagne 4,16% sur la semaine depuis l'ouverture du lundi et 7,41% de clôture à clôture depuis le 23 octobre. Tesla est la seule des 7 géants technologiques américains à finir la semaine en hausse, les 6 autres perdant entre 0,50% et 12,61%.
La hausse de la semaine suit d'abord une autre nouvelle que le FSD, puisque Barclays relève le 26 octobre son objectif de 370 à 450 dollars et son opinion à surpondérer, soit un avis positif. La banque cite selon TIKR un rapprochement avec SpaceX attendu par le marché, l'amélioration de l'automobile et le Robotaxi. Le titre gagne 5,21% ce jour-là par rapport à la clôture du vendredi, en ouvrant déjà à 383,83 dollars.
Le chiffre de 1,74 million circulait depuis le 21 octobre et le titre recule de 0,23% le jour du dépôt de la lettre.
Sur une période plus longue, l'action se situe 19,85% sous son plus haut sur 52 semaines de 498,83 dollars. Elle recule de 11,10% depuis le 1er janvier et de 9,15% sur un an, tout en évoluant 3,77% au-dessus de sa moyenne des 200 dernières séances. Le RSI, indicateur de dynamique noté de 0 à 100, ressort à 60,89, sous le seuil de 70 souvent associé à une surchauffe.
Le consensus de 44 analystes compte 20 positifs, 22 neutres, 2 négatifs, après 19 positifs et 4 négatifs un mois plus tôt. Leur objectif moyen ressort à environ 413 dollars, soit environ 3% au-dessus du cours, dans une fourchette très large qui va d'environ 128 à 600 dollars entre l'analyste le plus prudent et le plus optimiste.
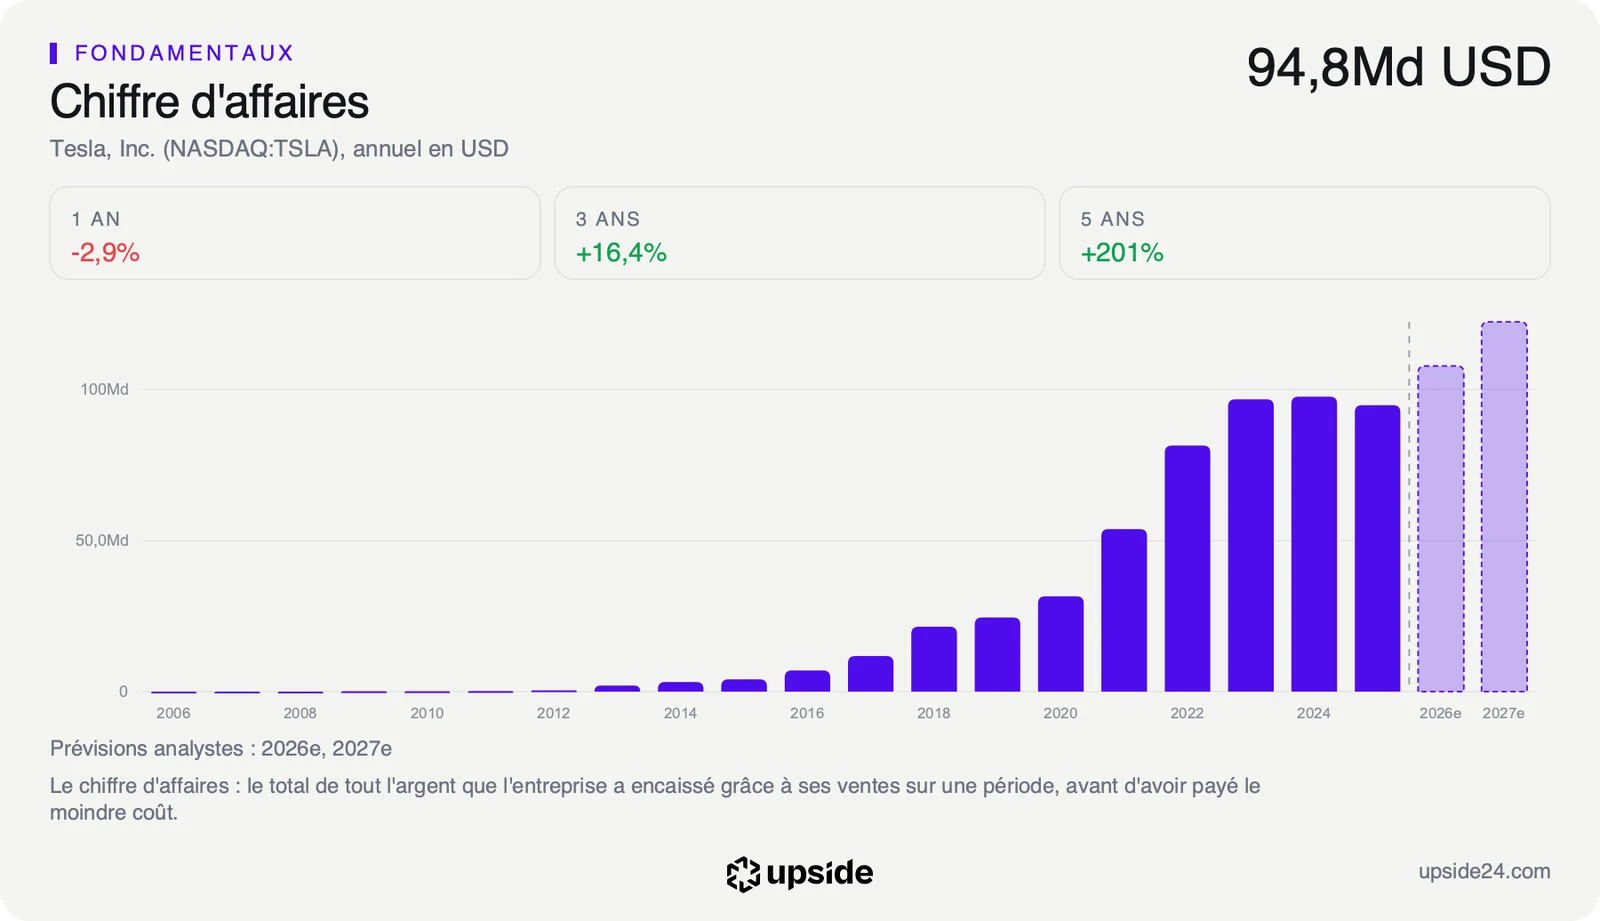
La hausse de la semaine repose sur des perspectives lointaines alors que le bénéfice par action du dernier trimestre recule de 42,94% sur un an. Après des revenus en recul de 0,17% sur le trimestre, les analystes attendent environ 108 Md USD en 2026 puis environ 122 Md USD en 2027.
Le point de bascule
L'assemblée du 3 décembre précède les comptes de fin d'année, attendus autour du 27 janvier 2027, à une date que Tesla doit encore confirmer. Le chiffre à lire ce jour-là est le compteur du FSD, rapproché des revenus de l'année. Il faudrait 2 millions de clients fin décembre pour tenir le rythme de 260 000 clients supplémentaires du dernier trimestre. Les analystes attendent de leur côté environ 108 Md USD de revenus.
Tant que le compteur gagne au moins 260 000 clients par trimestre et que les revenus de 2026 dépassent les 103,57 Md USD des douze derniers mois, la lecture reste celle d'un logiciel qui soutient la demande et les perspectives du titre. Le cours garde alors un appui, car les investissements restent perçus comme la préparation d'une nouvelle source de revenus. Le free cash flow attendu reste négatif sur 2 ans, à environ -10 Md USD en 2027.
Si le compteur reste sous 2 millions ou si les revenus de l'année restent sous les 103,57 Md USD des douze derniers mois, cette nouvelle source de revenus perd sa principale preuve publiée. Une croissance supposée d'environ 49% par an devient alors plus difficile à défendre. L'attention se reporte sur le bénéfice par action, déjà en recul au dernier trimestre.