
Tesla (TSLA), le constructeur de voitures électriques d'Elon Musk, a livré 486 532 véhicules au troisième trimestre, environ 25 000 de plus qu'attendu, et son action a gagné 4,65% le jour de l'annonce. Mais ses livraisons reculent encore sur un an.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | Immédiat |
| Ce que ça touche | Chiffre d'affaires, attentes du trimestre |
Une bonne surprise, en trompe-l'oeil
Tesla a publié le 2 octobre ses chiffres de production et de livraison du troisième trimestre, clos le 30 septembre, rapportent CNBC et Electrek. Le constructeur a livré 486 532 véhicules, dont 478 237 Model 3 et Model Y, et en a produit 464 391. Les analystes en attendaient environ 462 000, selon le consensus relevé par Electrek.
Tesla, c'est la Model 3 et la Model Y que l'on croise désormais partout en ville, mais aussi des batteries géantes qui stockent l'électricité pour les réseaux et les entreprises. Le groupe vend surtout des voitures, et c'est ce chiffre de livraisons que le marché guette chaque trimestre.
La surprise est réelle, mais elle doit être remise en perspective. Les livraisons reculent de 2,1% sur un an, face aux 497 099 véhicules du troisième trimestre 2025, un record. Elles progressent en revanche face au deuxième trimestre, où Tesla avait livré 480 126 voitures. Le groupe a aussi installé 13,7 GWh de batteries de stockage sur le trimestre. Les autres modèles, plus chers et plus rares, n'ont représenté que 8 295 livraisons, et la production est restée inférieure aux livraisons, signe que Tesla a puisé dans ses stocks de véhicules.
Deux facteurs ont soutenu la demande, selon le Motley Fool. Tesla a baissé ses prix pour relancer les ventes, et la flambée du prix de l'essence liée à la guerre en Iran a poussé certains acheteurs vers l'électrique. Le premier facteur a un coût, que les comptes du trimestre chiffreront. Le communiqué de livraisons ne donne en effet aucune indication sur le chiffre d'affaires ni sur la marge, publiés seulement le 21 octobre.
Ce que le prix incorpore déjà
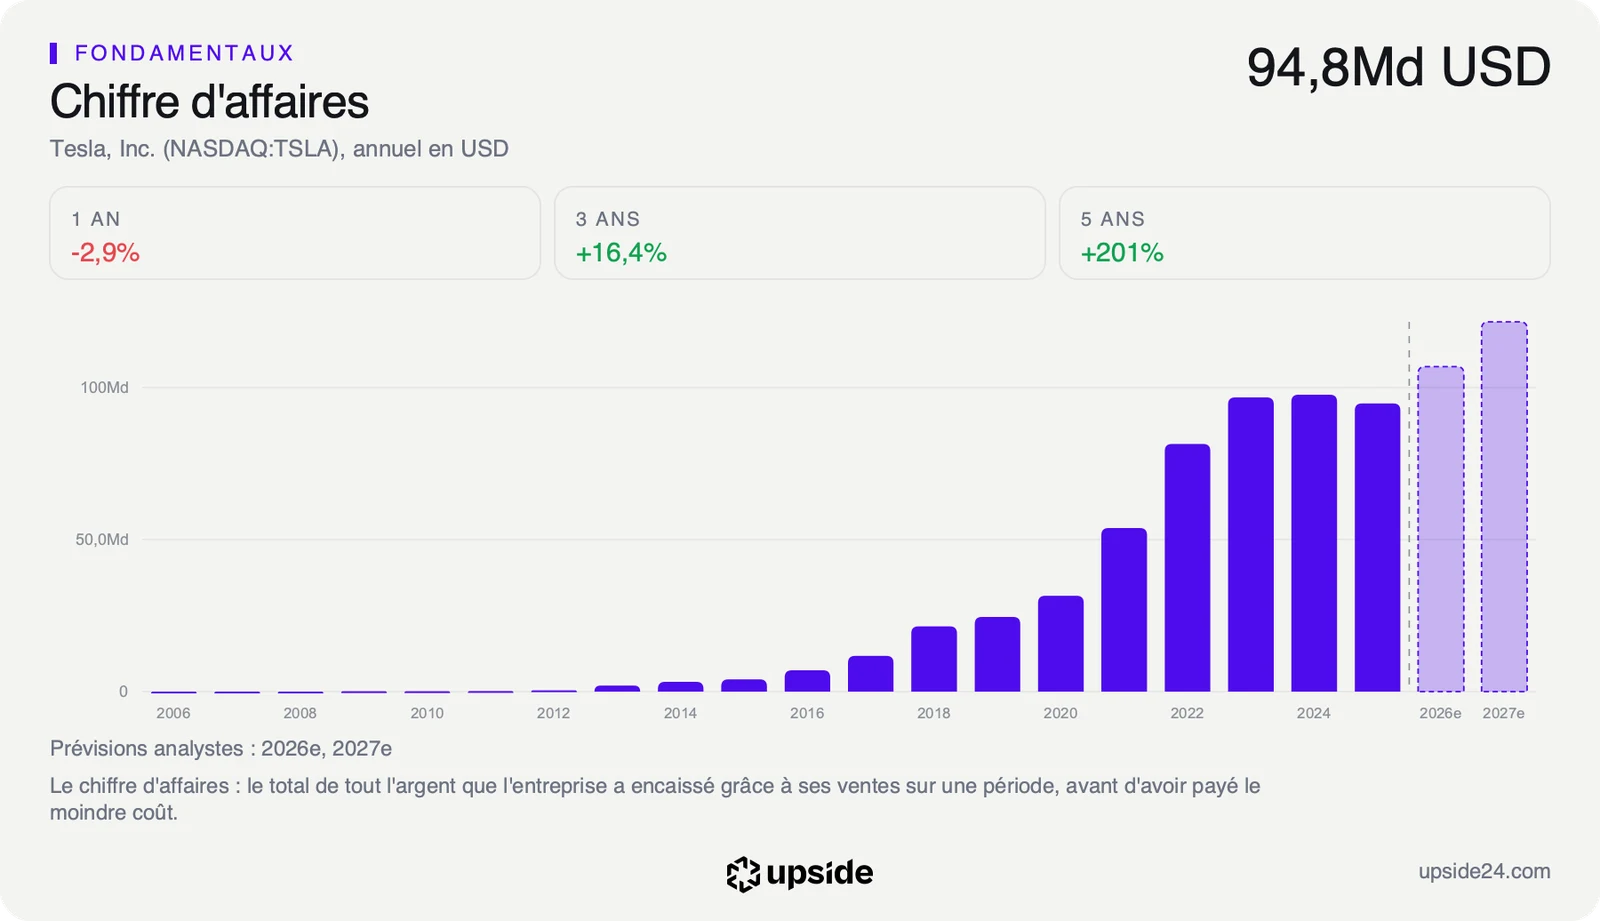
Le canal est direct. L'automobile a représenté 86,5% du chiffre d'affaires de Tesla en 2025, soit 82,06 sur 94,83 Md USD. Chaque voiture livrée compte donc, et un trimestre au-dessus des attentes rassure sur les ventes à venir. Environ 25 000 véhicules de plus que prévu représentent environ 5,3% de livraisons supplémentaires par rapport au consensus. Pour un constructeur classique, un tel écart se lit presque directement dans le cours. Chez Tesla, l'effet est amorti, parce que la plus grande partie de la valeur boursière repose sur des activités encore marginales dans les comptes, comme la conduite autonome ou le robotaxi.
Mais le prix de l'action ne repose pas sur les voitures. L'action se paie 355,57 fois les bénéfices des douze derniers mois, contre 11,28 fois pour la médiane des 74 constructeurs automobiles de son sous-secteur, soit trente fois plus cher qu'un constructeur type. Face à sa propre histoire, ce multiple se situe au 89e centile de ses cinq dernières années, c'est-à-dire plus cher que 89% du temps sur la période.
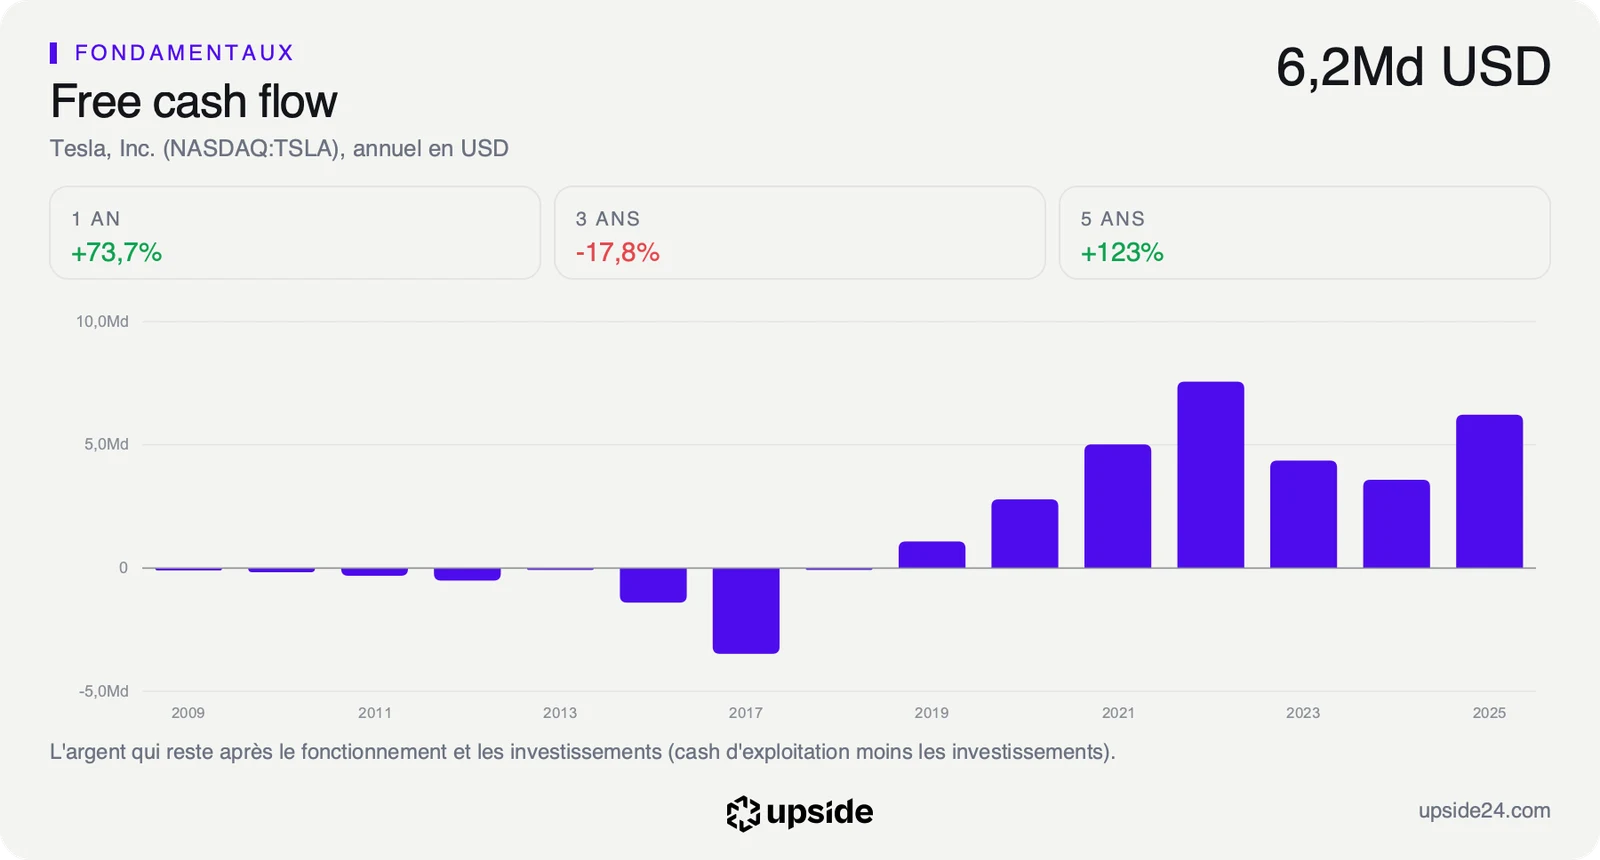
Le free cash flow, l'argent qui reste en caisse une fois l'activité et les investissements payés, dit la même chose. Au cours actuel, le marché suppose une croissance de ce free cash flow d'environ 40% par an pendant dix ans, contre une référence de 25% déjà élevée. Ce rythme, tenu dix ans, dépasse de loin la croissance passée du groupe, dont le chiffre d'affaires n'a progressé que de 16,4% en trois ans. Le prix incorpore donc d'autres paris, la conduite autonome, le robotaxi ou les robots, dont les revenus ne figurent pas encore dans les comptes.
C'est là toute l'ambiguïté de la bonne nouvelle. Les livraisons soutiennent l'activité qui fait vivre Tesla aujourd'hui, mais elles ne pèsent presque pas dans ce que le marché paie. Un trimestre avec 5% de voitures de plus que prévu ne rapproche pas beaucoup le groupe d'une croissance de 40% par an. Le détail des multiples, des flux et des comparables reprend ces écarts ligne par ligne.
Le bilan, lui, laisse toute latitude pour attendre. Tesla dispose de 44,02 Md USD de trésorerie, bien plus que sa dette, ce qui lui permet de financer ses nouveaux projets sans dépendre des marchés.
Ce que le marché en fait déjà
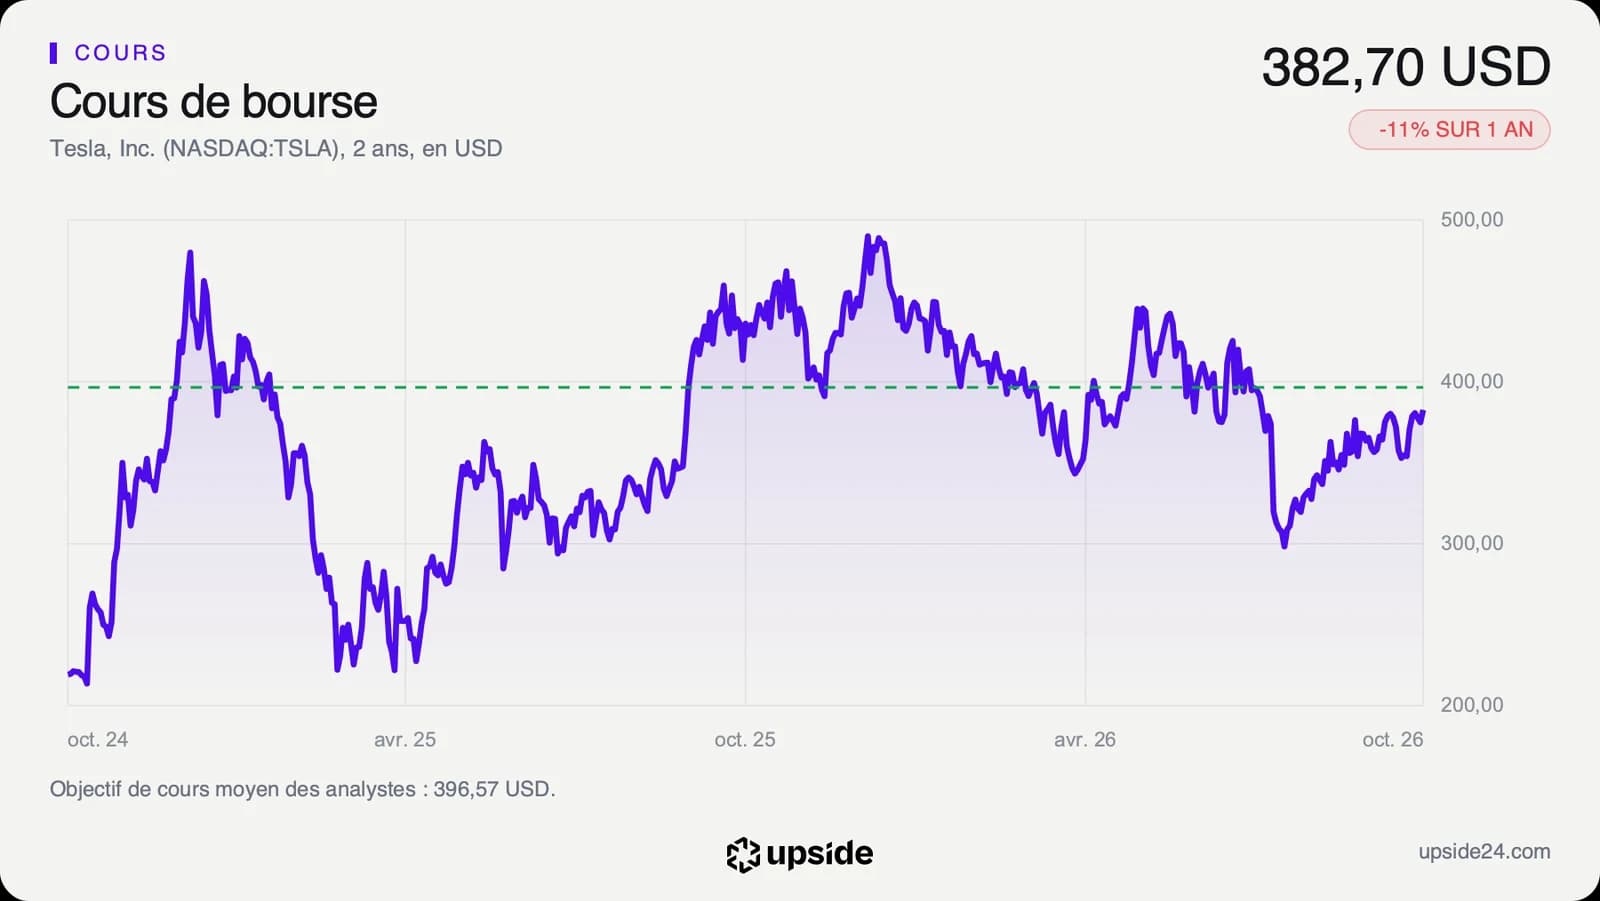
L'action Tesla a gagné 4,65% le 2 octobre, le jour de l'annonce, passant de 354,11 à 370,59 dollars. Elle a poursuivi sa hausse et a terminé la séance du vendredi 9 octobre à 382,70 dollars, soit 8,07% au-dessus de son cours de la veille de l'annonce. Le titre reste toutefois 23,28% sous son plus haut des douze derniers mois, à 498,83 dollars, et bien au-dessus de son plus bas, à 297,38 dollars.
Le rebond traduit un soulagement plus qu'un changement de scénario. Après deux années de livraisons en baisse, le chiffre publié écarte pour ce trimestre la crainte d'une nouvelle déception. Tesla n'a plus besoin que de 311 448 livraisons au quatrième trimestre pour dépasser son total de 2025, selon le Motley Fool.
Les analystes restent partagés. Sur les 44 qui suivent la valeur, on compte 19 positifs, 21 neutres et 4 négatifs. Leur objectif moyen ressort à environ 397 dollars, à peine au-dessus du cours, et la fourchette va de 128,11 à 600 dollars. Ce consensus est celui des analystes, pas une estimation de la publication. Deutsche Bank a relevé son objectif de 370 à 420 dollars après les livraisons, selon le Motley Fool.
L'écart entre l'objectif le plus bas et le plus haut, presque cinq fois, dit l'essentiel. Les uns semblent valoriser un constructeur automobile, les autres une entreprise de technologie et d'intelligence artificielle. Le même chiffre de livraisons ne peut pas trancher entre ces deux lectures.
La hausse d'octobre n'efface pas non plus l'année. Le titre reste nettement sous son niveau de décembre 2025, quand il frôlait les 490 dollars, et la reprise des livraisons devra se confirmer au quatrième trimestre pour aller plus loin.
Le point de bascule
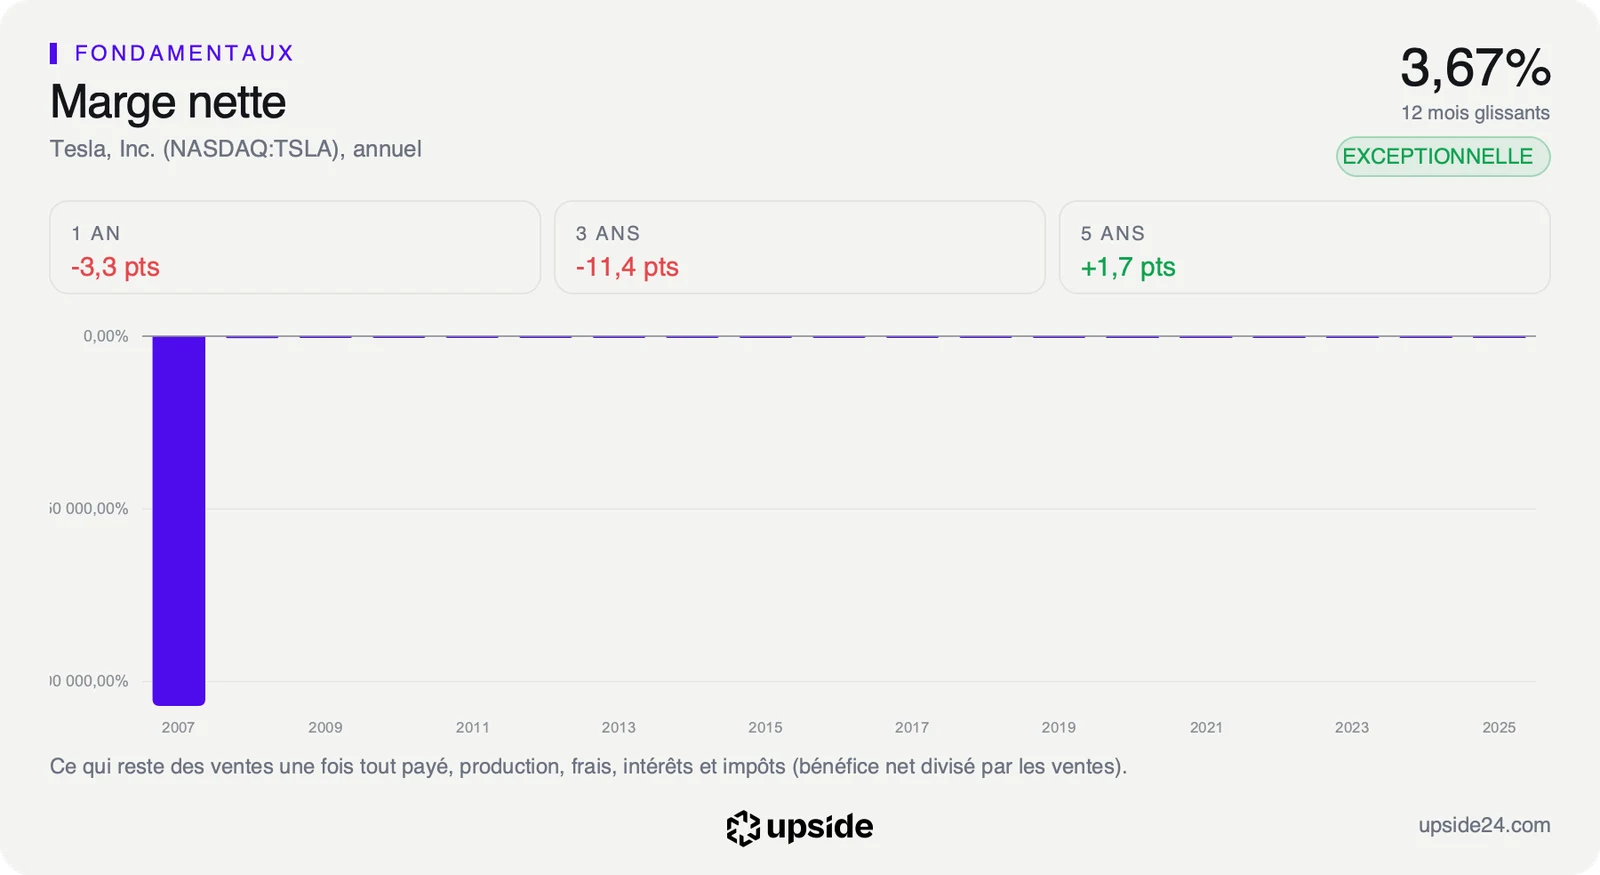
Le prochain rendez-vous est fixé au 21 octobre, avec la publication des comptes du troisième trimestre après la clôture de Wall Street. Le consensus attend un chiffre d'affaires de 28,03 Md USD, quasiment stable face au même trimestre de 2025, et un bénéfice par action de 0,45 dollar. L'indicateur à suivre est la marge, que les baisses de prix ont pu entamer. La marge nette n'atteint que 3,67% sur douze mois, contre 15,50% en 2023.
Dans le scénario favorable, les comptes montrent que les volumes supplémentaires n'ont pas coûté trop de marge, et la direction apporte des éléments concrets sur le robotaxi et la conduite autonome. Le marché garde alors sa lecture technologique, et le multiple reste soutenu.
Dans le scénario défavorable, la marge recule sous l'effet des baisses de prix, et l'estimation de bénéfice de l'exercice, déjà abaissée de 17,78% en trois mois, continue de baisser. Le prix, qui suppose environ 40% de croissance annuelle de la trésorerie disponible, devient alors plus difficile à défendre.
Tant que la marge nette reste autour de 3,67%, les livraisons rassurent sur le volume sans justifier le prix. Si elle remonte nettement avec des volumes en hausse, la croissance supposée par le cours devient un peu moins éloignée des comptes.
Les données, en clair
- Livraisons : le nombre de voitures remises aux clients sur la période. Tesla : 486 532 au troisième trimestre 2026, contre 497 099 un an plus tôt (communiqué du 2 octobre 2026).
- Chiffre d'affaires : le total des ventes sur une période, avant de payer le moindre coût. Tesla : 94,83 Md USD en 2025, dont 82,06 Md USD pour l'automobile.
- PER : le cours divisé par le bénéfice par action des douze derniers mois. Tesla : 355,57 fois, contre 11,28 pour la médiane de son sous-secteur (74 sociétés), au 11 octobre 2026.
- Centile sur cinq ans : la position du PER actuel dans l'historique du titre. Tesla : 89e centile, plus cher que 89% du temps sur cinq ans.
- Free cash flow : l'argent qui reste une fois l'activité et les investissements payés. Tesla : le cours suppose une croissance d'environ 40% par an sur dix ans, au 11 octobre 2026.
- Marge nette : la part des ventes qui reste en bénéfice une fois tout payé. Tesla : 3,67% sur douze mois, contre 1,66% pour la médiane de son sous-secteur.
- Objectif moyen des analystes : la moyenne des cours visés par les analystes qui suivent la valeur. Tesla : environ 397 dollars, de 128,11 à 600 dollars, sur 44 analystes (Capital IQ).