
Le constructeur Tesla, Inc. (TSLA) va réduire la production du Cybertruck dans son usine du Texas vers la mi-2027 pour fabriquer davantage de Cybercab, son robotaxi sans volant. Mais le pick-up pèse moins de 2% des voitures livrées, quand le cours suppose environ 47% de croissance annuelle de la trésorerie disponible.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Croissance long terme, Allocation du capital |
Le Cybertruck laisse sa place au robotaxi
Elon Musk a annoncé le 6 novembre sur X que Tesla réduirait progressivement la production du Cybertruck à la Gigafactory du Texas vers le milieu de l'année prochaine. L'objectif affiché est de libérer de la place pour produire davantage de Cybercab, le taxi autonome à deux places lancé cette année. Le patron de Tesla y voit « la fin d'une époque » pour un véhicule qu'il qualifie de meilleur jamais fabriqué par le groupe.
Tesla est surtout connu pour ses Model 3 et Model Y, les voitures électriques que l'on croise dans les villes françaises. Le Cybertruck est son pick-up en acier inoxydable, présenté en 2023 comme un rival des modèles de General Motors et de Ford. Sa version haut de gamme à quatre roues motrices est affichée à 92 490 dollars aux États-Unis.
Tesla ne publie pas les ventes du pick-up à part et les range avec les Model S et Model X dans la catégorie des autres modèles. Celle-ci a livré 8 295 véhicules au troisième trimestre contre 12 364 au deuxième, soit environ un tiers de moins en trois mois. Sur les 486 532 voitures livrées par Tesla au troisième trimestre, cette catégorie entière représente 1,7% des livraisons.
L'usine d'Austin est la seule connue pour fabriquer les pièces propres au Cybertruck, selon Reuters. Musk n'a pas précisé si la production sera déplacée ou arrêtée, ni ce que deviennent les commandes en attente. Wes Morrill, l'ingénieur en chef du programme, assure que les pièces détachées et l'entretien resteront assurés pour les propriétaires. Tesla avait déjà renoncé en octobre à vendre le pick-up en Australie et en Nouvelle-Zélande.
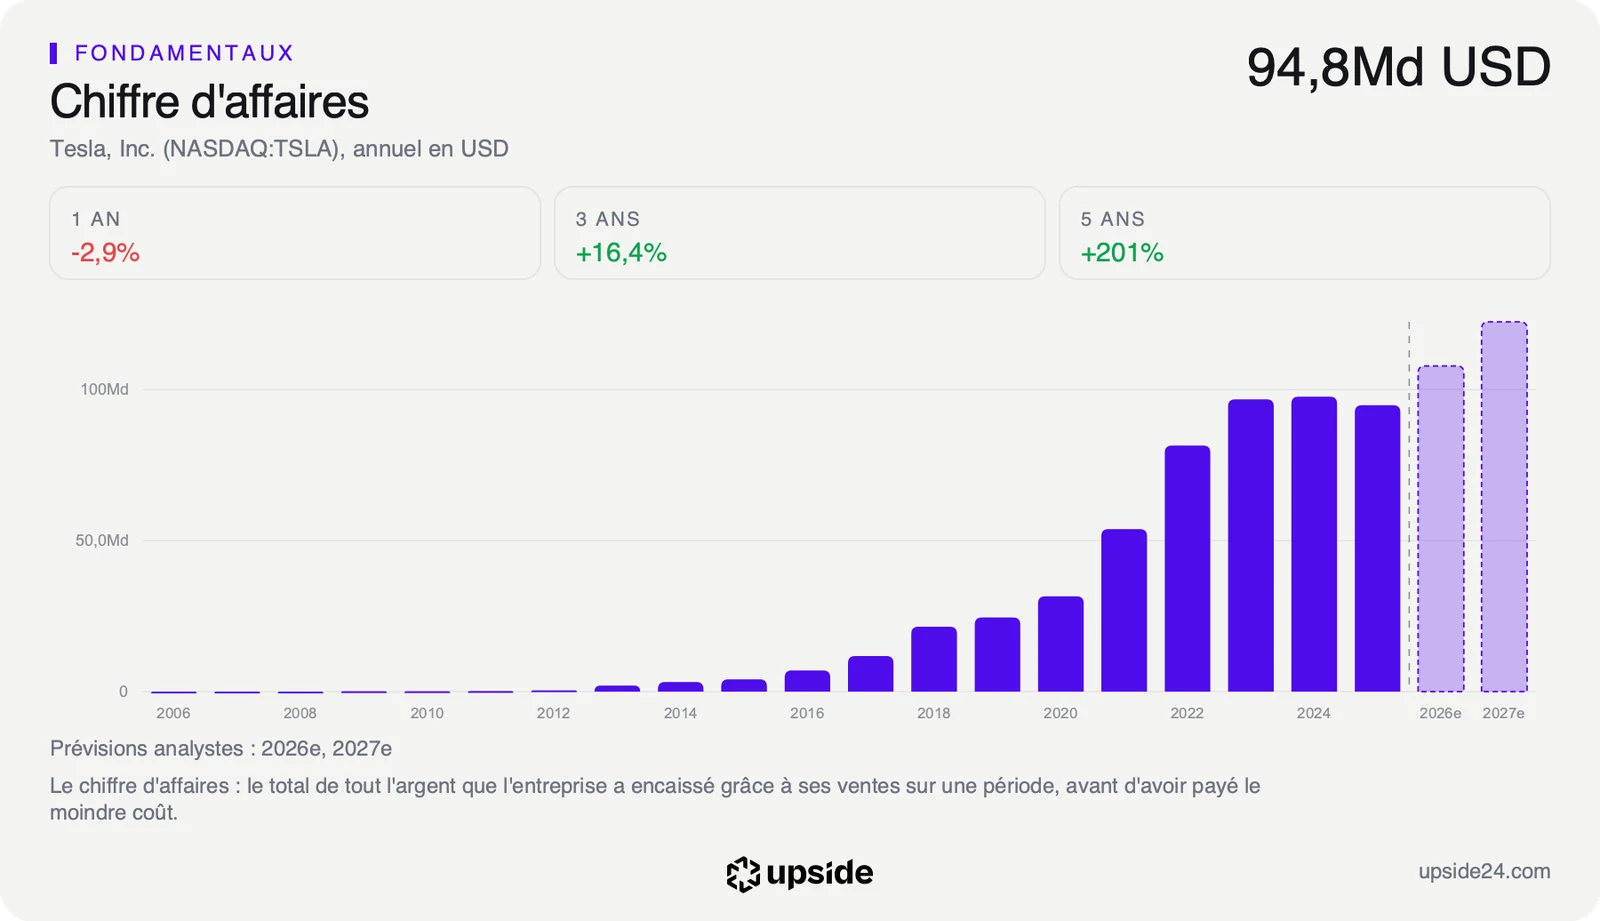
Ramené aux comptes, le retrait touche une ligne mineure d'un groupe qui réalise 103,57 Md USD de revenus sur douze mois, dont 20,01 Md USD de ventes de voitures au seul deuxième trimestre.
Ce que le cours paie déjà dans ce choix
L'annonce change la nature de ce que produit l'usine du Texas plus que le niveau des revenus. Une ligne qui vend peu mais qui encaisse cède sa place à un robotaxi dont Tesla ne publie encore aucun revenu. Le Cybercab transporte des passagers payants à Austin depuis septembre avec une petite flotte. Le régulateur américain de la sécurité routière interroge toujours le groupe sur la façon dont il a certifié ce véhicule sans volant ni pédales.
Cette promesse se lit dans le prix de l'action, qui se paie 378,06 fois le bénéfice des douze derniers mois, un ratio appelé PER, contre 13,76 fois pour la médiane des 72 constructeurs automobiles du sous-secteur. À bénéfice constant, il faudrait donc plus de 370 ans de profits pour retrouver le prix payé, contre moins de 14 ans pour un constructeur médian. Le titre est en outre plus cher que 89% du temps sur ses cinq dernières années.
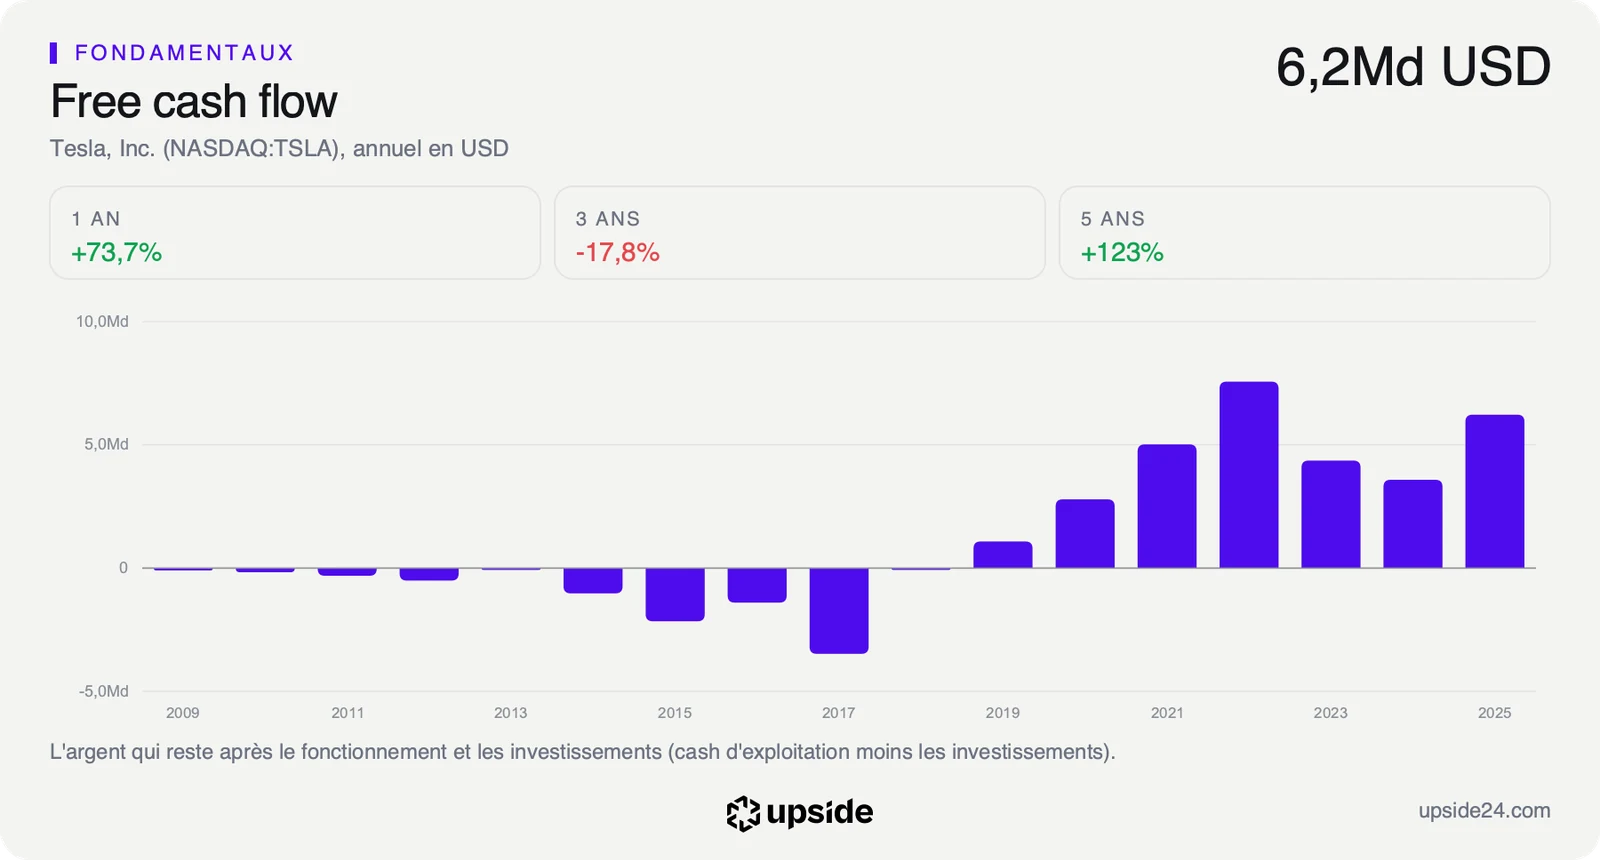
Le calcul inverse dit ce que le marché attend au-delà des voitures. Il part du cours et remonte à la croissance supposée du free cash flow, l'argent qui reste une fois les dépenses et les investissements payés. À 343,69 dollars, le prix suppose une croissance d'environ 47% par an pendant dix ans.
Une telle progression ne peut venir que de nouvelles activités, comme le robotaxi, le robot humanoïde Optimus ou le stockage d'énergie, bien plus que d'un pick-up à quelques milliers d'exemplaires par trimestre. Le rapport de Tesla sur l'app Upside compare cette hypothèse aux chiffres de ses concurrents.
Le point de départ de ce calcul reste modeste, avec un free cash flow de 3,303 Md USD sur douze mois. Les analystes attendent un passage à environ -4,4 Md USD en 2026 puis à environ -10 Md USD en 2027, parce que les investissements dans l'intelligence artificielle et la robotique s'accélèrent. Ce virage, déjà détaillé dans notre analyse des 25 milliards engagés dans les robots, trouve avec le Cybertruck sa première conséquence visible dans une usine.
Tesla dispose de quoi tenir ce virage, avec une trésorerie nette de 29,49 Md USD. La marge nette de 3,11% dépasse déjà les 1,46% de la médiane des constructeurs, soit environ 3 dollars de bénéfice pour 100 dollars de ventes. Remplacer une ligne de voitures par un service de transport ne changera ce niveau qu'à la condition que le robotaxi roule en grand nombre.
Ce que le marché en fait déjà
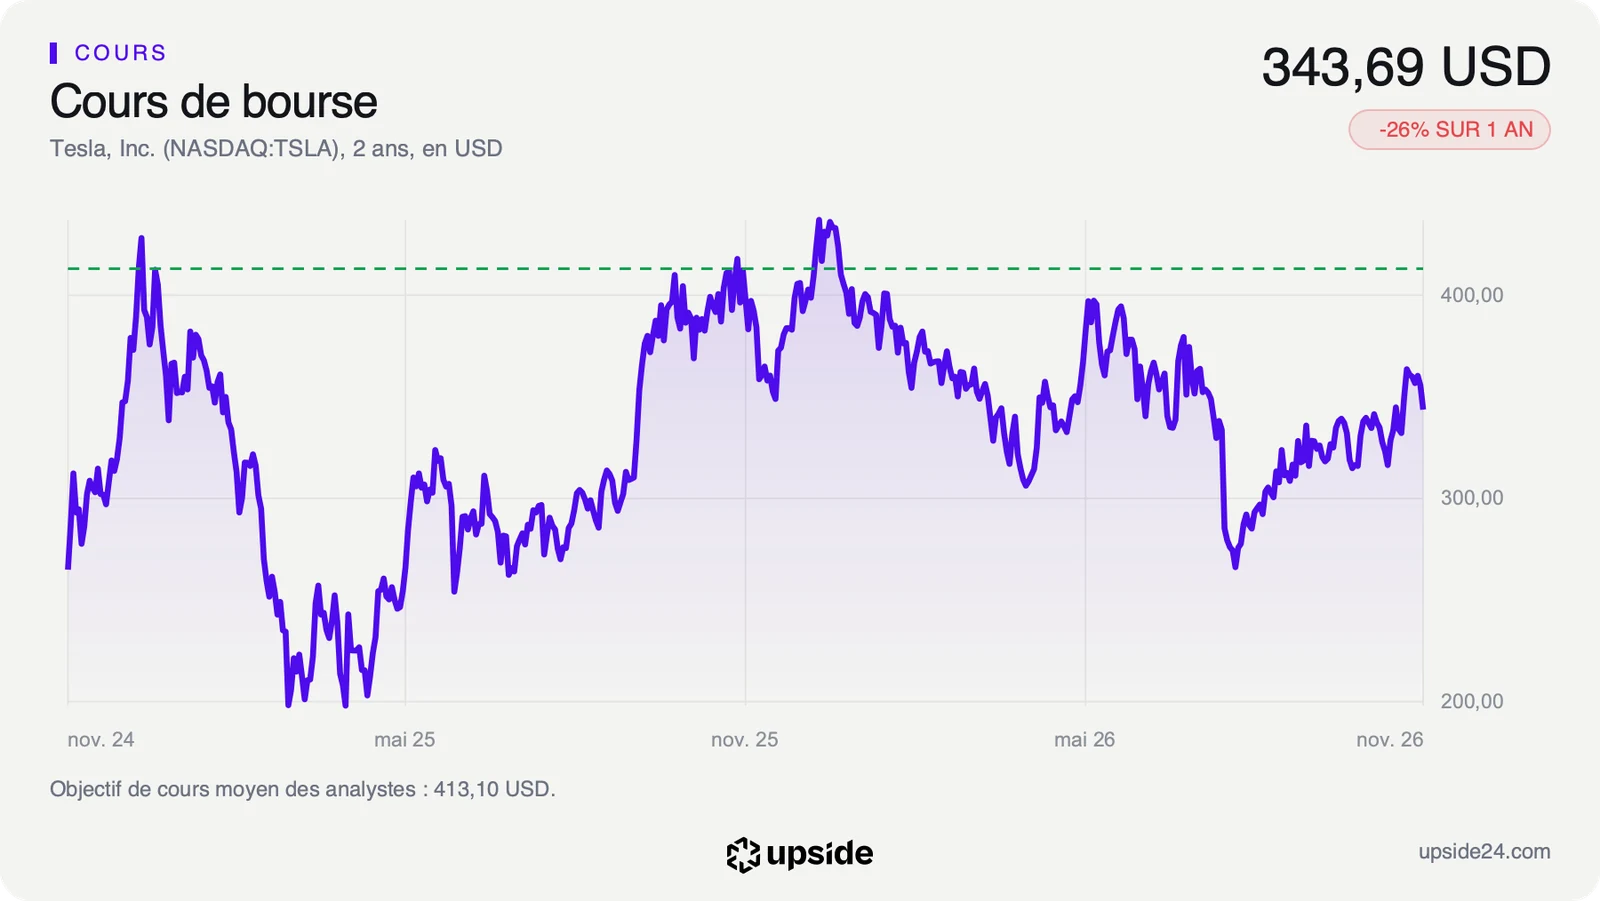
L'annonce tombe au lendemain d'une séance difficile, puisqu'à la clôture du jeudi 5 novembre à 16h à New York l'action Tesla vaut 343,69 dollars après une chute de 10,77% dans la journée. Cette baisse précède la nouvelle du Cybertruck et accompagne le repli des valeurs technologiques et de l'intelligence artificielle, qui a fait entrer le Nasdaq en correction. Avant l'ouverture du 6 novembre, le titre s'échange à 350,59 dollars, en hausse de 2,01%.
Sur une période plus longue, l'action se situe 31,10% sous son plus haut sur 52 semaines de 498,83 dollars, si bien qu'un actionnaire entré au plus haut de l'année a perdu près d'un tiers de sa mise. Elle recule de 23,58% depuis le 1er janvier et de 25,62% sur un an. Elle évolue aussi 10,67% sous sa moyenne des 200 dernières séances. Le RSI, indicateur de dynamique noté de 0 à 100, ressort à 51,37, loin du seuil de 70 souvent associé à une surchauffe.
Le consensus de 44 analystes compte 20 positifs, 22 neutres, 2 négatifs. Leur objectif moyen ressort à environ 413 dollars, soit environ 20% au-dessus du cours, dans une fourchette qui va d'environ 128 à 600 dollars entre l'analyste le plus prudent et le plus optimiste. Un tel écart montre que les analystes ne s'accordent pas sur la valeur des activités futures de Tesla. La dernière révision recensée, celle du cabinet GLJ Research le 5 novembre, maintient son opinion négative sur le titre.
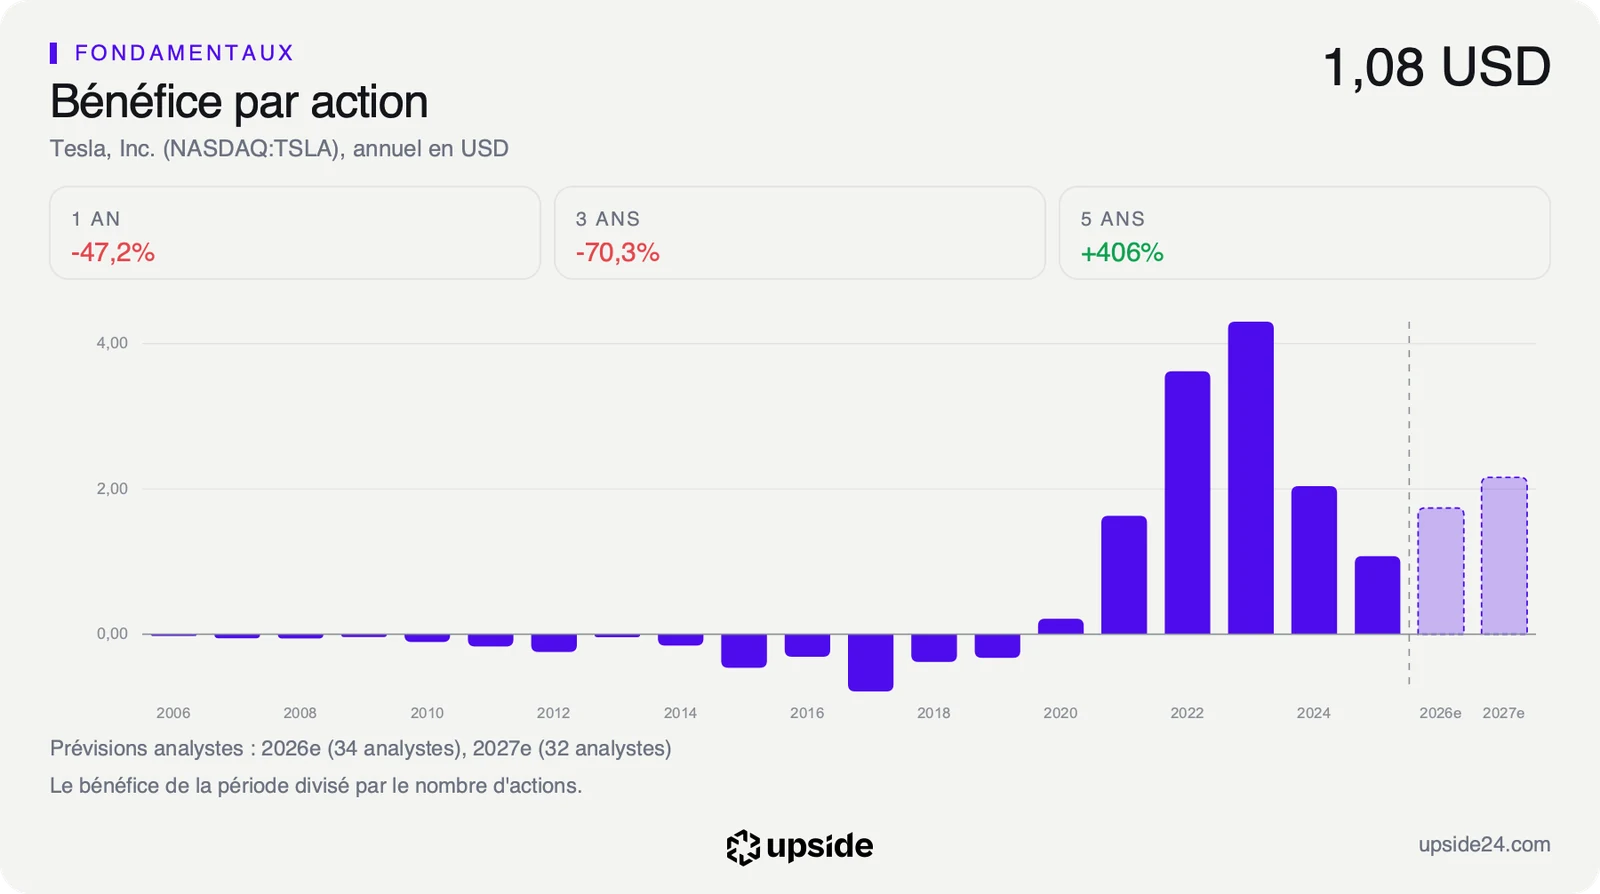
Les comptes récents ne soutiennent pas encore cette attente, avec un bénéfice par action en recul de 42,94% sur un an au dernier trimestre et des revenus en baisse de 0,17%. Les analystes attendent malgré tout environ 108 Md USD de revenus en 2026 puis environ 122 Md USD en 2027.
Le point de bascule
Les comptes de fin d'année sont attendus autour du 27 janvier 2027, à une date que Tesla doit encore confirmer. Le chiffre à lire ce jour-là est le bénéfice par action de 2026, que les analystes attendent à environ 1,74 dollar, rapproché de ce que Tesla dira du nombre de Cybercab en circulation. Le groupe a déjà annoncé que l'usine du Texas changera de production à la mi-2027.
Tant que le bénéfice par action annuel atteint environ 1,74 dollar et que les revenus de 2026 dépassent les 103,57 Md USD des douze derniers mois, la perte du Cybertruck reste un détail dans les comptes. Le cours garde alors l'appui d'un groupe rentable qui finance son robotaxi avec ses voitures. Le free cash flow attendu reste toutefois négatif sur deux ans.
Si le bénéfice par action reste sous environ 1,74 dollar ou si les revenus de l'année restent sous les 103,57 Md USD des douze derniers mois, la promesse du robotaxi devra porter seule le prix de l'action. Une croissance supposée d'environ 47% par an devient alors plus difficile à défendre tant que le Cybercab ne publie aucun revenu.