
Elon Musk, le patron de Tesla (TSLA), a déjà versé plus de 445 millions de dollars pour aider les républicains à garder le Congrès américain. Mais le camp qu'il finance a déjà réduit une ligne des comptes du constructeur, ses crédits réglementaires, tombés de 73% sur un an au troisième trimestre.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | 6-12 mois |
| Ce que ça touche | Image de marque, Cadre réglementaire |
Un demi-milliard pour garder le Congrès
Elon Musk a dépensé plus de 445 millions de dollars pour soutenir les candidats républicains aux élections de mi-mandat du 3 novembre, selon Les Echos. Le chiffre reprend les déclarations déposées auprès de la commission électorale fédérale américaine, publiées par Bloomberg le 23 octobre. Il fait de lui le plus gros donateur connu de ces élections.
Tesla, c'est le constructeur américain des Model 3 et Model Y, et aussi des batteries murales Powerwall installées chez les particuliers avec des panneaux solaires.
L'essentiel de la somme est passé par des comités de soutien qui peuvent dépenser sans limite. En septembre, 158 millions de dollars sont allés au Senate Leadership Fund, le principal comité qui soutient les candidats républicains au Sénat. Ce comité a ensuite reversé la même somme à un comité qui soutient Ken Paxton, le candidat républicain au Sénat du Texas, l'État où Tesla a son siège.
En octobre, 77 millions de dollars ont rejoint America PAC, le comité que Musk a lui-même créé et qui finance du porte-à-porte et de la publicité.
Le rythme s'est accéléré en fin de campagne. L'agence Associated Press comptait 276 millions de dollars versés depuis juillet au 12 octobre. En mai 2025, Musk avait pourtant annoncé qu'il comptait réduire ses dépenses politiques, au moment où il quittait le DOGE, la commission chargée par Donald Trump de couper dans les dépenses fédérales. Le scrutin du 3 novembre renouvelle toute la Chambre des représentants et un tiers du Sénat.
Cet argent est celui de Musk, pas celui de Tesla ni de SpaceX, l'autre société cotée qu'il dirige. Tesla n'a pas commenté. La somme représente près de quatre fois les 113 millions de dollars de crédits réglementaires que Tesla a vendus au troisième trimestre.
Une ligne des comptes dépend déjà de Washington
Les crédits réglementaires sont des droits que Tesla revend aux constructeurs qui ne vendent pas assez de voitures propres pour respecter les normes. Ils ne coûtent presque rien à produire, donc chaque dollar vendu se retrouve presque entier dans le bénéfice. Moins les normes sont contraignantes, moins les autres constructeurs ont besoin de les acheter.
Ils sont passés de 2,76 milliards de dollars en 2024 à 1,99 milliard en 2025, puis à 113 millions au troisième trimestre 2026 contre 417 millions un an plus tôt. Sur les neuf premiers mois de l'année, ils rapportent 639 millions de dollars, contre 1,45 milliard sur la même période de 2025.
Dans son rapport trimestriel déposé le 22 octobre, Tesla écrit que des décisions gouvernementales et réglementaires récentes ont restreint ces programmes. Le groupe a même annulé 475 millions de dollars de revenus déjà comptés, parce que des acheteurs lui ont rendu des crédits qu'ils n'avaient plus besoin d'utiliser. Le même rapport cite les droits de douane et la loi budgétaire républicaine de 2025 parmi les décisions qui pourraient alourdir le prix de ses batteries.
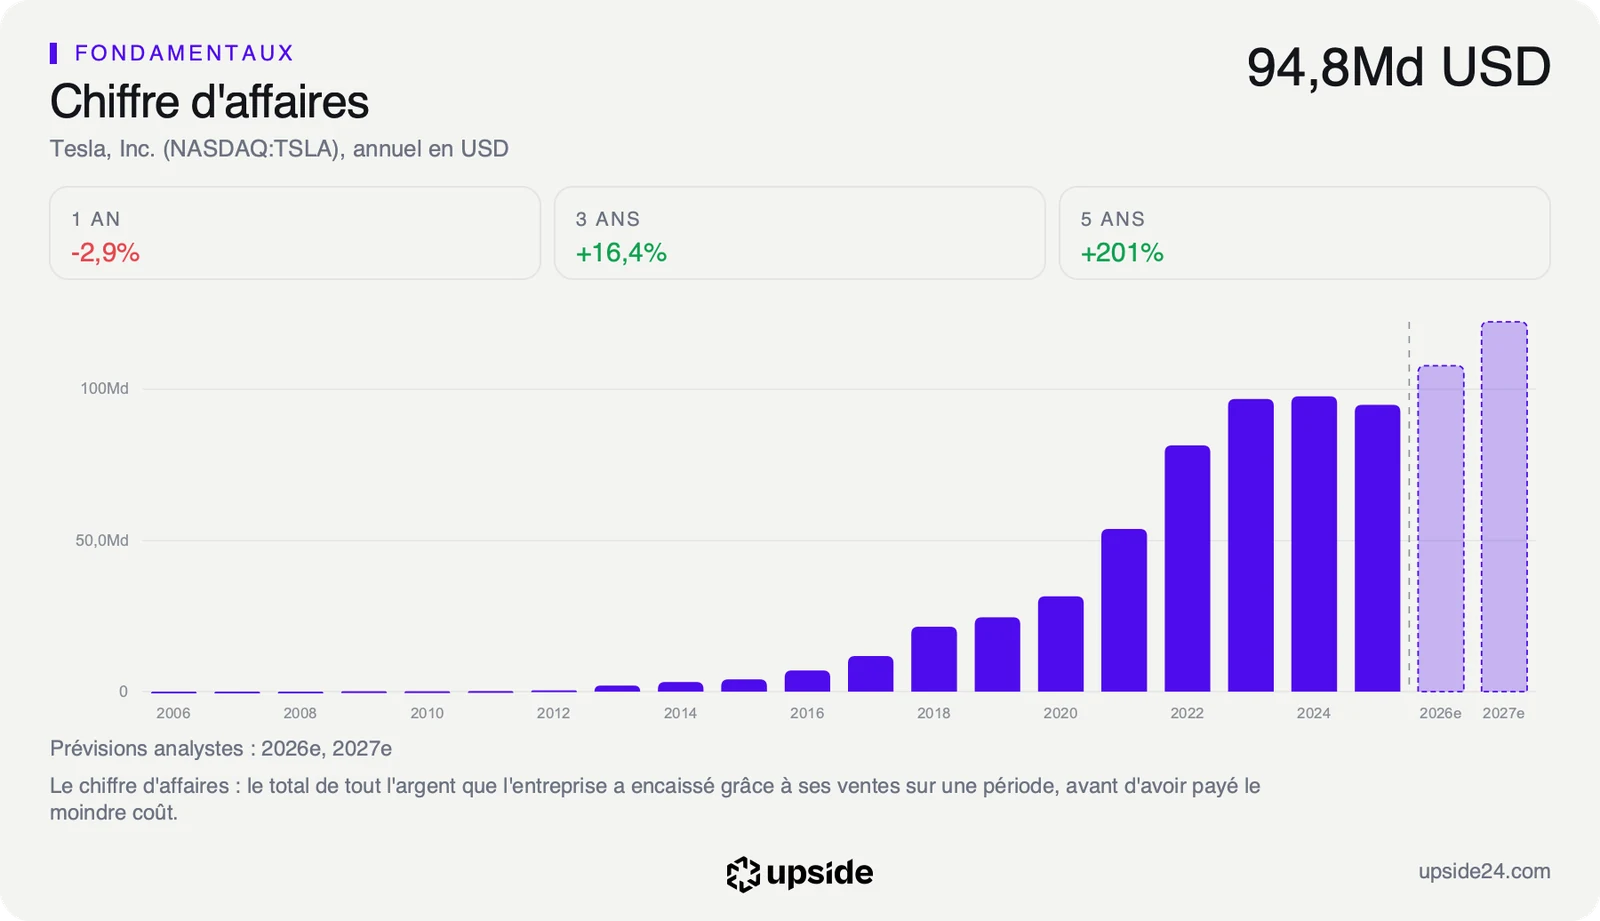
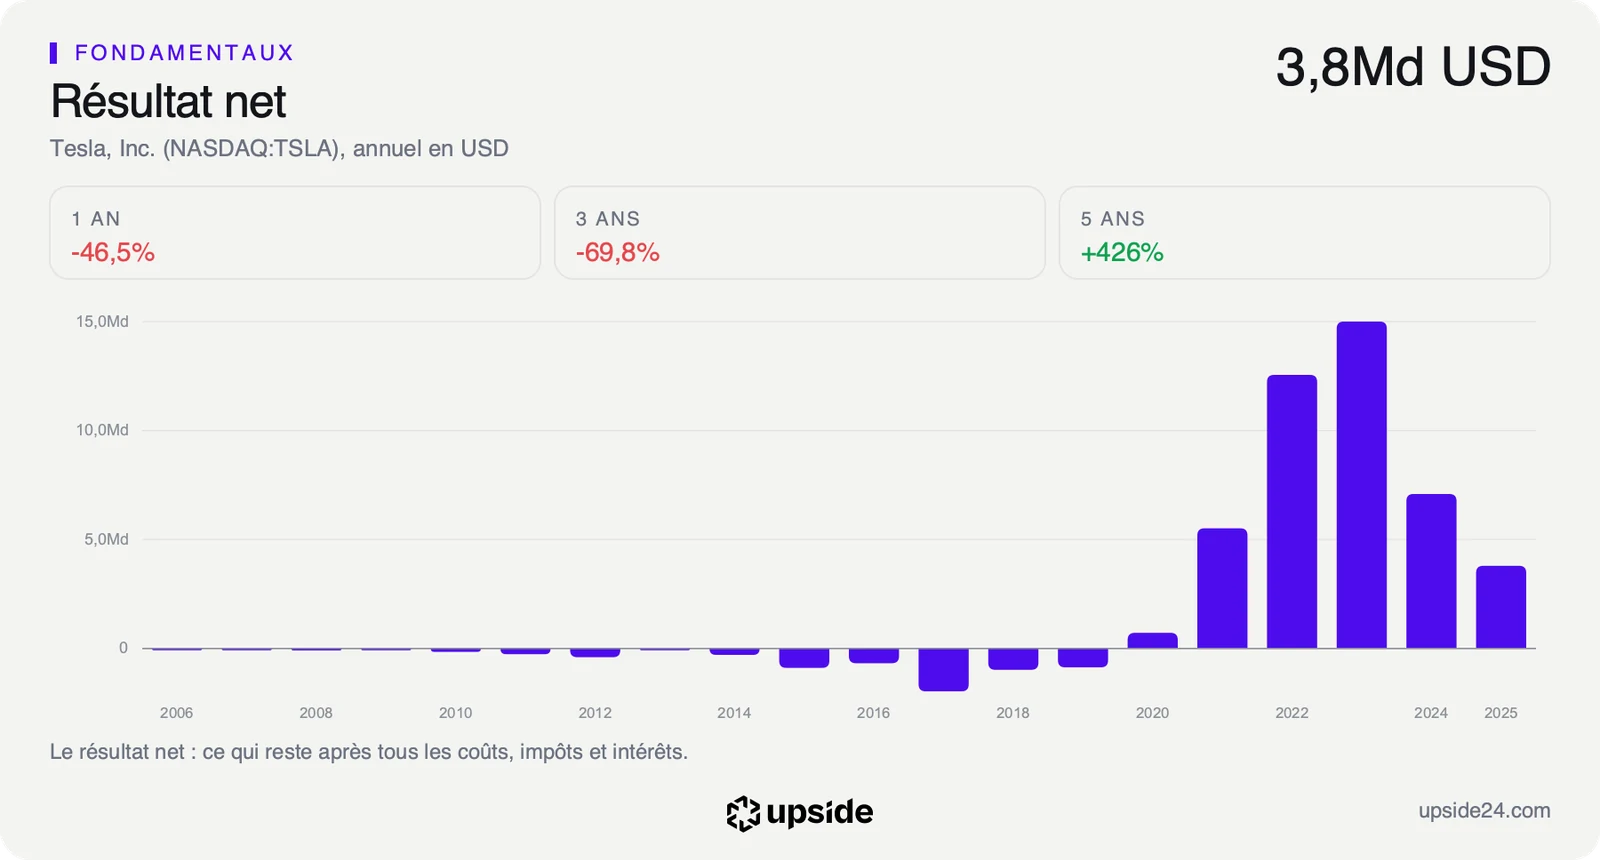
Ces crédits ont valu en 2025 l'équivalent de plus de la moitié du bénéfice net, 1,99 milliard face à 3,79 milliards de dollars. La marge nette, la part des ventes qui reste en bénéfice une fois tout payé, n'est plus que de 3,11% sur douze mois. Elle reste au-dessus des 1,64% de la médiane des 74 constructeurs du sous-secteur.
Le PER, le cours divisé par le bénéfice par action, atteint 409,44 fois sur douze mois, contre 11,44 pour la médiane des constructeurs. Un acheteur paie donc chaque dollar de bénéfice près de 36 fois plus cher que chez un constructeur moyen.
Le calcul inverse part du cours et remonte à la croissance qu'il suppose pour le free cash flow, l'argent qui reste une fois les dépenses et les investissements payés. Au cours du 23 octobre, le prix suppose une croissance de ce flux d'environ 48% par an pendant dix ans. La comparaison de Tesla avec les 74 constructeurs du sous-secteur montre l'écart entre ses comptes actuels et cette hypothèse.
Ce que le marché en fait déjà
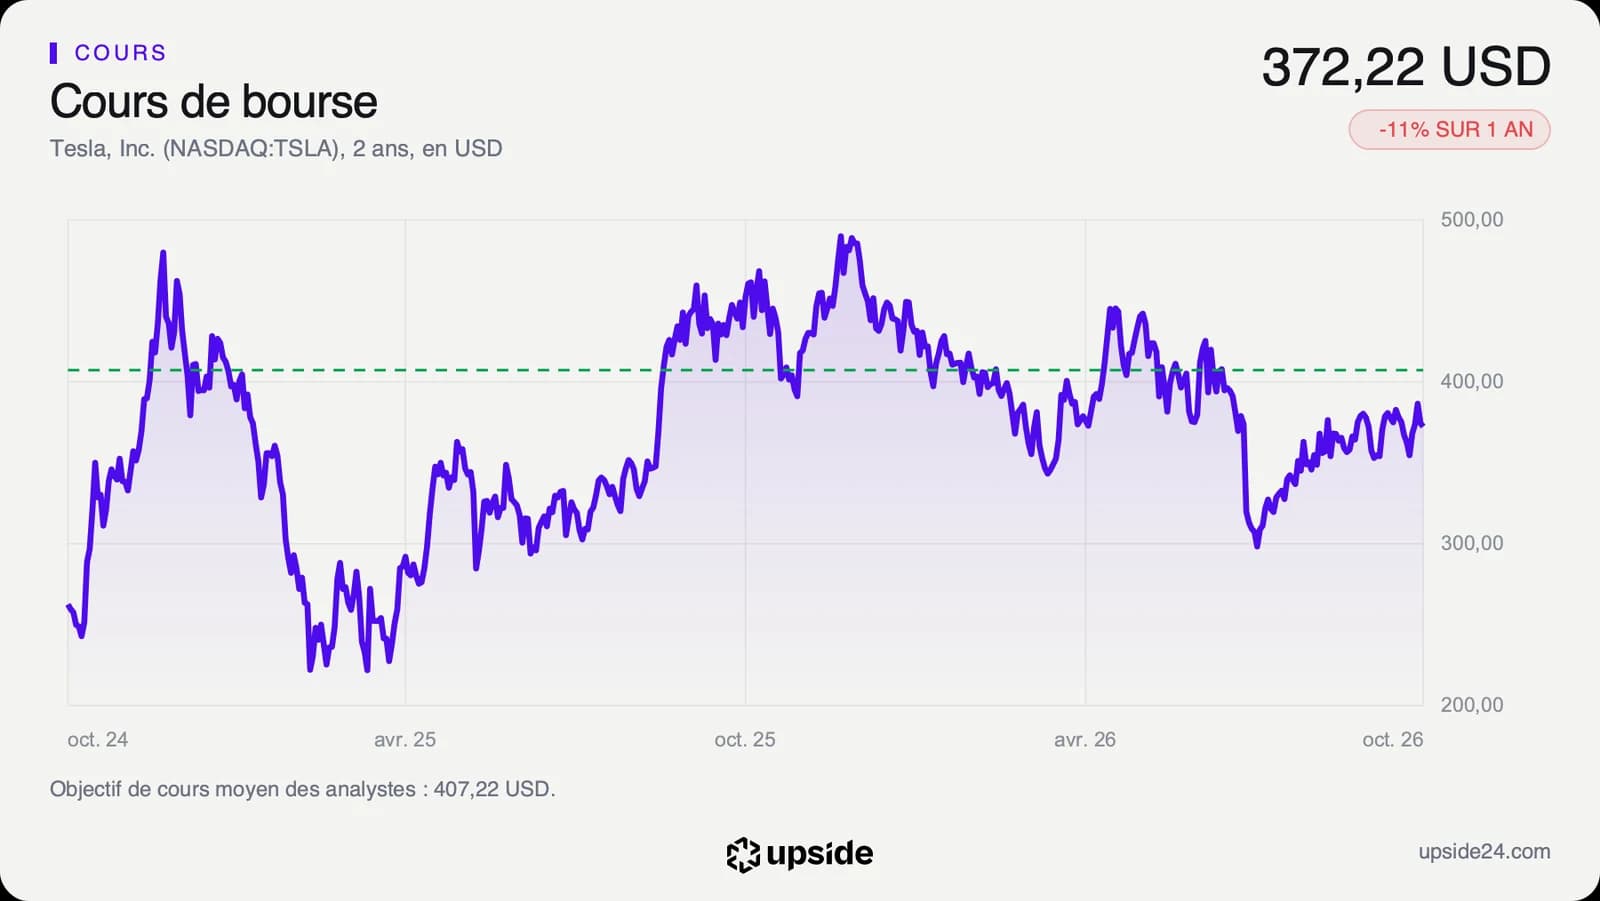
L'action Tesla a clôturé à 372,22 dollars vendredi 23 octobre à New York. Les Echos ont relayé le montant des dons samedi 24 octobre, et la séance du lundi 26 octobre sera la première depuis.
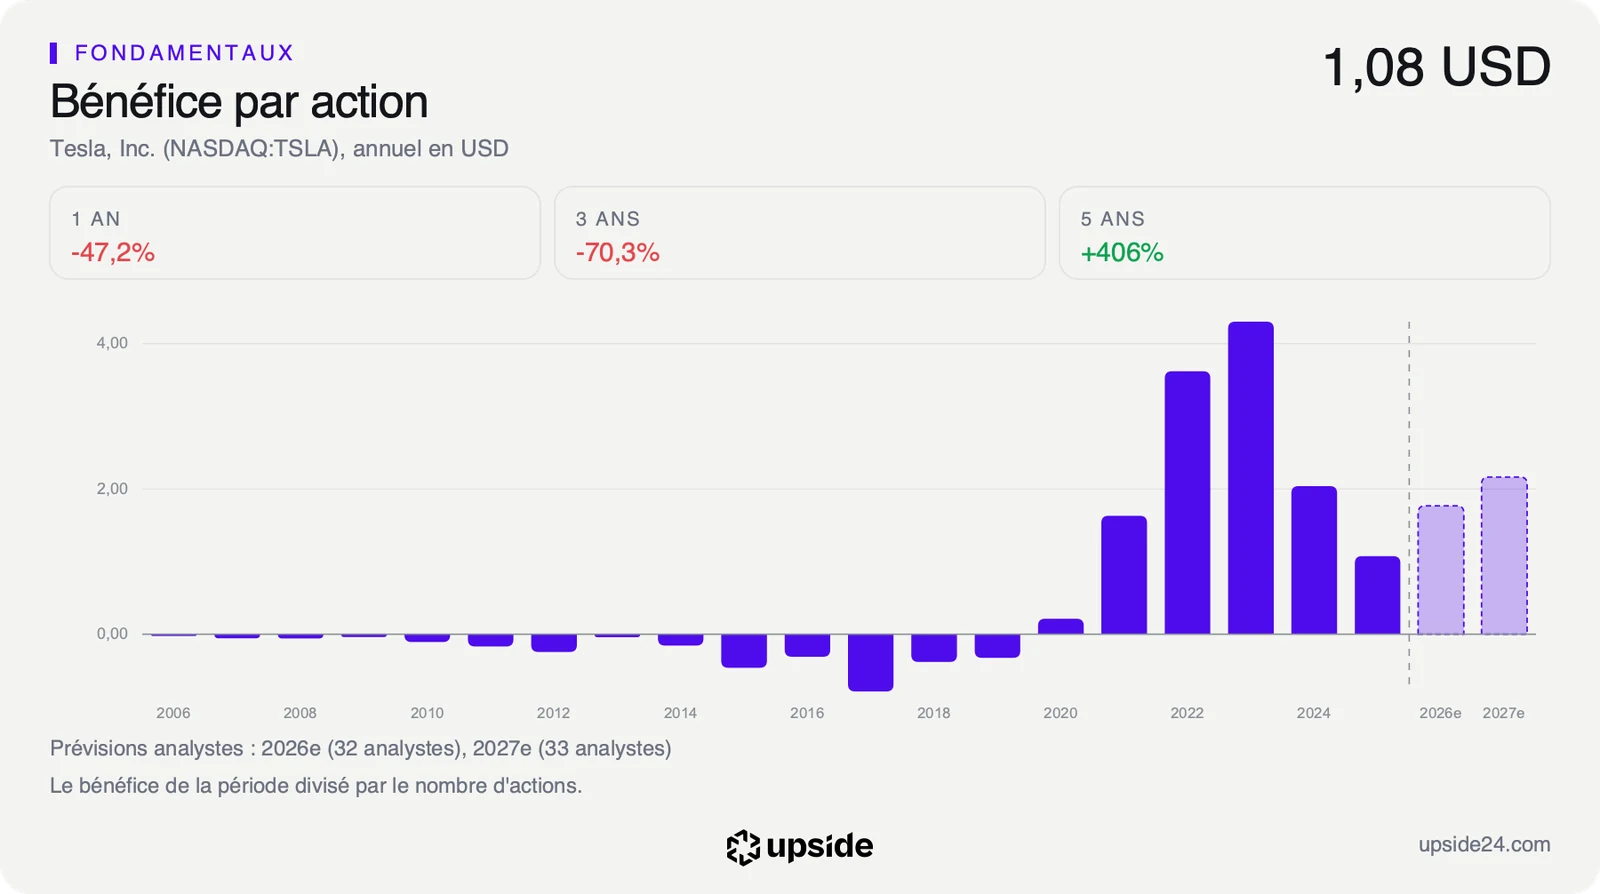
La semaine a surtout été celle des résultats du troisième trimestre, publiés le 21 octobre après la clôture. Le titre a reculé de 3,08% le lendemain, puis de 0,63% vendredi. Les revenus du trimestre sont restés stables à 28,05 milliards de dollars, et le bénéfice par action a reculé de 42,94% sur un an. Le bénéfice net du trimestre est passé de 1,37 à 0,79 milliard de dollars.
Le cours se traite 25,38% sous son plus haut annuel de 498,83 dollars, touché le 22 décembre 2025. Il évolue 3,66% sous sa moyenne des 200 dernières séances, environ dix mois de Bourse. Le RSI à 14 jours, un indicateur qui compare la force des hausses récentes à celle des baisses, s'établit à 51,53. Il reste en zone neutre, loin des niveaux de surchauffe comme de panique.
Sur les 43 analystes qui suivent la valeur, 18 sont positifs, 23 neutres et 2 négatifs. Un mois plus tôt, 19 étaient positifs et 4 négatifs. Leur objectif moyen ressort à environ 407 dollars, soit environ 9% au-dessus du cours. Les écarts sont très larges, de 128,11 à 600 dollars, ce qui dit à quel point le prix dépend de paris sur l'avenir plus que des comptes actuels.
Le déploiement des robotaxis dépend aussi en partie des règles fédérales sur les voitures sans conducteur, qu'une administration favorable pourrait assouplir. La perte des crédits montre que la même politique peut aussi coûter de l'argent au groupe.
Le point de bascule
Les élections du 3 novembre fixeront le rapport de force au Congrès, et la publication des résultats annuels, attendue autour du 27 janvier 2027, montrera ce qui reste des crédits réglementaires. Un Congrès qui reste républicain prolongerait la politique actuelle sur les normes d'émissions, celle qui a déjà réduit ces ventes. Les analystes attendent un bénéfice par action d'environ 1,77 dollar en 2026 et d'environ 2,16 dollars en 2027.
Tant que les services et autres activités compensent la fonte des crédits, comme au troisième trimestre où ils sont passés de 3,48 à 4,61 milliards de dollars, et que le bénéfice par action se rapproche de 2,16 dollars en 2027, l'engagement de Musk reste une affaire d'image. Le prix continue alors de dépendre surtout des robotaxis.
Si les crédits disparaissent sans relais et que le bénéfice par action reste sous 1,77 dollar, le multiple de 409,44 fois ne reposera plus que sur des activités qui ne rapportent pas encore. Le soutien politique de Musk deviendrait alors un pari sur des autorisations futures, pas sur des comptes.