
Teleperformance, rebaptisé TP (TEP), a abaissé le 5 novembre son objectif de chiffre d'affaires pour 2026 et prévoit désormais une baisse de ses ventes. L'action a perdu 15,30% le lendemain, alors que le groupe confirme sa rentabilité et l'argent qu'il compte dégager cette année.
L'impact en un coup d'oeil
| Direction | Négative |
| Intensité | Modérée |
| Horizon | Structurel |
| Ce que ça touche | Attentes, croissance du chiffre d'affaires |
Ce que TP a annoncé
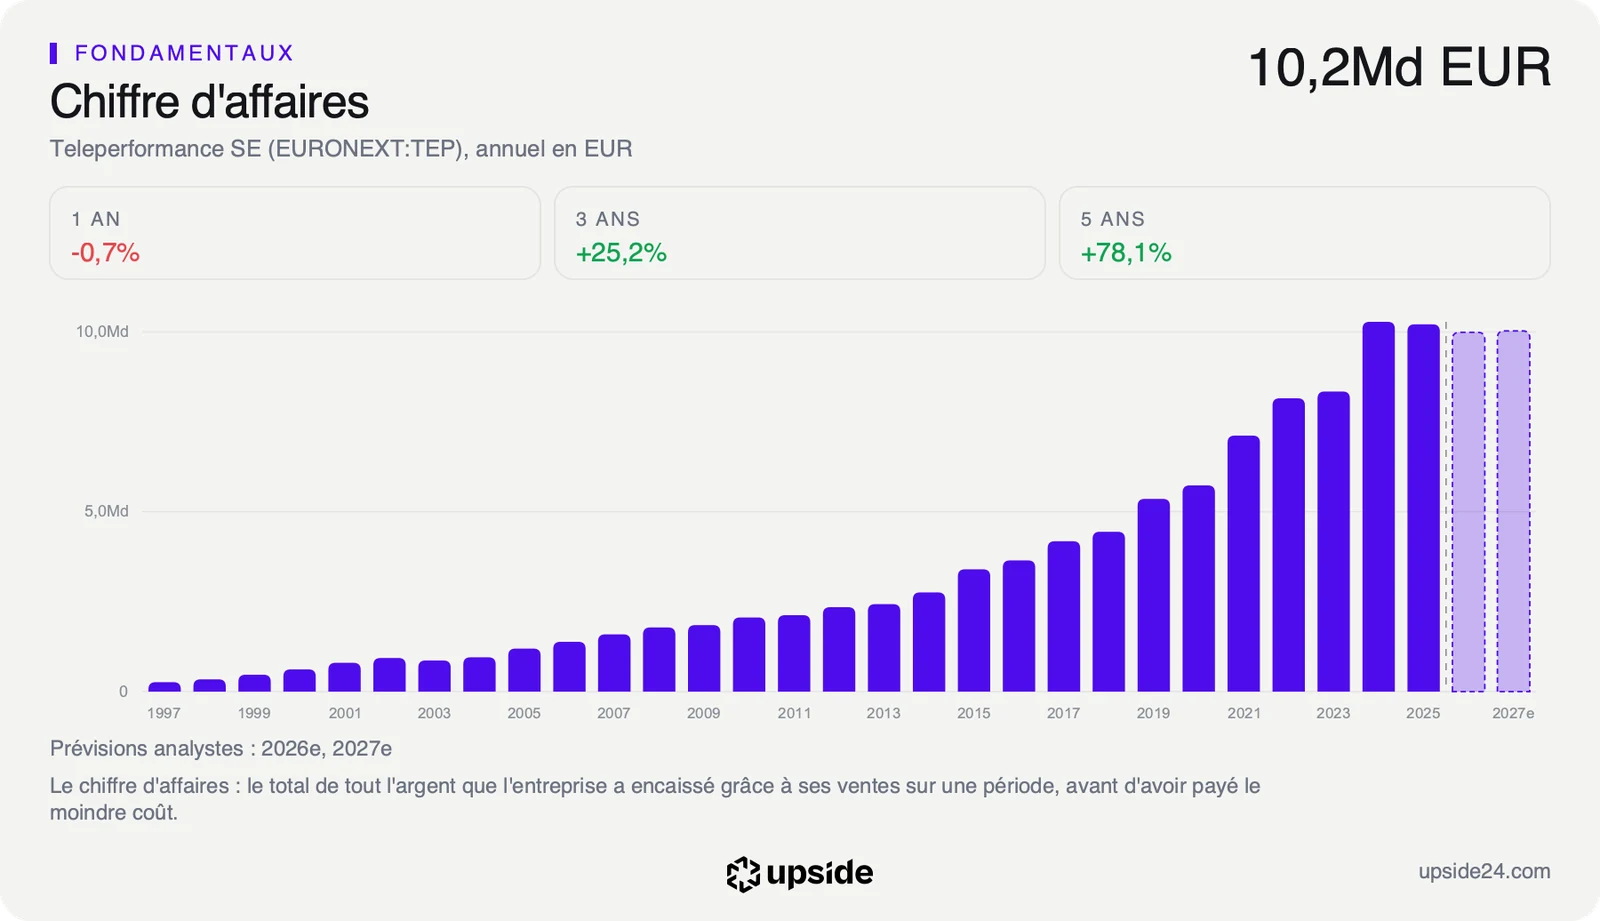
TP a publié le jeudi 5 novembre au soir un chiffre d'affaires de 2 532 millions d'euros pour le troisième trimestre. À périmètre et taux de change constants, ce que le groupe appelle les données comparables, ses ventes reculent de 1,2% sur un an. Les variations de change ont au contraire ajouté 62 millions d'euros, d'où une hausse de 1,0% en données publiées.
TP est le groupe dont les conseillers répondent, au téléphone ou par messagerie, aux clients des grandes marques qui lui confient leur service client. Il emploie près de 450 000 personnes dans le monde et assure aussi la modération de contenus pour de grandes plateformes en ligne, c'est-à-dire le tri des publications qui enfreignent leurs règles.
Le recul du groupe tient à cette seule activité, puisque hors modération de contenus ses ventes progressent de 2,0% sur le trimestre. TP explique ce repli plus fort que prévu par l'automatisation et par le transfert de ces tâches vers des pays où la main-d'oeuvre coûte moins cher. La modération consiste à trier de grands volumes de publications selon des règles fixes, un travail que les outils d'intelligence artificielle reprennent en premier.
Pour l'ensemble de 2026, TP prévoit désormais un chiffre d'affaires en baisse de 1,5% à 2,5% en données comparables. Le groupe visait jusqu'ici une stabilité ou une hausse pouvant aller jusqu'à 2%. Sur neuf mois, ses ventes atteignent 7 415 millions d'euros, en recul de 1,5% en données comparables. Les services spécialisés, qui regroupent notamment la gestion des demandes de visas et l'interprétariat, reculent aussi de 2,9% sur le trimestre, à 338 millions d'euros.
Les autres objectifs de l'année sont confirmés, avec une marge d'exploitation courante d'environ 14,6% et un flux de trésorerie net disponible de 800 à 850 millions d'euros hors coûts exceptionnels. La première mesure la part des ventes qui reste une fois les coûts courants payés. Le second mesure l'argent qui reste en caisse une fois les investissements réglés.
Les coûts de restructuration se situeront dans le haut de la fourchette prévue, entre 120 et 140 millions d'euros. TP revendique par ailleurs 1 400 projets d'intelligence artificielle fin septembre, plus du double d'il y a un an. Plus de 35% de ses clients utilisent déjà ses outils d'IA maison, regroupés sous le nom TP.ai.
Ce que le prix incorpore déjà
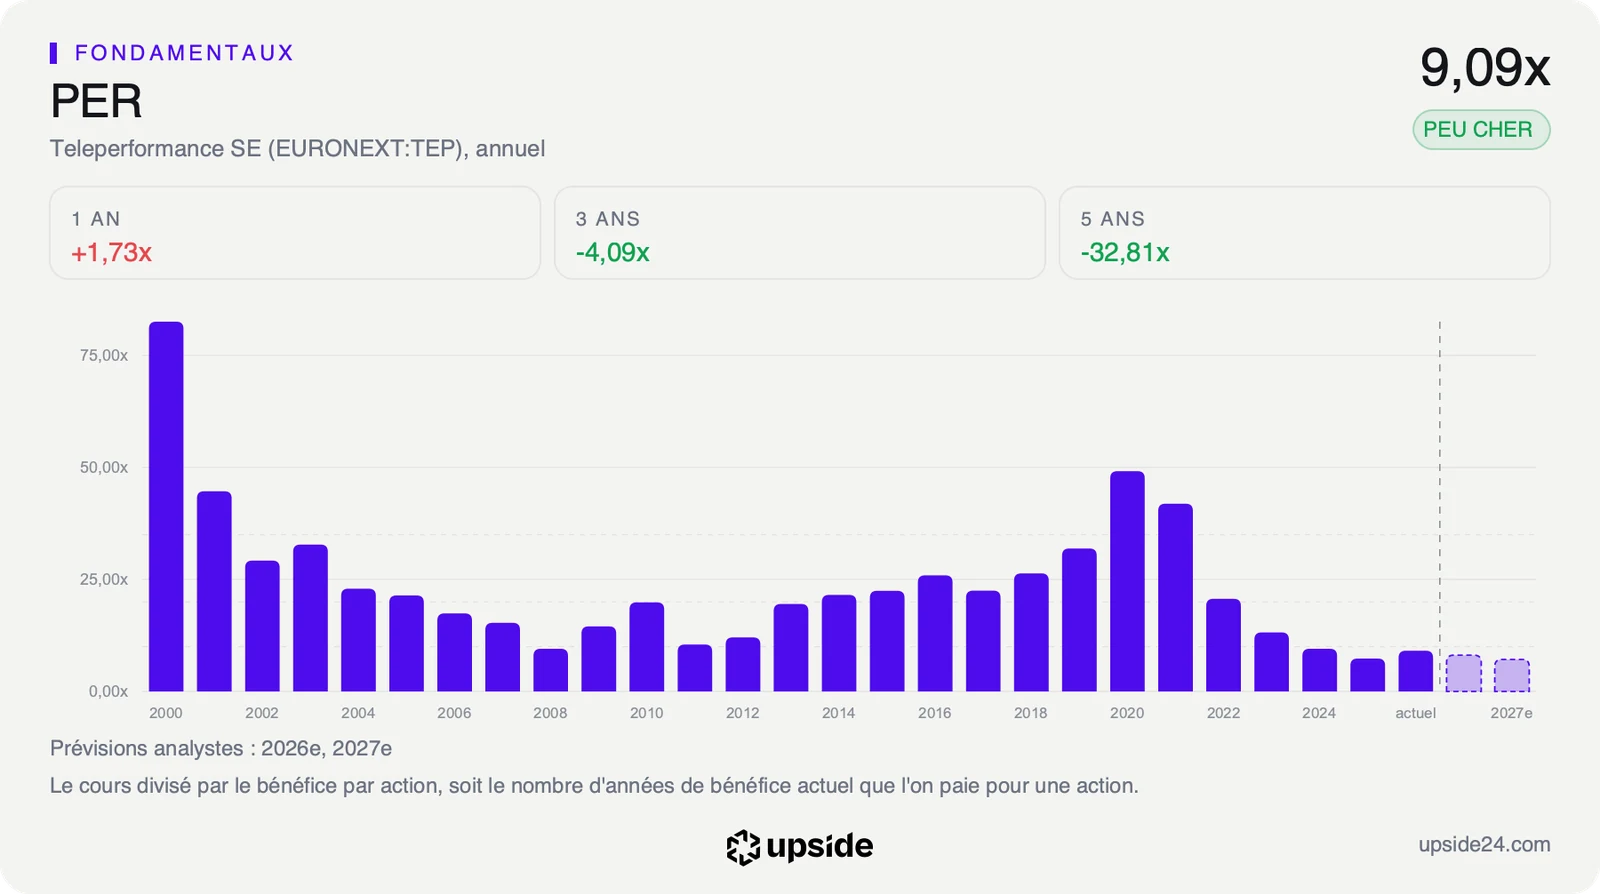
À 71,86 euros en séance le 13 novembre, l'action se paie 9,09 fois ses bénéfices des douze derniers mois. La médiane des 24 sociétés de son sous-secteur, celui des services d'externalisation, est à 20,26. Face à sa propre histoire, ce ratio appelé PER est plus élevé que 24,59% du temps seulement sur cinq ans.
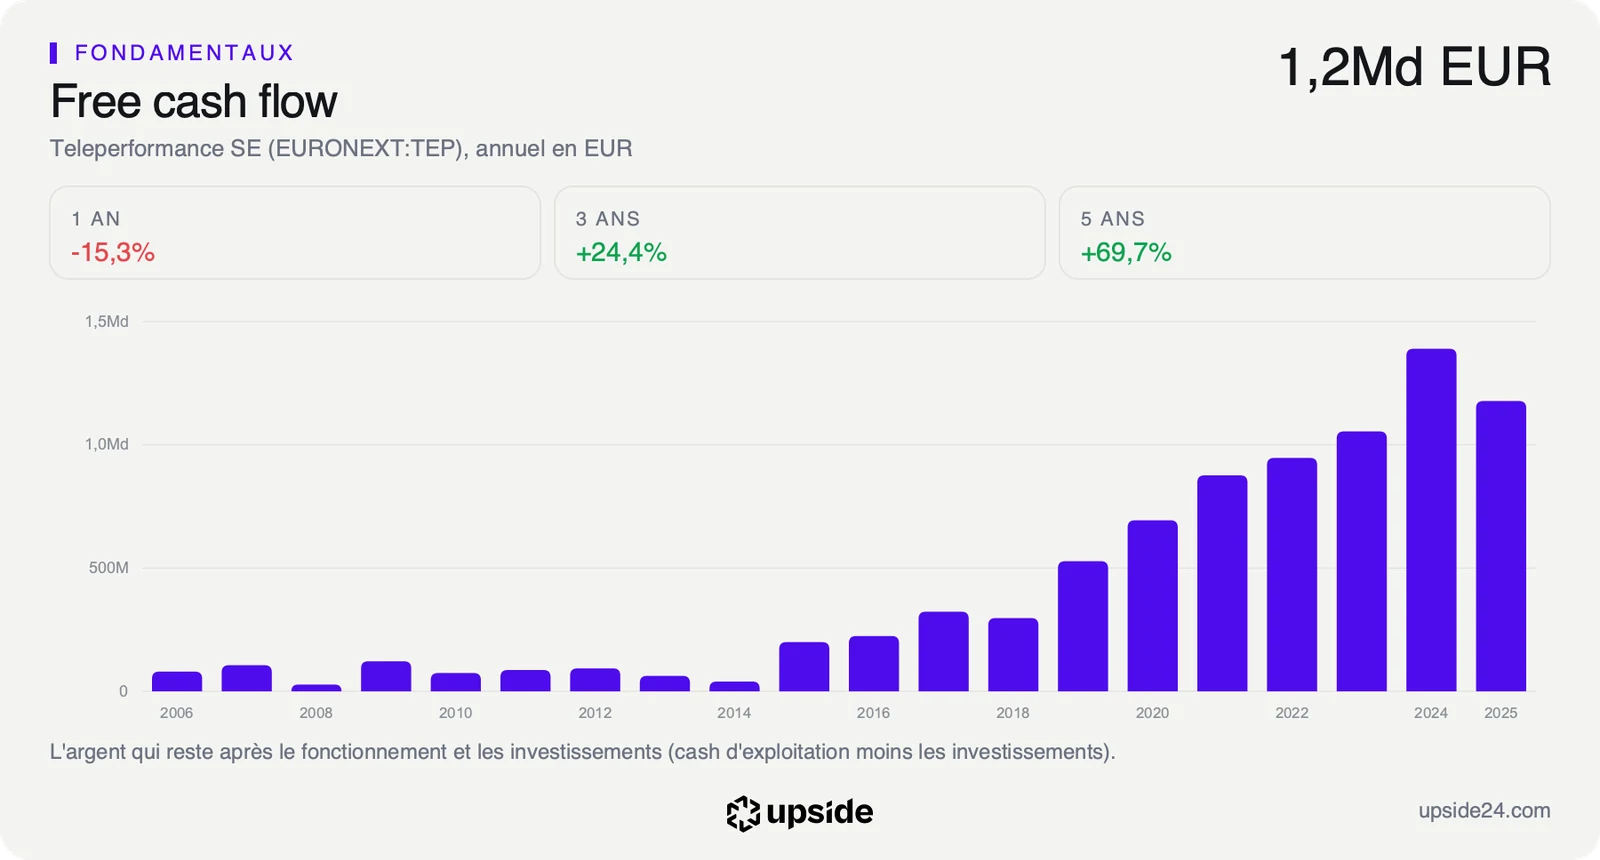
Le free cash flow est l'argent réellement gagné par une entreprise une fois ses dépenses et ses investissements payés. Au cours actuel, le marché suppose que celui de TP recule de 18,97% par an pendant dix ans, alors que le bénéfice par action a progressé de 8,78% par an sur cinq ans.
Sur douze mois, ce flux atteint 1,17 milliard d'euros, soit 27,52% de la valeur en Bourse du groupe contre 4,89% pour la médiane du sous-secteur. TP retient pour ses objectifs une définition plus stricte, d'où les 800 à 850 millions d'euros visés pour l'année.
La décote tient aussi au bilan, avec une dette nette de 3,91 milliards d'euros. Elle représente 2,00 fois l'excédent brut d'exploitation, le résultat avant amortissements, contre 0,32 fois pour la médiane du sous-secteur. La dette totale dépasse même la valeur en Bourse du groupe, de 4,24 milliards d'euros.
Le dividende de 4,50 euros par action, relevé deux années de suite, rapporte 6,26% au cours actuel contre 1,24% pour la médiane. Il absorbe plus de la moitié du bénéfice par action des douze derniers mois, de 7,91 euros.
La fiche de Teleperformance donne sa note et la liste de ses concurrents.
Ce que le marché en fait déjà
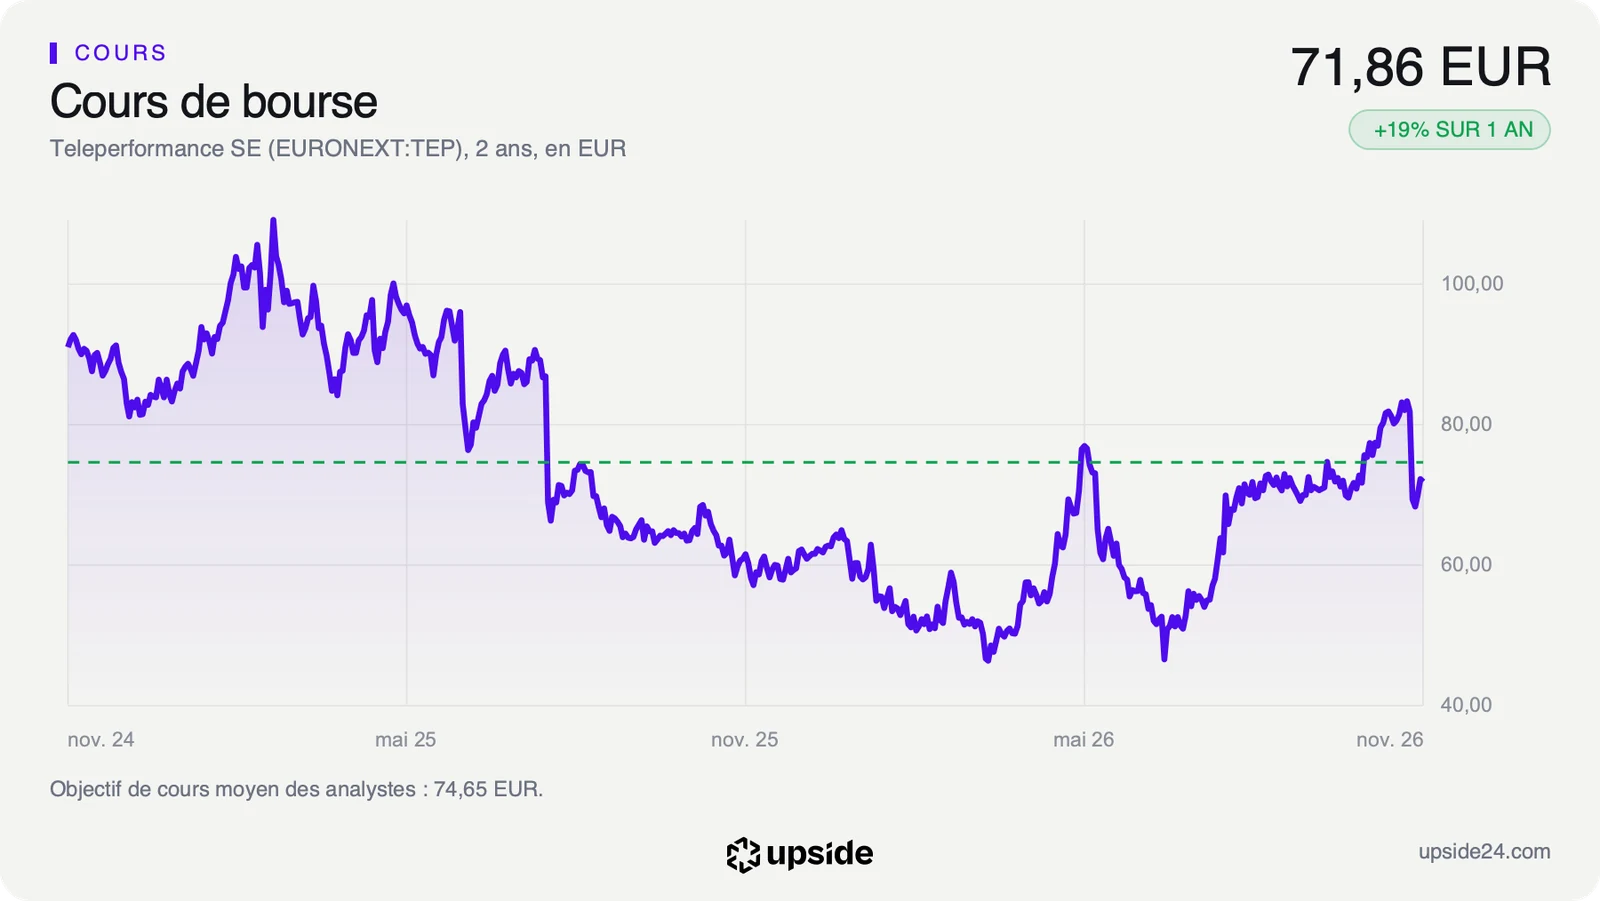
L'action a clôturé à 68,44 euros le 6 novembre, en chute de 15,30% sur la séance qui a suivi la publication. Elle valait 80,80 euros la veille et avait atteint 82,22 euros le 4 novembre, son plus haut cours de clôture sur un an.
Le titre reste pourtant en hausse de 17,97% sur un an à la clôture du 12 novembre, car il partait de très bas. Il était tombé à 45,77 euros le 25 mars, après avoir dépassé 107 euros en mars 2025. Il évolue encore 16,39% au-dessus de sa moyenne des 200 dernières séances.
Sur les 15 analystes qui suivent la valeur, 9 restent neutres quand 4 sont positifs et 2 négatifs. Leur objectif moyen ressort à 74,65 euros, avec des estimations allant de 45 à 139 euros, soit 3,88% de hausse seulement par rapport au cours du 13 novembre. Ils ont abaissé de 3,26% en trente jours leur prévision de bénéfice ajusté par action pour 2026.
Sur ce bénéfice ajusté attendu, l'action ne vaut que 5,36 fois, contre 10,08 pour la médiane du sous-secteur. Ce bénéfice ajusté exclut des éléments exceptionnels, ce qui le rend plus élevé que le bénéfice comptable.
La rentabilité et le flux de trésorerie confirmés n'ont pas empêché la chute du 6 novembre. Le prix dépend désormais surtout de la vitesse à laquelle l'IA remplace une partie du travail de ses conseillers, plus que du niveau actuel des comptes.
Le point de bascule
Le prochain rendez-vous tombe le 25 février 2027 avec les résultats annuels, qui donneront les premiers objectifs pour 2027. Les objectifs à horizon 2028 seront mis à jour au premier semestre 2027. L'indicateur à suivre est la croissance hors modération de contenus, de 2,0% au troisième trimestre.
Tant que la modération de contenus recule plus vite que le reste ne progresse, les ventes du groupe baissent comme le prévoit l'objectif de 2026. Le prix, qui suppose un recul de 18,97% par an de l'argent disponible, reste alors en ligne avec une activité qui rétrécit.
Si la croissance hors modération dépasse le recul de cette activité, TP renouerait avec la hausse de ses ventes en conservant une marge courante d'environ 14,6%. Un flux de 800 à 850 millions d'euros par an pèserait alors lourd face à une valeur en Bourse de 4,24 milliards d'euros.