
Applied Materials (AMAT), le fabricant américain de machines pour les usines de puces, prévoit 11,10 milliards de dollars de chiffre d'affaires au prochain trimestre contre 10,89 milliards attendus par les analystes. La prévision suit un trimestre record et arrive alors que l'action a perdu près de la moitié de sa valeur depuis son sommet de juin.
L'impact en un coup d'oeil
| Direction | Positive |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Attentes, Probabilité du scénario |
Un trimestre record et une prévision relevée
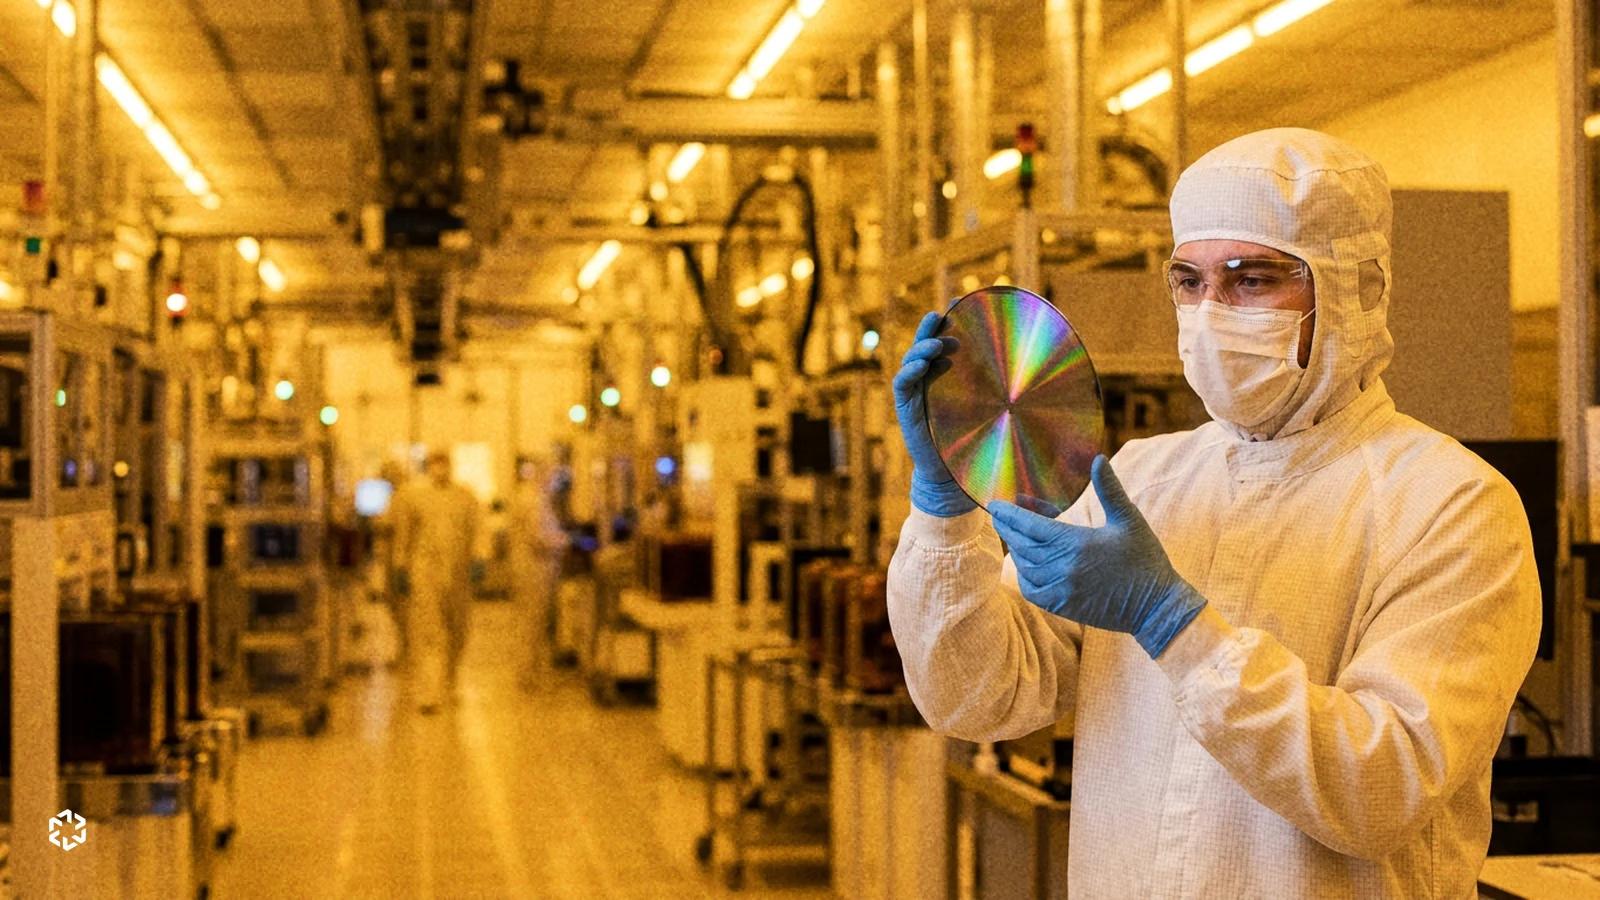
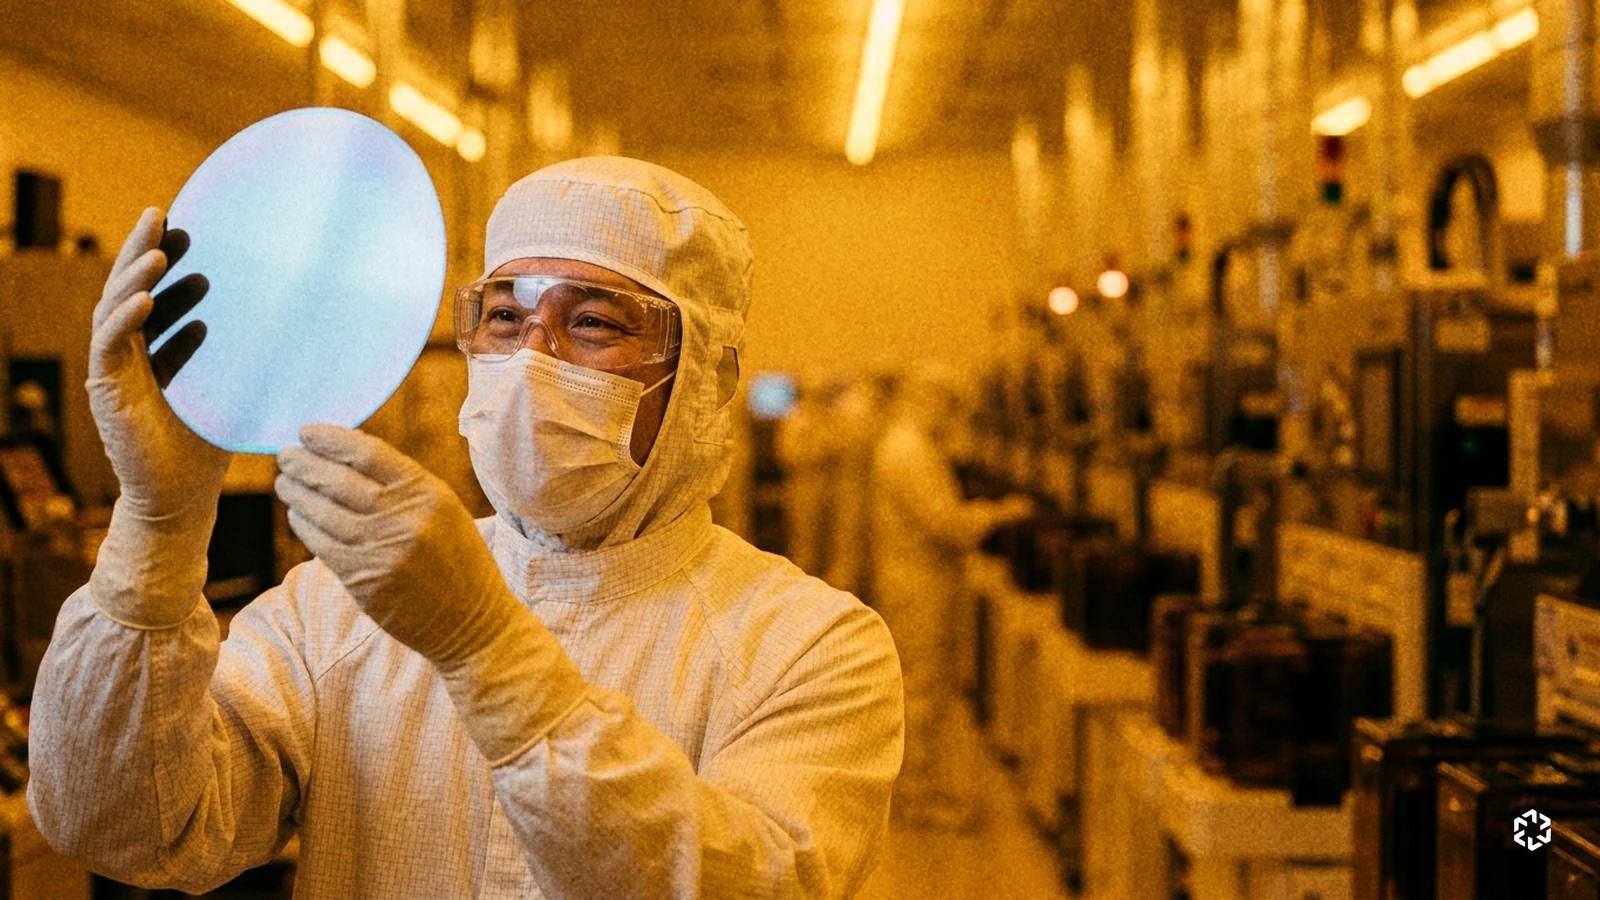
Applied Materials fabrique les machines qui déposent, gravent et modifient les couches de matériaux sur les plaquettes de silicium. Chaque puce, celles des smartphones comme celles des serveurs d'intelligence artificielle, passe par ces étapes chez des fabricants qui sont ses clients.
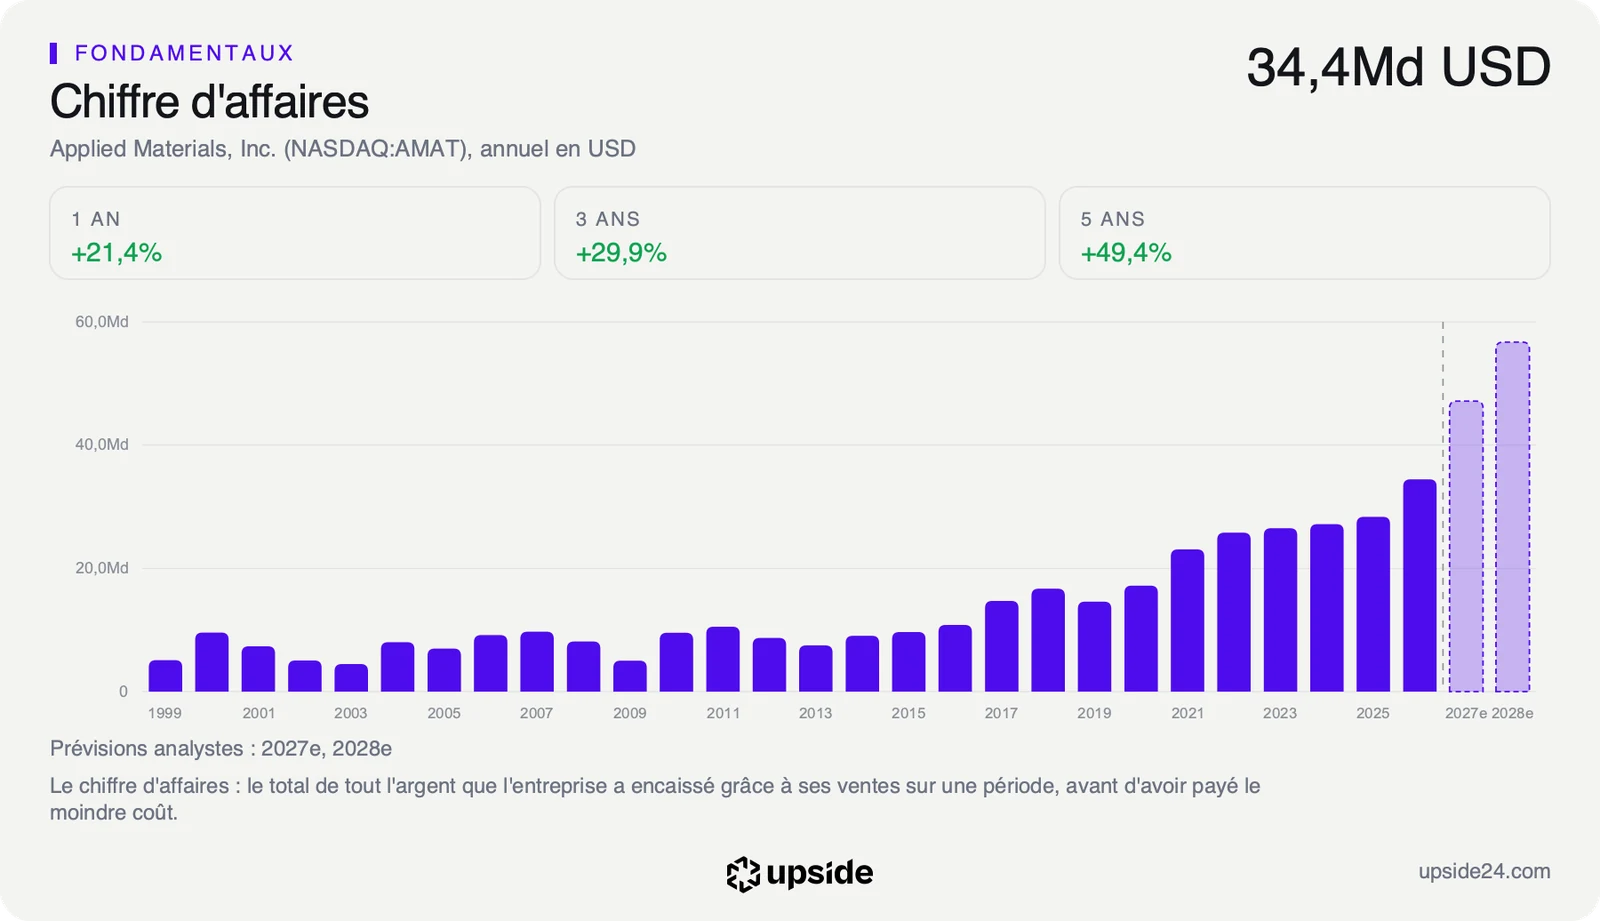
Le groupe a publié jeudi 12 novembre, après la clôture de Wall Street, les comptes de son exercice clos fin octobre. Le quatrième trimestre atteint 10,41 milliards de dollars de chiffre d'affaires contre 6,80 milliards un an plus tôt, soit une hausse de 53%. Sur l'année entière, le chiffre d'affaires progresse de 21% à 34,45 milliards de dollars.
Le bénéfice par action ajusté, qui écarte les éléments exceptionnels, ressort à 4,16 dollars sur le trimestre contre 4,05 dollars attendus par les analystes. Il a presque doublé en un an, puisqu'il valait 2,17 dollars au même trimestre de l'exercice précédent.
La direction vise 11,10 milliards de dollars de chiffre d'affaires au premier trimestre de l'exercice 2027, dans une fourchette de 10,6 à 11,6 milliards. Les analystes en attendaient 10,89 milliards selon le consensus cité par Reuters. Le bénéfice par action ajusté visé est de 4,35 dollars contre 4,26 dollars attendus.
Ce trimestre compte toutefois 14 semaines au lieu de 13, une particularité du calendrier de l'entreprise. Une partie de l'écart avec le consensus vient donc de cette semaine supplémentaire et pas seulement de la demande.
Le directeur général Gary Dickerson attend une nouvelle année record en 2027, pour le marché comme pour Applied Materials. Il prévoit une hausse de plus de 30% des dépenses des fabricants de puces en équipements de fabrication l'an prochain.
Ce que le prix incorpore déjà
La croissance vient presque entièrement des machines, dont le pôle a réalisé 8,00 milliards de dollars de chiffre d'affaires sur le trimestre, en hausse de 64% sur un an. Les services aux usines déjà équipées progressent de 26% à 1,90 milliard de dollars.
La marge d'exploitation, la part du chiffre d'affaires qui reste une fois payés la fabrication, la recherche et les frais généraux, atteint 35,1% sur le trimestre contre 25,2% un an plus tôt. Sur l'exercice, elle s'établit à 32,2% contre 13,02% pour la médiane des 224 sociétés de son sous-secteur.
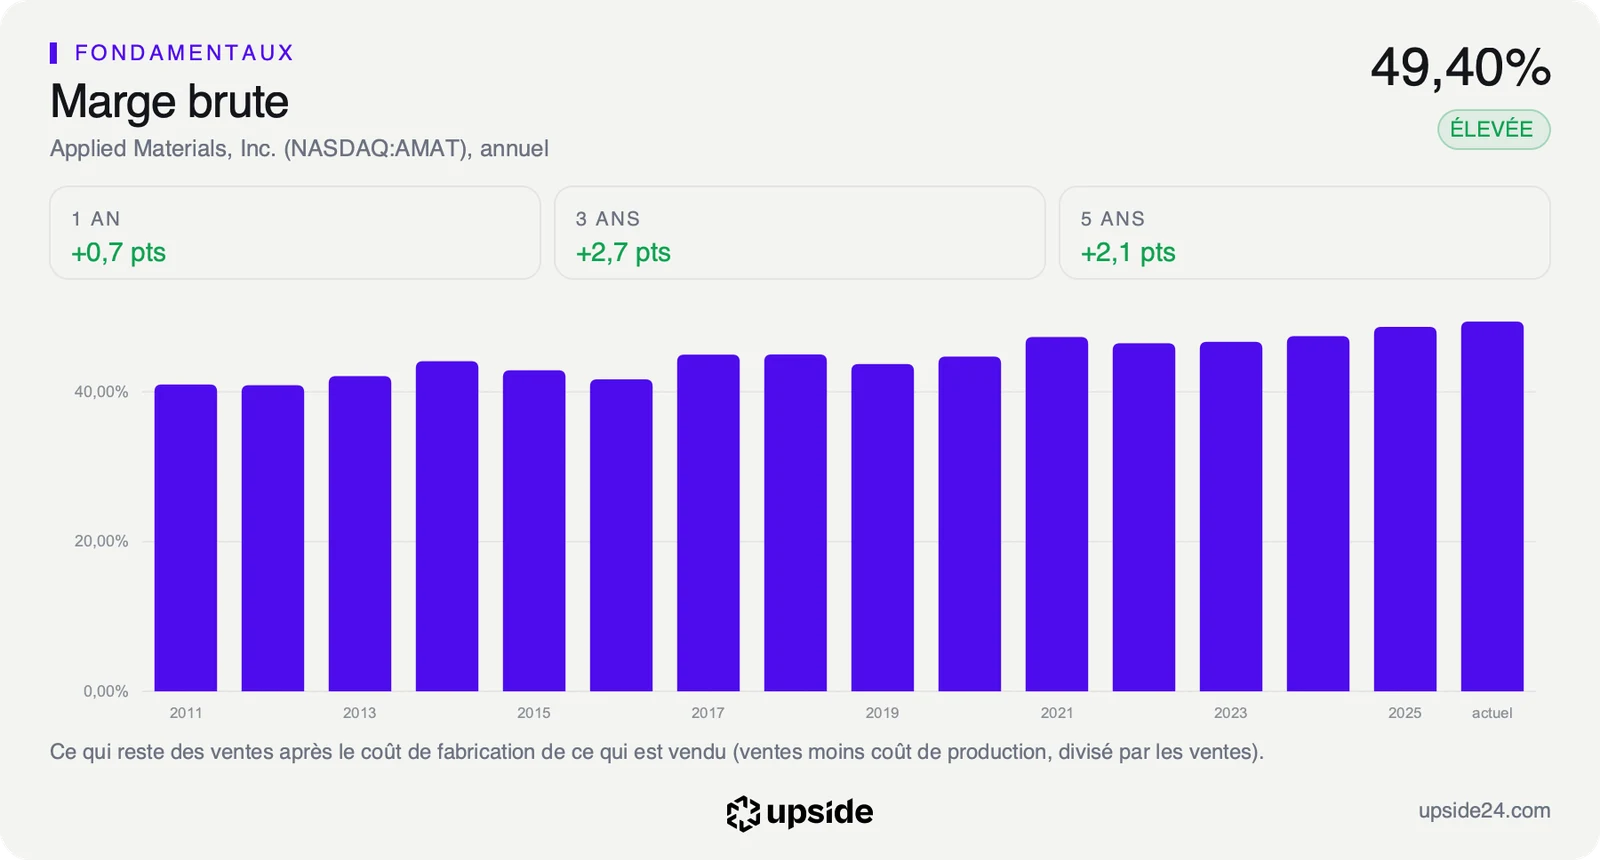
La marge brute, ce qui reste des ventes après le coût de fabrication des machines, monte à 50,4% sur le trimestre contre 48,0% un an plus tôt. L'entreprise garde ainsi une part croissante de chaque dollar vendu alors que ses volumes s'envolent.
Les 33 analystes qui publient une prévision intègrent déjà une forte accélération, avec en moyenne environ 47 milliards de dollars de chiffre d'affaires attendus sur l'exercice 2027, soit près de 37% de plus que l'exercice qui vient de se terminer. Leur bénéfice par action ajusté attendu, environ 18,9 dollars, progresserait de près de 46%.
À ce niveau, l'action se paie 20,12 fois les bénéfices attendus sur l'exercice en cours, contre 18,17 pour la médiane du sous-secteur. La prime reste modeste pour une entreprise dont la croissance attendue dépasse largement celle de la plupart de ses concurrentes.
La fiche d'Applied Materials donne sa note et la liste de ses concurrents.
La société finance cette croissance sans s'endetter grâce à 6,20 milliards de dollars de flux de trésorerie disponible dégagés sur l'exercice, l'argent qui reste une fois les investissements payés. Elle en a rendu 4,75 milliards aux actionnaires, dont 3,18 milliards en rachats d'actions et 1,57 milliard en dividendes.
Le bilan laisse de la marge avec, fin octobre, 7,24 milliards de dollars de trésorerie et 6,86 milliards de placements à court et long terme face à 6,53 milliards de dettes. L'entreprise dispose donc de plus d'argent disponible qu'elle n'en doit, ce qui lui permet de traverser un ralentissement du cycle sans réduire ses investissements.
Ce que le marché en fait déjà
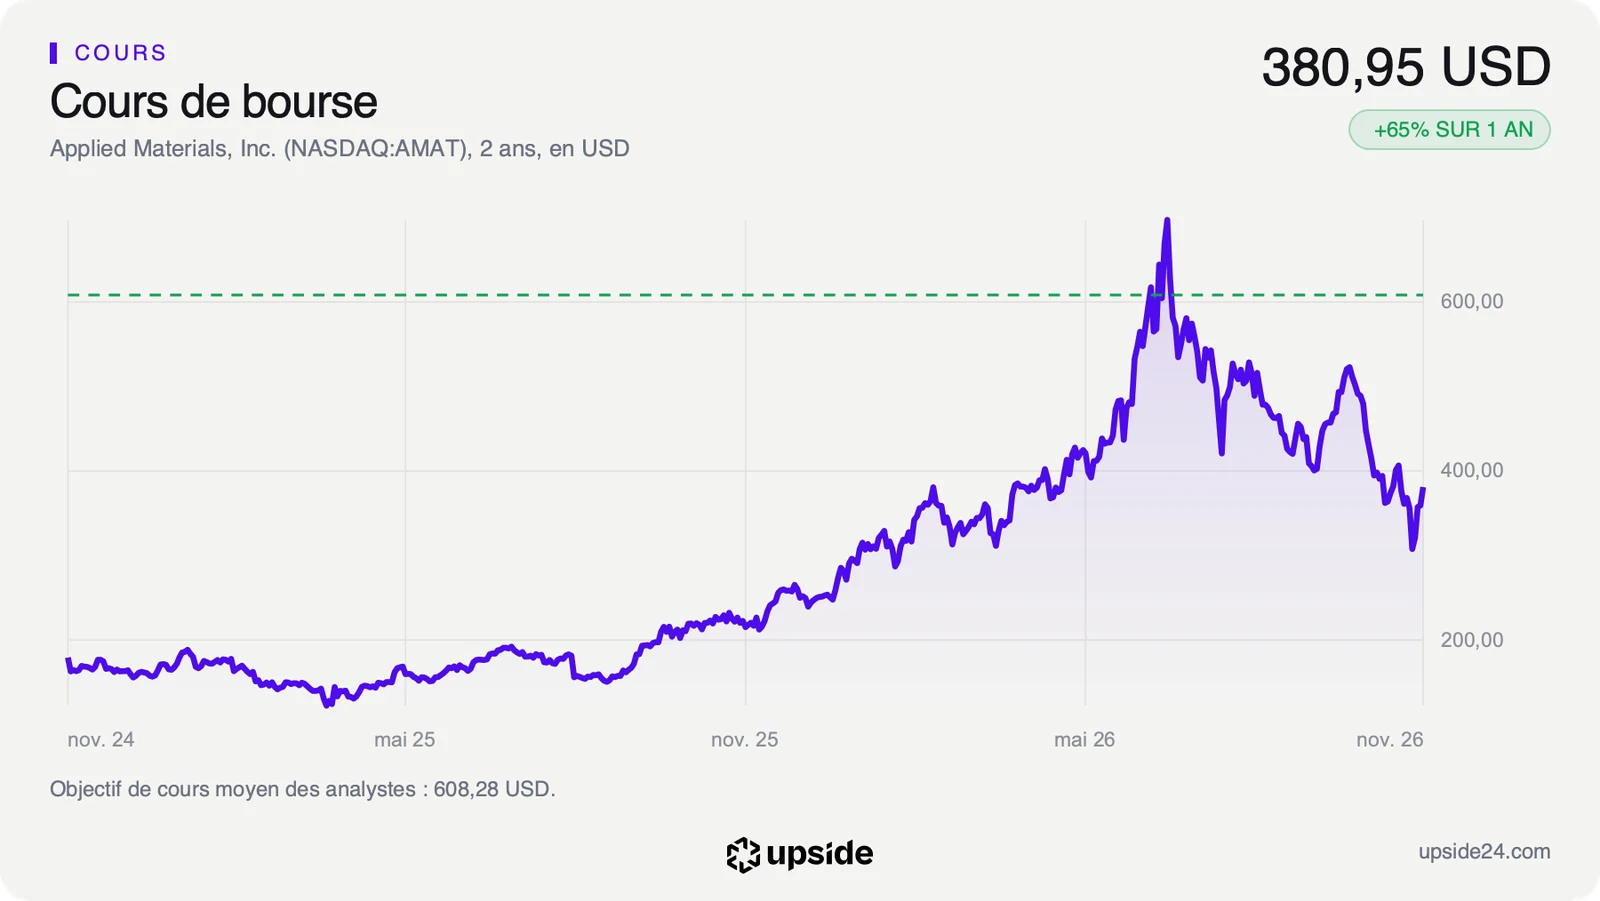
L'action a clôturé jeudi à 380,95 dollars sur le Nasdaq, en baisse de 3,58% sur la veille, avant la publication des comptes. Elle évoluait légèrement en hausse après la clôture, selon Reuters.
Sur un an, le titre a gagné 65,11%, de 230,73 dollars le 12 novembre 2025 à 380,95 dollars. Depuis le début de l'année, la hausse atteint 48,24%. Le parcours a pourtant été heurté puisque l'action a culminé à 723 dollars en clôture le 30 juin avant de reculer de 47,31% jusqu'au cours de jeudi.
La chute a encore accéléré récemment, avec une séance à -13,58% le 5 novembre. Le marché a déjà montré qu'il pouvait effacer en quelques semaines une large part de la hausse liée à l'intelligence artificielle, même quand les comptes progressent.
Les analystes restent pourtant très favorables puisque, sur les 40 qui suivent la valeur, 34 sont positifs, 6 neutres et aucun négatif. Leur objectif de cours moyen ressort à environ 608 dollars, près de 60% au-dessus du cours de jeudi, dans une fourchette de 358 à 900 dollars.
Pour l'actionnaire, le dividende reste secondaire avec un rendement de 0,52% au cours actuel. L'essentiel de ce que l'entreprise rend passe par les rachats d'actions, qui réduisent le nombre de titres en circulation et augmentent la part de bénéfice revenant à chacun.
La Chine reste le point de vigilance avec 25% des ventes du trimestre, soit 2,64 milliards de dollars, contre 29% un an plus tôt. Ses achats progressent encore de 35% en valeur mais pèsent moins lourd, alors que Taïwan devient le premier marché avec 28% des ventes.
Le point de bascule
Le prochain rendez-vous est attendu vers le 18 février 2027, date encore estimée, avec les comptes du premier trimestre de l'exercice 2027. Il dira si les 11,10 milliards de dollars promis sont tenus et quelle part revient à la semaine supplémentaire. La fourchette de bénéfice par action ajusté visée, de 4,15 à 4,55 dollars, servira de repère au marché pour juger la qualité du trimestre.
Le second test viendra des commandes passées en Chine, où Applied Materials réalise encore un quart de ses ventes. Les restrictions américaines sur les exportations de machines vers ce pays restent la principale menace extérieure sur la trajectoire.
Tant que les fabricants de puces augmentent leurs dépenses en machines de plus de 30% en 2027 comme l'anticipe la direction, les 47 milliards de dollars attendus par les analystes restent atteignables. Le multiple de 20,12 fois les bénéfices attendus paierait alors une croissance supérieure à celle du sous-secteur.
Si la demande liée à l'intelligence artificielle ralentit ou si les ventes en Chine se contractent, le chiffre d'affaires du premier trimestre se rapprocherait du bas de la fourchette à 10,6 milliards. Après une chute de 47,31% depuis juin, le titre montre qu'une simple inquiétude sur le cycle suffit à faire reculer fortement le cours.