
JD.com (JD), le géant chinois du commerce en ligne, a finalisé le 12 novembre le rachat de 59,8% de Ceconomy pour 1 335 millions d'euros. Mais l'enjeu pour l'actionnaire se joue en Chine, où la marge d'exploitation du groupe est tombée à 0,18% sur douze mois.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Bilan, croissance du chiffre d'affaires, rentabilité |
Ce que JD.com a signé
JD.com a annoncé le jeudi 12 novembre, dans un communiqué déposé auprès du gendarme boursier américain, la finalisation de son offre sur Ceconomy. Sa filiale allemande détient désormais 59,8% du capital et des droits de vote, achetés 4,60 euros par action. Le groupe allemand entre dans les comptes de JD.com dès cette date.
JD.com, c'est l'équivalent chinois d'Amazon, qui vend aussi bien des téléphones que des produits frais et les livre avec ses propres entrepôts et ses propres coursiers. Ceconomy exploite les enseignes MediaMarkt, Saturn et MediaWorld, soit plus de 1 000 magasins dans 11 pays et plus de 50 000 salariés. Le groupe revendiquait aussi plus de 53 millions de membres de ses programmes de fidélité en 2025, une clientèle européenne que JD.com peut désormais toucher directement.
Convergenta, l'actionnaire allié de JD.com dans l'opération, conserve 25,3% du capital de Ceconomy, ce qui porte à 85,2% la part détenue par les deux partenaires. JD.com s'engage à laisser Ceconomy autonome en Europe, sans changement prévu pour les effectifs, les accords sociaux ni les sites. L'offre avait été lancée en 2025 et attendait encore le feu vert de Bruxelles sur les subventions étrangères.
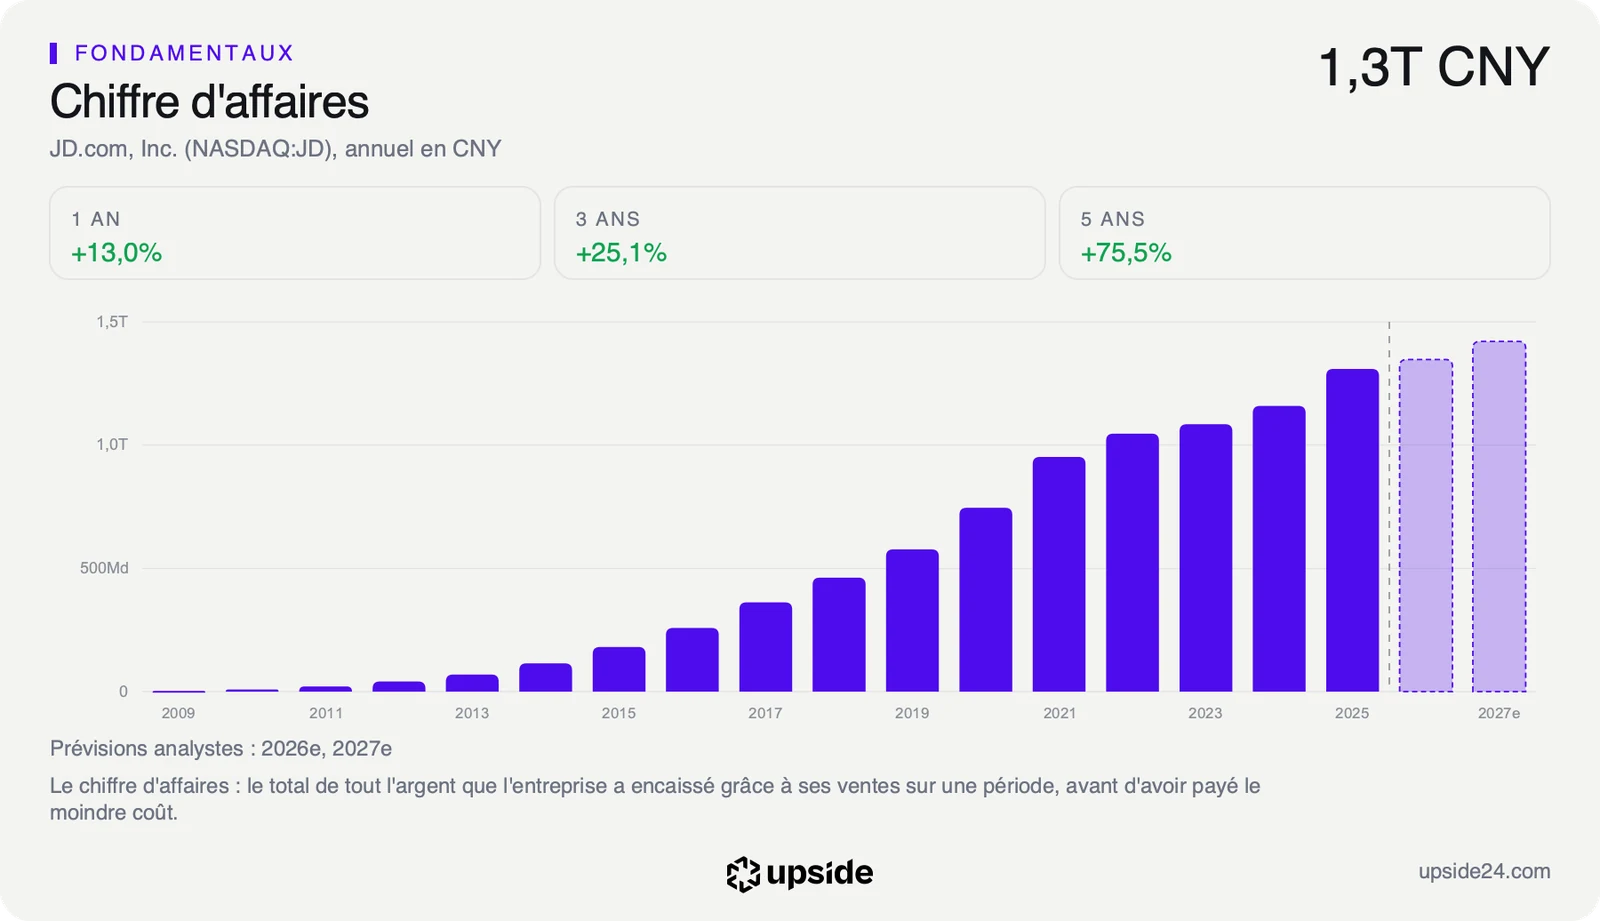
Les 1 335 millions d'euros représentent moins de 4% de la trésorerie de JD.com, qui atteint 33,72 milliards d'euros. L'activité rachetée pèse davantage. Sur les neuf premiers mois de son exercice, d'octobre 2025 à juin 2026, Ceconomy a réalisé 18,4 milliards d'euros de ventes, soit environ 13% de celles de JD.com sur la même période.
JD.com n'a chiffré ni objectif de ventes ni économies attendues en Europe. Le premier trimestre qui intégrera Ceconomy ne sera publié qu'au début de 2027. Les comptes actuels du groupe n'en portent encore aucune trace.
Ce que le prix incorpore déjà
JD.com paie comptant, sans emprunt ni nouvelles actions, ce qui laisse son bilan intact. Ce que Ceconomy peut changer, c'est la rentabilité, c'est-à-dire la part des ventes qui reste au groupe une fois les coûts payés.
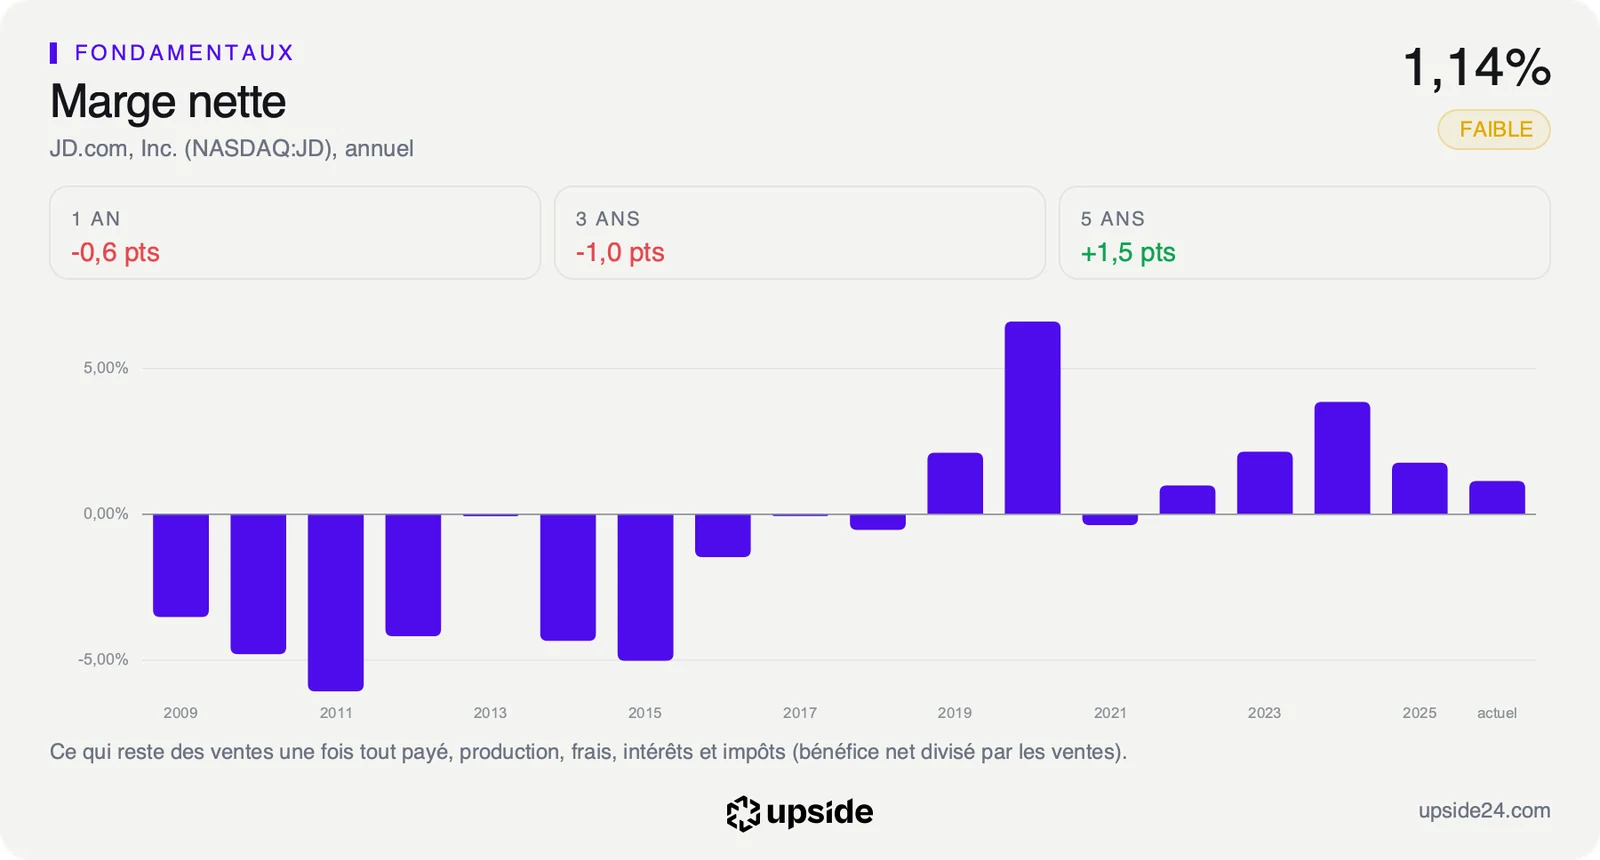
Sur douze mois, la marge d'exploitation de JD.com ressort à 0,18%, soit moins de 20 centimes de résultat pour 100 euros de ventes. La médiane des 117 distributeurs généralistes de son sous-secteur est à 6,21%. Dans la distribution, chaque point compte, car sur plus de 1 300 milliards de yuans de ventes annuelles, un point de marge représente environ 13 milliards de yuans de résultat.
Le résultat d'exploitation couvre tout juste 0,99 fois les intérêts de la dette, sans danger grâce à la trésorerie mais révélateur d'une activité qui ne dégage presque plus rien.
La chute vient de la livraison de repas à domicile, que JD.com a lancée en Chine en 2025 à coups de subventions aux clients et aux livreurs. Sa marge d'exploitation est passée de 3,34% en 2024 à 0,21% en 2025, alors que le chiffre d'affaires continuait de progresser.
Face à ce niveau, MediaMarkt et Saturn ne diluent pas la rentabilité du groupe. Ceconomy a dégagé 342 millions d'euros de résultat d'exploitation ajusté, hors éléments exceptionnels, sur ses neuf premiers mois. Cela représente environ 1,9% de ses ventes, près de dix fois la marge actuelle de JD.com, même si les deux mesures ne se calculent pas tout à fait de la même façon.
L'écart tient aux comptes de JD.com, déprimés par la Chine, plus qu'à la qualité de Ceconomy, qui reste un distributeur à marges minces. Le rachat ajoute du chiffre d'affaires, il ne transforme pas le modèle.
En Bourse, l'action se paie 17,23 fois ses bénéfices des douze derniers mois, contre 21,79 pour la médiane de son sous-secteur. Ce ratio, le PER, rapporte le cours au bénéfice par action. Face à sa propre histoire, il se situe au 52e centile sur cinq ans, c'est-à-dire plus élevé que 52% du temps sur la période. Ce multiple porte sur des bénéfices divisés par deux en un an, ce qui le rend plus élevé qu'il ne le serait avec des marges normales.
La fiche de JD com donne sa note et la liste de ses concurrents.
Ce que le marché en fait déjà
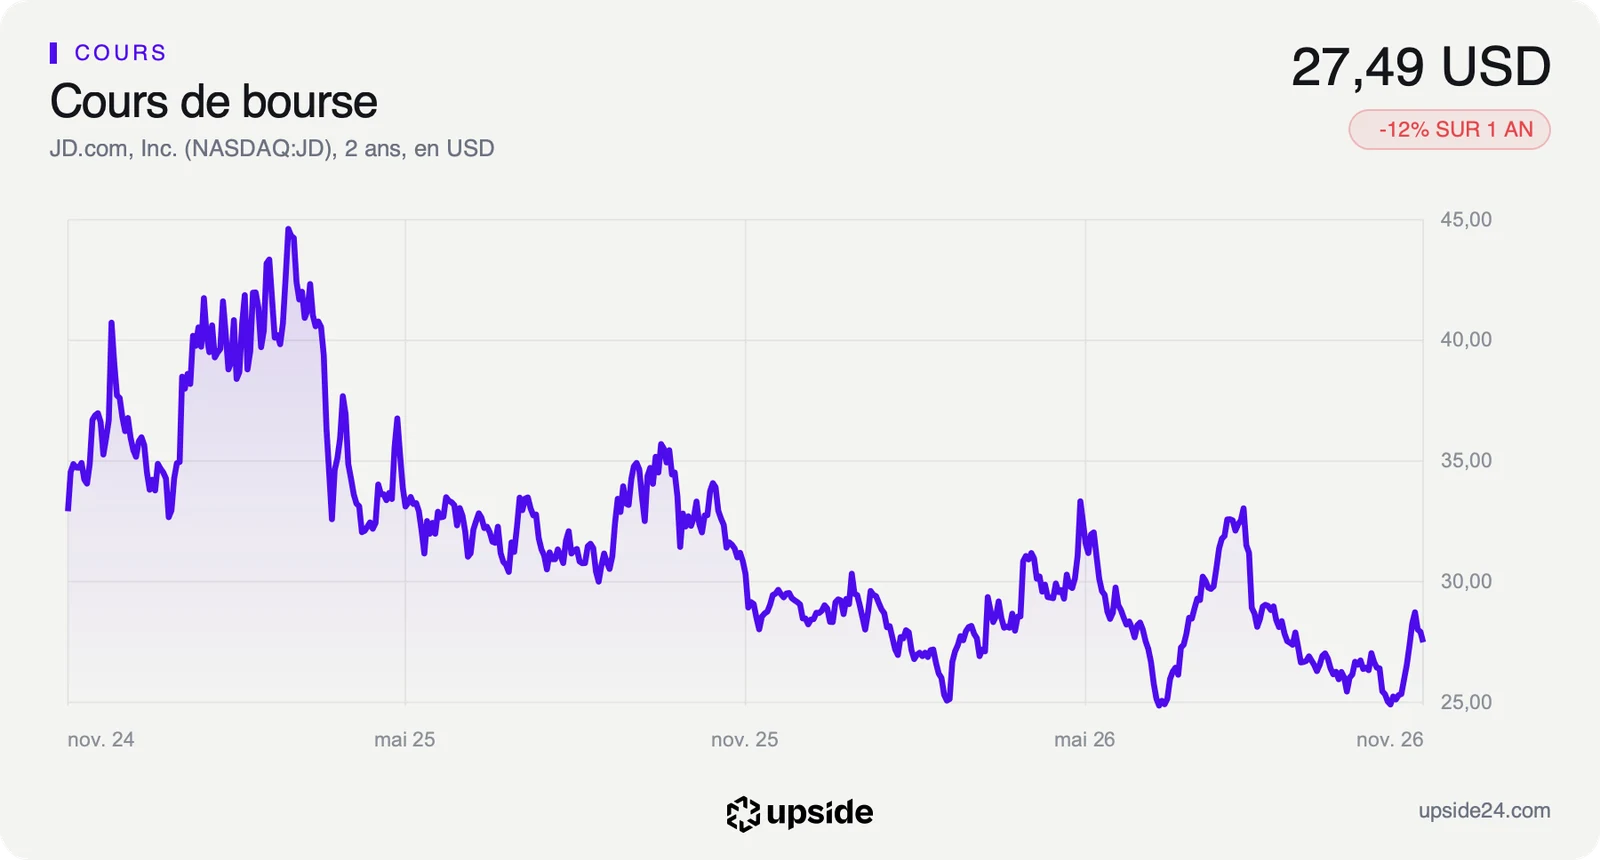
À la clôture du jeudi 12 novembre, l'action JD.com valait 27,49 dollars au Nasdaq, en recul de 1,29% sur la séance. La finalisation, attendue depuis le lancement de l'offre, n'apportait plus de surprise au marché.
Le titre a perdu 12,03% sur un an et 4,22% depuis le 1er janvier. Il évolue 3,64% sous sa moyenne des 200 dernières séances, dans le tiers inférieur d'une fourchette annuelle comprise entre 24,51 et 34,30 dollars. Le cours avait pourtant rebondi de 25,24 dollars le 26 octobre à 29,11 dollars le 6 novembre, avant de reculer sur les quatre dernières séances. L'indicateur de force relative, qui mesure l'élan des dernières séances sur une échelle de 0 à 100, ressort à 57, une zone neutre.
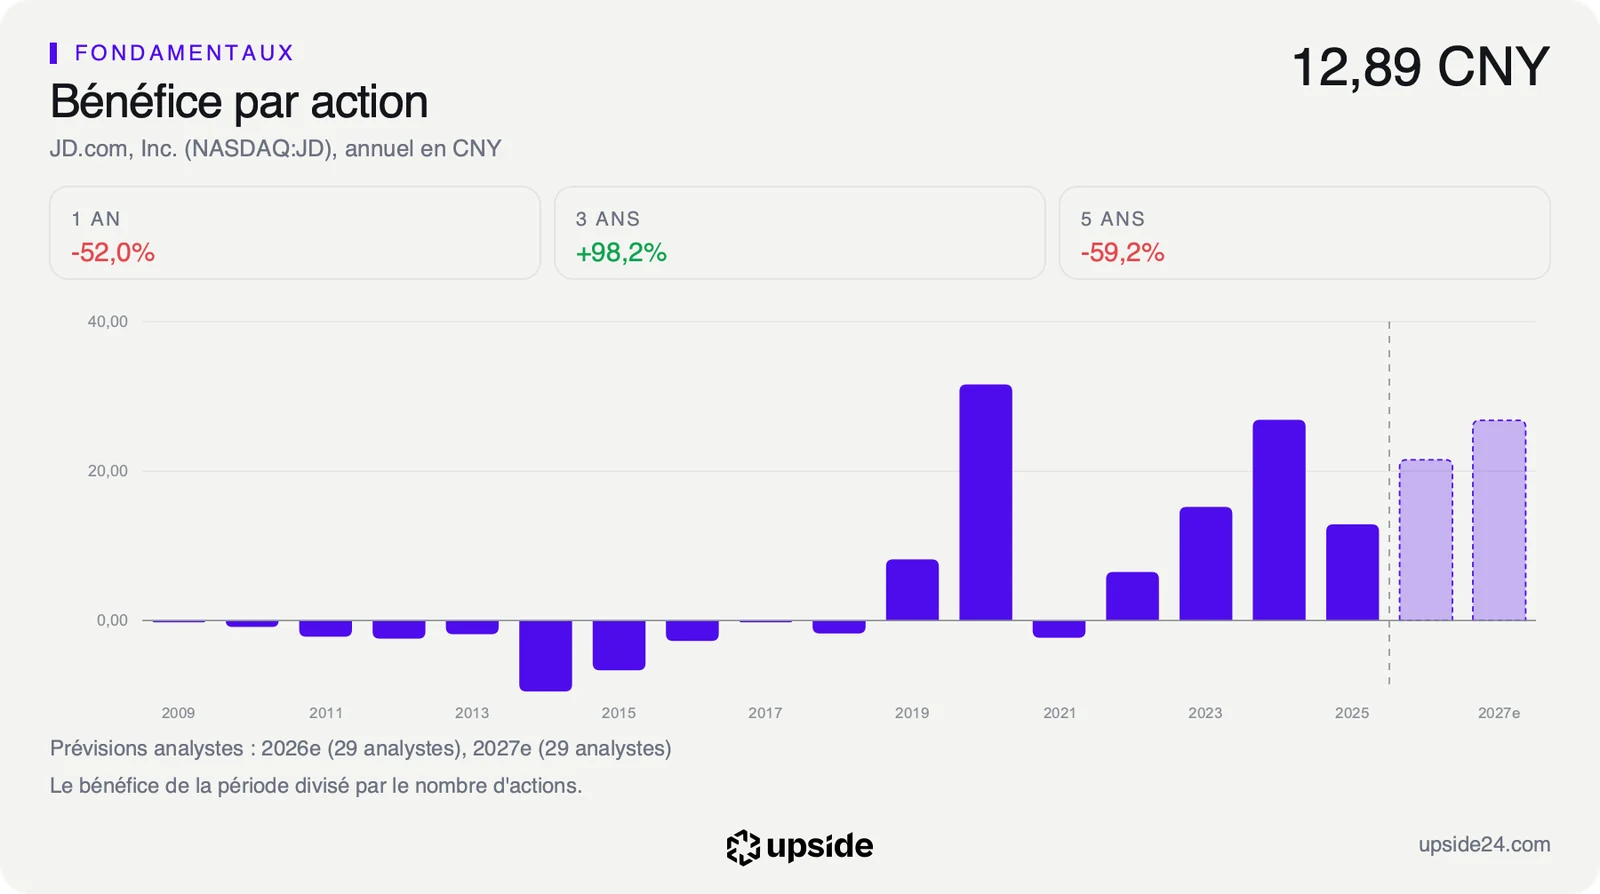
Sur les 23 analystes qui suivent la valeur, 19 sont positifs, 3 neutres et 1 négatif. Ils attendent un bénéfice ajusté d'environ 21,5 yuans par action en 2026, puis près de 25% de plus en 2027. Ce rebond suppose la fin des pertes dans la livraison de repas. Leur prévision pour 2026 a d'ailleurs été abaissée de 4,03% en 30 jours. Depuis juin, un seul courtier a abaissé son opinion, de positive à neutre.
Sur ces bénéfices attendus, l'action ne vaut que 8,07 fois son bénéfice, contre 18,17 pour la médiane de son sous-secteur, soit plus de deux fois moins cher. Le dividende de 0,98 dollar par action, inchangé sur les deux derniers exercices, rapporte 3,56% au cours actuel contre 0,88% pour la médiane.
Le marché ne paie donc pas le rebond promis par le consensus et attend de le voir dans les comptes. La trésorerie de 33,72 milliards d'euros dépasse même la capitalisation boursière de 30,86 milliards, avant déduction de la dette.
Le point de bascule
Le prochain rendez-vous tombe le 17 novembre avec les résultats du troisième trimestre. Ils n'intégreront pas encore Ceconomy, consolidé à partir du 12 novembre, mais ils diront si les pertes de la livraison de repas se réduisent. L'indicateur à suivre est la marge d'exploitation, tombée à 0,18% sur douze mois. Le second rendez-vous viendra au début de 2027 avec les résultats annuels, les premiers à intégrer MediaMarkt et Saturn, qui montreront ce que l'Europe apporte réellement au résultat.
Tant que cette marge reste sous 1%, MediaMarkt et Saturn ajoutent des ventes sans changer le profil du groupe. Le bénéfice ajusté attendu d'environ 21,5 yuans par action reste alors une promesse, ce que reflète un PER anticipé de 8,07. Le dividende de 0,98 dollar par action absorbe alors plus de la moitié du bénéfice des douze derniers mois.
Si la marge remonte vers les 3,34% de 2024, les comptes de JD.com retrouveraient leur niveau d'avant la livraison de repas. Le rachat de Ceconomy servirait alors l'ambition affichée par le groupe, bâtir en Europe une plateforme d'électronique grand public appuyée sur son savoir-faire logistique.