
Eramet (ERA), le groupe minier du manganèse gabonais et du lithium argentin, demande environ 500 millions d'euros à ses actionnaires, près de la moitié de sa valeur en Bourse. Les nouvelles actions sont proposées à 14,49 euros et l'État en prend l'essentiel. Vendredi en début d'après-midi, le titre perdait 5,86% à 34,68 euros.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Forte |
| Horizon | Immédiat |
| Ce que ça touche | Nombre d'actions, bilan, structure de financement |
Ce qu'Eramet demande à ses actionnaires
Eramet a lancé vendredi 13 novembre à 8h00 une augmentation de capital avec droit préférentiel de souscription. Chaque actionnaire reçoit un droit par action détenue. Cinq droits permettent de souscrire 6 actions nouvelles à 14,49 euros pièce. Le groupe émet ainsi 34 506 054 actions nouvelles, soit davantage que les quelque 28,8 millions d'actions existantes.
Avec un nombre d'actions qui va plus que doubler, un actionnaire qui ne suit pas l'opération verra sa part du groupe divisée par plus de deux. Le droit de souscription lui est donné pour compenser cette perte. Il peut l'exercer pour garder sa part ou le vendre en Bourse à quelqu'un qui souhaite souscrire à sa place.
Le prix de 14,49 euros est inférieur de 42,94% à la valeur théorique de l'action une fois le droit détaché, calculée à 25,39 euros sur la clôture du 11 novembre. Face au cours de ce jour-là, 38,48 euros, la décote atteint 62,34%. Le droit lui-même vaut en théorie 13,09 euros, une valeur qui bougera avec le cours pendant toute l'opération.
Pour 100 actions détenues, un actionnaire reçoit 100 droits et peut souscrire 120 actions nouvelles. Il doit alors verser 1 738,80 euros. S'il ne fait rien, ses droits deviennent sans valeur le 27 novembre au soir, date de clôture de la souscription.
Qui paie l'essentiel de l'addition
L'État est déjà actionnaire d'Eramet à hauteur de 27,1% du capital, par l'Agence des participations de l'État. Il souscrit sa part et rachète aussi tous les droits de Sorame-CEIR, l'autre actionnaire de référence, avec une décote de 5% sur leur valeur théorique. Sorame-CEIR ne met donc pas d'argent frais dans l'opération.
Au total, l'engagement de l'État couvre environ 64% de l'augmentation de capital, soit environ 322 millions d'euros. Ses droits de vote en assemblée générale resteront plafonnés à 49%, selon l'accord passé le 12 octobre entre les deux actionnaires de référence. Le reste de l'opération est garanti par un groupe de banques, ce qui assure à Eramet de lever la totalité des fonds.
Pourquoi le groupe en a besoin
Eramet extrait du manganèse au Gabon, du nickel en Indonésie, des sables minéraux au Sénégal et du lithium en Argentine. Son chiffre d'affaires est tombé à 2 789 millions d'euros en 2025 contre 5 102 millions en 2022. Le groupe perd de l'argent à chaque étage de ses comptes, avec une perte nette de 477 millions d'euros en 2025.
Le problème principal se lit dans le free cash flow, l'argent qui reste une fois les dépenses courantes et les investissements payés. Il est négatif depuis trois ans, à 372 millions d'euros en 2023, puis 676 millions en 2024 et 743 millions en 2025. Sur ces trois années, le groupe a donc consommé environ 1,8 milliard d'euros de plus qu'il n'en a dégagé.
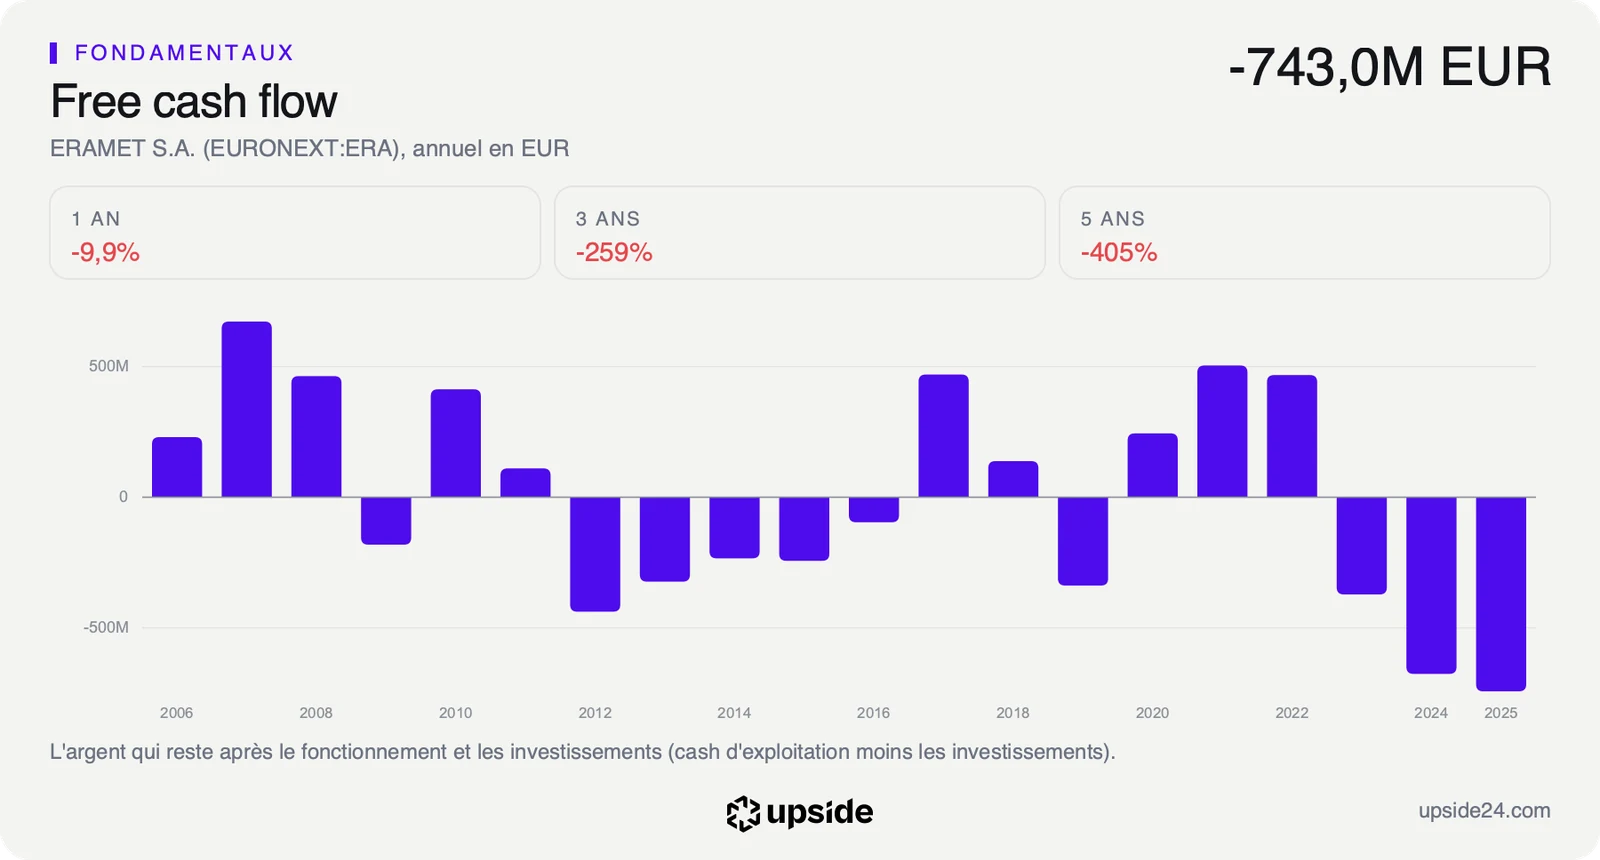
Financé par la dette, ce trou laisse Eramet avec une dette nette de 1 815 millions d'euros. Elle se compare à un excédent brut d'exploitation de 372 millions en 2025, le bénéfice avant intérêts, impôts et amortissements. Il faudrait donc près de cinq années de ce bénéfice pour rembourser la dette, sans rien investir entre-temps.
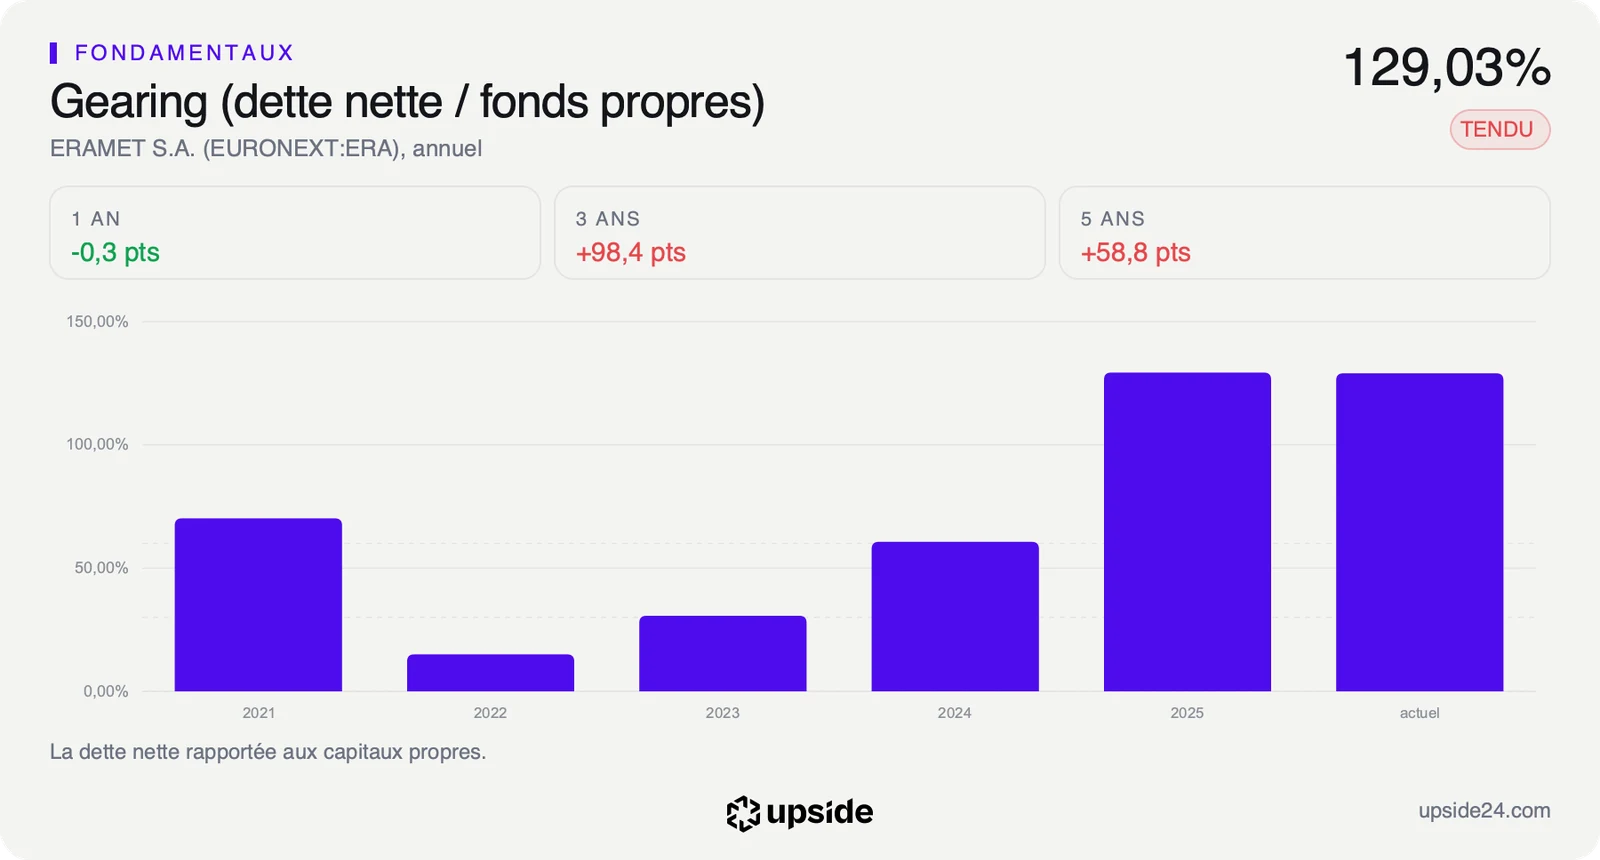
Rapportée aux fonds propres, l'argent apporté par les actionnaires, la dette nette atteint 129,03%, contre 14,97% en 2022. Le résultat d'exploitation ne couvre plus les intérêts de la dette. C'est cette situation que l'augmentation de capital doit corriger, avec environ 500 millions d'euros fléchés vers la baisse de l'endettement.
Le groupe a aussi signé avec ses banques des engagements sur son niveau d'endettement. L'argent levé doit lui permettre de les respecter, selon le communiqué. Une fois l'opération faite, Eramet prévoit une dette sous 100% de ses fonds propres selon la définition retenue par ses banques. Il prévoit aussi une dette sous trois fois son excédent brut d'exploitation ajusté.
L'opération couvre ainsi un peu plus du quart de la dette nette. Elle ne change rien à la rentabilité, puisque la marge nette ressort à -17,97% contre 10,51% pour la médiane des 222 sociétés minières et métallurgiques comparées. Elle donne du temps au groupe pour redresser ses comptes.
La fiche d'Eramet donne sa note et la liste de ses concurrents.
Ce que le groupe promet en échange
Eramet a publié le 9 novembre une feuille de route destinée aux actionnaires invités à souscrire. Le groupe vise un excédent brut d'exploitation ajusté de 540 à 610 millions d'euros en 2026, des investissements de 250 à 290 millions et un free cash flow ajusté redevenu positif sur l'année.
Le groupe compte aussi vendre des actifs pour alléger sa dette. Il a cédé des concessions de lithium non exploitées en Argentine pour 71 millions de dollars, soit près de 60 millions d'euros nets. Des discussions sont en cours pour céder une part minoritaire de son gisement de lithium Centenario et une grande partie de sa participation dans la mine de nickel de Weda Bay, en Indonésie, sans recette attendue d'ici la fin de l'année.
Christel Bories, présidente-directrice générale, reconnaît que la croissance du groupe exige d'abord de restaurer son bilan. Les projets d'extension dans le lithium restent à l'étude et ne seront lancés qu'une fois la situation financière rétablie, selon le communiqué. Tant que le bilan n'est pas réparé, Eramet ne peut donc pas investir pour grandir.
Ce que la Bourse en fait déjà
L'action Eramet perdait 5,86% à 34,68 euros vendredi vers 13h45, contre une clôture de 36,84 euros la veille. Elle a perdu 34,79% sur un an, quand la médiane des sociétés comparables recule de 1,66%. Le titre se traite plus de 60% sous son plus haut de l'année, à 88,20 euros.
Une baisse bien plus forte est attendue lundi 16 novembre, jour du détachement du droit, pour une raison purement mécanique. Une action achetée à partir de lundi ne donne plus droit à souscrire, son cours baisse donc de la valeur de ce droit. Sur la base du 11 novembre, l'action passerait de 38,48 euros à environ 25,39 euros, sans qu'en théorie l'actionnaire qui garde son droit ne perde d'argent.
Ce qu'il perd en cours, il le retrouve dans la valeur du droit qu'il peut vendre ou exercer. Celui qui ne fait rien, en revanche, laisse ses droits devenir sans valeur. Les droits se négocient en Bourse du 16 au 25 novembre et la souscription reste ouverte jusqu'au 27 novembre.
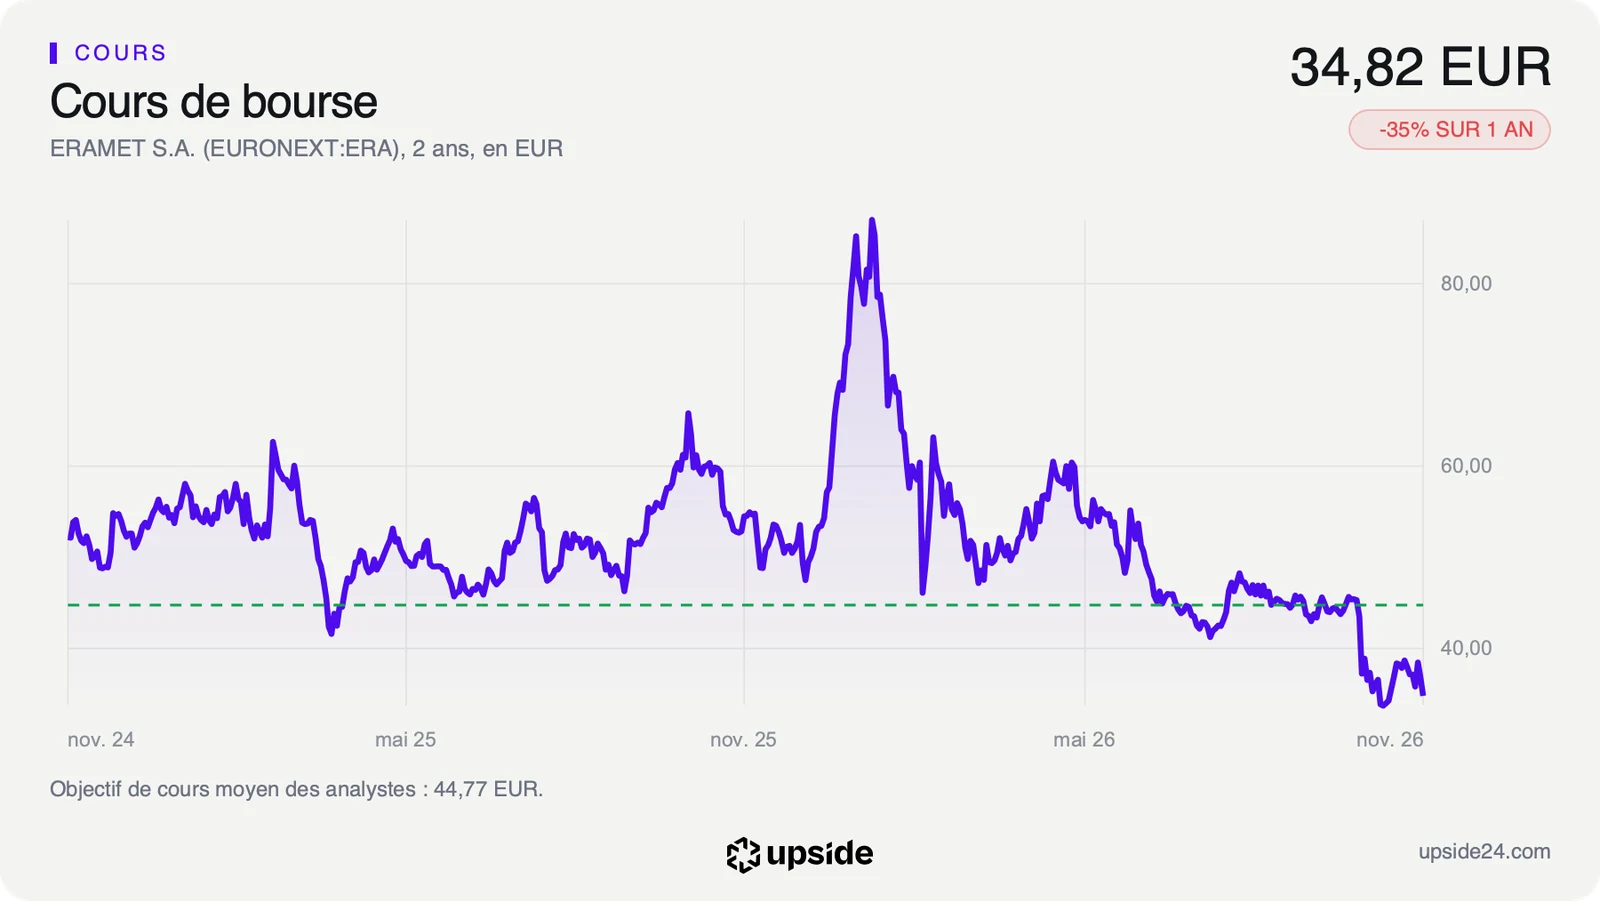
Seuls 6 analystes suivent la valeur, dont un positif, quatre neutres et un négatif. Leur objectif moyen de 44,77 euros a été fixé avant l'annonce de l'opération. Il ne tient donc pas compte de la dilution et ne sera plus comparable au cours après le détachement du droit.
Les analystes attendent encore une perte de 6,55 euros par action en 2026, contre 18,17 euros sur les douze derniers mois. Le groupe ne verse plus de dividende à ses actionnaires.
Le point de bascule
Le premier rendez-vous est la publication des résultats de l'opération, le 2 décembre, pour un règlement-livraison des actions nouvelles le 4 décembre. Le vrai test viendra avec les résultats annuels du 17 février 2027, qui diront si le free cash flow est bien redevenu positif sur 2026. L'indicateur à suivre est l'excédent brut d'exploitation ajusté face à la fourchette de 540 à 610 millions d'euros promise.
Tant que le free cash flow reste négatif, l'argent levé servirait à combler des pertes plutôt qu'à réduire la dette. Le groupe resterait alors exposé à une nouvelle tension sur ses engagements bancaires. Ses projets de lithium attendraient encore.
Si le free cash flow repasse au-dessus de zéro et que les cessions de Centenario ou de Weda Bay aboutissent, la dette baisserait plus vite que ce que l'opération seule permet. Les actionnaires qui auront souscrit détiendraient alors une part d'un groupe enfin capable de financer sa croissance.