
Mercedes-Benz (MBG), le constructeur allemand de voitures haut de gamme, gèle tout nouvel investissement dans ses usines allemandes et n'exclut plus d'en fermer. Mais le groupe défend surtout une marge opérationnelle de 4,65%, encore plus de deux fois celle du constructeur type.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Rentabilité, outil industriel, signal de demande |
Ce que la direction a dit aux salariés
Michael Schiebe, membre du directoire, a fixé la règle jeudi 12 novembre dans une interview interne adressée aux salariés, que l'AFP a pu consulter. Le groupe suspend tout nouvel investissement dans ses sites allemands tant qu'un accord de réduction des coûts n'est pas trouvé avec les représentants du personnel. Sans économies suffisantes, il envisage de fermer des usines dans le pays.
Mercedes-Benz, c'est l'étoile des berlines et des fourgons de luxe, mais aussi les marques AMG et Maybach, le 4x4 Classe G et une filiale qui finance l'achat ou la location des voitures de ses clients.
Le dirigeant justifie la menace par le coût du travail, puisqu'une heure de production en Allemagne peut coûter jusqu'à cinq fois plus que dans les usines du groupe en Europe de l'Est. Les coûts de ses usines américaines sont eux aussi jugés nettement inférieurs. Si des sites ferment, les prochains modèles seraient fabriqués exclusivement à l'étranger, avec des décisions sur la prochaine génération de véhicules à prendre dès maintenant.
La direction réclame une « offensive de productivité » avec plus d'heures travaillées sans hausse de salaire, ce qui remet en cause la semaine de 35 heures. Britta Seeger, autre membre du directoire, juge « totalement excessive » la hausse de 5% demandée par le syndicat IG Metall. Elle ne voit pour l'instant aucune voie d'accord dans les négociations.
L'interview ne cite aucun site, aucun nombre d'emplois ni aucun montant d'économies. IG Metall n'avait pas réagi dans l'immédiat, alors que le groupe emploie 164 120 personnes dans le monde. Le précédent de Volkswagen, qui prévoit de supprimer 120 000 emplois d'ici 2030, montre l'ampleur que ce type de plan peut prendre dans le pays.
La menace arrive deux semaines après un premier avertissement, puisque le groupe avait abaissé fin octobre sa prévision de marge opérationnelle pour 2026 dans les voitures, après un troisième trimestre où ses livraisons en Chine ont reculé de près d'un tiers. Les constructeurs chinois y prennent des parts de marché aux marques allemandes, jusque dans le haut de gamme.
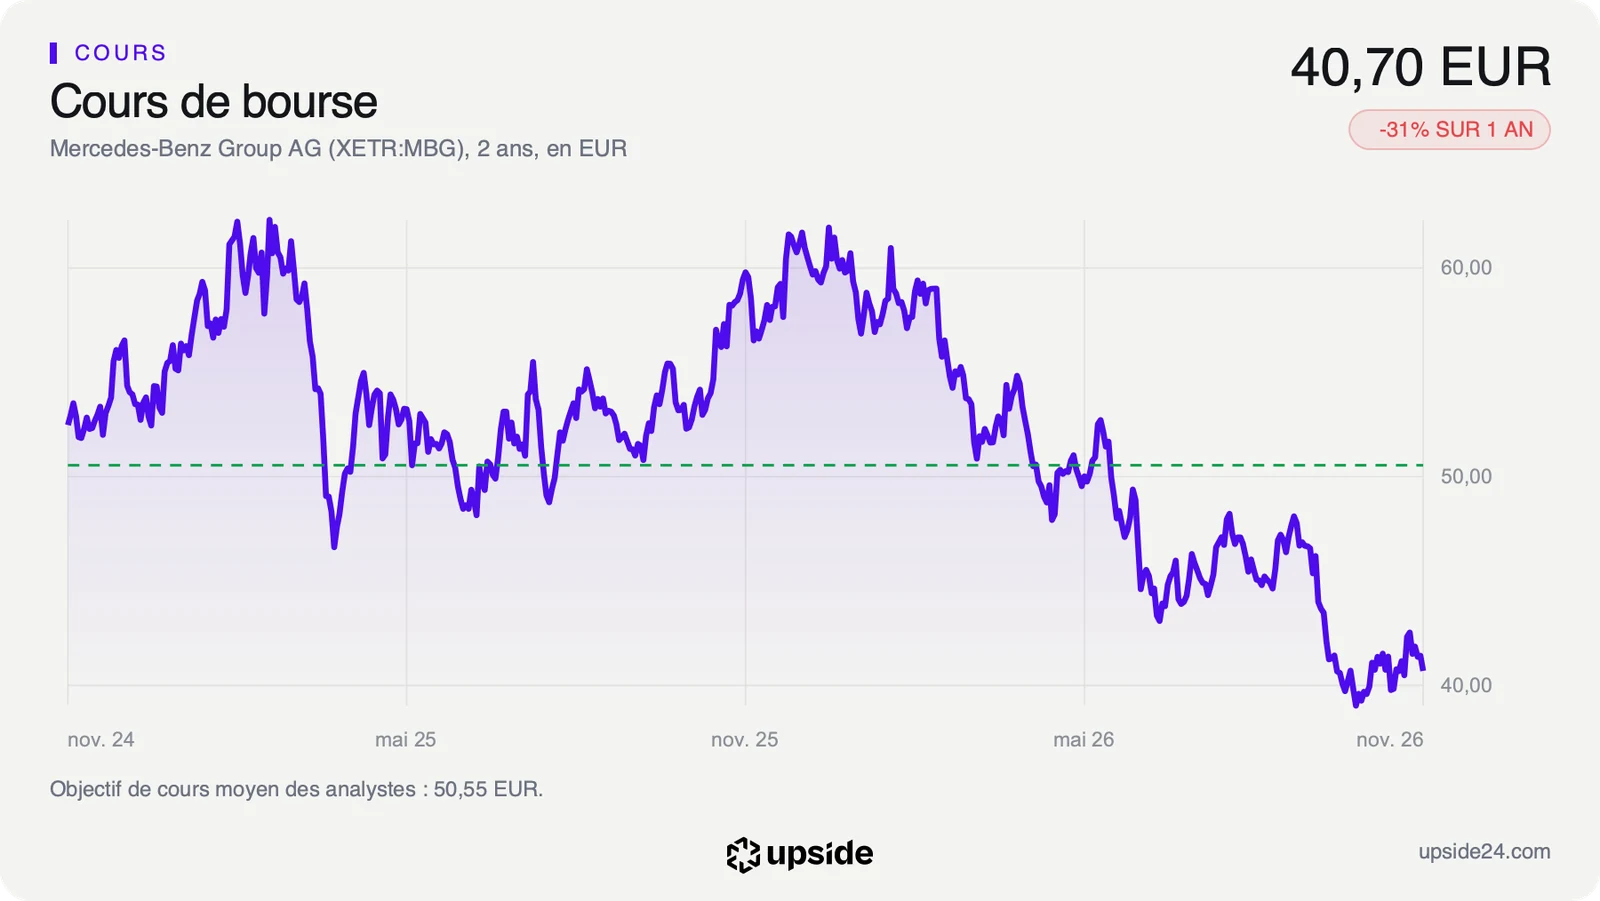
Le résultat d'exploitation de Mercedes, le bénéfice tiré de son activité avant intérêts et impôts, est passé de 19,66 milliards d'euros en 2023 à 5,82 milliards en 2025. Le groupe réalise environ 835 000 euros de ventes par salarié sur douze mois. Chaque recul des volumes pèse sur des usines dimensionnées pour produire davantage.
Ce que le prix incorpore déjà
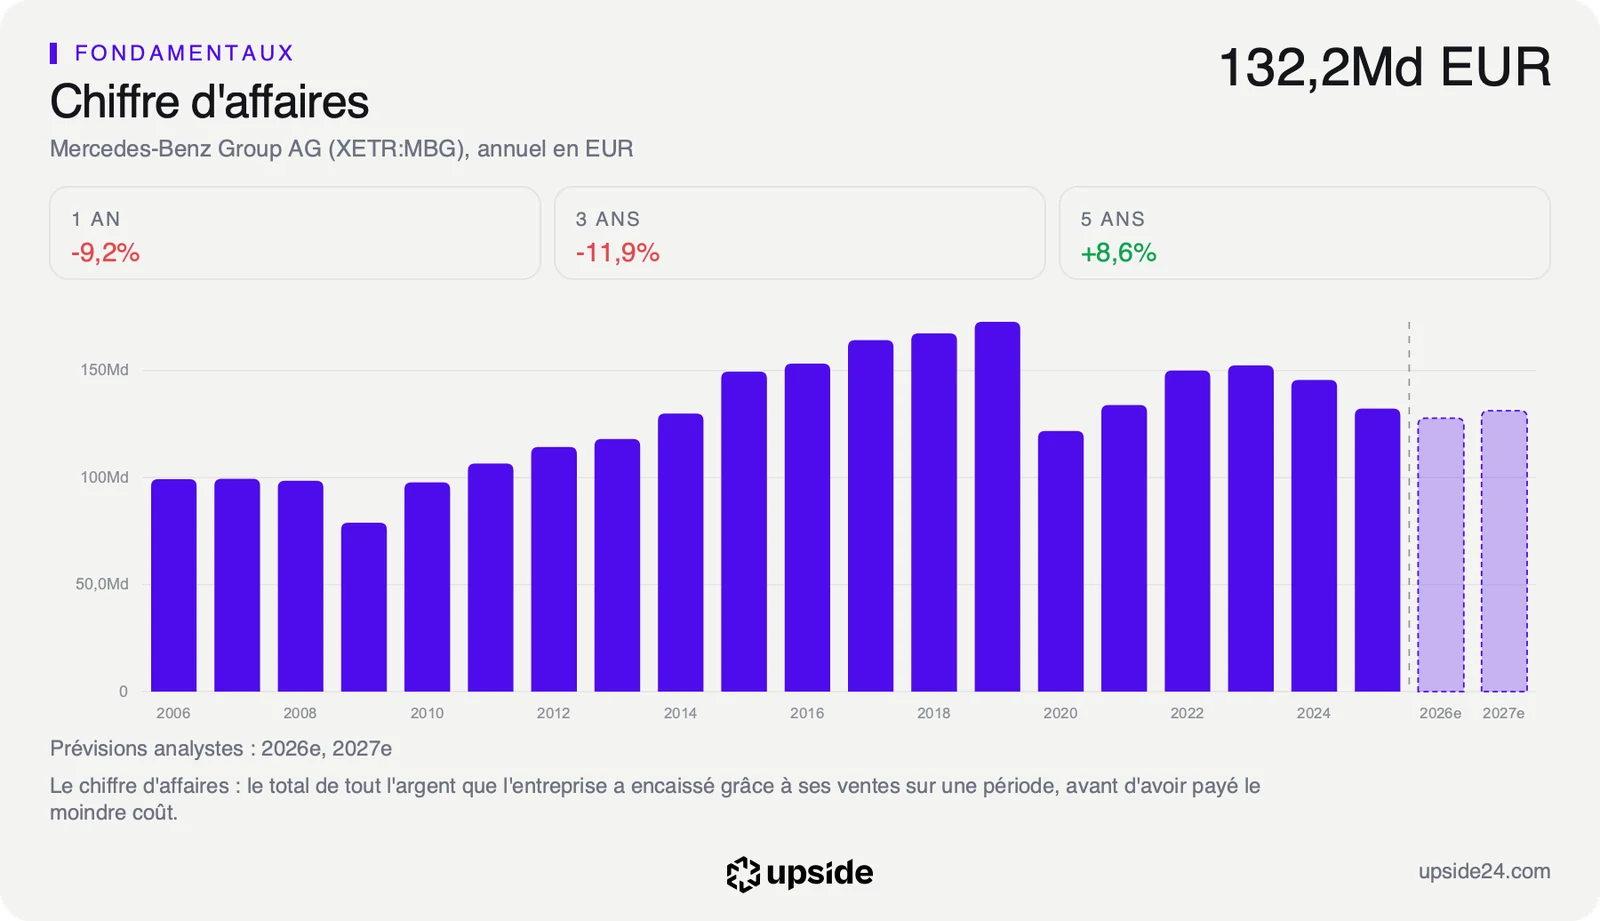
Une baisse des coûts agit sur la rentabilité, c'est-à-dire la part des ventes qui reste au groupe une fois tout payé. La marge nette de Mercedes atteint 4,20% sur douze mois contre 1,72% pour la médiane des 72 constructeurs de son sous-secteur, soit environ 4 euros de bénéfice pour 100 euros de ventes.
Le groupe reste donc plus rentable que le constructeur type, mais l'écart fond avec les ventes. Le chiffre d'affaires a reculé de 11,87% sur trois exercices, alors que les usines allemandes gardent les mêmes coûts fixes. C'est cette équation que la direction veut casser, en produisant moins cher ou ailleurs.
L'impact reste neutre à ce stade, car les économies soutiendraient la marge mais répondent à une demande qui recule sans être encore chiffrées. Des fermetures coûteraient aussi de l'argent avant d'en rapporter, en indemnités et en dépréciations d'usines.
En Bourse, l'action se paie 7,25 fois ses bénéfices des douze derniers mois, contre 14,29 pour la médiane de son sous-secteur, soit environ deux fois moins cher. Ce ratio, le PER, rapporte le cours au bénéfice par action.
Face à sa propre histoire, ce même PER est pourtant au 84e centile de ses cinq dernières années, c'est-à-dire plus élevé que 84% du temps sur la période. Le cours a baissé, mais les bénéfices ont baissé plus vite. Un multiple bas sur des bénéfices qui reculent ne fait donc pas une action bon marché.
La fiche de Mercedes-Benz donne sa note et la liste de ses concurrents.
Ce que le marché en fait déjà
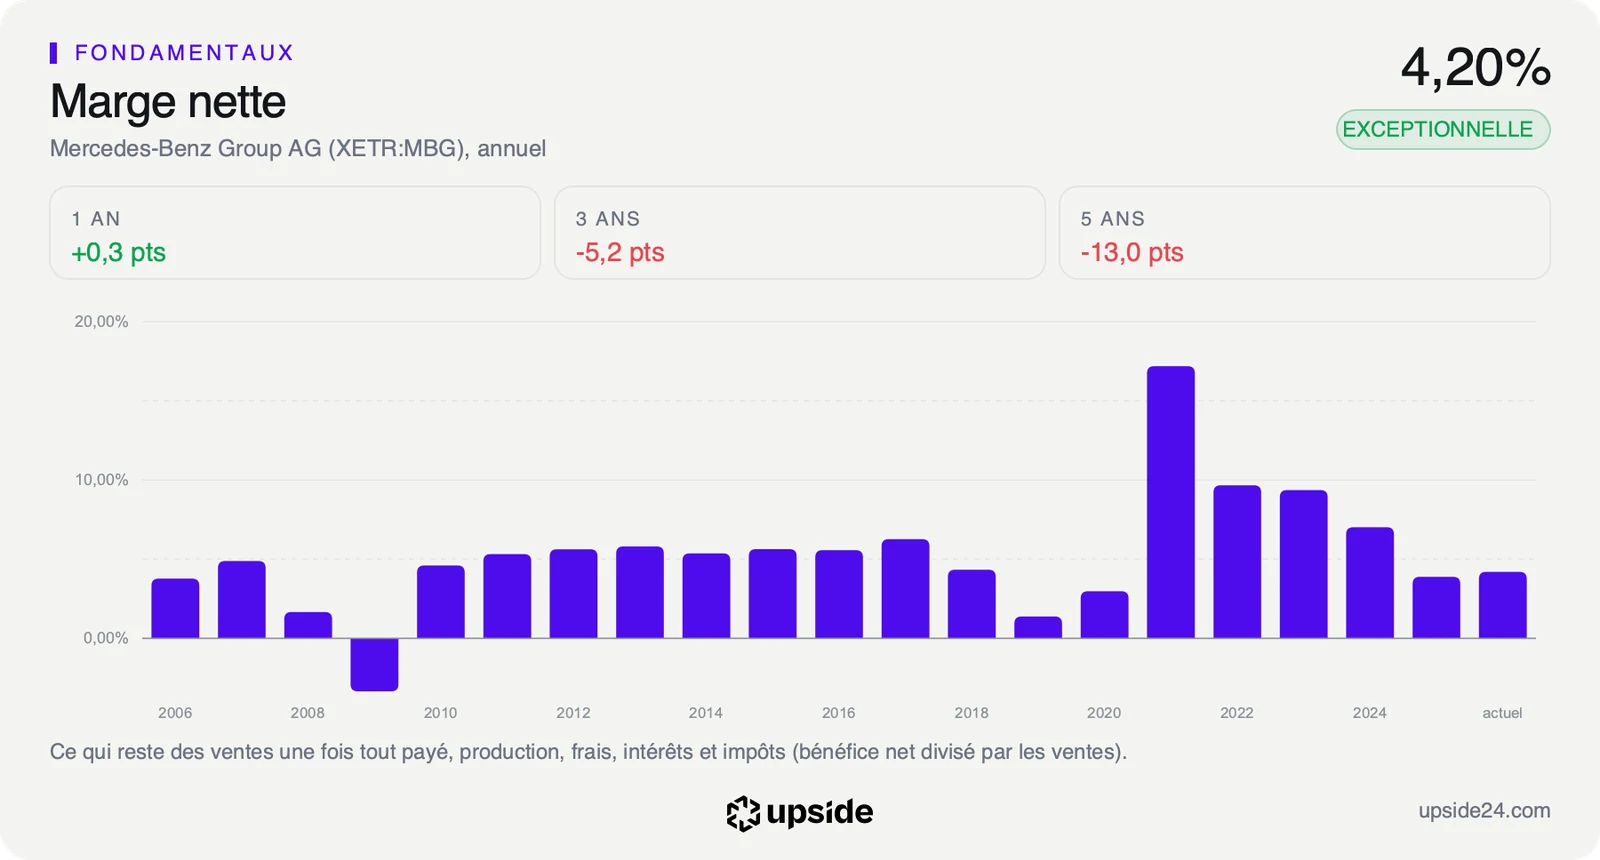
À la clôture du jeudi 12 novembre, l'action Mercedes-Benz valait 40,70 euros à Francfort, en baisse de 1,74%. Volkswagen reculait de 2,36% et BMW de 1,38% le même jour, signe que le marché lit l'annonce comme un problème de filière plus que de société.
Le titre a perdu 31,37% sur un an et 32,23% depuis le 1er janvier. Il évolue 15,51% sous sa moyenne des 200 dernières séances, une tendance de fond encore orientée à la baisse. À 40,70 euros, il se situe tout près de son plus bas annuel de 38,89 euros, loin de son plus haut de 62,34 euros.
Le dividende de 3,50 euros versé en avril représente 8,60% du cours, un rendement élevé qui tient à la chute de l'action plus qu'à la générosité du groupe. Il avait déjà baissé de 4,30 euros à 3,50 euros d'une année sur l'autre.
Sur les 21 analystes qui suivent la valeur, 10 sont positifs, 9 neutres et 2 négatifs. Leur objectif moyen ressort à environ 51 euros, soit un potentiel d'environ un quart, dans une fourchette de 32 à 70 euros. Ces objectifs datent d'avant l'annonce.
Les analystes n'ont pas attendu la menace de fermetures pour revoir leurs chiffres. Le bénéfice par action attendu pour 2026 a été réduit de 6,66% en 30 jours, autour de 5,1 euros. Pour 2027, ils tablent encore sur un rebond vers 5,8 euros, une hypothèse que le plan d'économies devra justifier.
Le recul modéré du jeudi colle à un impact neutre, car le marché sanctionne depuis des mois le recul des ventes et la baisse des prévisions de fin octobre. Une menace de fermetures sans chiffre ne lui donne rien de nouveau à intégrer dans le cours, tant que le coût et les économies du plan restent inconnus.
Le point de bascule
Le premier rendez-vous est l'issue des négociations avec les représentants du personnel, que la direction ne date pas et dont dépend chaque nouvel investissement en Allemagne. Le second tombe vers le 12 février 2027 avec les résultats annuels, où le groupe devra chiffrer ses économies, le coût d'éventuelles fermetures et le prochain dividende. Ce sont ces trois montants qui diront si le plan améliore la rentabilité ou s'il la dégrade d'abord.
Tant que le plan reste une menace et que la marge opérationnelle tient autour de 4,65%, le bénéfice attendu d'environ 5,1 euros par action cette année ne bouge pas. Le titre reste alors payé un peu plus de 7 fois des bénéfices qui baissent, avec un dividende qui dépend de la prochaine décision du conseil.
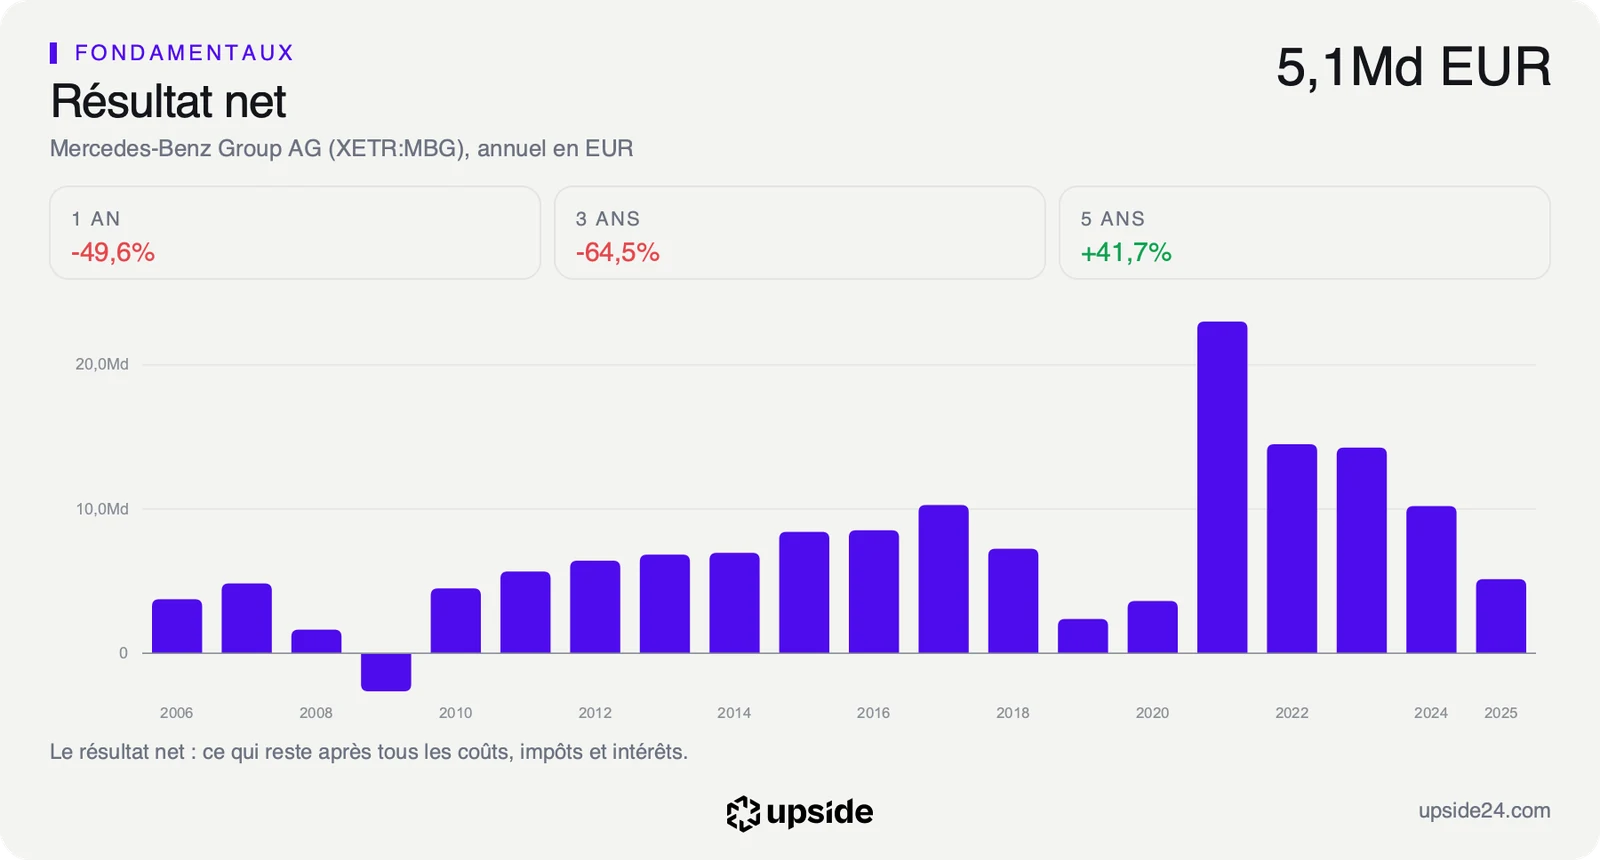
Si l'accord échoue et que des fermetures sont annoncées, la facture viendrait d'abord, avant toute économie. Le résultat net, déjà tombé de 10,21 à 5,14 milliards d'euros entre 2024 et 2025, porterait alors des coûts de restructuration. Le dividende de 3,50 euros reposerait sur des bénéfices en recul pour une deuxième année.