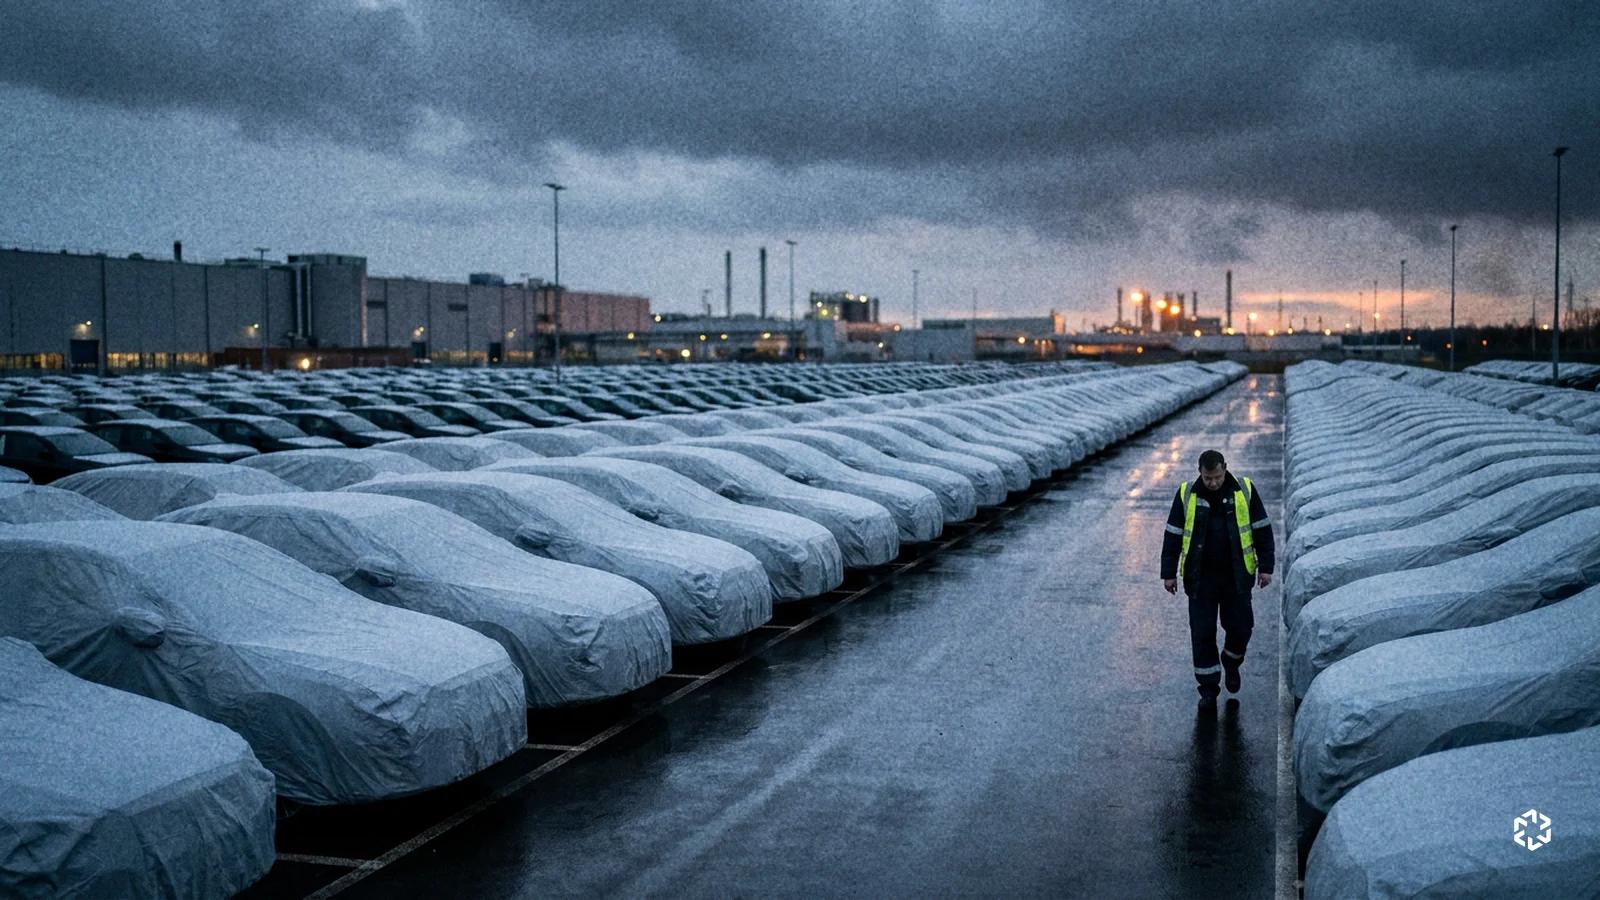

Stellantis (STLAM), le constructeur de Peugeot, Fiat et Jeep, a signé lundi 9 novembre la vente de son usine canadienne de Brampton au fabricant de véhicules blindés Roshel. Le site est à l'arrêt et devait assembler la Jeep Compass avant que le groupe ne déplace cette production aux États-Unis à cause des droits de douane. La cession arrive treize jours après des résultats du troisième trimestre qui avaient fait bondir l'action de 15,4% en une séance.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Marge, signal de demande |
Ce que Stellantis cède au Canada
Stellantis et Roshel ont annoncé lundi 9 novembre dans un communiqué commun la cession de l'usine d'assemblage de Brampton et de son équipement. Roshel est un groupe canadien de défense installé dans la même ville, connu pour ses véhicules blindés dont des centaines ont été livrés ou doivent l'être à l'Ukraine au titre de l'aide militaire canadienne. Le montant de la vente n'a pas été rendu public, pas plus que le nombre de salariés que Roshel reprendra.
Les deux groupes avaient signé un accord préliminaire en septembre et la cession doit être finalisée d'ici la fin de l'année. Brampton assemblait des Chrysler et des Dodge jusqu'à fin 2023 puis devait produire la Jeep Compass. Stellantis a revu ce plan l'an dernier face aux droits de douane américains et a transféré la production de ce modèle aux États-Unis.
Le syndicat Unifor parle de « trahison » tandis que la ministre canadienne de l'Industrie Mélanie Joly demande au groupe de tenir ses engagements envers plus de 2 000 travailleurs et leurs familles. L'avenir de Brampton bloquait déjà en octobre la négociation sociale entre Stellantis et Unifor, dont les adhérents avaient voté un mandat de grève.
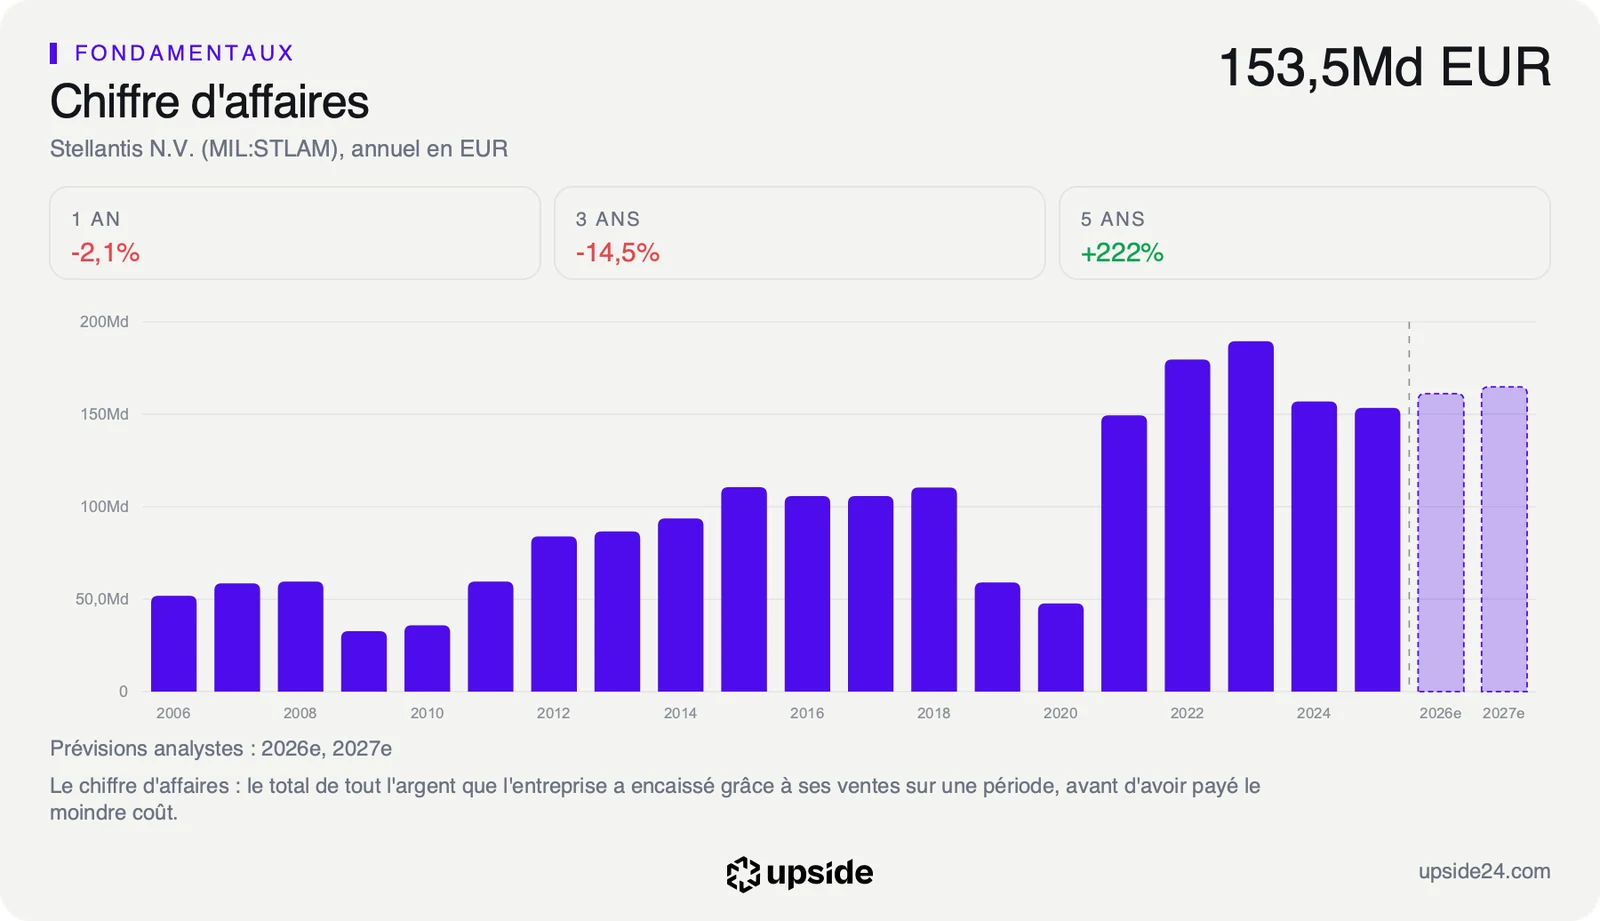
Pour un groupe qui a réalisé 161,27 milliards d'euros de chiffre d'affaires sur douze mois et emploie 258 668 personnes, la vente d'un site déjà arrêté ne change pas les comptes. Elle confirme en revanche le choix d'un constructeur qui rapproche ses usines de ses clients américains, alors que Donald Trump menace de porter les droits de douane sur l'automobile de 25% à 50% au 1er janvier 2027.
Ce que les résultats du 28 octobre ont montré
Stellantis a publié le 28 octobre un chiffre d'affaires de 37,6 milliards d'euros au troisième trimestre, en hausse de 1% sur un an et au-dessus de ce qu'attendaient les analystes. La perte nette s'est réduite à 453 millions d'euros contre 4 532 millions un an plus tôt, quand le groupe avait passé de lourdes charges exceptionnelles. Sur neuf mois, il revient à un bénéfice net de 217 millions d'euros.
La marge opérationnelle ajustée, le résultat de l'activité courante rapporté aux ventes hors éléments exceptionnels, remonte à 0,7% contre 0,2%. L'Amérique du Nord redevient légèrement rentable avec une marge de 0,4%, malgré des livraisons en recul de 12% liées à l'arrêt planifié de la production des Jeep Grand Cherokee et Compass. L'Europe bascule en sens inverse avec une perte opérationnelle ajustée de 311 millions d'euros.
Les droits de douane coûteront environ 1 milliard d'euros au groupe cette année, dont 600 millions déjà supportés à fin septembre. Les activités industrielles ont consommé 4 milliards d'euros de trésorerie sur le trimestre, contre 4,3 milliards un an plus tôt. Le directeur général Antonio Filosa a confirmé les objectifs de 2026 et le retour à des flux de trésorerie industriels positifs en 2027.
Ce que le prix incorpore déjà
Le marché valorise aujourd'hui Stellantis 15,13 milliards d'euros en Bourse, moins d'un dixième de son chiffre d'affaires annuel. Avec une perte sur douze mois, le PER classique, qui rapporte le cours au bénéfice par action, ne se lit pas. Les analystes attendent un bénéfice ajusté hors éléments exceptionnels de 0,53 euro par action cette année puis de 0,95 euro en 2027.
Sur le bénéfice attendu en 2027, l'action se paie environ 4,2 fois, contre 19,36 fois pour la médiane des 72 constructeurs comparables sur leurs bénéfices attendus. Dit autrement, 100 euros d'actions Stellantis donnent droit à près de 24 euros de bénéfice ajusté espéré en 2027, quand la médiane du secteur en offre environ 5. Un écart aussi large montre que le marché doute de ces prévisions.
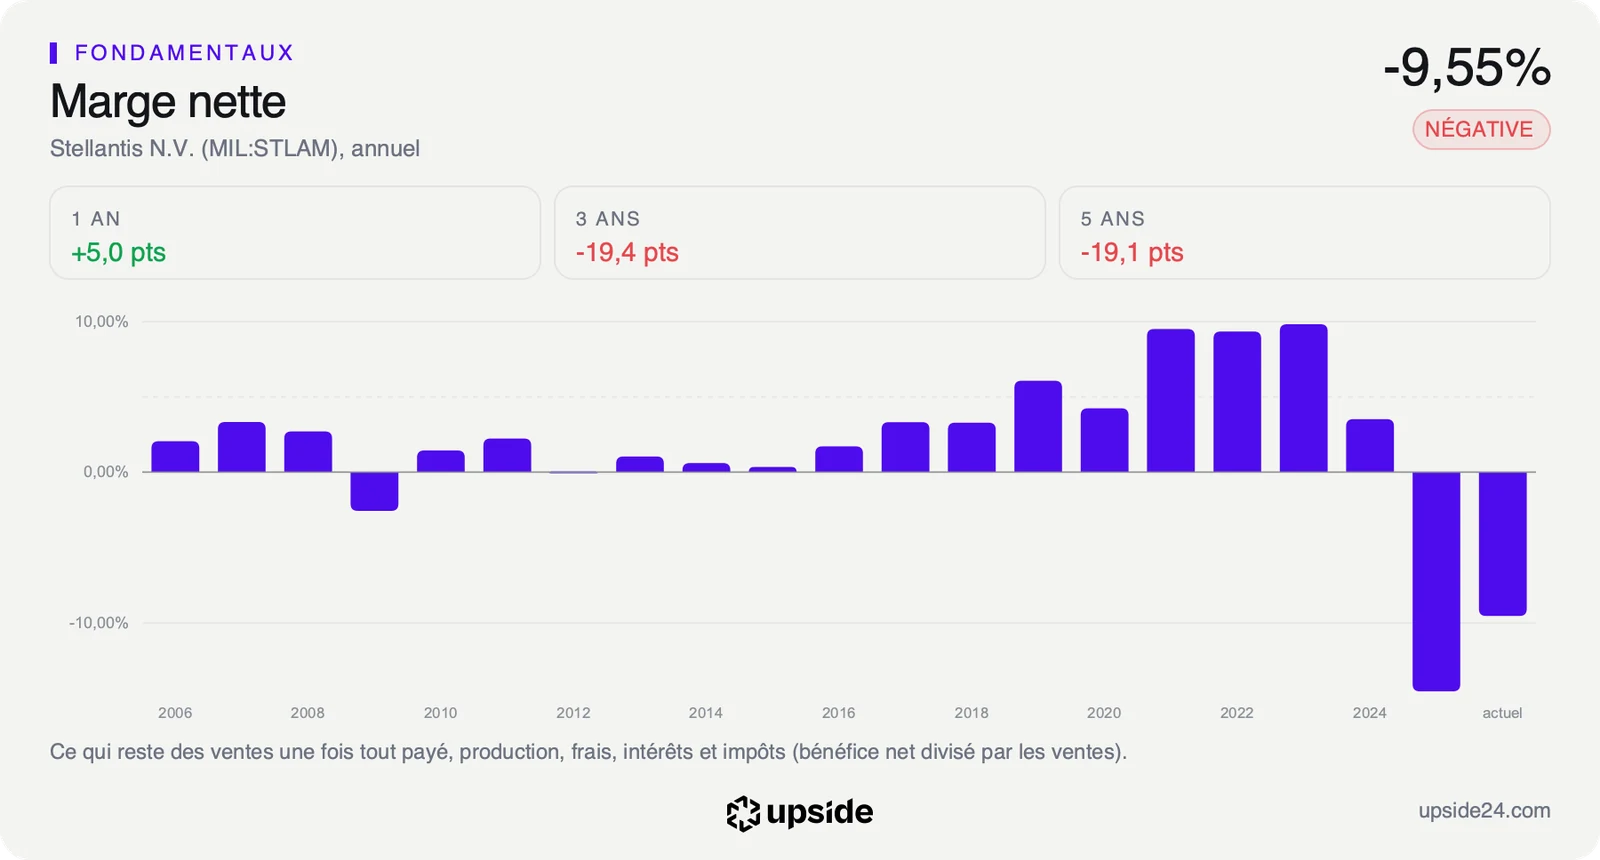
Ce doute s'appuie sur une rentabilité encore négative, avec une marge nette de -9,55% sur douze mois contre 1,77% pour la médiane du secteur. Le rendement des capitaux propres, qui rapporte le résultat à l'argent des actionnaires, tombe à -26,48% contre 3,46%.
Le bilan affiche 28,71 milliards d'euros de trésorerie face à 58,94 milliards de dettes brutes, un total qui inclut l'argent prêté aux clients pour financer leur voiture. Sur ses seules activités industrielles, le groupe déclare une liquidité disponible de 42,7 milliards d'euros fin septembre, soit 26% de ses ventes annuelles. Les flux de trésorerie disponible, l'argent qui reste une fois payés le fonctionnement et les investissements, restent négatifs de 1,71 milliard d'euros sur douze mois. La valorisation de Stellantis face aux 72 constructeurs comparables est détaillée dans son rapport.
La réaction de la Bourse
L'action avait clôturé à 3,71 euros le 27 octobre, veille des résultats, avant de bondir de 15,4% à 4,28 euros le 28 octobre à Milan. Elle a rendu une partie de ce gain depuis, avec une clôture à 3,96 euros lundi 9 novembre puis un cours de 3,99 euros mardi matin, 6,7% sous la clôture du jour des résultats.
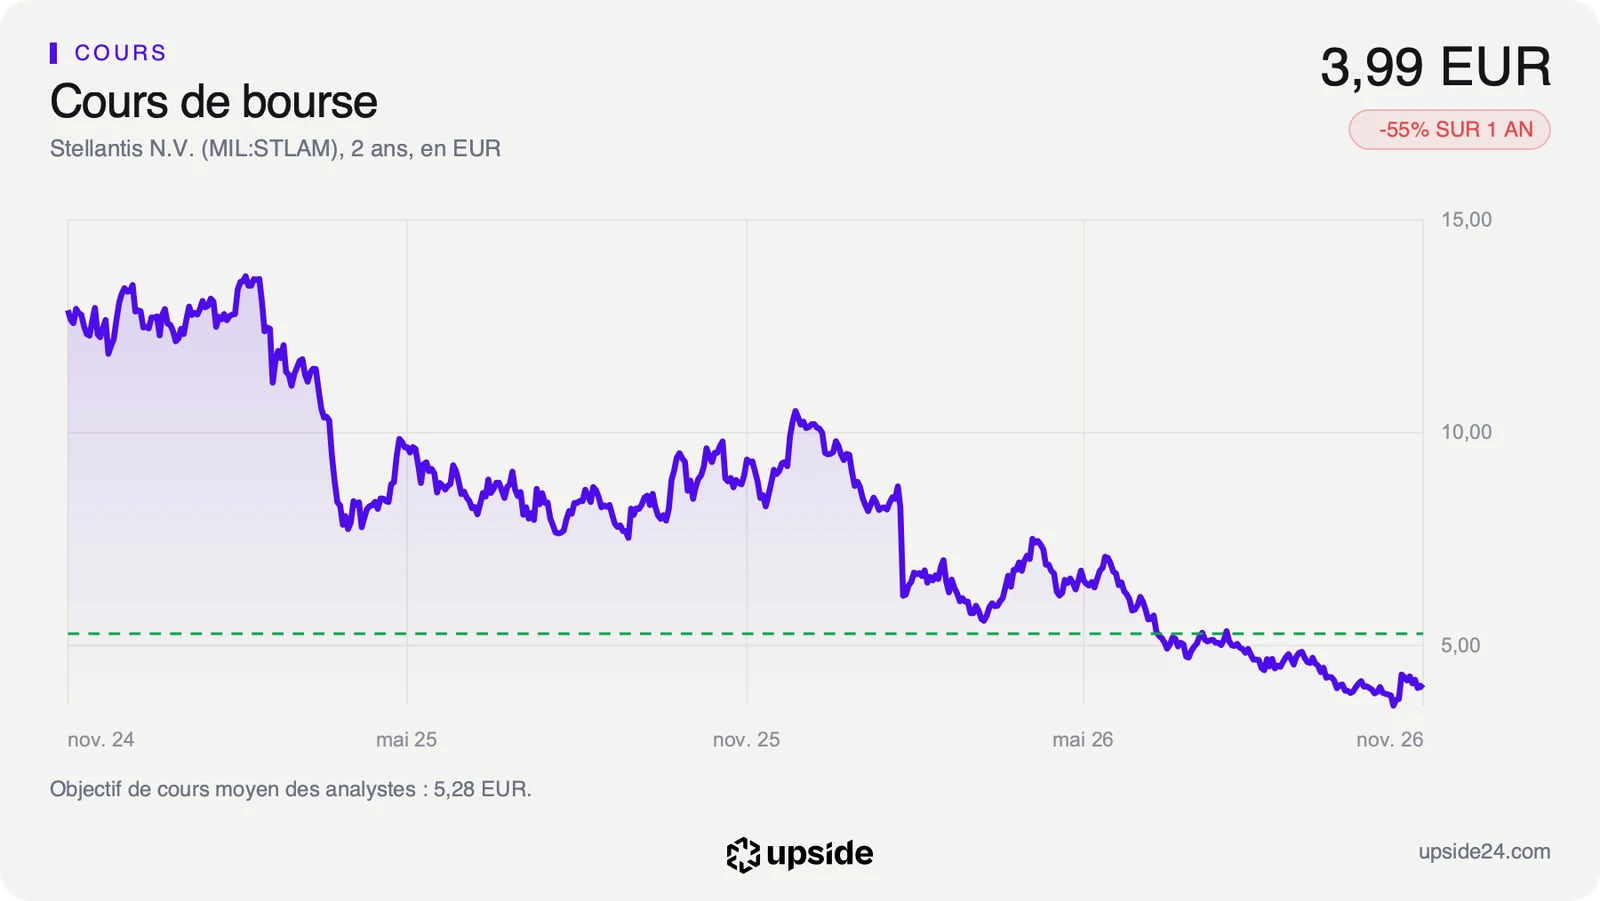
Sur un an, la baisse atteint 55,04% contre 19,11% pour la médiane des 72 constructeurs comparables. Le titre évolue 27,43% sous sa moyenne des 200 dernières séances, une référence suivie par de nombreux investisseurs pour juger de la tendance. Il reste près du bas de sa fourchette annuelle, comprise entre 3,50 et 10,49 euros.
Les analystes restent prudents, avec un seul avis positif sur 21 contre 16 neutres et 4 négatifs. Leur objectif de cours moyen, environ 5,3 euros, se situe près de 32% au-dessus du cours, mais l'objectif le plus bas tombe à 3,50 euros. Leur prévision de bénéfice comptable par action pour 2026 a encore été abaissée de 0,41 à 0,39 euro lors de la dernière révision.
Le point de bascule
Le prochain rendez-vous est la publication des résultats annuels, attendue le 26 février 2027 selon le calendrier estimé. Le groupe a promis pour le quatrième trimestre des livraisons supérieures à celles du troisième, avec des économies environ deux fois plus fortes et des coûts supplémentaires liés aux puces mémoire et aux rappels de véhicules.
Brampton s'inscrit dans ce plan, puisque céder un site sans production réduit les coûts fixes d'une capacité nord-américaine en surplus au moment où le groupe concentre ses usines aux États-Unis. Le risque se situe au Canada, où la négociation avec Unifor reste ouverte et où le gouvernement réclame des garanties pour les salariés.
Tant que Stellantis tient ses objectifs et confirme le retour à des flux de trésorerie industriels positifs en 2027, une action payée environ 4,2 fois le bénéfice attendu cette année-là garde de la place pour une remontée. La cession de Brampton resterait alors une étape de plus dans le recentrage nord-américain du groupe.
Si la consommation de trésorerie se prolonge au-delà de 2027 ou que les droits de douane américains passent à 50%, la facture d'environ 1 milliard d'euros attendue cette année grossirait encore. Avec une marge nette de -9,55% sur douze mois et des flux de trésorerie disponible négatifs de 1,71 milliard d'euros, le groupe aurait peu de marge pour absorber ce choc.