
Stellantis (STLAM), le constructeur de Peugeot, Fiat et Jeep, publie ses résultats du troisième trimestre mercredi 28 octobre. Il y arrive avec une action qui a perdu 60,23% en un an et des obligations qui décrochent à leur tour. Selon Bloomberg, la direction doit envoyer un message rassurant pour enrayer cette double chute. Les chiffres de cet article sont arrêtés avant cette publication.
L'impact en un coup d'oeil
| Direction | Négative |
| Intensité | Modérée |
| Horizon | Immédiat |
| Ce que ça touche | Perception, valorisation, coût du financement |
L'action et la dette reculent ensemble
Vendredi 23 octobre, l'action Stellantis a terminé en baisse de 6,3% à Milan, à 3,56 euros. La séance avait mal commencé pour tout le secteur automobile européen après les résultats de Volvo Cars. Elle s'est aggravée quand HSBC a abaissé son objectif de cours de 4 à 3,30 euros, avec une recommandation qui invite à réduire sa position.
Le signal le plus inquiétant vient de la dette. En mars, Stellantis avait levé environ 5 milliards d'euros en obligations hybrides perpétuelles. Ce sont des emprunts sans date de remboursement fixe, qui passent après les autres dettes en cas de difficulté et rapportent donc davantage. Cette émission suivait environ 22 milliards d'euros de charges liées surtout à l'électrique. Le groupe avait au même moment suspendu son dividende pour 2026, privant ses actionnaires de revenu pendant le redressement.
Selon le quotidien Milano Finanza, ces titres valaient autour de 84,5% de leur valeur nominale en début de semaine dernière. Ils sont tombés sous 79,5% vendredi. Leur rendement a grimpé à 9,36%, alors que la principale tranche avait été émise avec un coupon de 6,25%.
Quand le prix d'une obligation baisse, le rendement exigé par celui qui l'achète monte. Les prêteurs réclament donc une prime de risque plus élevée pour financer Stellantis. Pour un groupe qui finance une partie de son activité par l'emprunt, la défiance ne reste plus cantonnée aux actionnaires.
Selon les données reprises par Bloomberg, l'action a perdu plus de 60% depuis le début de l'année. C'est la pire performance de l'indice européen Stoxx 600, qui regroupe les 600 plus grandes sociétés cotées du continent.
Ce que le prix incorpore déjà
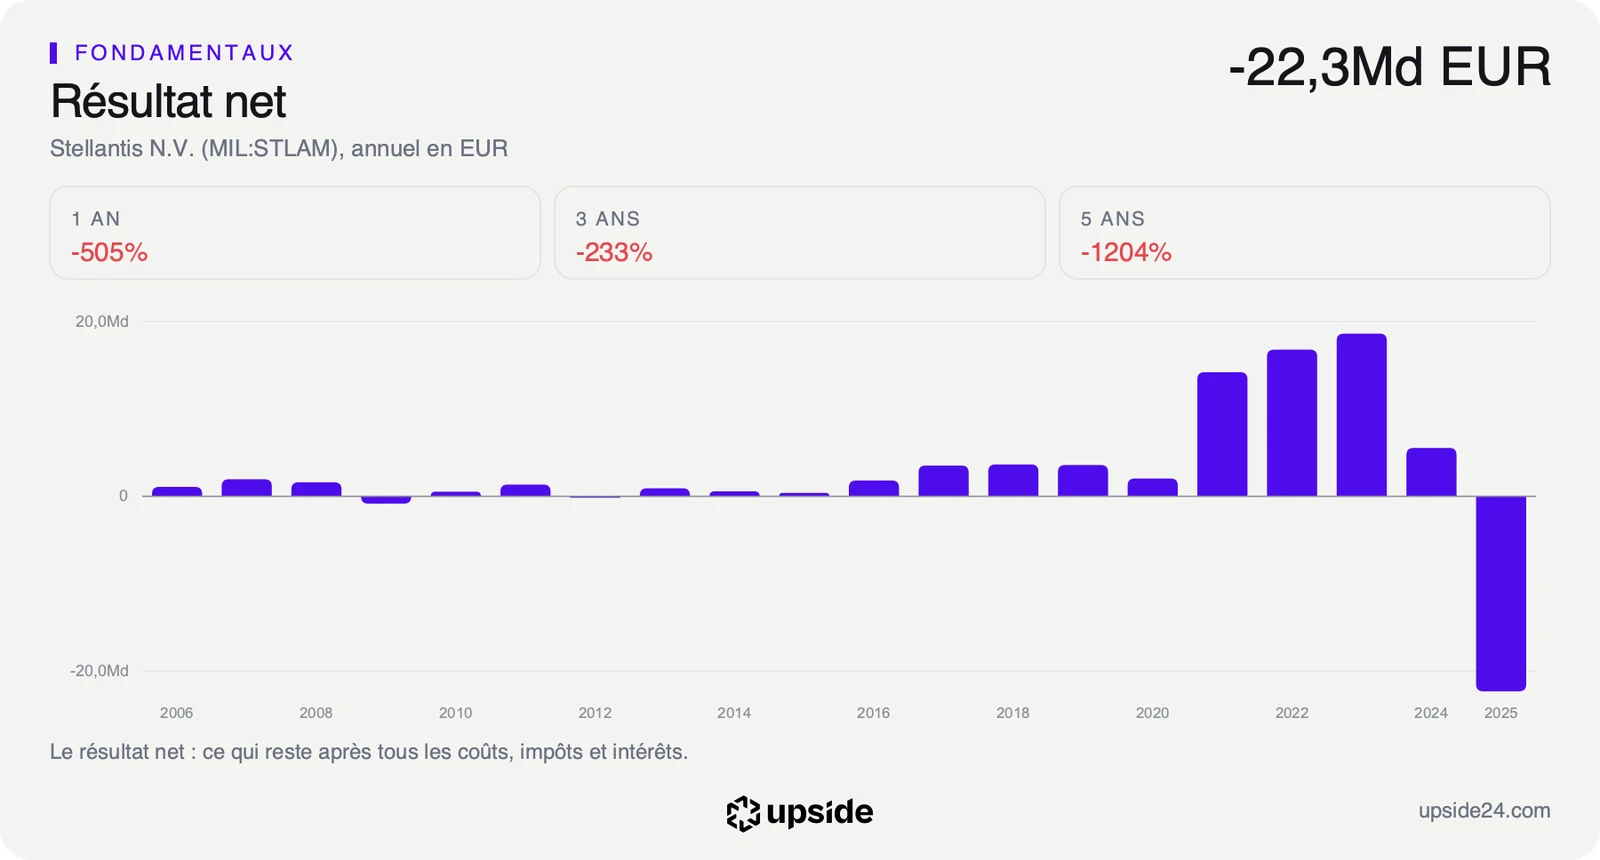
Le marché sanctionne d'abord l'année 2025, où Stellantis a enregistré une perte nette de 22,33 milliards d'euros, après un bénéfice de 5,52 milliards en 2024 et de 18,62 milliards en 2023. Cette perte vient pour l'essentiel de dépréciations, des charges comptables qui constatent que des investissements valent moins que prévu, notamment dans l'électrique.
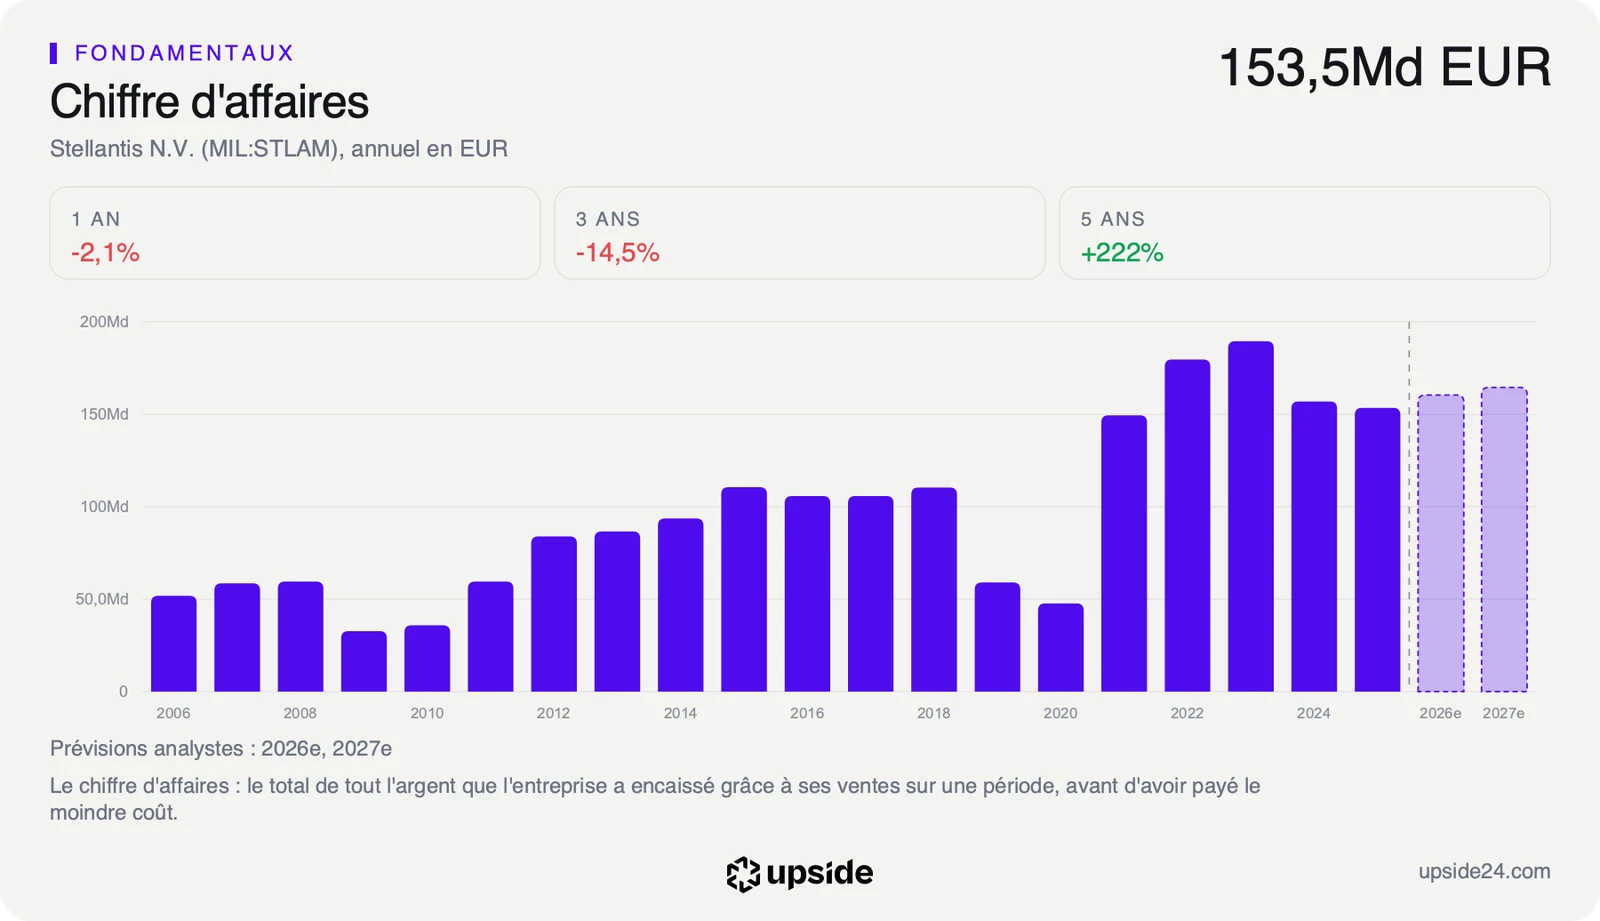
Le chiffre d'affaires a aussi reculé, passant de 189,54 milliards d'euros en 2023 à 153,51 milliards en 2025. Sur les douze derniers mois, il remonte à 160,86 milliards. Les analystes attendent environ 160,4 milliards d'euros cette année puis 164,5 milliards en 2027.
Les flux de trésorerie disponible, l'argent qui reste une fois payés le fonctionnement et les investissements, sont négatifs de 3,34 milliards d'euros sur douze mois. Le groupe ne vise un retour en positif de ses flux industriels qu'en 2027.
Le bilan affiche 33,54 milliards d'euros de trésorerie face à 55,55 milliards de dettes brutes. Ce dernier chiffre inclut l'argent que la banque du groupe prête aux clients pour acheter leur voiture, une dette adossée à des crédits qui seront remboursés.
Avec une perte annuelle, le PER classique ne se lit pas. Ce ratio rapporte le cours au bénéfice par action. Les analystes attendent un bénéfice ajusté, hors éléments exceptionnels, de 0,59 euro par action cette année puis de 1,03 euro en 2027.
Sur le bénéfice attendu cette année, l'action se paie environ 6,3 fois, contre 16,69 fois pour la médiane des 72 constructeurs automobiles comparables. Dit autrement, 100 euros d'actions Stellantis donnent droit à près de 16 euros de bénéfice ajusté attendu cette année, quand la médiane du secteur en offre environ 6. Un écart aussi large signale que le marché anticipe des bénéfices plus faibles que le consensus.
La marge nette ressort à -12,1% sur douze mois, contre 1,66% pour la médiane du secteur. Le rendement des capitaux propres, qui rapporte le résultat à l'argent des actionnaires, tombe à -28,69% contre 3,66%.
La valorisation de Stellantis face aux 72 constructeurs comparables est détaillée dans son rapport.
Ce que le marché en fait déjà
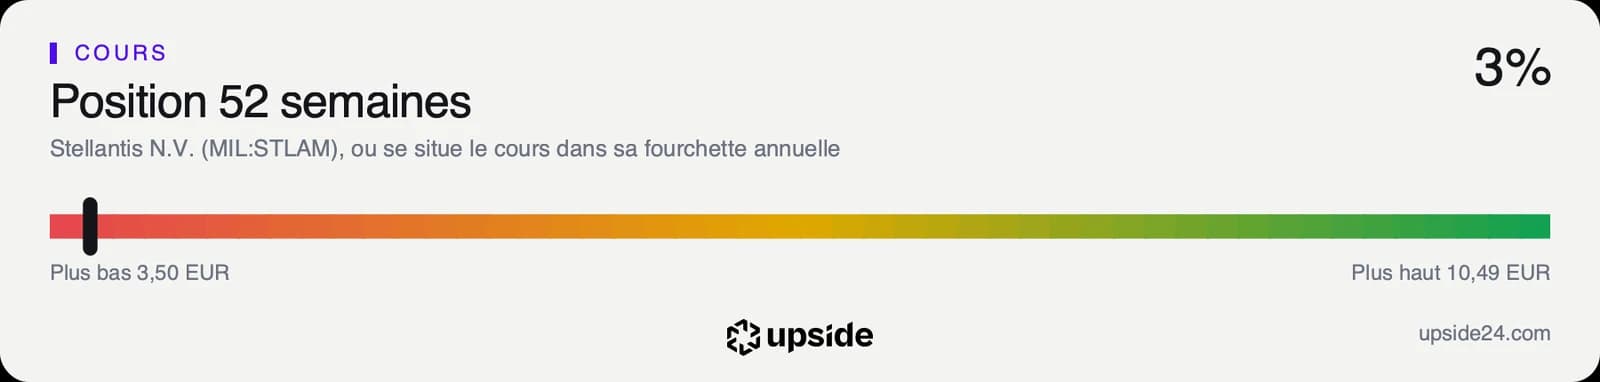
L'action a terminé lundi 26 octobre à 3,69 euros à Milan, en rebond d'environ 3,8% après la chute de vendredi. Elle avait touché 3,50 euros en séance vendredi, son plus bas des douze derniers mois. Il y a deux ans, elle valait encore plus de 12 euros.
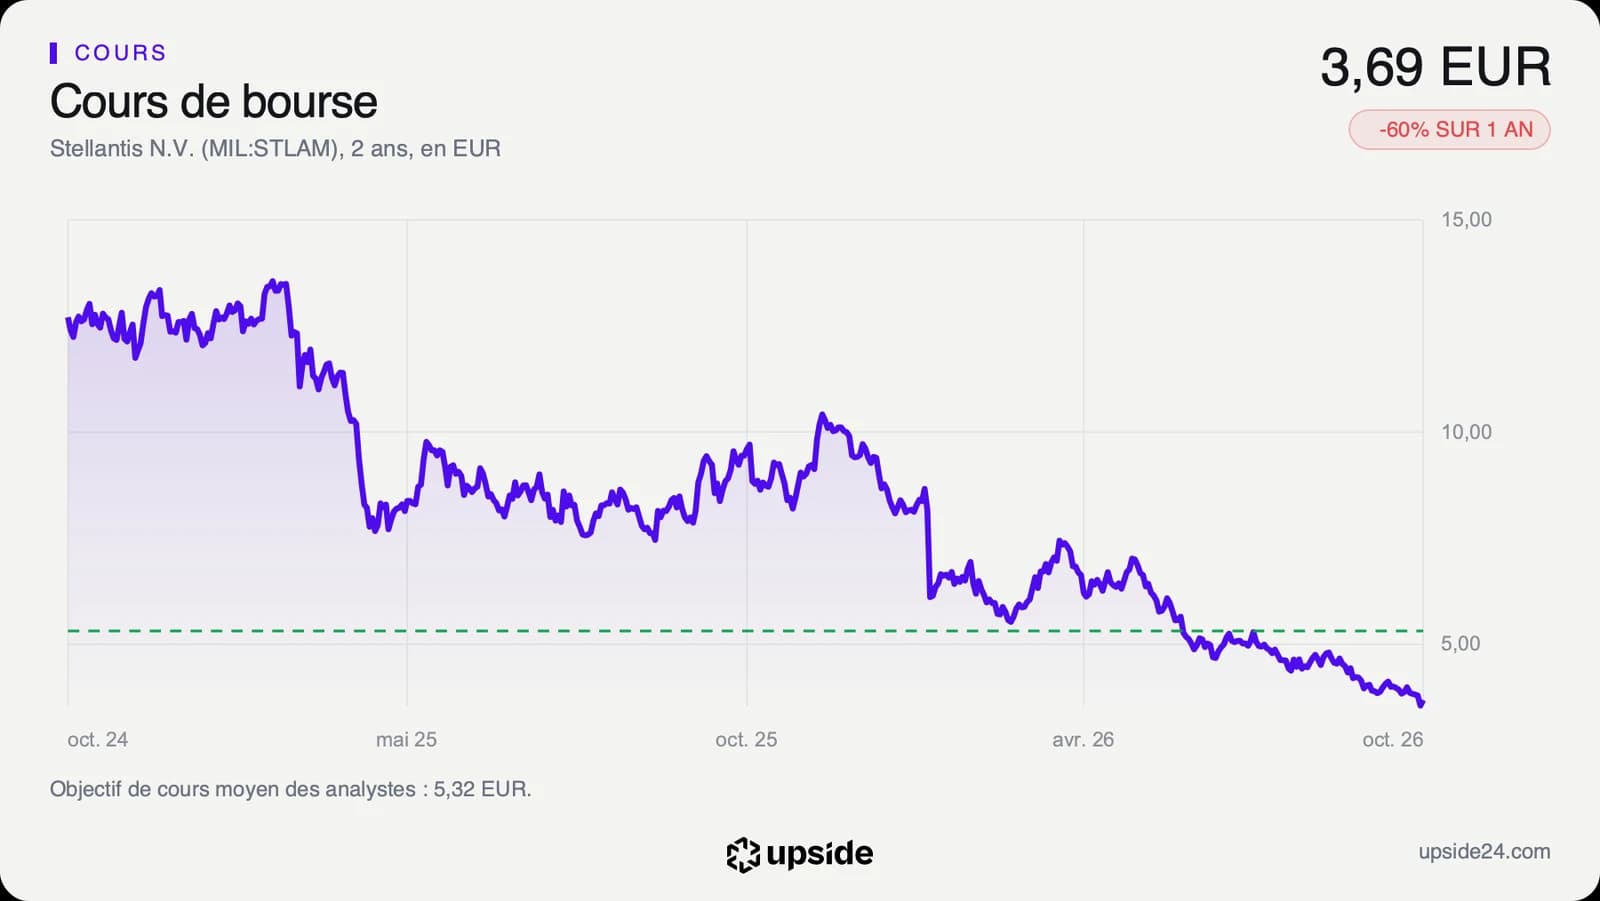
Sur un an, la baisse atteint 60,23%, contre 25,02% pour la médiane des constructeurs comparables. Le titre se situe environ 35% sous sa moyenne des 200 dernières séances, une référence suivie par de nombreux investisseurs pour juger de la tendance.
Son RSI, un indicateur de 0 à 100 qui mesure la vitesse des dernières variations, ressort à 36,6. Il reste au-dessus du seuil de 30 qui signale un titre survendu.
Les analystes ne sont que 2 sur 22 à émettre un avis positif, contre 16 neutres et 4 négatifs. Leur objectif de cours moyen, environ 5,3 euros, se situe pourtant près de 44% au-dessus du cours. L'objectif le plus bas, celui d'HSBC, tombe à 3,30 euros.
Le point de bascule
Le rendez-vous est fixé à mercredi 28 octobre. Le marché attend d'abord des nouvelles de l'Amérique du Nord, longtemps la région la plus rentable du groupe. Les livraisons y ont reculé de 12% au troisième trimestre, à 357 000 véhicules, en partie à cause d'arrêts de production pendant l'été.
L'Europe a fait mieux, avec 588 000 véhicules livrés, en hausse de 10%. Ce chiffre inclut environ 44 000 voitures de Leapmotor, le constructeur chinois partenaire de Stellantis. Au total, Stellantis a livré environ 1,3 million de véhicules, un recul de 1%. Le patron du groupe, Antonio Filosa, a assuré que l'entreprise avait déjà franchi le point qui lui permet de redevenir rentable. Il a aussi écarté une séparation des marques européennes et américaines, ainsi que la vente de Maserati.
Sa feuille de route, le plan FaSTLAne 2030 présenté en mai, prévoit 70 milliards de dollars d'investissements. Il concentre 70% des investissements produits sur Jeep, Ram, Peugeot et Fiat, plus la gamme d'utilitaires Pro One. Mercredi, les investisseurs chercheront surtout à savoir si ce plan reste finançable avec une dette devenue plus chère.
Pour 2026, le groupe vise toujours une croissance modérée de son chiffre d'affaires et une marge opérationnelle ajustée positive mais faible. Au deuxième trimestre, il avait dégagé un bénéfice de 293 millions d'euros, un montant encore modeste pour un groupe qui réalise plus de 160 milliards d'euros de ventes par an. La confirmation ou non de ces objectifs décidera de la réaction du titre comme de celle des obligations.
Tant que Stellantis confirme ses objectifs et le retour des flux de trésorerie positifs en 2027, le cours de 6,3 fois le bénéfice attendu laisse de la place à une remontée progressive. Les obligations hybrides retrouveraient alors une partie de leur prix. Le coût de la dette se détendrait avec elles.
Si la direction abaisse ses objectifs ou repousse le retour à des flux positifs, la défiance gagnerait encore la dette. Avec des flux négatifs de 3,34 milliards d'euros sur douze mois et un rendement de 9,36% sur ses obligations hybrides, chaque nouvel emprunt coûterait plus cher.