
Stellantis (STLAM), maison mère de Peugeot, Citroën et Fiat, a dévoilé une 2CV électrique visée autour de 15 000 euros pour 2028. Mais le pari arrive sur un titre qui a perdu 57,10% en un an et un groupe dont les marges sont deux fois plus minces que celles du secteur.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Croissance long terme, qualité de la demande |
Ce qui a été dévoilé
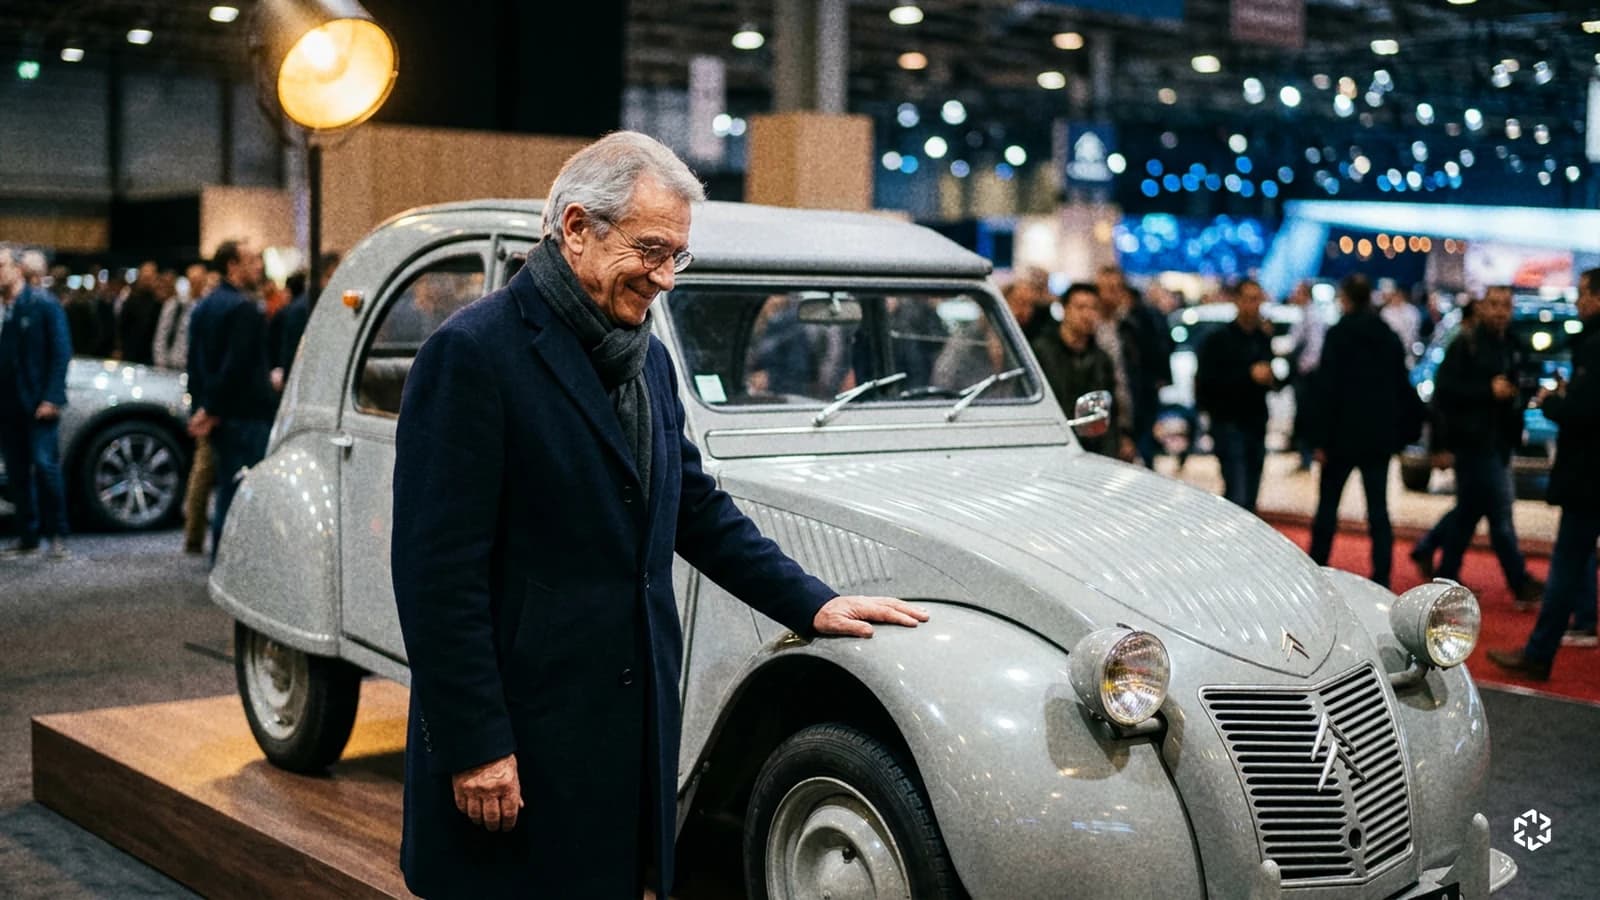
Le constructeur franco-italien a présenté le dimanche 11 octobre, au Hangar Y de Meudon, six voitures de concept, une par marque, lors d'une soirée baptisée « The Night Before », à la veille de l'ouverture du Mondial de Paris, qui se tient du 12 au 18 octobre. La vedette est la 2 CV Concept de Citroën, une citadine 100% électrique de 3,76 mètres pour environ une tonne. Selon Les Echos, sa version de série visera un prix d'environ 15 000 euros, arrivera en 2028 et sera produite à Pomigliano d'Arco, près de Naples. Les cinq autres concepts sont l'Alfa Romeo Cuorerosso, la Peugeot RCZ Vision, l'Opel STX, la DS F3VER et la Fiat Multiplay.
Stellantis, c'est le groupe derrière Peugeot, Citroën, Fiat, Opel et Jeep, des citadines aux utilitaires, une quinzaine de marques vendues dans le monde entier. Le retour de la 2CV vise un marché que la marque avait quitté, celui des petites voitures bon marché. Citroën avait arrêté de vendre sa C1 en 2022, et la future 2CV serait, selon L'argus, une cousine technique de la prochaine Fiat Panda.
Le projet n'est pas nouveau. Citroën avait annoncé le retour de la 2CV électrique dès le 21 mai 2026, dans le cadre du plan stratégique FaSTLAne 2030. Ce qui change avec le Mondial, c'est que la voiture existe désormais sous une forme visible.
Les limites de l'annonce sont nettes. Le groupe n'a publié ni l'autonomie, ni la taille de la batterie, ni un objectif de ventes, ni le montant investi dans le projet. Un concept reste une maquette, et le prix de 15 000 euros est une cible, pas un tarif. La voiture n'apportera donc aucune vente au groupe avant 2028.
Ce que le prix incorpore déjà
Le canal de cette annonce est la croissance de long terme. Une petite voiture électrique bon marché ouvre au groupe une clientèle qu'il ne touche plus, celle qui cherche une voiture électrique neuve au prix le plus bas possible. Encore faut-il que ces ventes rapportent quelque chose, et c'est là que les comptes actuels posent problème.
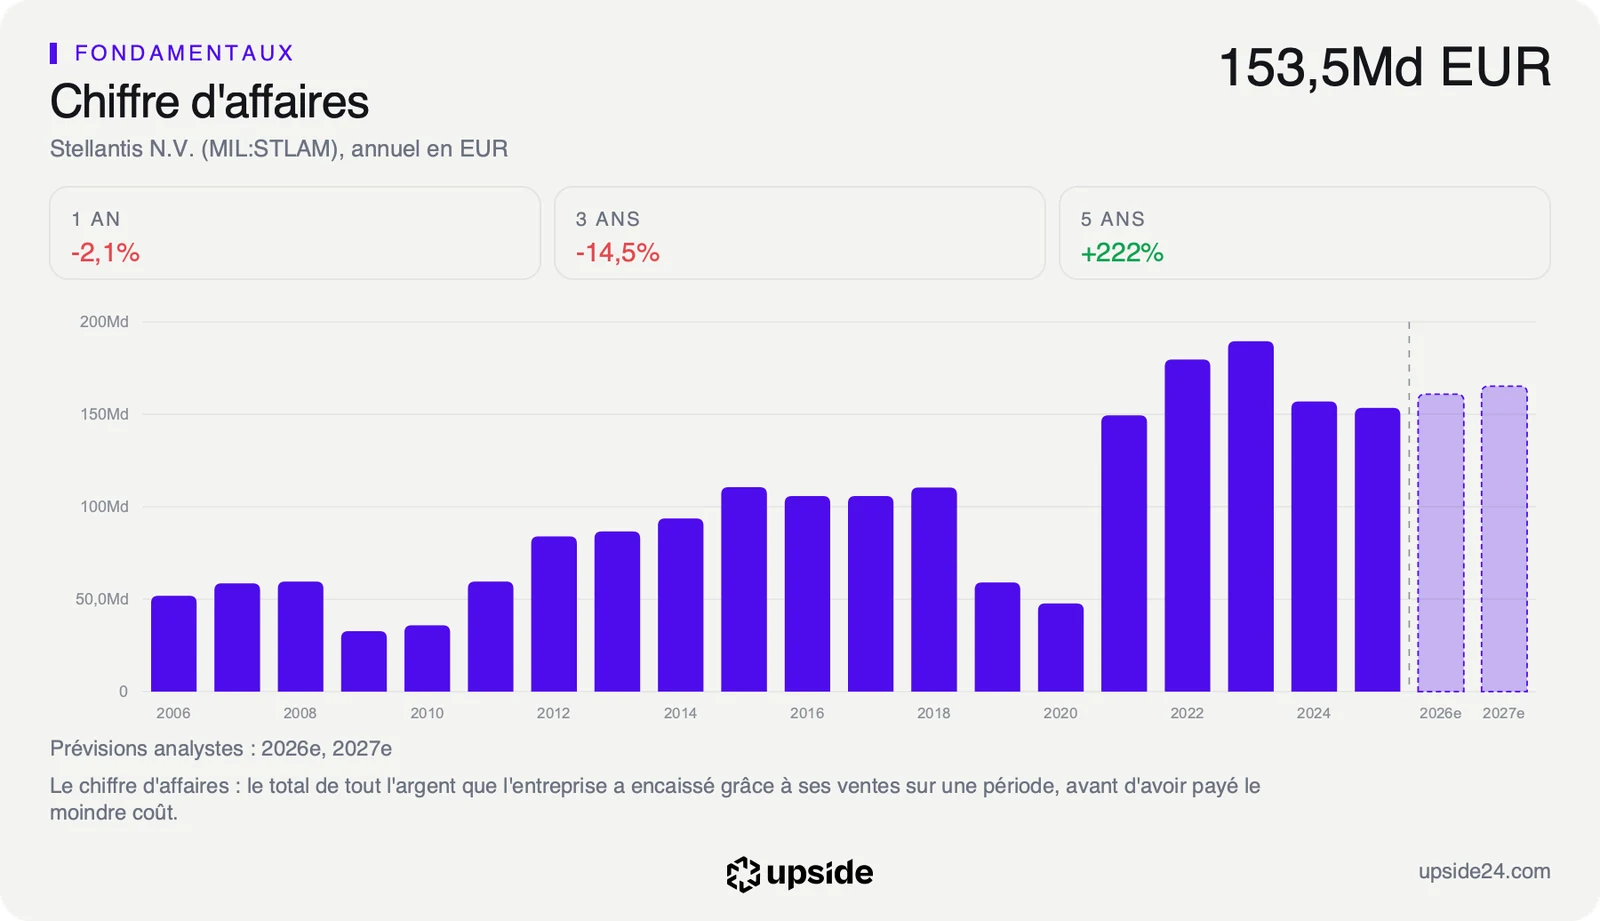
Le chiffre d'affaires, c'est-à-dire le total des ventes, a reculé de 14,52% en trois exercices, de 189,54 Md EUR en 2023 à 153,51 Md EUR en 2025. Le groupe vend donc moins qu'il y a trois ans, avant même de lancer un modèle d'entrée de gamme. La 2CV n'entre dans aucune des prévisions publiées par les analystes, qui s'arrêtent à 2027.
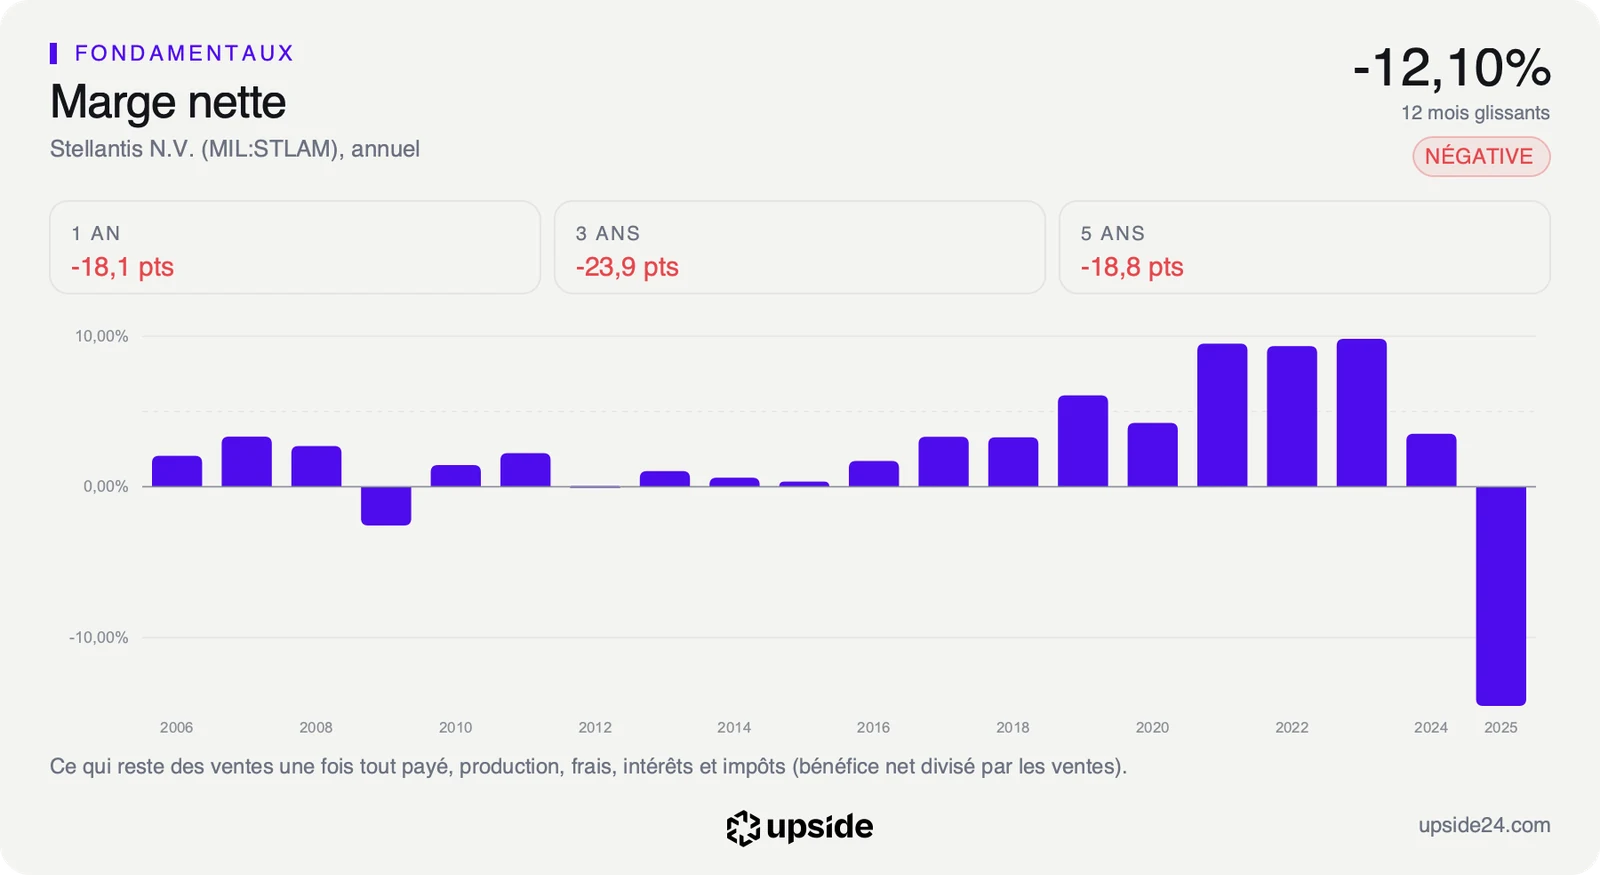
Surtout, il gagne peu sur chaque voiture. Sa marge brute, ce qui reste des ventes une fois payées les pièces et la fabrication, est de 6,55%, contre 13,29% pour le constructeur type de son secteur, la médiane de 74 sociétés. Sur 100 euros de ventes, il garde 6,55 euros pour payer tout le reste, quand ses concurrents en gardent le double. Une 2CV vendue 15 000 euros, à ce niveau de marge moyen, laisserait moins de 1 000 euros pour couvrir la recherche, la publicité, la dette et les impôts. Pour qu'une voiture aussi peu rentable pèse dans les comptes, elle doit se vendre en très grand nombre, et le groupe n'a donné aucun objectif de volume.
C'est ce qui explique un prix de Bourse très bas. L'action se paie 5,51 fois les bénéfices attendus par les analystes pour l'exercice en cours, contre 14,16 fois pour la médiane du secteur. Ce rapport s'appelle le PER anticipé, et plus il est bas, moins le marché paie cher les profits à venir. Un acheteur paie donc 5,51 euros pour chaque euro de bénéfice espéré, contre 14,16 euros chez le concurrent type, soit un prix près de trois fois plus bas.
Le calcul qui dit quelle croissance future le cours suppose ne se fait pas ici, parce que l'argent dégagé par l'activité est négatif. Le prix ne reflète donc pas une promesse sur les années 2028 et suivantes. Il reflète un doute sur le retour aux bénéfices dès l'exercice en cours. L'analyse complète de Stellantis reprend la rentabilité, le bilan et la valorisation, dimension par dimension.
Ce que le marché en fait déjà
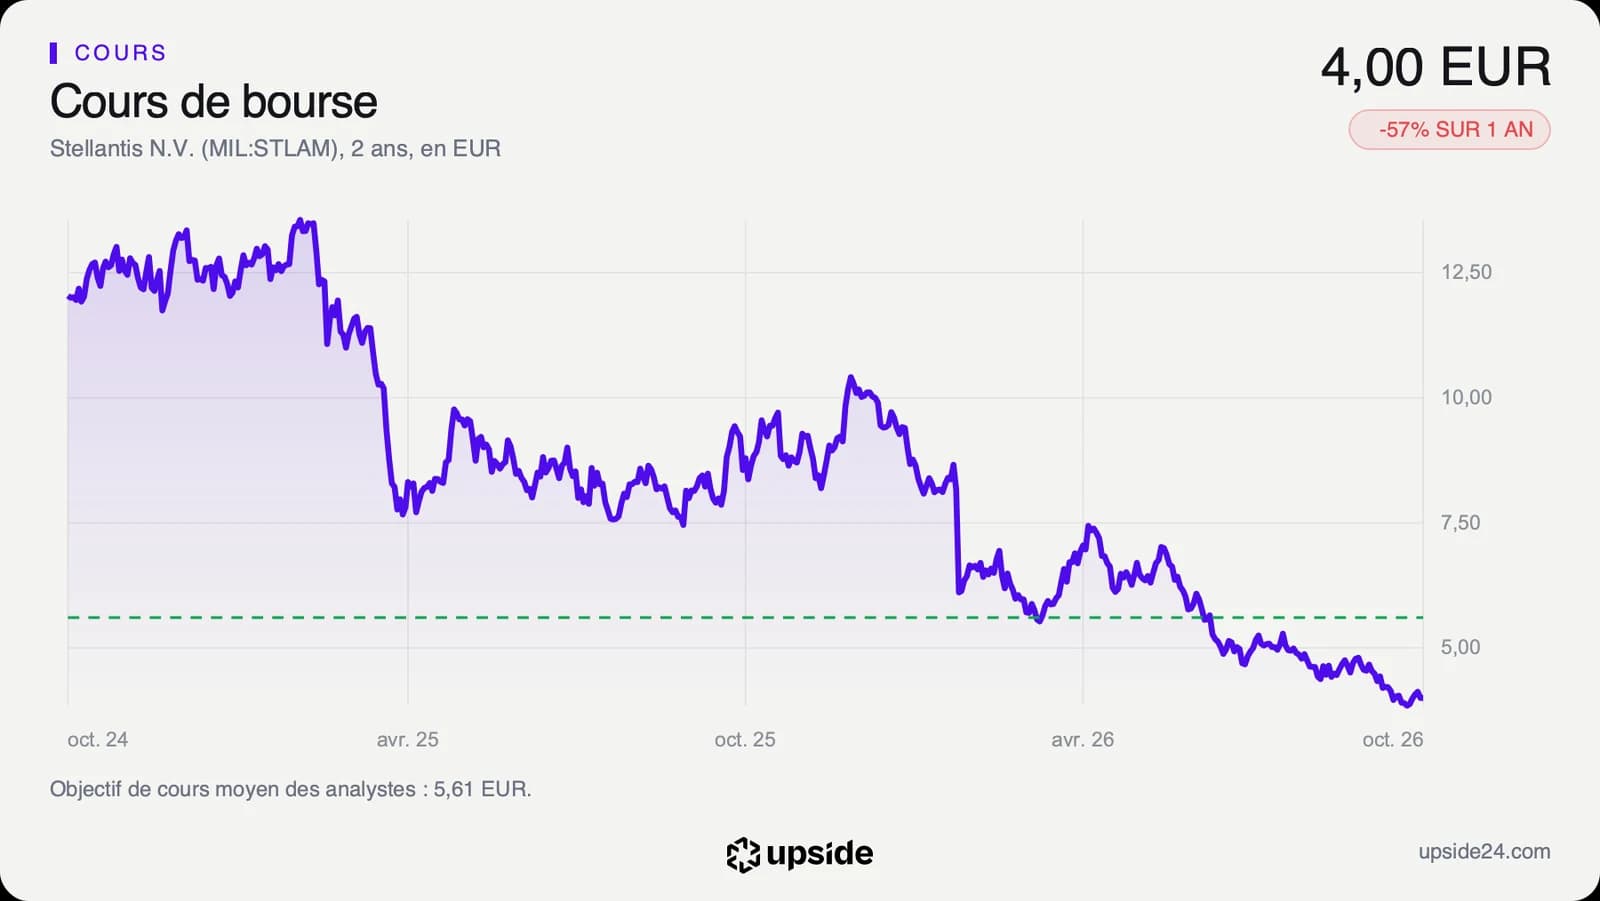
L'action a terminé la séance du vendredi 9 octobre à 4,00 euros à Milan, la veille du dévoilement. Elle a perdu 57,10% en un an et cote 61,85% sous son plus haut des cinquante-deux dernières semaines, à 10,49 euros. Le plus bas de l'année, 3,81 euros, a été touché en séance le 1er octobre. À ce cours, Stellantis vaut 15,07 Md EUR en Bourse, moins de la moitié des 33,54 Md EUR de trésorerie inscrits à son bilan. Le titre évolue 33,42% sous sa moyenne des 200 dernières séances, à 6,01 euros, signe d'une tendance toujours baissière.
L'annonce va dans le bon sens, mais le cours regarde ailleurs. Les investisseurs jugent Stellantis sur les comptes de 2026, et ces comptes se dégradent dans les estimations. Le bénéfice par action attendu pour l'exercice en cours a été abaissé de 46,15% en 90 jours. Le multiple bas de 5,51 fois se calcule donc sur des bénéfices qui reculent à chaque révision.
La Bourse a déjà vu passer cette 2CV une première fois. Après l'annonce du 21 mai, l'action était passée de 6,31 euros à 7,02 euros en quatre séances, avant de reprendre sa baisse jusqu'aux 4,00 euros de vendredi. La séance du lundi 12 octobre sera la première à intégrer le dévoilement du concept.
Le consensus reste prudent. Sur 22 analystes, 2 sont positifs, 16 neutres et 4 négatifs. UBS, le 3 août, et JP Morgan, le 9 juillet, ont abaissé leur avis vers une position neutre cet été. Leur objectif moyen ressort à environ 5,6 euros, dans une fourchette de 4 à 10 euros. La cible la plus basse correspond au cours actuel.
Le RSI sur quatorze séances, un indicateur sur 100 de l'intensité des mouvements récents, ressort à 40,33. Il ne signale ni excès de vente ni emballement, et le prochain mouvement dépendra davantage des comptes du groupe que des concepts du salon.
Le point de bascule
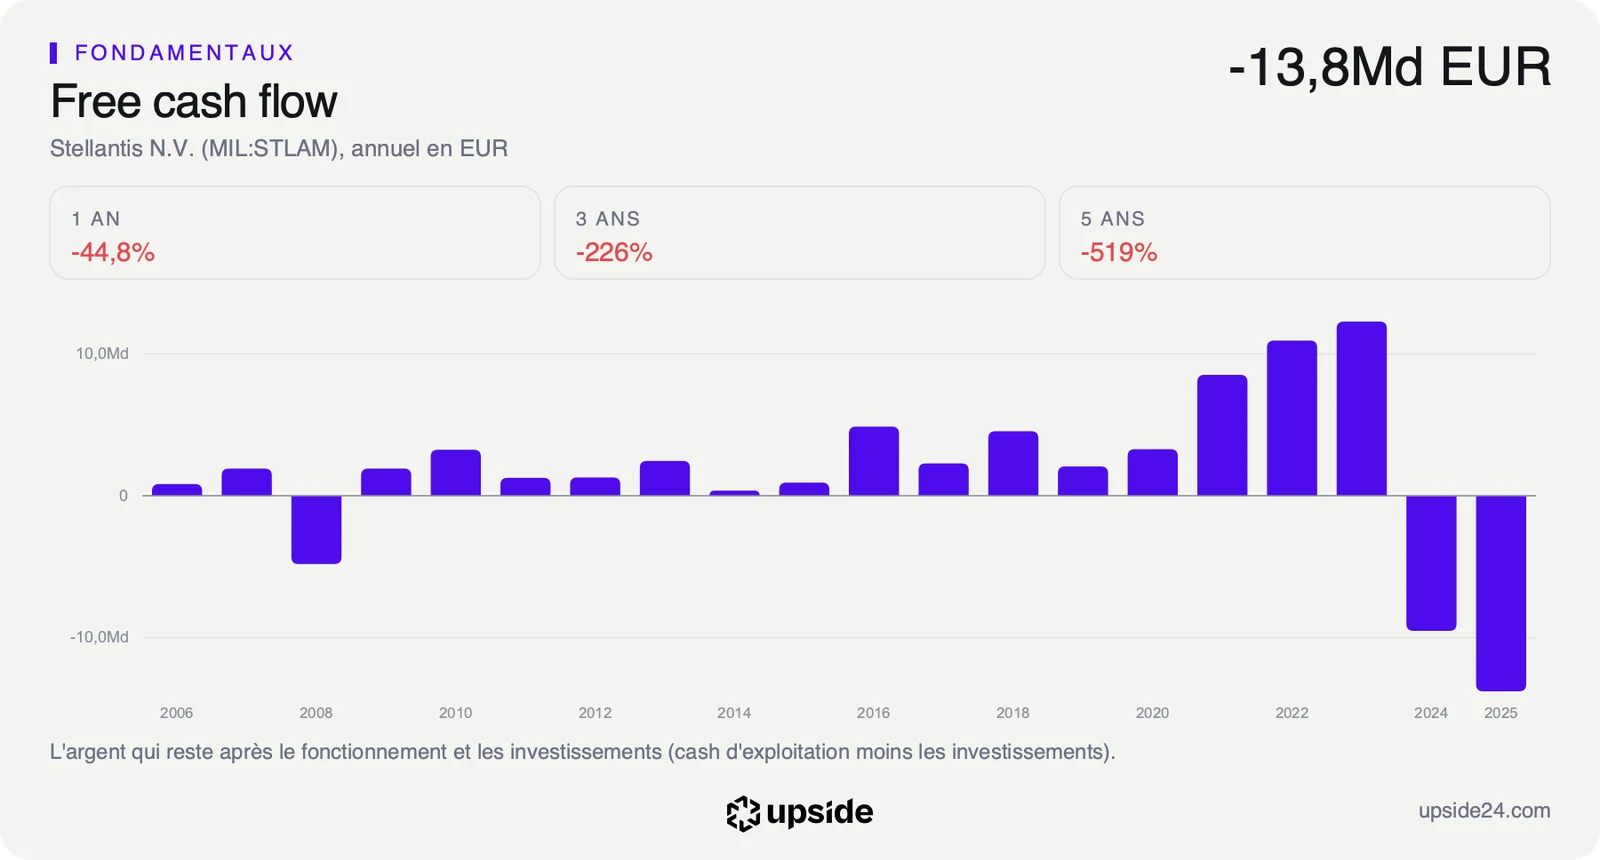
Le prochain rendez-vous est fixé au 28 octobre, date de la publication du chiffre d'affaires du troisième trimestre. Les analystes y attendent environ 36,8 Md EUR de ventes. L'indicateur à suivre est la consommation de trésorerie, qui a atteint 13,79 Md EUR sur l'exercice 2025 et que le consensus voit revenir vers environ 2,1 Md EUR en 2026.
Dans un scénario favorable, le trimestre confirme ce ralentissement et les estimations de bénéfice cessent de baisser. La 2CV devient alors un relais de croissance pour un groupe qui a stabilisé ses comptes, et le multiple de 5,51 fois celui d'une entreprise qui réalise plus de 150 Md EUR de ventes par an.
Dans un scénario défavorable, les révisions continuent et la trésorerie fond plus vite que prévu. Le pari de 2028 doit alors se financer avec un bilan qui s'use, alors que les analystes attendent déjà environ 8,8 Md EUR d'investissements cette année.
Tant que les estimations de bénéfice reculent, le multiple de 5,51 fois reste le prix d'un redressement incertain, et la 2CV un projet lointain. Si le 28 octobre montre une consommation de trésorerie qui se rapproche des 2,1 Md EUR attendus sur l'année, le même multiple devient l'un des plus bas du secteur pour un groupe qui prépare sa gamme de 2028.
Les données, en clair
- Chiffre d'affaires : le total des ventes sur une période. Stellantis : 153,51 Md EUR sur l'exercice 2025, contre 189,54 Md EUR en 2023, soit -14,52% en trois exercices.
- Marge brute : ce qui reste des ventes une fois payées les pièces et la fabrication. Stellantis : 6,55% sur douze mois glissants, contre 13,29% pour la médiane de 74 constructeurs.
- PER anticipé : le cours divisé par le bénéfice par action attendu sur l'exercice en cours. Stellantis : 5,51 fois, contre 14,16 fois pour la médiane de 74 constructeurs, au 9 octobre 2026.
- Free cash flow : l'argent qui reste une fois payés l'activité et les investissements. Stellantis : -13,79 Md EUR sur l'exercice 2025, environ -2,1 Md EUR attendus par le consensus en 2026.
- Révision des estimations : l'évolution du bénéfice attendu par les analystes. Stellantis : -46,15% sur 90 jours.
- RSI : un indicateur sur 100 de l'intensité des hausses et des baisses récentes, dit survendu sous 30. Stellantis : 40,33.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes. Stellantis : 5,61 euros pour 22 analystes, de 4 à 10 euros.