
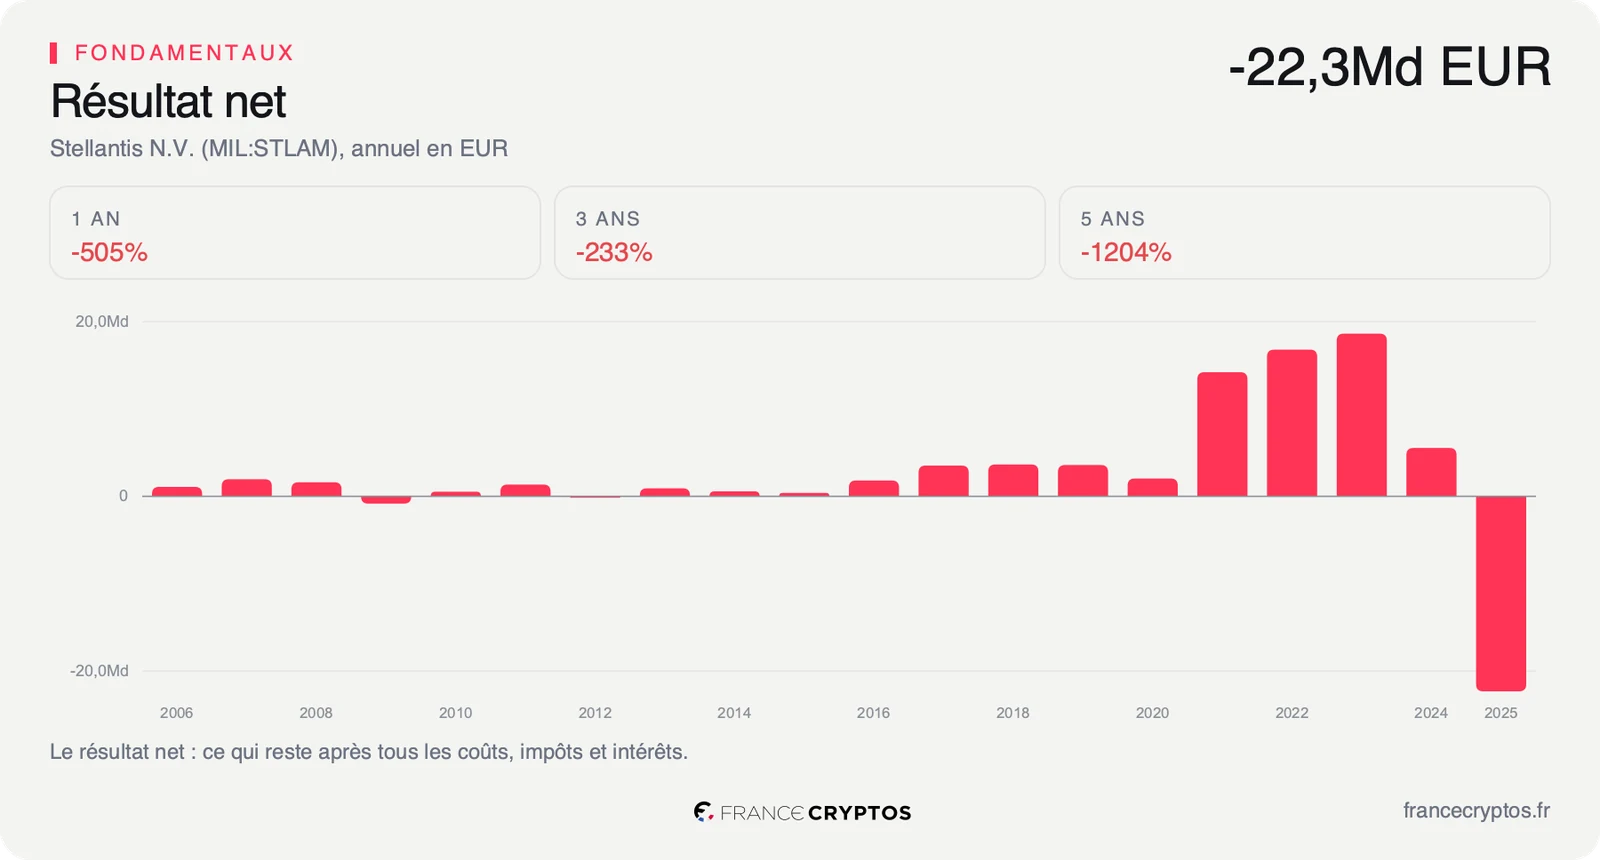
Stellantis (STLAM), maison mère de Peugeot, Citroën et Fiat, va arrêter en octobre ses usines de Sochaux, Rennes, Mulhouse et Poissy, faute de batteries pour ses voitures électriques. Mais la pause frappe un groupe qui a perdu 22,33 Md EUR sur son dernier exercice.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Modérée |
| Horizon | Immédiat |
| Ce que ça touche | Volumes produits, rentabilité, trésorerie |
Quatre usines, deux semaines
Le constructeur franco-italien a confirmé le 29 septembre, selon Euronews, l'arrêt de quatre de ses sites français sur une partie d'octobre : Mulhouse du 15 au 30, Poissy du 19 au 23, Rennes du 22 au 30 et Sochaux du 23 au 30. La direction invoque une « disponibilité insuffisante de certaines batteries destinées aux versions longue autonomie » de ses modèles électriques, face à une demande des entreprises plus forte que prévu. La CGT dénonce le recours au chômage partiel.
Le même jour, le groupe a lancé un rappel mondial pour des caméras de recul défaillantes. Ni le nombre de véhicules concernés ni le coût de ces deux épisodes ne figurent dans les informations publiées, et la société n'a chiffré ni les volumes perdus ni l'effet sur ses comptes.
Une pause qui tombe mal
Le canal est direct : une usine arrêtée ne facture rien, mais continue de payer ses salariés et ses frais fixes. Le problème vient de l'approvisionnement et non des commandes, ce qui limite la portée du choc. Il tombe pourtant sur un groupe déjà fragilisé, qui a enregistré une perte nette de 22,33 Md EUR sur son dernier exercice, contre un bénéfice de 5,52 Md EUR l'année précédente.
La trésorerie amortit le coup. Le groupe dispose de 33,54 Md EUR de liquidités, plus du double de sa valeur en Bourse, 15,24 Md EUR. Mais ce coussin s'use : le free cash flow, l'argent qui reste une fois l'activité et les investissements payés, a été négatif de 13,79 Md EUR sur le dernier exercice. Chaque semaine de production perdue retarde le retour à un flux positif.
Sur le papier, l'action paraît peu chère. Elle se paie 6,01 fois les bénéfices attendus, contre 11,92 fois pour la médiane des 70 constructeurs automobiles de son sous-secteur, soit un multiple deux fois plus bas. Le calcul habituel de ce que le prix suppose comme croissance future du free cash flow n'est pas possible ici, ce flux étant négatif : aucun ancrage de ce type ne se lit. L'analyse complète de Stellantis reprend le dossier dimension par dimension, bilan compris.
Ce que le marché en fait déjà
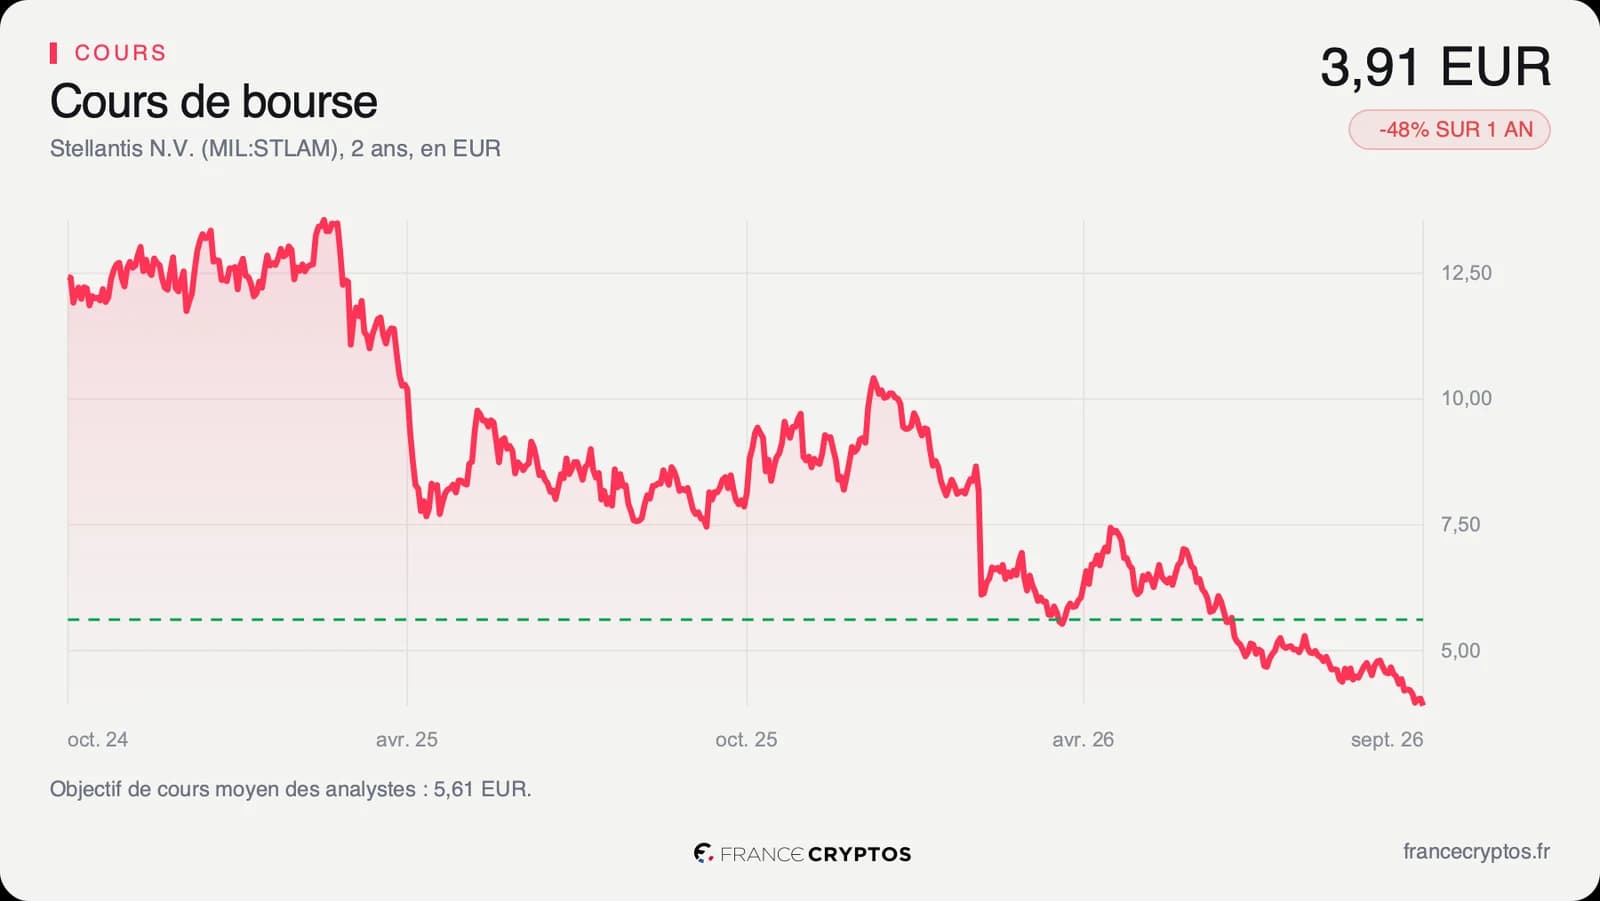
L'action a terminé la séance du mardi 29 septembre à 3,91 euros à Milan, en recul de 3,48% sur la journée. Elle a perdu 48,22% sur un an et se situe 62,77% sous son plus haut des cinquante-deux dernières semaines, à 10,49 euros. Le RSI sur quatorze séances, un indicateur sur 100 de l'intensité des mouvements récents, ressort à 31,37, à la limite de la zone dite de survente, sous 30.
Le cours et le fondamental vont dans le même sens, et le consensus suit. Sur 24 analystes, 2 recommandent l'achat, 17 sont neutres et 5 conseillent la vente. Leur objectif moyen, 5,61 euros, suppose un potentiel de 43,70%, mais la cible la plus basse, 4 euros, touche presque le cours. Surtout, le bénéfice par action attendu pour l'exercice en cours a été abaissé de 36,36% en 90 jours : le multiple bas se calcule sur des estimations qui reculent.
Le point de bascule
Le prochain rendez-vous est fixé au 28 octobre, date confirmée de la publication du troisième trimestre. Le consensus y attend environ 35,69 Md EUR de chiffre d'affaires, et un rebond annuel de 4,64%, à 160,63 Md EUR.
Tant que les estimations de bénéfice continuent de baisser, le multiple de 6,01 fois reste le prix d'un redressement incertain. Si le trimestre montre un chiffre d'affaires conforme malgré les arrêts, et une consommation de trésorerie qui ralentit, le même multiple devient celui d'un groupe qui facture plus de 150 Md EUR par an et que la Bourse valorise 15,24 Md EUR.
Les données, en clair
- Résultat net : ce qui reste après tous les coûts, les intérêts et les impôts. Stellantis : perte de 22,33 Md EUR sur l'exercice 2025, contre un bénéfice de 5,52 Md EUR en 2024.
- Trésorerie : les liquidités disponibles au bilan. Stellantis : 33,54 Md EUR, qui couvrent 60,39% d'une dette totale de 55,55 Md EUR.
- Capitalisation boursière : la valeur totale des actions au cours de Bourse. Stellantis : 15,24 Md EUR au 29 septembre 2026.
- Free cash flow : l'argent qui reste une fois payés l'activité et les investissements. Stellantis : -13,79 Md EUR sur l'exercice 2025.
- PER anticipé : le cours divisé par le bénéfice par action attendu sur l'exercice à venir. Stellantis : 6,01 fois, contre 11,92 fois pour la médiane de son sous-secteur, soit 70 sociétés.
- Révision des estimations : l'évolution du bénéfice attendu par les analystes. Stellantis : -36,36% sur 90 jours.
- RSI : un indicateur sur 100 de l'intensité des hausses et des baisses récentes ; sous 30, le titre est dit survendu. Stellantis : 31,37.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes. Stellantis : 5,61 euros pour 24 analystes, de 4 à 10 euros.