
Stellantis (STLAM), maison mère de Peugeot, Jeep et Ram, voit ses salariés canadiens voter à 97% pour un mandat de grève. Mais la menace tombe sur un constructeur qui perd déjà de l'argent, et dont l'action a touché lundi 3,73 euros, son plus bas de l'année.
L'impact en un coup d'oeil
| Direction | Négatif |
| Intensité | Faible |
| Horizon | Immédiat |
| Ce que ça touche | Volumes de production, coûts salariaux |
Ce qui a été voté
Les salariés de Stellantis représentés par le syndicat canadien Unifor ont approuvé un mandat de grève à 97% des voix, selon le résultat publié lundi 19 octobre après deux jours de vote. Le mandat couvre plus de 9 000 salariés en Ontario. Ils travaillent à l'usine d'assemblage de Windsor, à la fonderie de Toronto et à l'usine de Brampton, aujourd'hui à l'arrêt.
Stellantis, ce sont Peugeot, Citroën et Fiat en Europe. En Amérique du Nord, ce sont Jeep, Ram et Dodge. L'usine de Windsor assemble les monospaces du groupe et ses Dodge sportives.
Selon The Globe and Mail, les négociations ont commencé en août et le syndicat a quitté la table le 11 septembre, sans discussion formelle depuis. Deux points bloquent, la sécurité de l'emploi et l'avenir de Brampton. Stellantis a signé un accord préliminaire pour céder ce site à Roshel, un industriel canadien de la défense, après avoir transféré la production de la Jeep Compass à Belvidere, dans l'Illinois.
Unifor n'est pas encore en position légale de grève. Aucune des deux parties n'a demandé le rapport dit « no board », par lequel l'Ontario renonce à nommer une commission de conciliation. Un arrêt ne pourrait commencer que 17 jours après ce rapport, et le syndicat présente la grève comme un dernier recours. Stellantis se dit prêt à poursuivre les discussions en vue d'un accord.
Les 9 000 salariés concernés représentent environ 3,5% des effectifs du groupe, qui emploie 258 668 personnes dans le monde. Le calendrier des usines est déjà réduit. Plus de 6 400 salariés de Windsor sont en chômage technique pour trois semaines depuis lundi, et environ 2 200 restent sans travail à Brampton. Le groupe n'a pas chiffré ce que lui coûterait un arrêt au Canada.
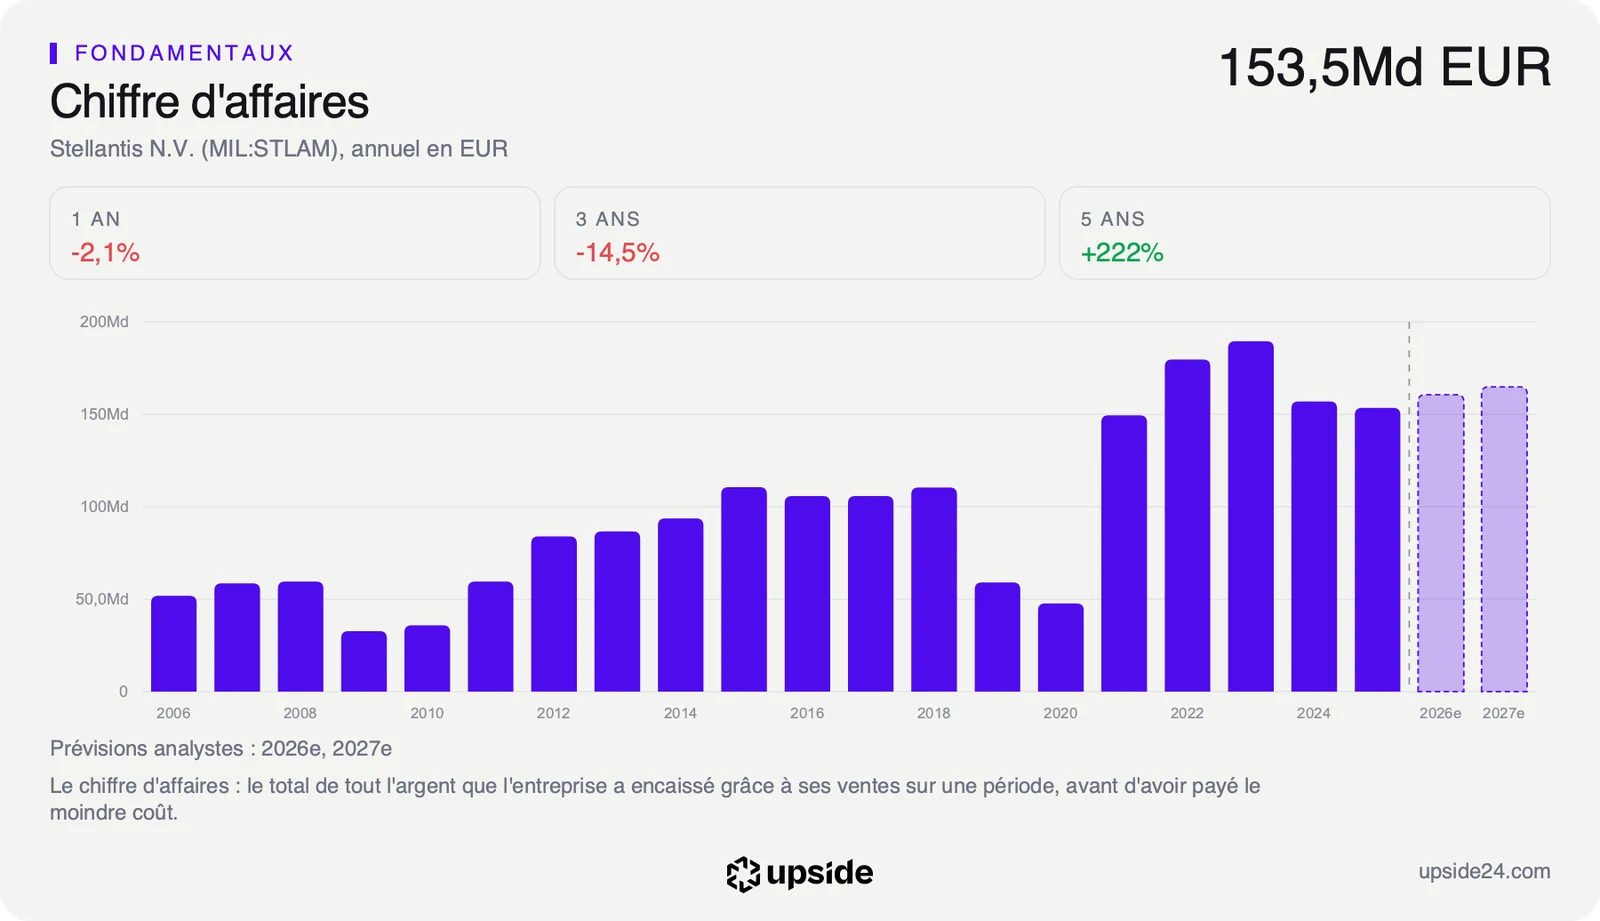
Une grève sur des marges déjà minces
Une grève toucherait Stellantis par deux canaux, des véhicules non produits donc des ventes perdues, puis des coûts salariaux une fois le conflit réglé. Chez Ford et General Motors, les salariés canadiens ont déjà obtenu des contrats de trois ans avec 3% de hausse par an, une référence que le syndicat opposera à Stellantis.
Ces coûts arrivent sur un groupe qui gagne peu sur chaque voiture. Sa marge brute, ce qui reste des ventes une fois payées les pièces et la fabrication, est de 6,55% contre 13,41% pour la médiane des 75 constructeurs de son secteur. Stellantis garde donc deux fois moins que le constructeur type sur chaque véhicule vendu, avant même de payer ses ingénieurs, sa publicité et sa dette.
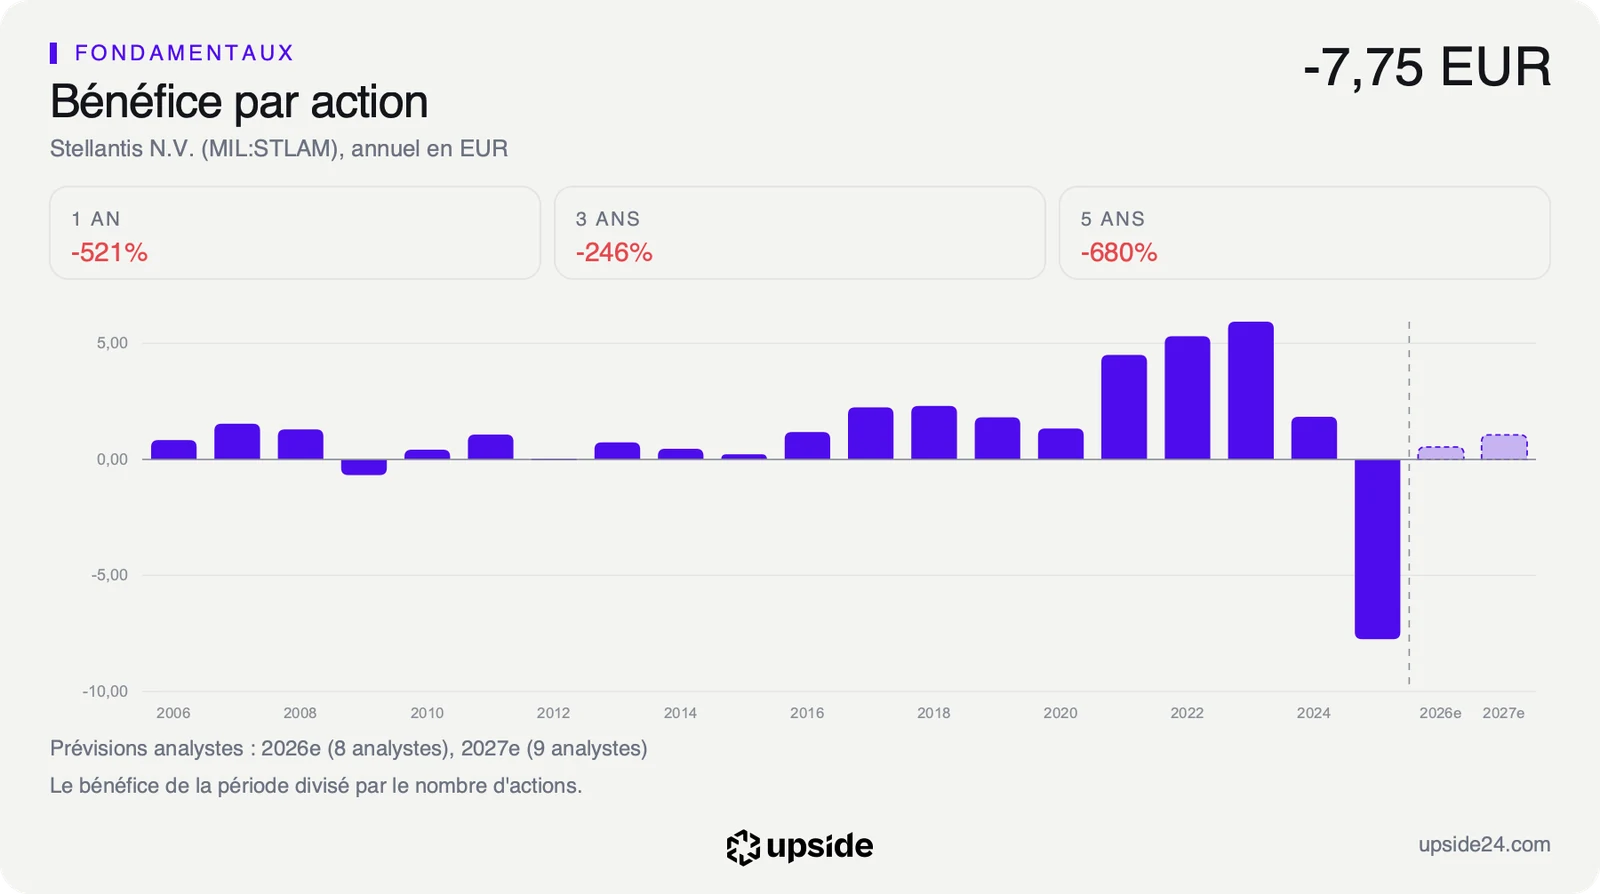
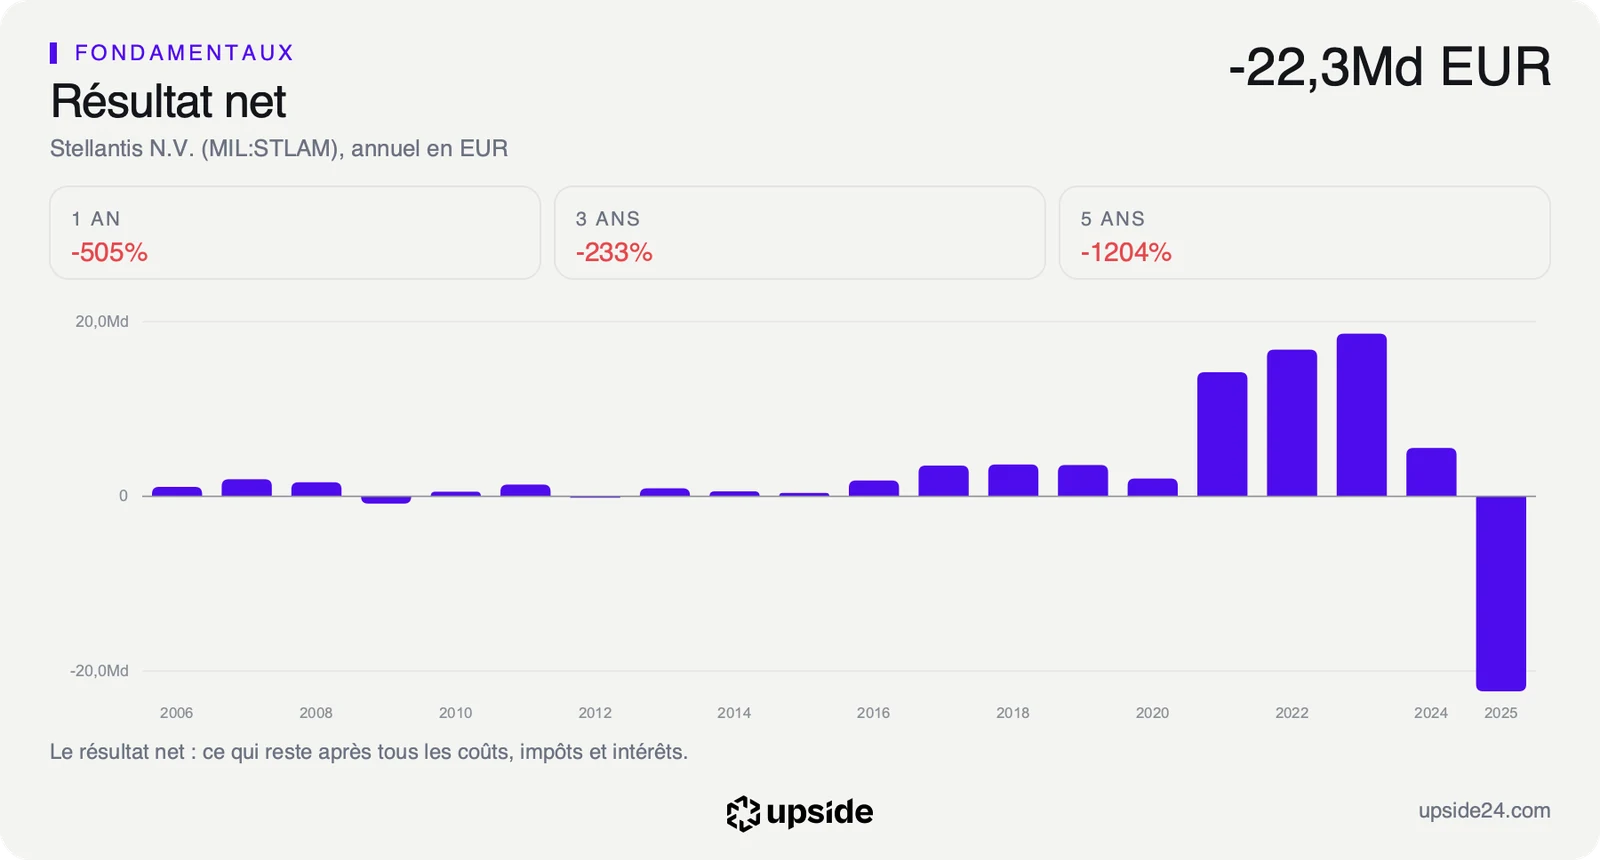
Le résultat net, ce qui reste une fois payés tous les coûts, les impôts et les intérêts, est passé d'un bénéfice de 5,52 Md EUR en 2024 à une perte de 22,33 Md EUR en 2025. Le groupe ne dispose donc d'aucun profit courant pour absorber des semaines de production perdues ou une hausse durable des salaires.
La cession de Brampton et le départ de la Compass vers l'Illinois posent aussi une question industrielle, celle d'un groupe qui rapproche sa production du marché américain pour limiter les droits de douane. Le prix de ce choix se paie au Canada, en usines sous-employées et en salariés qui réclament des garanties sur le volume de travail futur.
Le bilan offre un amortisseur, avec une trésorerie qui couvre 60,39% de la dette totale, de quoi traverser un conflit court. Elle sert pourtant déjà à financer les pertes, et chaque semaine d'arrêt s'ajouterait à cette consommation.
Le prix de l'action traduit ce doute sur le retour des profits. Elle se paie 7,00 fois les bénéfices attendus pour l'exercice en cours, contre 15,02 fois pour la médiane du secteur. Ce rapport s'appelle le PER anticipé, et il mesure combien d'années de bénéfices futurs un acheteur paie aujourd'hui. Le marché paie donc Stellantis moitié moins cher que le constructeur type.
La croissance future que suppose le cours ne se calcule pas ici, faute d'argent dégagé par l'activité. L'analyse complète de Stellantis reprend la rentabilité, le bilan et la valorisation, dimension par dimension.
Ce que le marché en fait déjà
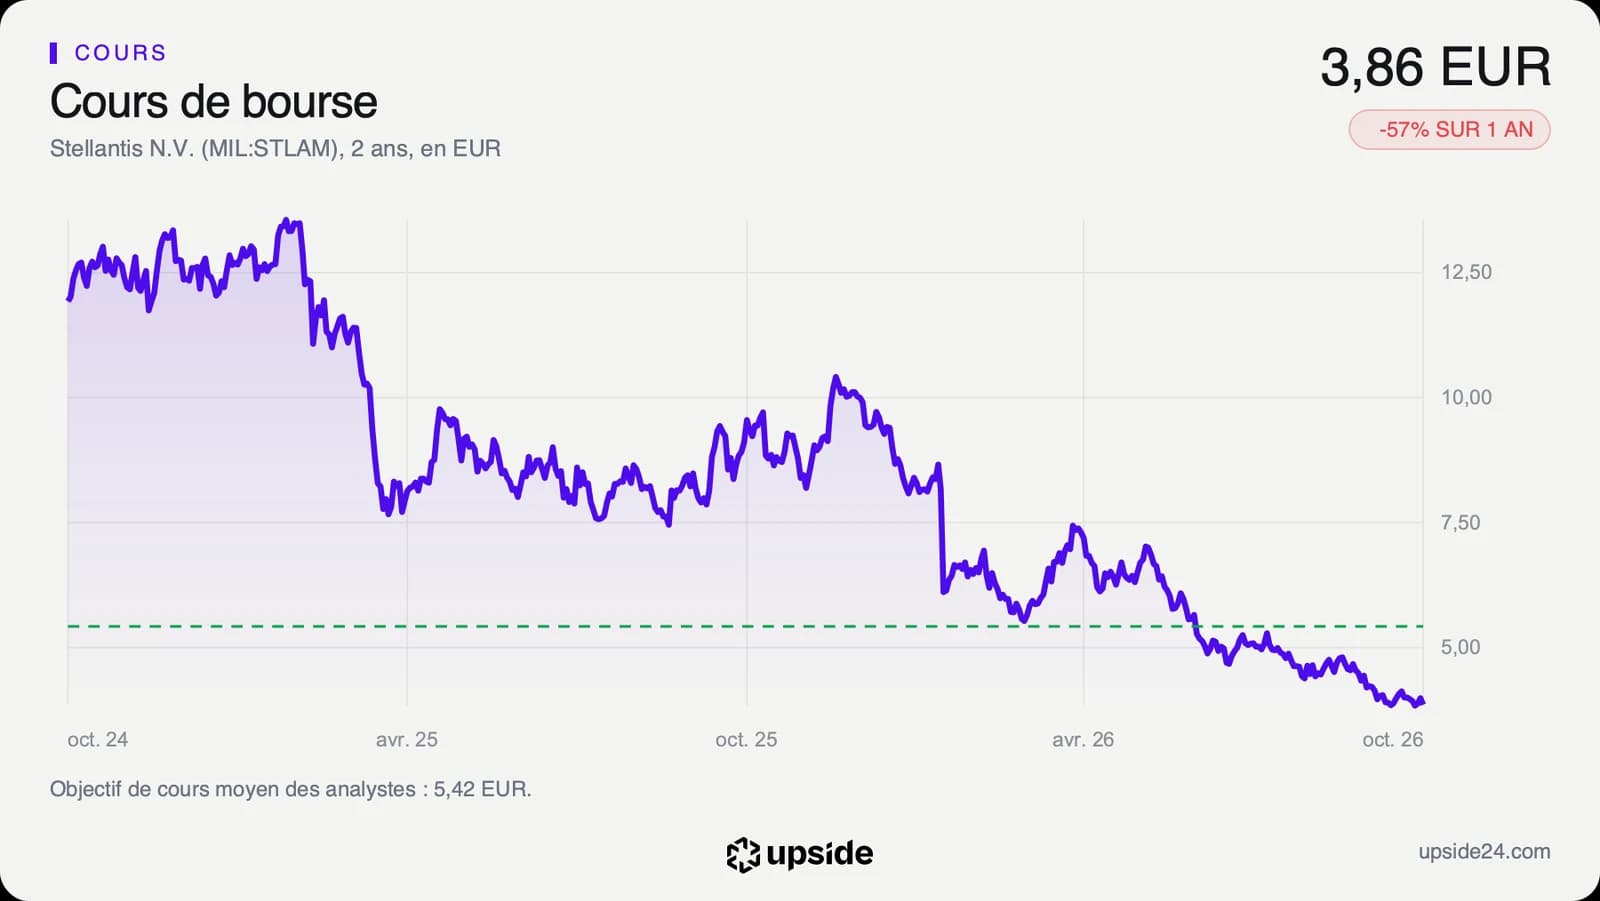
L'action a terminé la séance du lundi 19 octobre à 3,86 euros à Milan, en recul de 3,24%. Elle avait touché 3,73 euros dans la journée, son plus bas des cinquante-deux dernières semaines, sur une séance de forte baisse des Bourses européennes. Le vote canadien a été relayé en Europe mardi matin, et la séance du 20 octobre sera la première à l'intégrer.
Sur un an, le titre a perdu 56,73%, et 59,23% depuis le 30 décembre 2025. Il cote 63,24% sous son plus haut des cinquante-deux dernières semaines, à 10,49 euros. À ce cours, Stellantis vaut 15,01 Md EUR en Bourse, moins de la moitié des 33,54 Md EUR de trésorerie inscrits à son bilan.
Le cours évolue 34,00% sous sa moyenne des 200 dernières séances, à 5,84 euros, signe d'une tendance toujours baissière. Le RSI sur quatorze séances, un indicateur sur 100 de l'intensité des mouvements récents, ressort à 38,34. Il ne signale pas encore d'excès de vente, situé sous 30.
Sur 22 analystes, 2 sont positifs, 16 neutres et 4 négatifs. Leur objectif moyen ressort à environ 5,4 euros, dans une fourchette de 4 à 10 euros. La cible la plus basse reste proche du cours actuel. UBS et JP Morgan ont abaissé leur avis vers une position neutre cet été, le 9 juillet pour JP Morgan et le 3 août pour UBS.
Le bénéfice par action attendu pour 2026 a été abaissé de 36,32% en 90 jours. Le cours n'a donc pas attendu le vote pour baisser, il reflète d'abord des comptes en perte et des prévisions qui reculent. Une grève avant la fin de l'année pèserait sur le quatrième trimestre, le dernier de l'exercice.
Le point de bascule
Le prochain rendez-vous est le 28 octobre, date de la publication des ventes du troisième trimestre, pour lesquelles les analystes attendent environ 35,7 Md EUR. L'autre date à suivre est celle d'une demande de rapport « no board », qui lancerait le délai légal de 17 jours avant une grève. Le trimestre publié couvre juillet à septembre et ne portera donc aucun effet du conflit.
Tant que ni Unifor ni Stellantis ne demandent ce rapport, le vote reste un levier de négociation et le titre se juge sur le trimestre, plus que sur le conflit. Des ventes proches des 35,7 Md EUR attendus et des estimations de bénéfice qui cessent de baisser feraient du multiple de 7,00 fois le prix bas d'un redressement en cours.
Si le délai légal est enclenché, une grève s'ajouterait aux trois semaines de chômage technique déjà prévues à Windsor. Les usines de Windsor et de Toronto s'arrêteraient alors au moment où le groupe cherche à reconstituer ses ventes. Le bénéfice par action d'environ 0,54 euro attendu pour 2026 serait exposé à une nouvelle révision, et le multiple de 7,00 fois reposerait sur des profits plus faibles encore.