
Puma (PUM), la marque allemande de chaussures et de vêtements de sport, a réduit sa perte nette à 54,9 millions d'euros au troisième trimestre malgré des ventes en baisse. Ses stocks reculent d'un quart et son action a gagné 5,59% vendredi, mais cette amélioration doit beaucoup à des achats réduits et à un remboursement de droits de douane.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Rentabilité, Trésorerie |
Ce que Puma a publié
Puma a publié vendredi 30 octobre des ventes de 1 776,2 millions d'euros au troisième trimestre, en baisse de 5,0% sur un an et de 6,3% hors effet des devises. Le groupe de Herzogenaurach, qui vend ses produits surtout par des revendeurs, juge ce trimestre conforme à ses attentes dans une année présentée comme une année de transition par son directeur général Arthur Hoeld.
Le recul vient d'abord des revendeurs, avec des ventes en gros en baisse de 9,6% hors effet des devises, alors que les ventes directes de la marque gagnent 1,2% grâce au commerce en ligne. L'Amérique du Nord perd 17,2%, en partie parce que Puma réduit volontairement ses ventes à la grande distribution. La zone Europe, Moyen-Orient et Afrique perd 11,5% quand l'Asie-Pacifique progresse de 10,0%, portée par le modèle Speedcat.
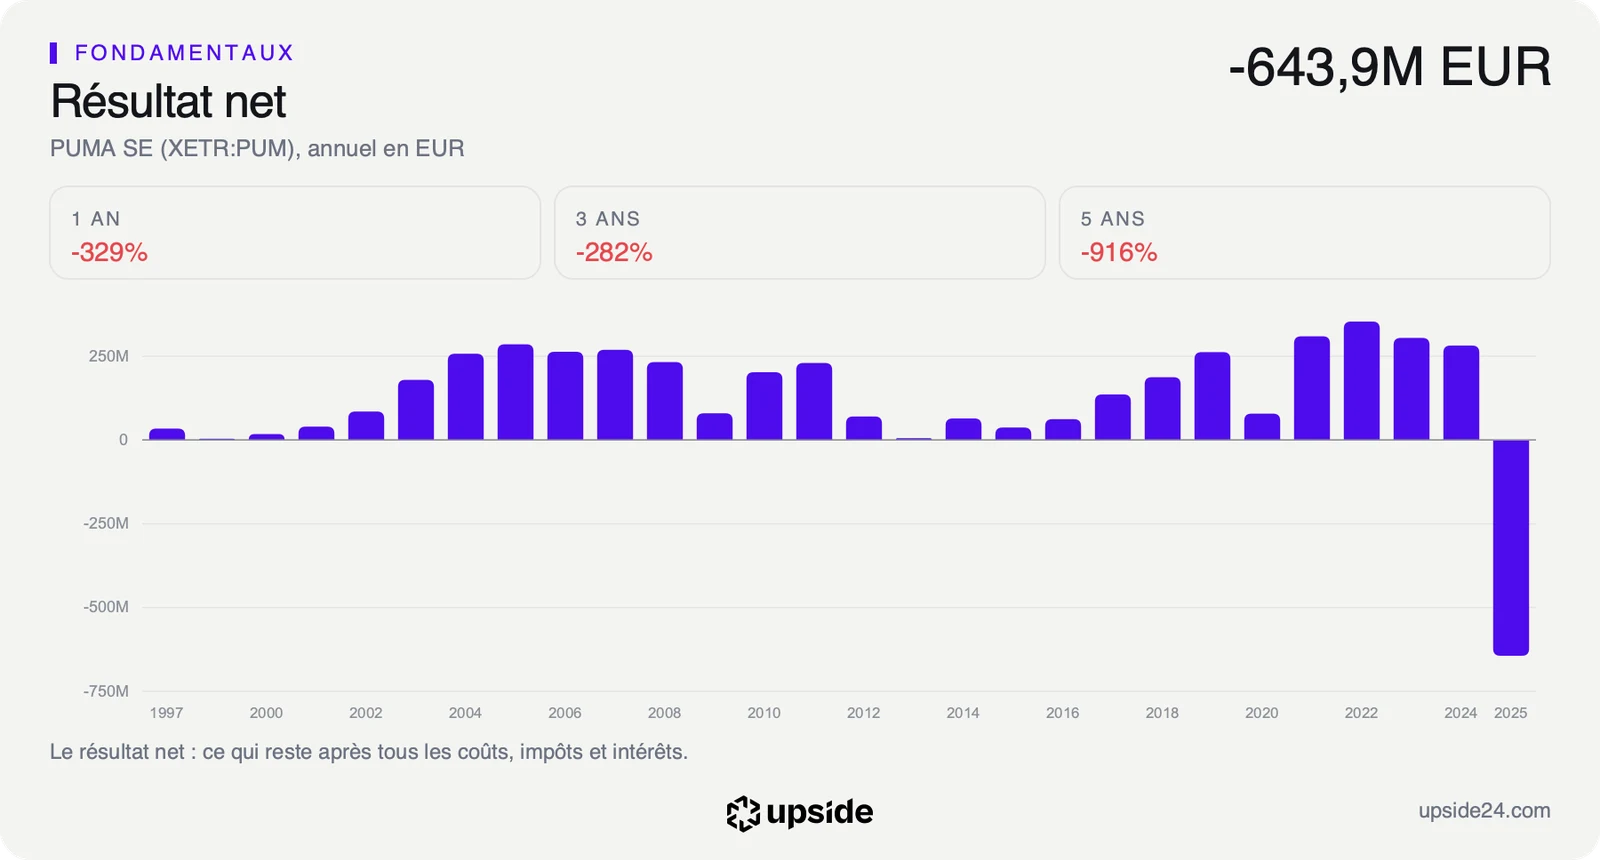
La perte nette passe de 62,3 à 54,9 millions d'euros, soit 0,37 euro par action contre 0,42 euro un an plus tôt. Cette réduction ne vient pas de l'activité, puisque le résultat opérationnel tombe de 16,2 à -11,4 millions d'euros. Elle vient du bas du compte de résultat, avec 28,6 millions de charges financières contre 41,1 millions et 14,9 millions d'impôts contre 37,6 millions.
La marge brute, ce qui reste des ventes après le coût des produits, grimpe à 49,5% contre 45,4% grâce à des prix d'achat plus bas. Le remboursement de droits de douane de 29,8 millions d'euros explique à lui seul environ 1,7 point de cette hausse. Sans lui, le résultat opérationnel hors éléments exceptionnels de 0,4 million d'euros serait tombé à environ -29 millions d'euros, selon un calcul d'Upside.
Les frais d'exploitation hors éléments exceptionnels augmentent dans le même temps de 6,7% à 900,0 millions d'euros, soit 50,7% des ventes contre 45,1%. Puma cite le développement de ses ventes directes, le marketing et des dépenses informatiques désormais comptées en charges plutôt qu'en investissements.
Le trimestre marque aussi l'arrivée d'Anta Sports, devenu en octobre le premier actionnaire de Puma. Le groupe chinois avait annoncé en janvier le rachat de 29,06% du capital à Artémis, la holding de la famille Pinault, au prix de 35 euros par action selon Reuters. Dennis Tao préside désormais le conseil de surveillance de Puma.
Ce que le prix incorpore déjà
Le chiffre jugé rassurant par Zonebourse est la baisse de 24,3% des stocks, à 1 608,9 millions d'euros contre 2 124,1 millions un an plus tôt et 2 060,0 millions fin décembre. Puma l'attribue principalement à la réduction de ses achats plutôt qu'à une accélération des ventes. Moins d'articles en entrepôt limite le risque de promotions forcées, sans dire si les clients reviendront quand les magasins devront se réapprovisionner.
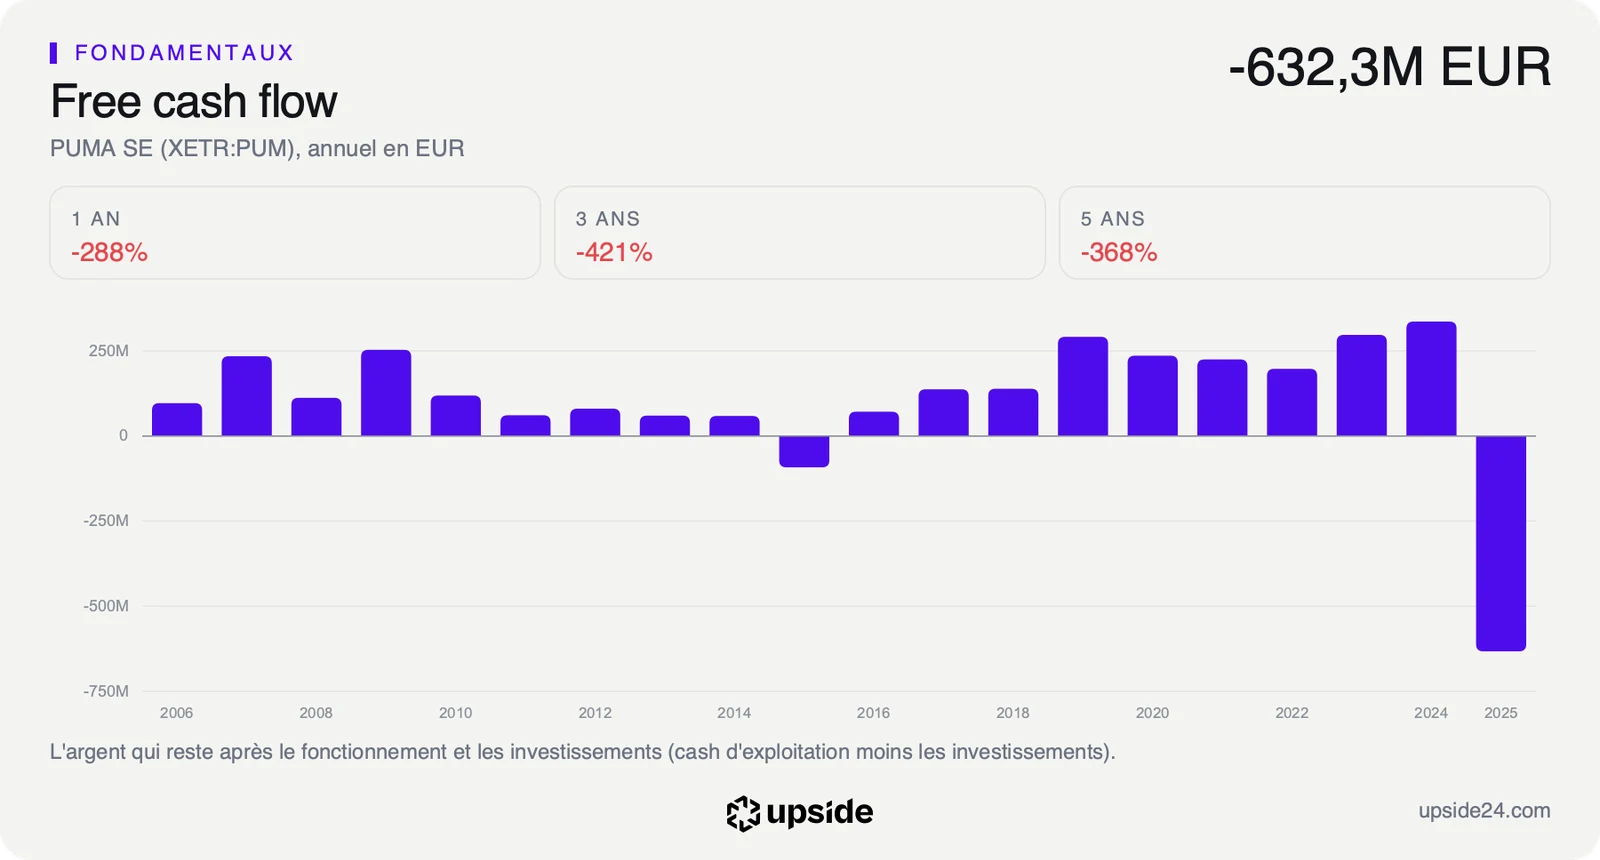
Cette baisse libère de l'argent, puisque le flux de trésorerie disponible, l'argent qui reste une fois payés le fonctionnement et les investissements, atteint +92,0 millions d'euros contre -43,0 millions un an plus tôt. Les investissements du trimestre reviennent aussi de 45,1 à 29,9 millions d'euros. Puma vise désormais moins de 150 millions d'euros sur l'année contre environ 200 millions, en partie grâce au changement de comptabilisation de ses dépenses informatiques.
Ce bon trimestre part d'un point bas, car l'exercice 2025 s'était soldé par un flux de -632,3 millions d'euros. Les analystes attendent 153,68 millions d'euros sur l'exercice en cours puis 145,49 millions en 2027, soit des montants encore modestes pour une société de cette taille.
La dette au sens de Puma, hors dettes locatives, recule à 1 078,3 millions d'euros contre 1 205,2 millions un an plus tôt. Elle atteint 2 178,47 millions d'euros une fois ces loyers comptés, soit plus de la moitié de la capitalisation de 3 910,14 millions d'euros. La société dispose de 352,9 millions d'euros de trésorerie et de 827,0 millions de lignes de crédit non utilisées, avec un prêt relais de 350 millions d'euros en cours de refinancement.
Le prix se lit difficilement, car le PER habituel n'a pas de sens sur une société qui perd de l'argent. Le seul repère reste le bénéfice attendu pour 2027, de 0,37 euro par action, qui donne 71,05 fois les bénéfices contre 13,65 fois pour la médiane de 144 sociétés comparables. La note de Puma et son prix face à ses concurrents permettent de confronter ces niveaux au reste du secteur.
Ce que le marché en fait déjà
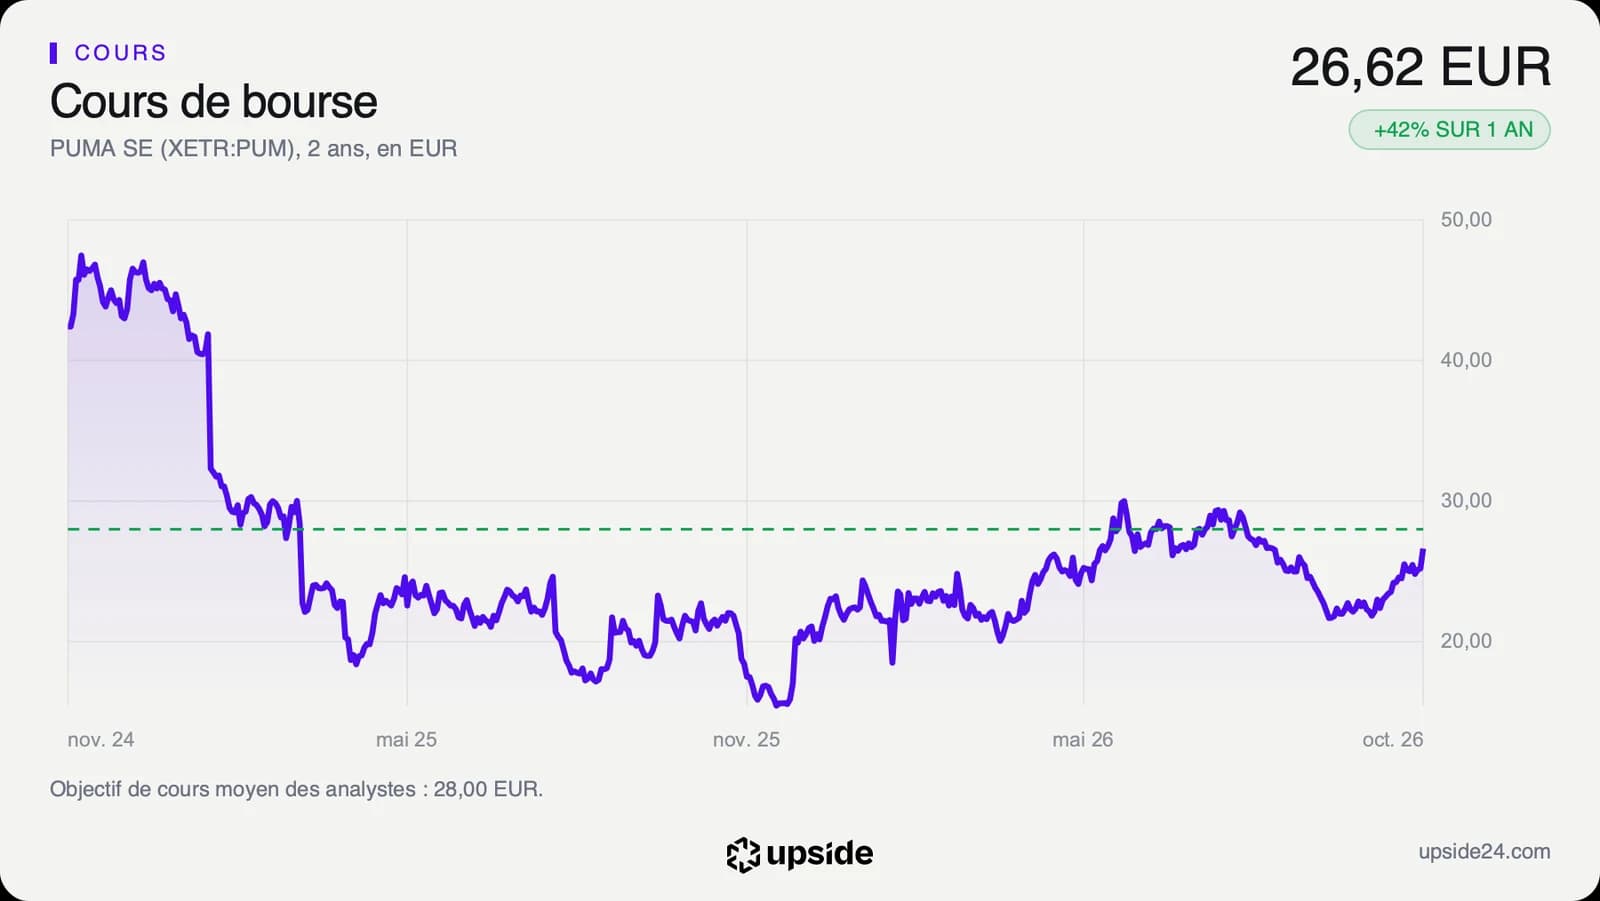
L'action a clôturé vendredi 30 octobre à Francfort à 26,62 euros, en hausse de 5,59%, après un plus haut de séance à 27,31 euros. Avant la publication, UBS attendait des ventes en baisse de 8% et une perte opérationnelle d'environ 20 millions d'euros selon Il Sole 24 Ore, ce qui aide à comprendre cette réaction face à des attentes basses.
Le titre gagne 41,75% en un an et 19,37% depuis le début de l'année, d'après les cours de clôture. Il reste 12,17% sous son plus haut sur un an de 30,31 euros et loin des 47,47 euros de clôture de novembre 2024. Le prix de 35 euros accepté par Anta se situe environ 31% au-dessus du cours de vendredi, un écart à lire avec prudence puisqu'il payait aussi l'accès à une participation de 29,06%.
Le RSI, l'indicateur de vitesse du cours noté de 0 à 100, atteint 70,54, soit juste au-dessus du seuil de 70 à partir duquel un titre est jugé en surchauffe. Le cours dépasse de 12,78% sa moyenne des 50 dernières séances et de 7,20% celle des 200 dernières séances. L'action avait donc déjà repris de la hauteur avant la séance de vendredi.
Sur les 20 analystes qui suivent la valeur, 7 sont positifs, 12 neutres et 1 négatif. Leur objectif moyen ressort à 28,00 euros, soit 5,17% au-dessus du cours, avec des cibles qui s'étalent de 21,00 à 40,50 euros. L'objectif médian de 25,00 euros se situe même sous le cours actuel et JP Morgan reste neutre avec une cible de 26 euros selon Zonebourse.
Le point de bascule
Le prochain rendez-vous est attendu vers le 24 février 2027, avec les comptes annuels. Puma confirme d'ici là une baisse de ses ventes de 2026 hors effet des devises et resserre sa prévision de résultat opérationnel entre -130 et -80 millions d'euros, contre une fourchette de -150 à -50 millions auparavant. Après -12,6 millions d'euros sur neuf mois, le quatrième trimestre porterait donc une perte d'environ 67 à 117 millions d'euros, selon un calcul d'Upside.
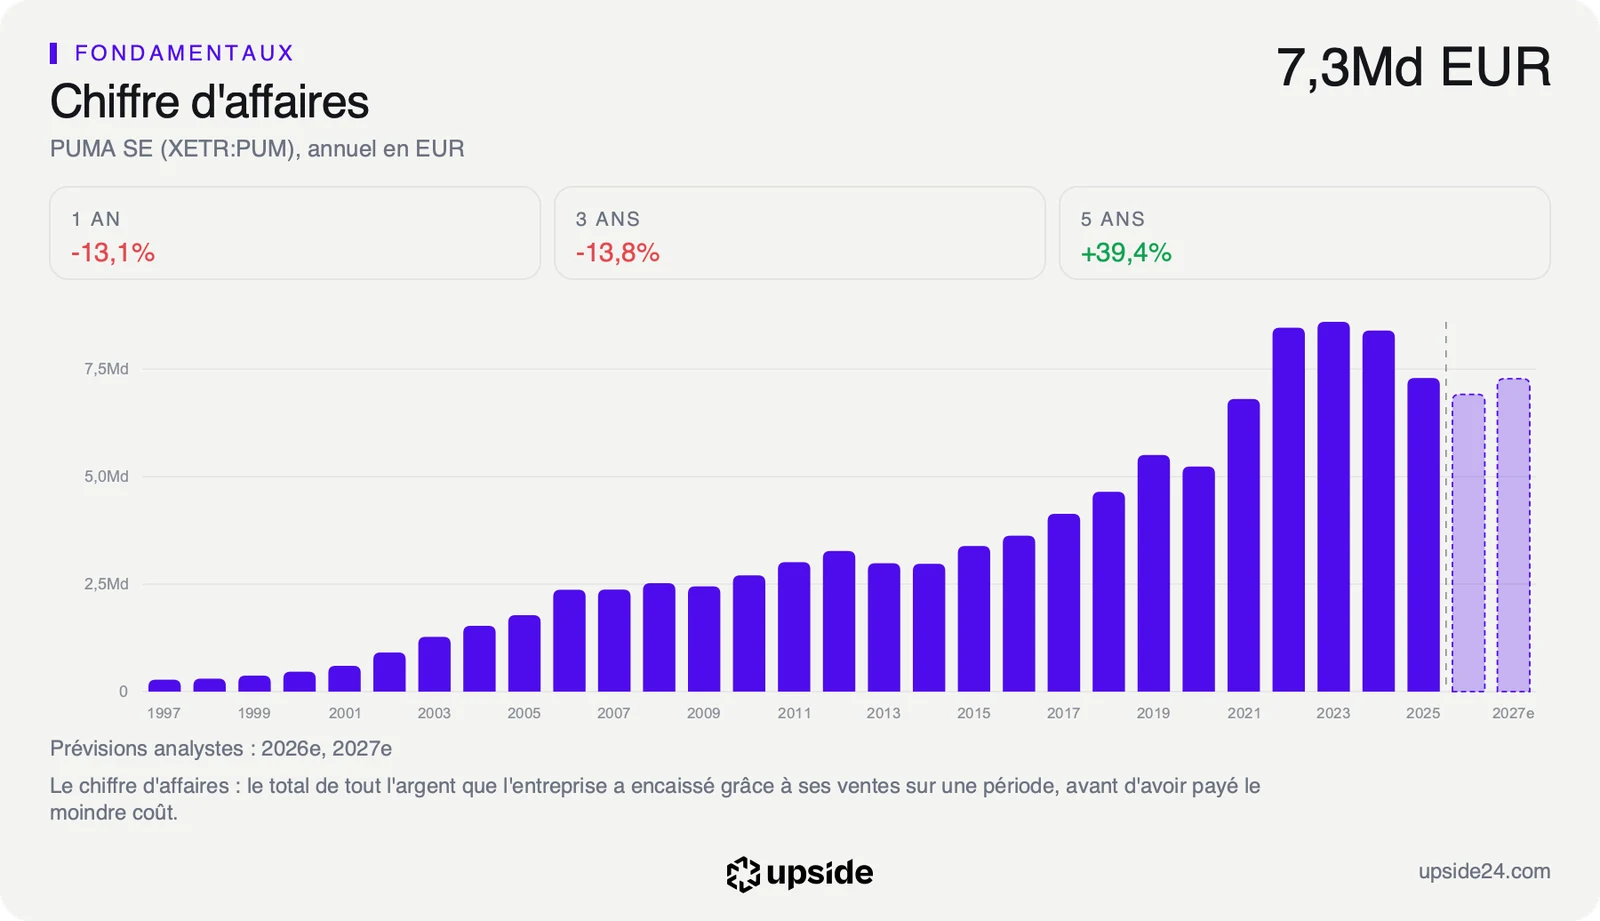
Pour 2027, les analystes attendent 7 277,81 millions d'euros de ventes et un retour au bénéfice, une trajectoire que les comptes ne montrent pas encore. La prudence des revendeurs chinois après l'annonce de l'arrivée d'Anta et le conflit au Moyen-Orient, cités par Puma, pèsent sur la demande à court terme. L'arrivée d'Arne Arens à la direction commerciale le 15 novembre ajoute un changement de plus à ce chantier.
Tant que les ventes en gros reculent et que le résultat opérationnel dépend de remboursements de droits de douane, le multiple de 71,05 fois paie un redressement encore absent des comptes. La baisse des stocks reste alors une remise en ordre du bilan plus qu'un signal de reprise.
Si les ventes se stabilisent une fois les stocks normalisés et que le résultat opérationnel redevient positif sans élément ponctuel, le scénario de 2027 gagne en crédibilité. L'arrivée d'Anta pourrait alors peser davantage, notamment en Chine, où ses premiers effets commerciaux sont pour l'instant négatifs.