
Volkswagen (VOW3) pourrait voir sa filiale Audi agrandir de 3 milliards de dollars sa future usine de Géorgie, selon Reuters, alors que l'action préférentielle a clôturé à 69,84 euros vendredi. Mais le groupe ne rapporte aujourd'hui que 0,33% sur ses capitaux investis.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Croissance long terme, exposition aux droits de douane, investissements |
Ce qui se prépare en Géorgie
Selon Reuters le 5 novembre, Audi pourrait investir 3 milliards de dollars de plus dans sa future usine de Géorgie et y créer 3 000 emplois supplémentaires, en échange d'allègements fiscaux. L'agence s'appuie sur des documents de la Mid-Georgia Gateway Joint Development Authority, l'autorité de développement de trois comtés, que l'Atlanta Journal-Constitution a révélés le 2 novembre.
Audi, la marque aux quatre anneaux, appartient à Volkswagen au même titre que Skoda, Seat et Porsche. Le 24 octobre, le gouverneur Brian Kemp et le patron d'Audi Gernot Döllner ont annoncé sa première usine aux États-Unis. Le projet porte sur environ 4 milliards de dollars et 4 500 emplois dans le comté de Peach, pour jusqu'à 200 000 SUV haut de gamme par an. Le terrassement est prévu en 2027, la construction en 2028 et la production en 2031.
Audi a jusqu'à fin 2033 pour exercer l'option de la seconde phase, ce qui porterait le projet à 7 milliards de dollars et 7 500 emplois. Elle s'accompagnerait d'un avantage fiscal estimé à 361,1 millions de dollars sur vingt ans. Les documents ne sont pas signés et l'autorité précise que l'accord doit encore être approuvé par l'État de Géorgie et par Audi of America. Audi ne commente ni ces discussions ni ses éventuels investissements futurs.
Convertis au taux du jour, les 3 milliards de dollars font environ 2,7 milliards d'euros, soit environ un huitième des 22 milliards d'investissements que les analystes attendent du groupe en 2026. La dépense s'étalerait en outre sur plusieurs années. Le motif tient aux droits de douane américains sur les voitures importées d'Europe. Donald Trump l'a résumé à sa façon lors d'un meeting à Perry : « sans droits de douane, ils ne seraient pas là ».
Ce que le prix incorpore déjà
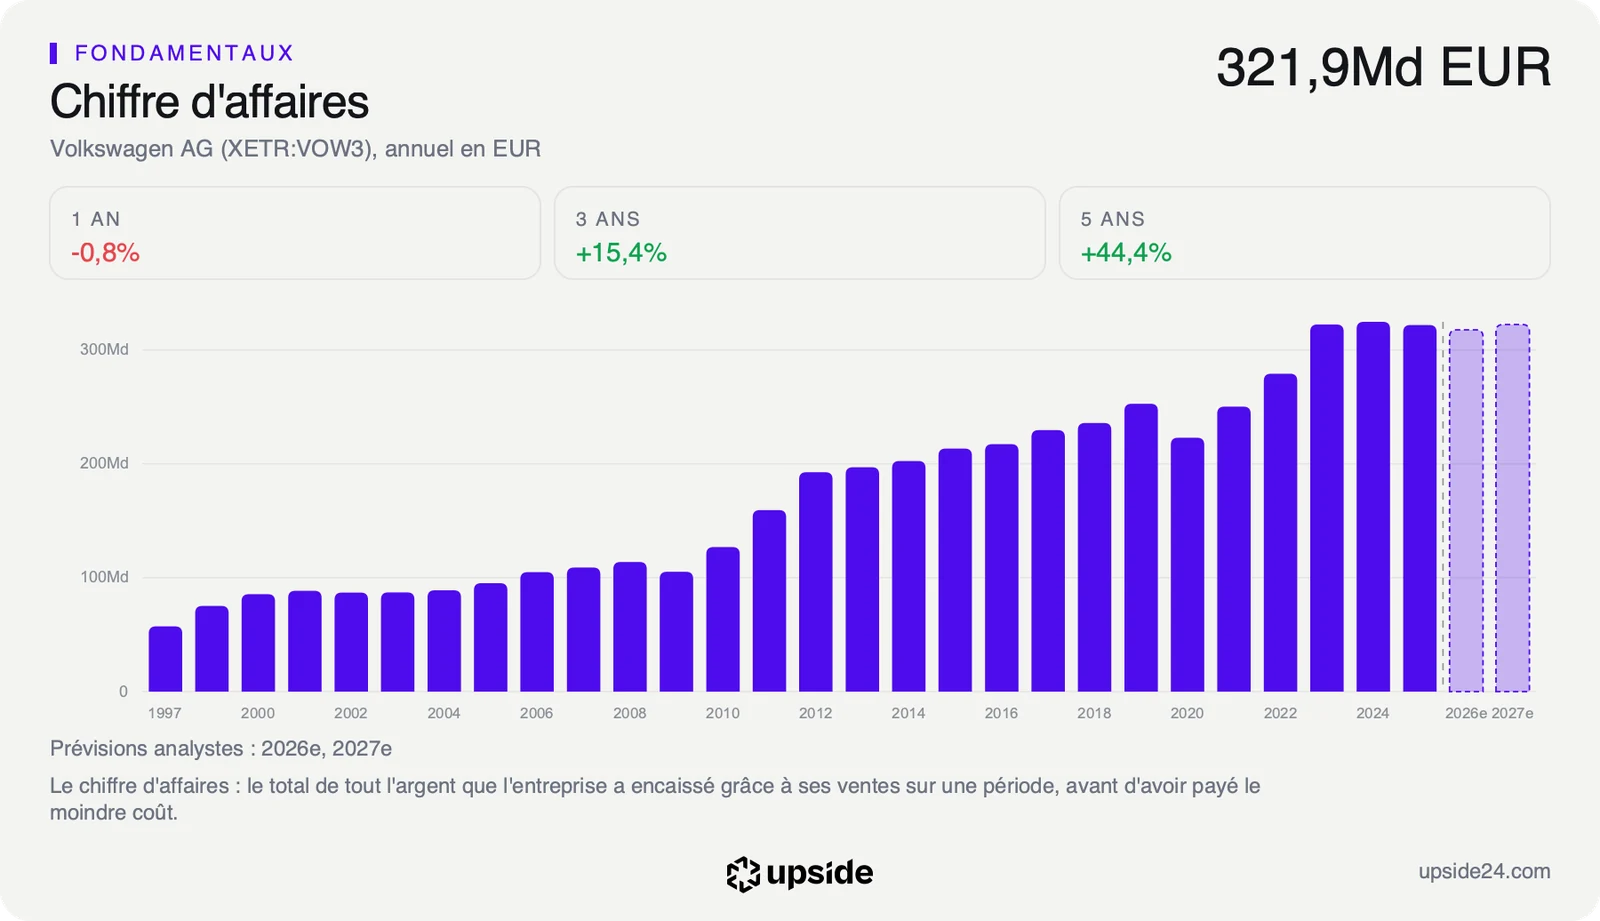
Produire aux États-Unis les SUV qui y sont vendus doit protéger les marges d'Audi à long terme. Le besoin se lit déjà dans les comptes. Le pôle qui regroupe Audi, Bentley, Lamborghini et Ducati a vu sa marge opérationnelle tomber à 2,7% contre 3,2% sur neuf mois. Le groupe l'explique par le recul des volumes en Chine et en Amérique du Nord. Il reste moins de 3 euros de bénéfice d'exploitation pour 100 euros de ventes.
Les taxes américaines pèsent aussi ailleurs dans le groupe, puisque la branche camions Traton les cite parmi les charges qui ont réduit son résultat sur la même période. L'usine de Géorgie répond à cette facture de la seule façon durable, en fabriquant sur place, mais elle n'en efface rien avant 2031. D'ici là, chaque SUV vendu aux États-Unis continue de traverser l'Atlantique et de payer la taxe.
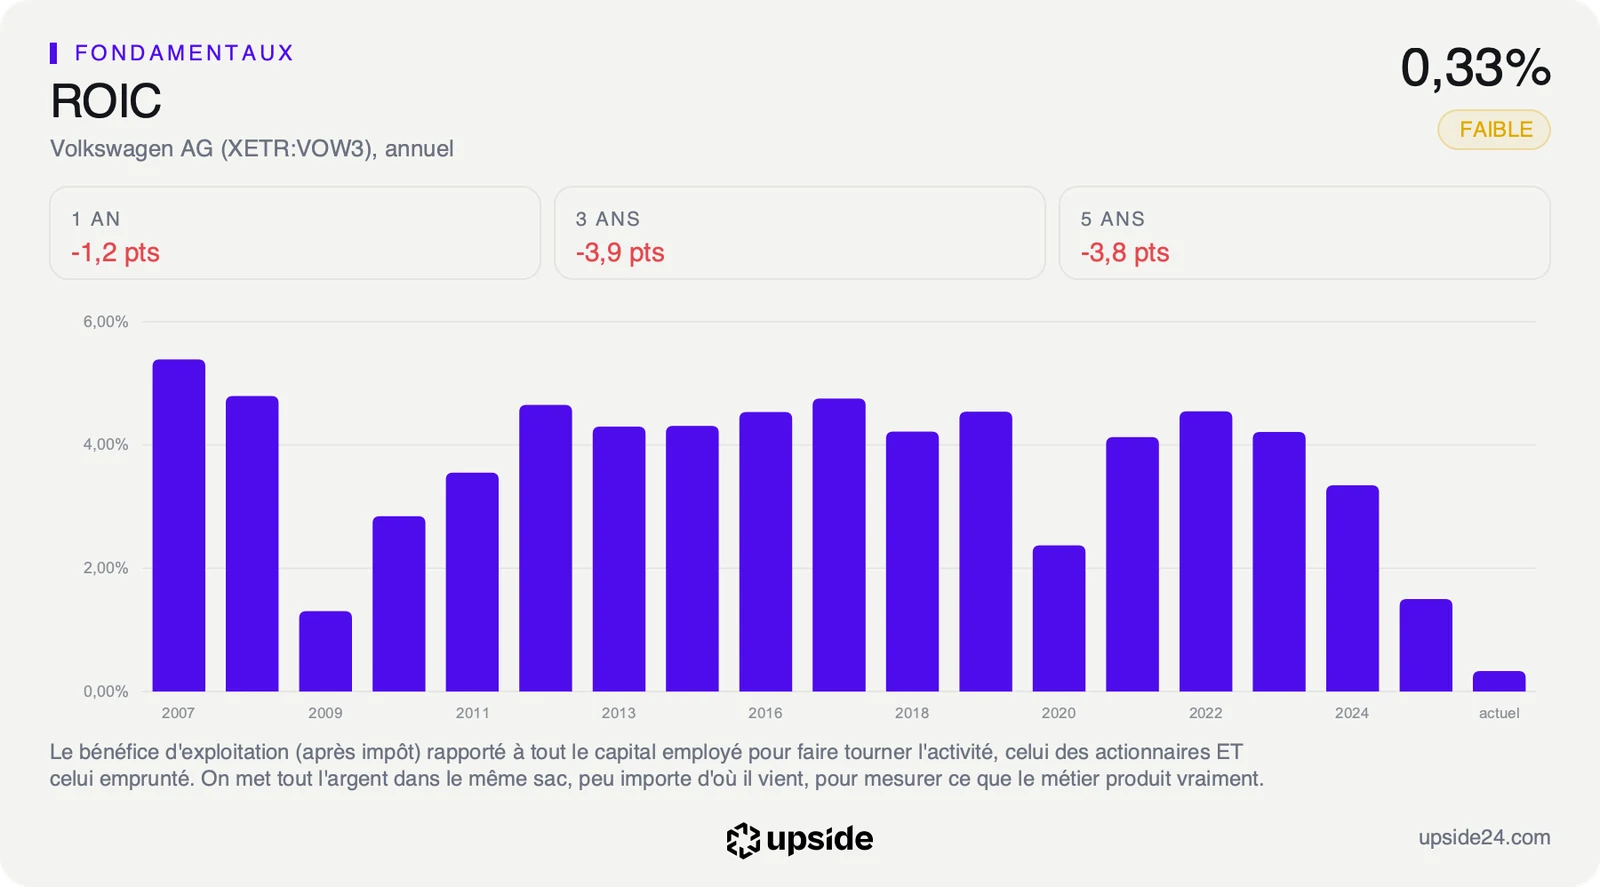
Le ROIC, ce que l'entreprise gagne chaque année pour chaque euro investi dans son activité, mesure ce qu'une usine de plus doit corriger. Celui de Volkswagen ressort à 0,33% sur douze mois contre 2,45% pour la médiane des 72 constructeurs automobiles cotés, soit 33 centimes de bénéfice pour 100 euros de capital employé. Le groupe investit donc dans un métier qui, aujourd'hui, ne rémunère presque pas l'argent engagé.
Le free cash flow, l'argent qui reste une fois payés les dépenses courantes et les investissements, ressort à -7,49 milliards d'euros sur douze mois. Ce chiffre consolidé mêle les crédits que la banque du groupe accorde aux clients pour acheter leur voiture. Il exagère donc la pression sur l'activité automobile seule, que le groupe mesure à part. Pour la même raison, aucune croissance implicite ne peut être tirée de ce flux et la lecture du prix passe par l'historique de la valorisation.
Le PER, le cours rapporté au bénéfice par action, est ainsi plus cher que 77% du temps sur ses cinq dernières années. Ce niveau tient au bénéfice écrasé par les dépréciations de 2026 bien plus qu'à un enthousiasme pour la croissance américaine. La fiche de Volkswagen donne sa note et la liste de ses concurrents. L'option de Géorgie ne pèsera sur ces chiffres qu'à partir de la fin de la décennie, quand l'usine produira et que l'extension aura été décidée.
Ce que le marché en fait déjà
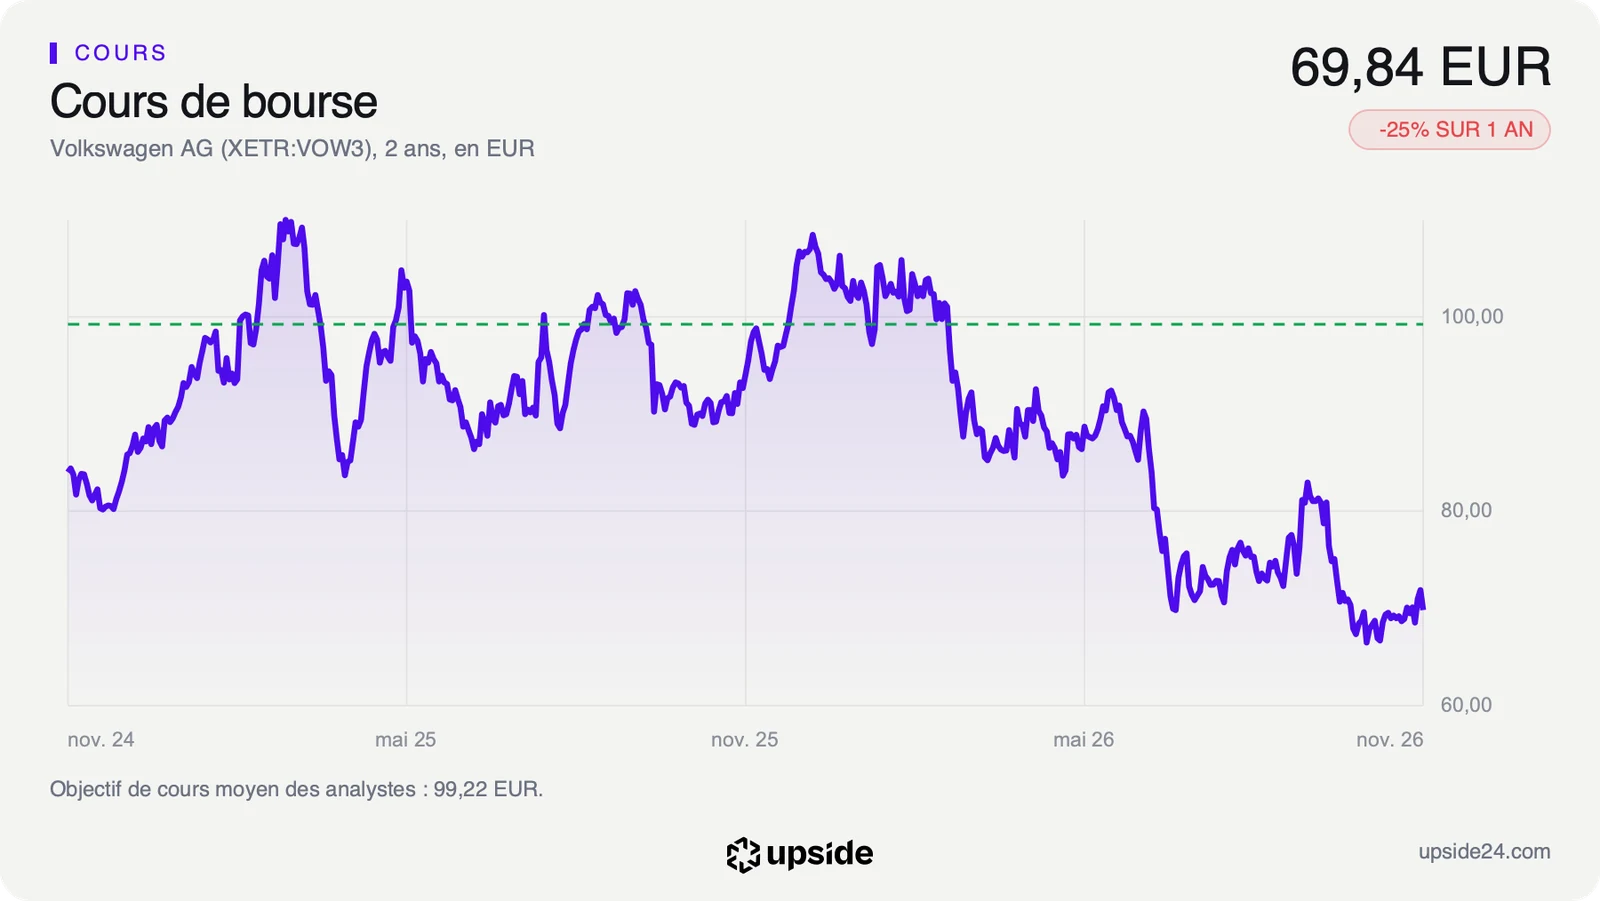
L'action préférentielle de Volkswagen, la ligne sans droit de vote, a clôturé à 69,84 euros vendredi 6 novembre, en baisse de 2,89%. Le 5 novembre, jour de l'article de Reuters, elle avait gagné 1,01%. Depuis la dernière séance avant l'annonce de la première phase, le 23 octobre, le titre ne progresse que de 1,07%. Le marché n'a donc pas réagi à un projet qui ne produira rien avant 2031.
Le cours se situe 36,01% sous son plus haut de 52 semaines à 109,15 euros et 5,95% au-dessus de son plus bas à 65,92 euros. Sur les clôtures, l'action recule de 24,76% sur un an et de 32,55% depuis le début de 2026, contre 20,92% sur un an pour la médiane des constructeurs. Le RSI, un indicateur de 0 à 100 qui mesure la vitesse des mouvements récents, s'établit à 48,93 et ne signale aucun excès.
Sur les 10 analystes qui donnent un avis, 5 sont positifs, 5 neutres et aucun n'est négatif. Leur objectif moyen d'environ 99 euros se situe environ 42% au-dessus du cours. Cet écart ne s'est pas refermé depuis le printemps, ce qui montre que le marché attend un retour de la marge avant de suivre leurs prévisions.
La lecture de l'impact reste neutre et le cours ne la contredit pas. L'usine allégera la facture des droits de douane si elle produit comme prévu, mais l'extension ajoutera des dépenses à un groupe qui finance déjà difficilement ses propres modèles. Le projet change le lieu de production futur d'Audi, pas les comptes de Volkswagen d'ici à 2031.
Le groupe a d'ailleurs déjà arrêté la production de l'ID.4 électrique dans son usine américaine existante, une charge que ses comptes du troisième trimestre mentionnent. La présence industrielle de Volkswagen aux États-Unis se redessine donc dans les deux sens.
Le point de bascule
Le prochain rendez-vous tombe le 9 mars 2027, avec les résultats annuels. Ils diront si l'activité automobile a tenu sa prévision d'un net cash-flow, sa version maison du free cash flow, compris entre 3 et 6 milliards d'euros en 2026. Le premier coup de pelle en Géorgie est attendu dans la foulée, en 2027. Une première phase d'environ 4 milliards de dollars, soit près de 3,6 milliards d'euros, commencera alors à peser sur les investissements du groupe.
Tant que ce flux reste dans sa fourchette et que la liquidité nette de l'activité automobile ne descend pas sous 32 milliards d'euros, l'usine se finance sans entamer la réserve. L'option de 2033 garde alors sa valeur, celle d'une protection contre les droits de douane que l'État de Géorgie subventionne en partie.
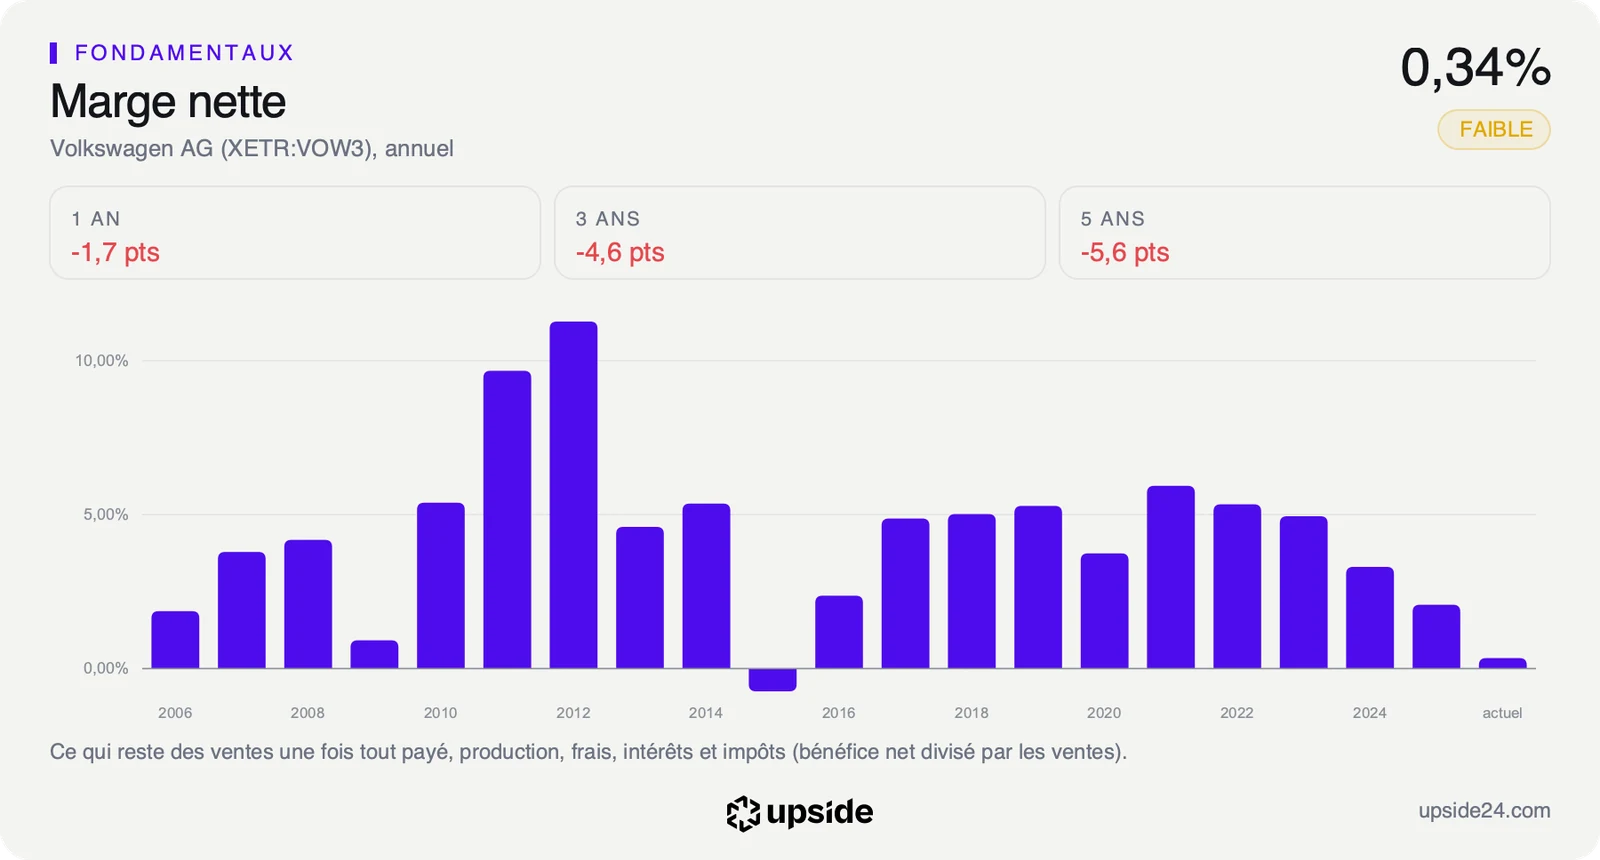
Si le flux passe sous 3 milliards ou si la marge nette, aujourd'hui de 0,34%, ne remonte pas, l'extension coûterait près d'une année de flux au bas de la fourchette. Elle deviendrait alors une dépense de plus à arbitrer face aux nouveaux modèles et au dividende, et c'est ce choix que l'actionnaire devra surveiller.