
Safran (SAF), le motoriste et équipementier aéronautique français, achève de polir près de Poitiers les 931 miroirs du plus grand télescope du monde. Mais l'action cote 11,73% sous son sommet, et la question est ailleurs : ce que son prix suppose déjà.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | 6-12 mois |
| Ce que ça touche | Chiffre d'affaires, savoir-faire technologique |
Dix ans de polissage pour un miroir de 39 mètres
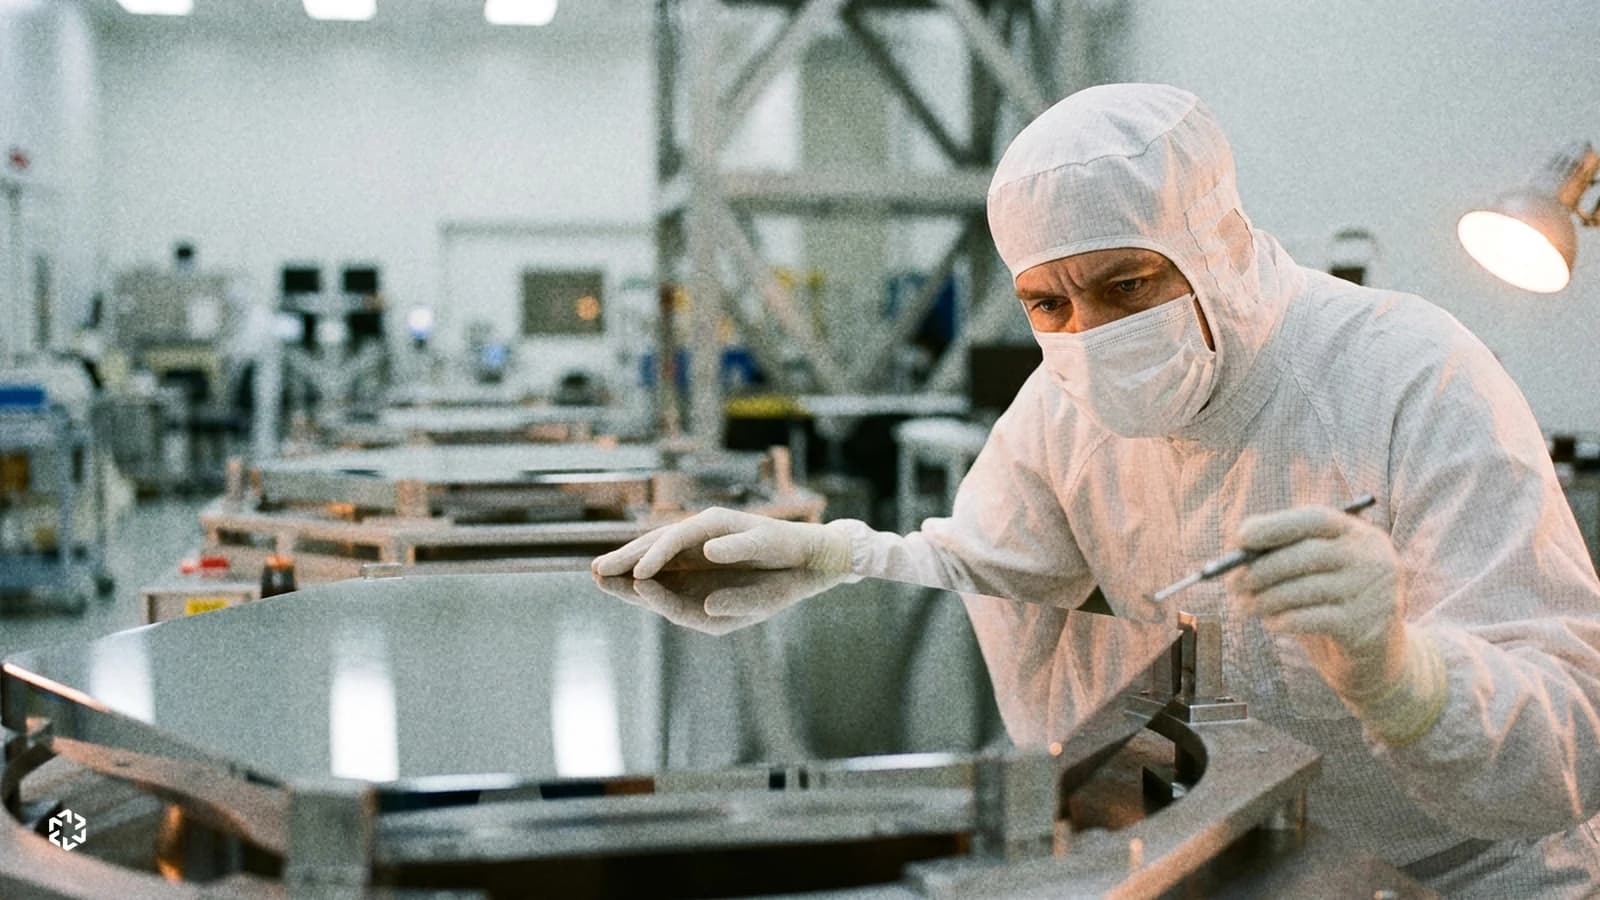
Safran Reosc, filiale optique de Safran Electronics & Defense, a annoncé le 6 octobre l'achèvement prochain des segments du miroir principal de l'Extremely Large Telescope (ELT), le télescope géant que l'observatoire européen ESO construit dans le désert chilien. Le miroir assemble 798 segments hexagonaux de 1,5 mètre pour former une surface de 39 mètres de diamètre, et 133 pièces de rechange complètent la commande, soit 931 segments au total. Tous sont polis et testés à Saint-Benoît, près de Poitiers.
Safran, c'est d'abord le moteur sous l'aile des avions court-courriers et les trains d'atterrissage, les freins et les sièges que les voyageurs croisent à chaque vol, sans savoir qu'ils viennent du même groupe.
Le contrat remonte à 2017. Pour le tenir, le groupe a investi environ 30 millions d'euros dans une usine de 5 000 mètres carrés inaugurée en 2020, qui a fini par polir un segment par jour. La dernière pièce doit sortir d'ici la fin de l'année, selon le groupe, et l'ESO vise une première lumière du télescope au printemps 2028.
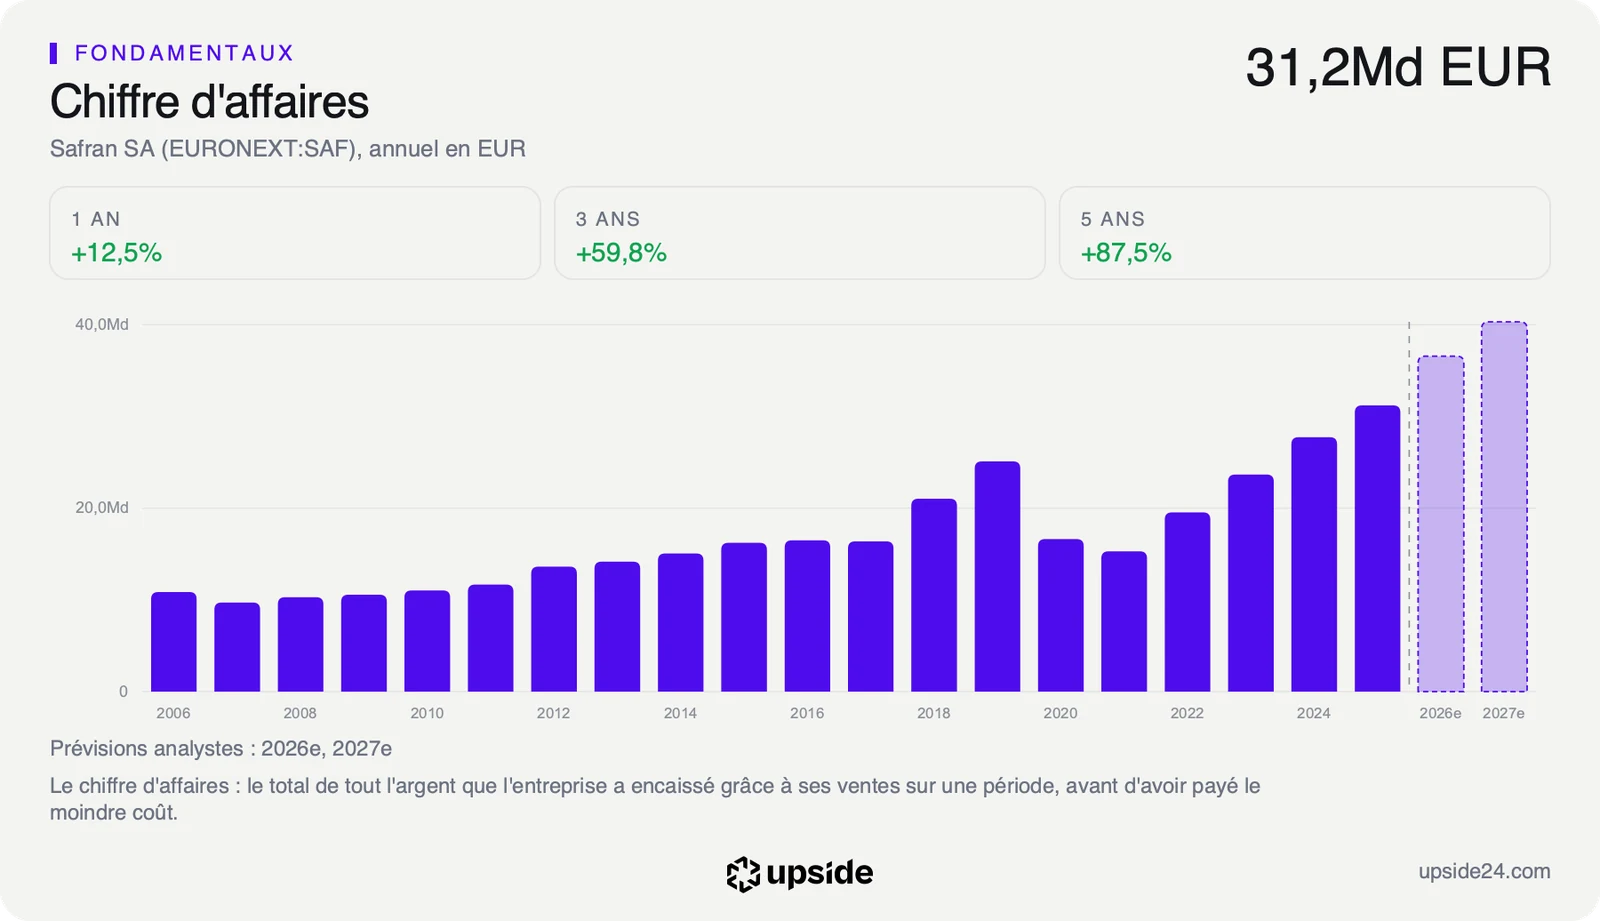
Rapporté aux 33,57 Md EUR de chiffre d'affaires réalisés par Safran sur douze mois, cet investissement pèse moins d'un millième des ventes annuelles du groupe. Le communiqué ne chiffre ni le montant du contrat ni le chiffre d'affaires de la filiale, qui emploie quelques centaines de personnes sur deux sites.
L'intérêt de l'annonce tient donc à ce qu'elle prépare. « Cette réussite constitue un formidable socle pour poursuivre nos ambitions sur le marché du New Space », indique Aurélie Girou, présidente de Safran Reosc, qui veut réemployer cette précision d'usinage dans l'optique des satellites et de la défense.
Ce que le prix incorpore déjà
Une commande livrée agit par un seul canal, le chiffre d'affaires, et celle-ci était déjà dans les comptes depuis des années. Son achèvement compte pour le savoir-faire du groupe plus que pour ses comptes. La vraie question pour l'actionnaire porte sur le moteur principal du groupe, et sur ce que le cours exige de lui.
Ce moteur tourne vite. Le chiffre d'affaires a progressé de 59,76% au total sur les trois derniers exercices, porté par la reprise du trafic aérien, la hausse des livraisons d'avions et l'entretien d'une flotte de moteurs installés qui grandit chaque année.
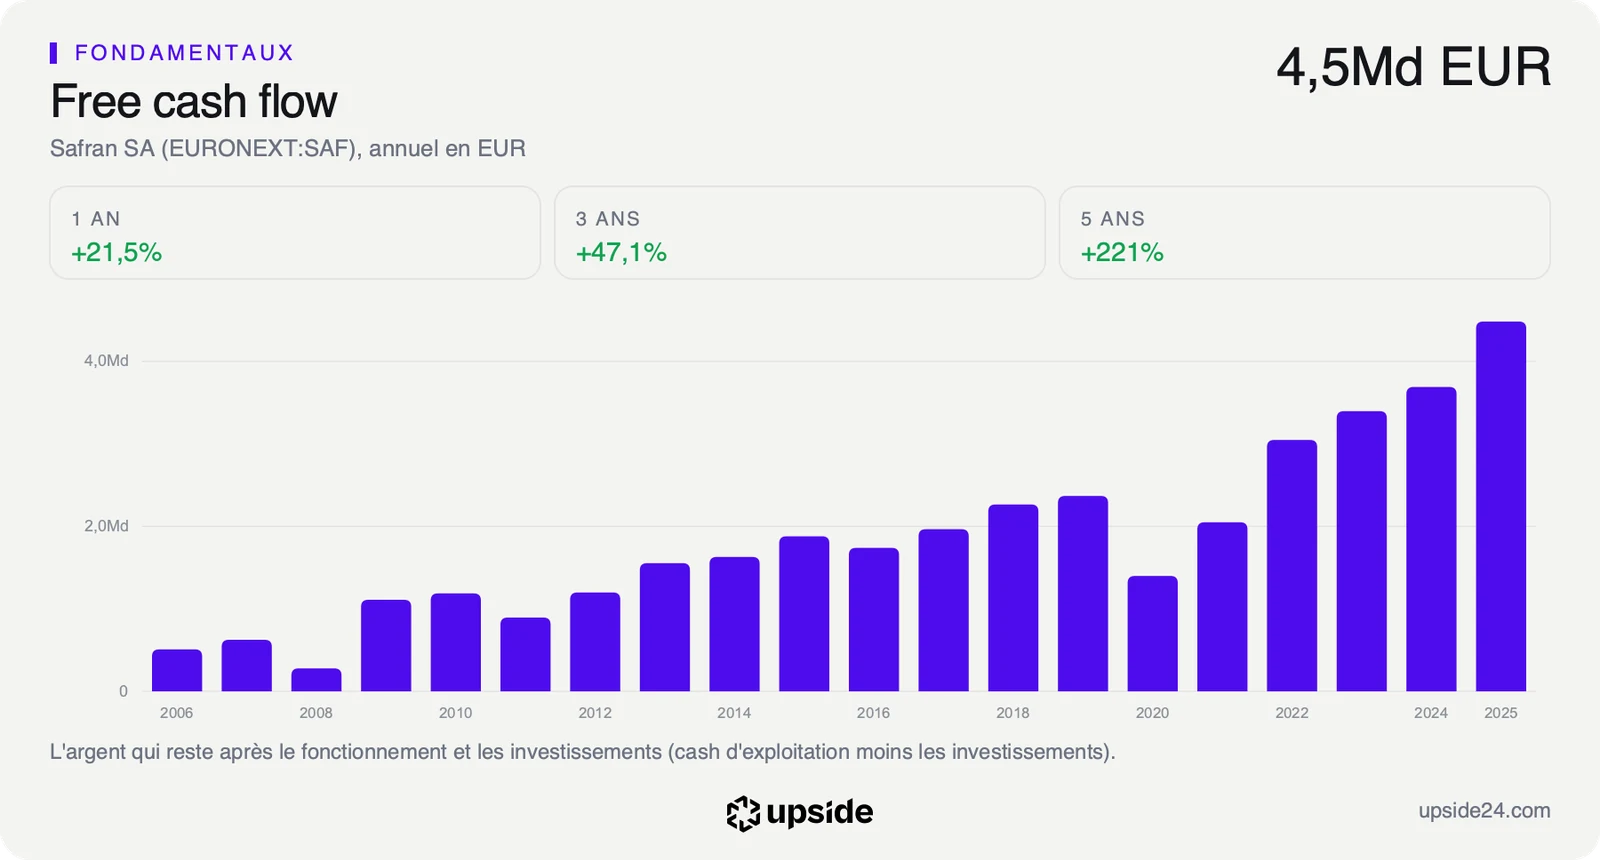
Le prix, lui, demande moins. Au cours du 7 octobre, le marché suppose que le free cash flow, la trésorerie qui reste une fois payées les dépenses courantes et les investissements, progressera de près de 8,6% par an pendant dix ans. Le cours ne parie donc pas sur une accélération, seulement sur un rythme qui ne s'effondre pas.
C'est la grille de lecture utile pour un particulier. Une action ne monte pas parce qu'une annonce impressionne, elle monte quand l'annonce change ce que le prix suppose. Un miroir de télescope, si spectaculaire soit-il, laisse cette hypothèse intacte. Un trimestre de moteurs livrés et de pièces de rechange vendues aux compagnies aériennes, en revanche, la met à l'épreuve tous les trois mois.
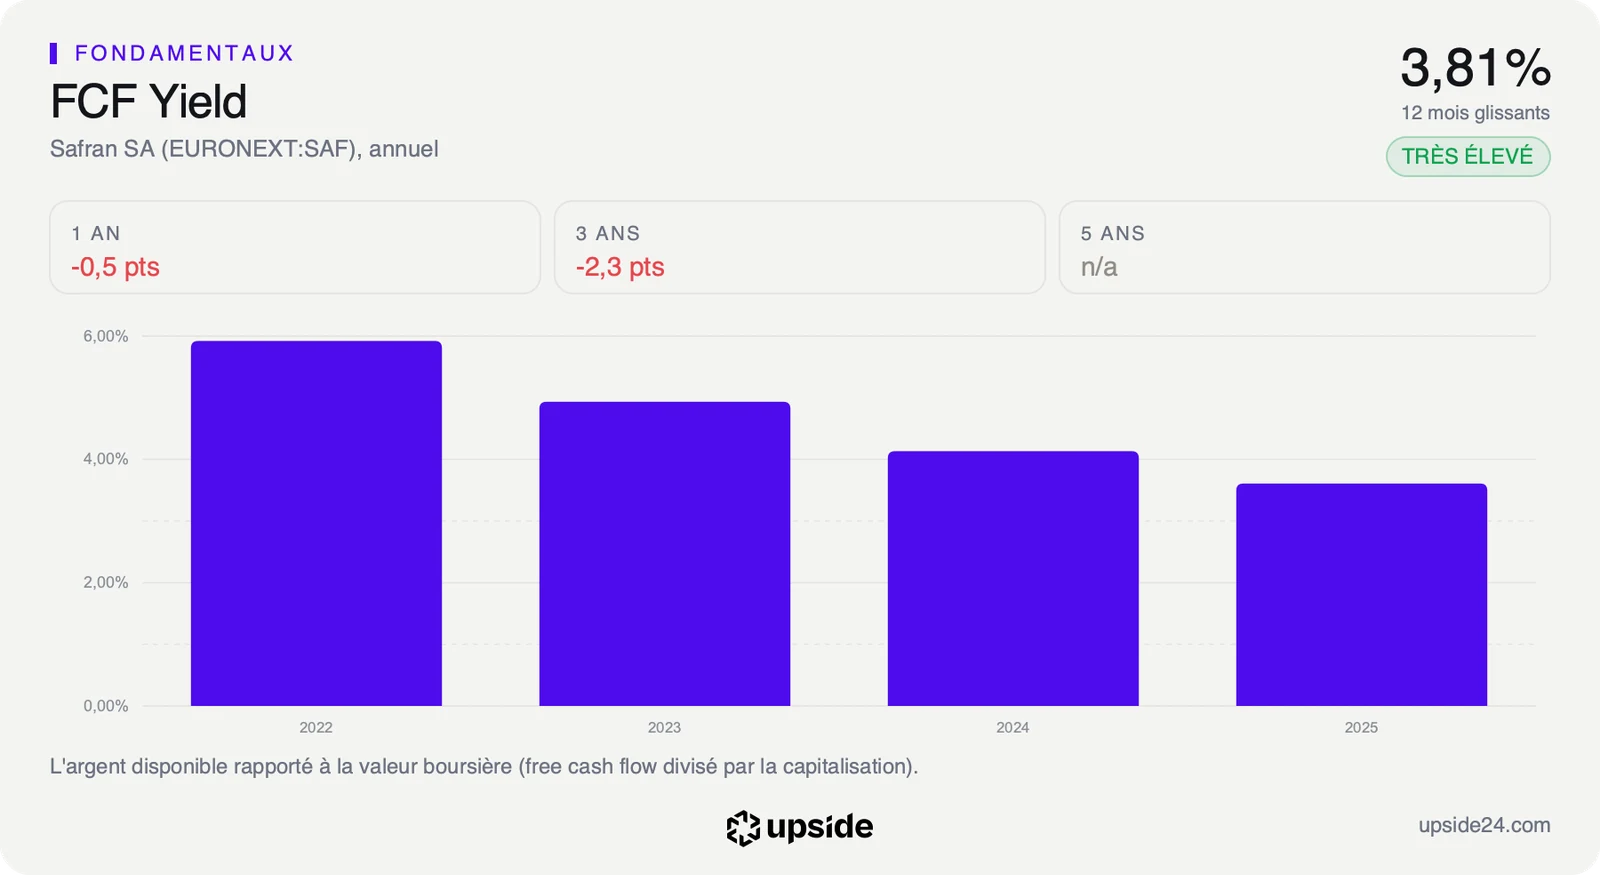
Le rendement des flux disponibles le dit autrement : 3,81%, soit un peu moins de 4 euros de trésorerie dégagés chaque année pour 100 euros d'actions achetées, contre 0,76% pour la médiane des 216 sociétés de son sous-secteur aéronautique et défense. Un acheteur de Safran obtient environ cinq fois plus de trésorerie par euro investi que chez la société médiane du secteur.
Ce rendement baisse pourtant depuis 2022, parce que le cours a monté plus vite que la trésorerie. C'est la marque d'une action qui a déjà intégré une part de la reprise. Le multiple de bénéfices raconte une histoire voisine, avec une nuance : rapporté à sa propre histoire, le PER de Safran se situe dans les 20% les plus faibles de ses cinq dernières années, sur un bénéfice publié que les couvertures de change font varier fortement d'un exercice à l'autre.
L'analyse complète de Safran reprend ces écarts dimension par dimension, du bilan à la rentabilité du capital.
Ce que le marché en fait déjà
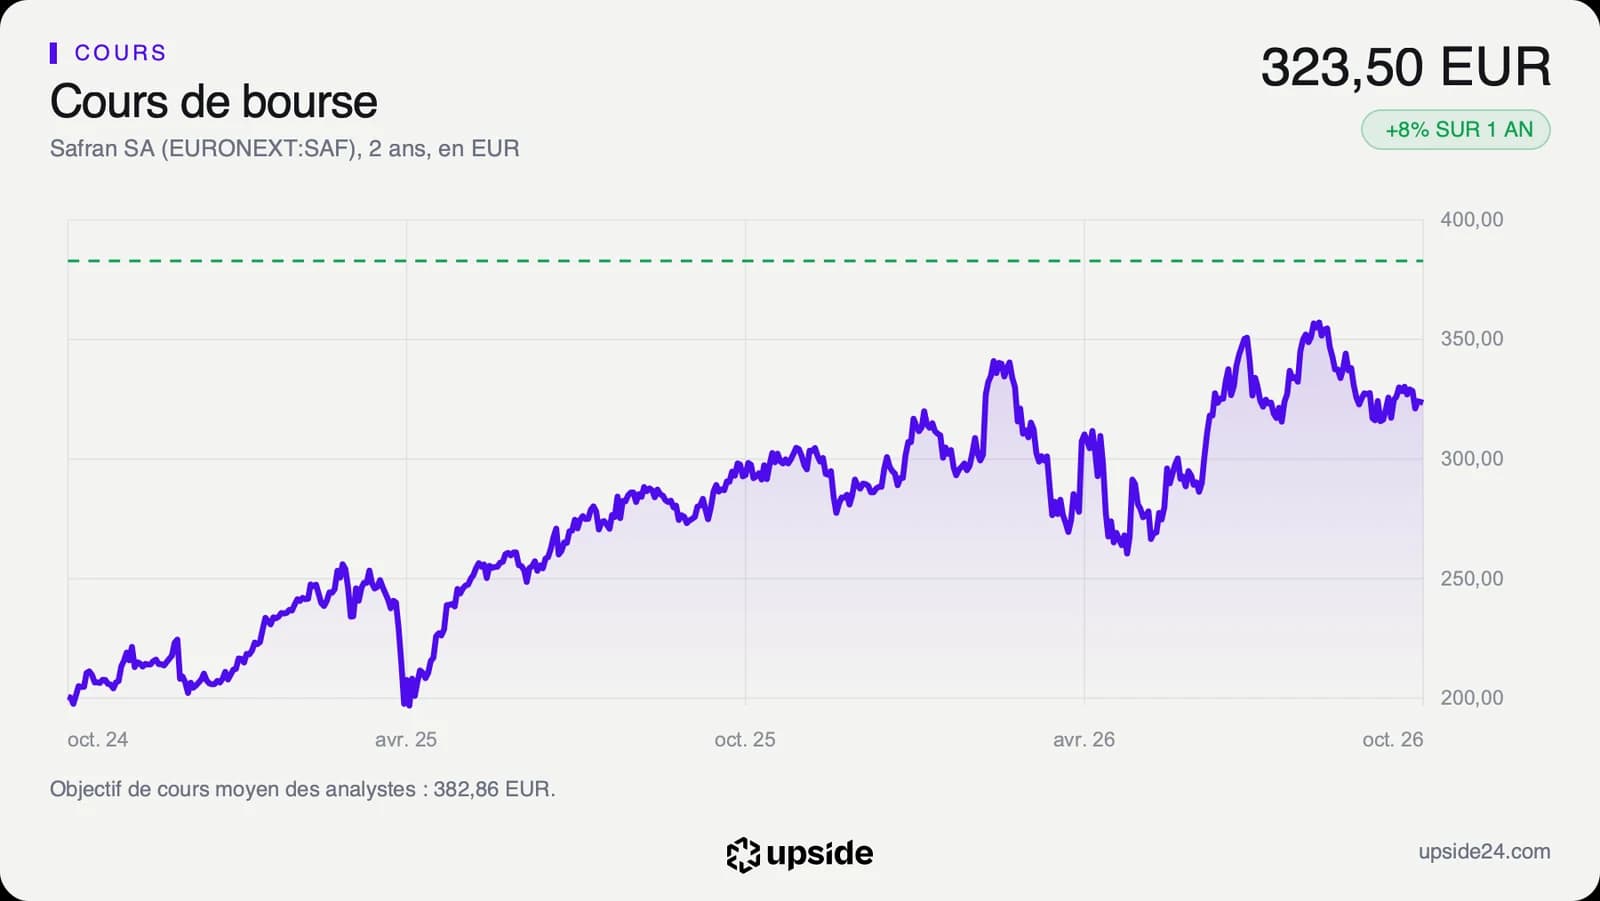
L'action Safran cotait 323,50 euros vers 9h36 ce mercredi 7 octobre à Paris, en baisse de 1,79% face à la clôture de la veille, à 329,40 euros. Depuis le 31 décembre, elle a gagné 8,78%. Sur un an, le titre a progressé de 8,27%, quand l'action médiane de son sous-secteur a reculé de 7,63% : un écart de près de 16 points en faveur de Safran.
Elle reste 11,73% sous son plus haut des douze derniers mois, 366,50 euros, et 4,81% sous sa moyenne des 50 dernières séances, mais 1,94% au-dessus de celle des 200 dernières. La première moyenne sert de repère de tendance à court terme, la seconde de tendance de fond : être sous l'une et au-dessus de l'autre décrit un repli à l'intérieur d'un mouvement de hausse.
Le 6 octobre, jour de l'annonce, le titre a terminé quasi stable, en baisse de 0,12%, ce qui colle à une commande déjà inscrite dans les comptes. Le repli depuis le sommet de clôture du 12 août relève d'autre chose, une pause après un an de hausse, dans l'attente du prochain chiffre d'affaires trimestriel.
Sur les 22 analystes qui suivent la valeur, 14 sont positifs, 7 neutres et 1 négatif. Leur objectif moyen, environ 383 euros, laisse près de 18% de potentiel face au cours, et les cibles s'étalent de 257 à 460 euros. Ce potentiel reste une moyenne d'avis : plus de 200 euros séparent la cible la plus basse de la plus haute. Un objectif de cours est une projection à douze mois, révisée au fil des publications : il dit où les analystes situent la valeur aujourd'hui, pas où le cours sera. Sur trois mois, leur estimation de bénéfice par action pour 2026 a été relevée de 3,05%.
Le point de bascule
Le prochain rendez-vous tombe le 23 octobre, avec le chiffre d'affaires du troisième trimestre, puis les résultats annuels le 9 février 2027. Pour 2026, le consensus attend environ 36,5 Md EUR de ventes, en hausse de près de 17%.
Scénario favorable : le trimestre confirme ce rythme et la trésorerie suit, comme elle l'a fait chaque année depuis 2020. La croissance reste alors loin au-dessus des 8,6% que suppose le cours, et le PER anticipé, le prix payé pour un euro de bénéfice attendu, de 31,11 fois contre 29,45 pour la médiane du sous-secteur, reste adossé à des chiffres.
Scénario défavorable : un ralentissement des livraisons d'avions ou de l'après-vente ramène la croissance vers ce seuil. La même prime devient alors une exigence que les comptes ne couvrent plus.
Tant que la trésorerie disponible progresse nettement au-dessus de 8,6% par an, le prix reste en deçà de ce que le groupe livre. Si elle retombe sous ce seuil, le multiple de 31,11 fois devient le point faible du dossier. Reste à savoir si le cours rémunère ce risque : la réponse, chiffrée, est dans l'analyse complète.
Les données, en clair
- Segment de miroir : une pièce hexagonale de verre céramique, polie au nanomètre près, qui s'assemble avec les autres pour former le miroir géant d'un télescope. ELT : 798 segments pour le miroir principal, 931 avec les pièces de rechange.
- Free cash flow : la trésorerie qui reste une fois payées les dépenses courantes et les investissements. Safran : 5,23 Md EUR sur douze mois.
- Croissance implicite : la croissance annuelle du free cash flow que le cours suppose sur dix ans. Safran : près de 8,6% par an au 7 octobre 2026.
- Rendement des flux disponibles : le free cash flow rapporté à la valeur en Bourse de la société. Safran : 3,81% sur douze mois, contre 0,76% pour la médiane de son sous-secteur (216 sociétés).
- PER : le cours divisé par le bénéfice par action. Safran : 34,73 fois sur douze mois, dans les 20% les plus faibles de ses cinq dernières années.
- PER anticipé : le cours divisé par le bénéfice par action attendu sur l'exercice à venir. Safran : 31,11 fois, contre 29,45 pour la médiane de son sous-secteur.
- Moyenne des 50 ou 200 séances : le cours moyen sur cette période, qui sert de repère de tendance. Safran : 339,86 et 317,35 euros.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes. Safran : 382,86 euros pour 22 analystes, de 257 à 460 euros.