
Sanofi (SAN), le laboratoire français connu du grand public pour ses vaccins contre la grippe, a réalisé 14,44 milliards d'euros de ventes au troisième trimestre, en hausse de 16,2% sur un an. Il relève ses objectifs 2026 pour la deuxième fois d'affilée, porté par un seul médicament dont sa directrice générale prépare déjà la succession.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Forte |
| Horizon | 6 à 12 mois |
| Ce que ça touche | Rentabilité, Génération de trésorerie, Attentes |
Ce qui s'est passé
Sanofi a publié vendredi 30 octobre ses comptes du trimestre clos fin septembre. Les ventes passent de 12,43 à 14,44 milliards d'euros, soit 14,3% de hausse à taux de change constants, la mesure qui retire l'effet du dollar et des autres devises. Le consensus compilé par le groupe, cité par Boursorama, attendait 13,25 milliards d'euros. Le bénéfice par action ajusté, qui écarte notamment les amortissements et les dépréciations, atteint 3,55 euros contre 2,81 euros attendus.
Le groupe vise désormais pour 2026 une croissance des ventes un peu au-dessus de 10% à taux de change constants, contre environ 10% en juillet. Le bénéfice par action ajusté doit progresser autour de 15%, alors que la direction promettait seulement en juillet une hausse légèrement supérieure à celle des ventes. Ces formulations restent volontairement larges, puisque le communiqué parle de « low-teens » et de « mid-teens ».
Cette révision doit l'essentiel à Dupixent, un traitement injectable contre l'eczéma sévère et l'asthme codéveloppé avec l'américain Regeneron. Il a rapporté 5,69 milliards d'euros en trois mois, en hausse de 34,8% à taux de change constants, dont 4,38 milliards aux États-Unis. Il pèse à lui seul 39,37% des ventes du groupe. Sur neuf mois il atteint 15,01 milliards d'euros, presque les 15,71 milliards de toute l'année 2025.
Le calcul de la hausse trimestrielle montre le poids de ce médicament, avec 1,53 milliard d'euros de ventes supplémentaires sur les 2,01 milliards gagnés par le groupe, soit environ les trois quarts. Le reste des ventes progresse d'environ 5,8% en données publiées. Les médicaments récemment lancés apportent 1,39 milliard d'euros, en hausse de 31,4%, tandis que les vaccins reculent de 6,6% à 3,19 milliards parce qu'une plus grande part des livraisons contre la grippe tombe cette année au quatrième trimestre.
Une partie de la surprise tient toutefois à un effet de prix que le communiqué assume. Aux États-Unis, Dupixent profite d'ajustements favorables entre le prix catalogue et le prix réellement payé, un avantage que le groupe décrit comme prolongé et qui joue aussi sur les insulines Lantus et Toujeo.
La rentabilité progresse malgré tout avec 5,43 milliards d'euros de résultat opérationnel ajusté, en hausse de 22,2%, soit 37,6% des ventes. Les frais commerciaux baissent de 0,9%, alors que le partage des bénéfices avec Regeneron gonfle les autres charges opérationnelles de 1,60 à 2,55 milliards d'euros.
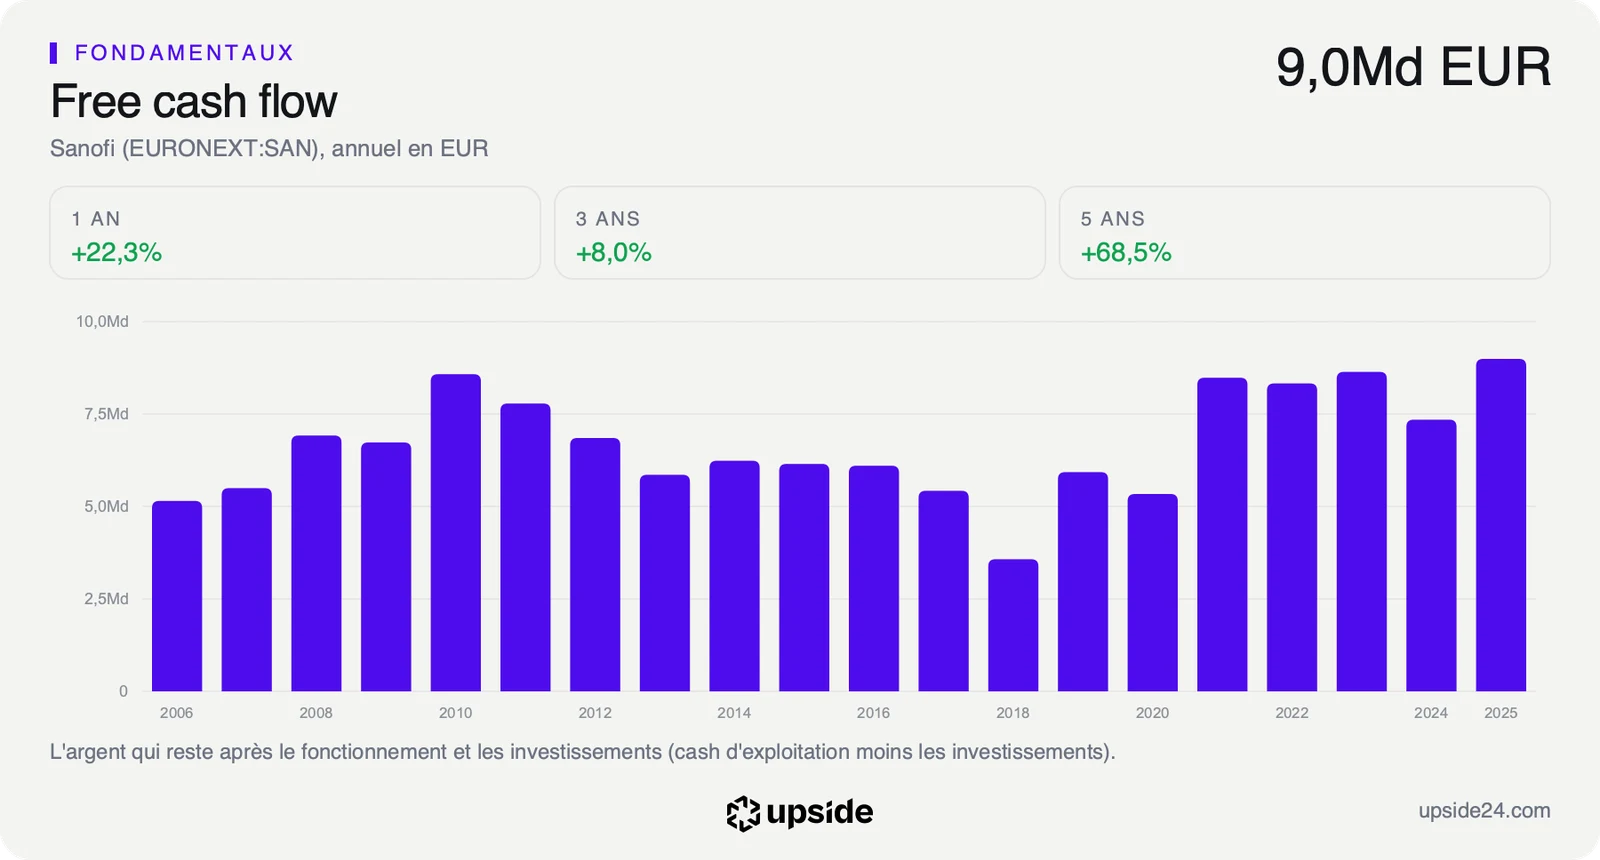
Le bénéfice net selon les normes comptables monte de 7,8% à 3,02 milliards d'euros. Le free cash flow, l'argent qui reste une fois payés le fonctionnement et les investissements, atteint 3,27 milliards d'euros, en hausse de 9,2%.
Ce que le prix incorpore déjà
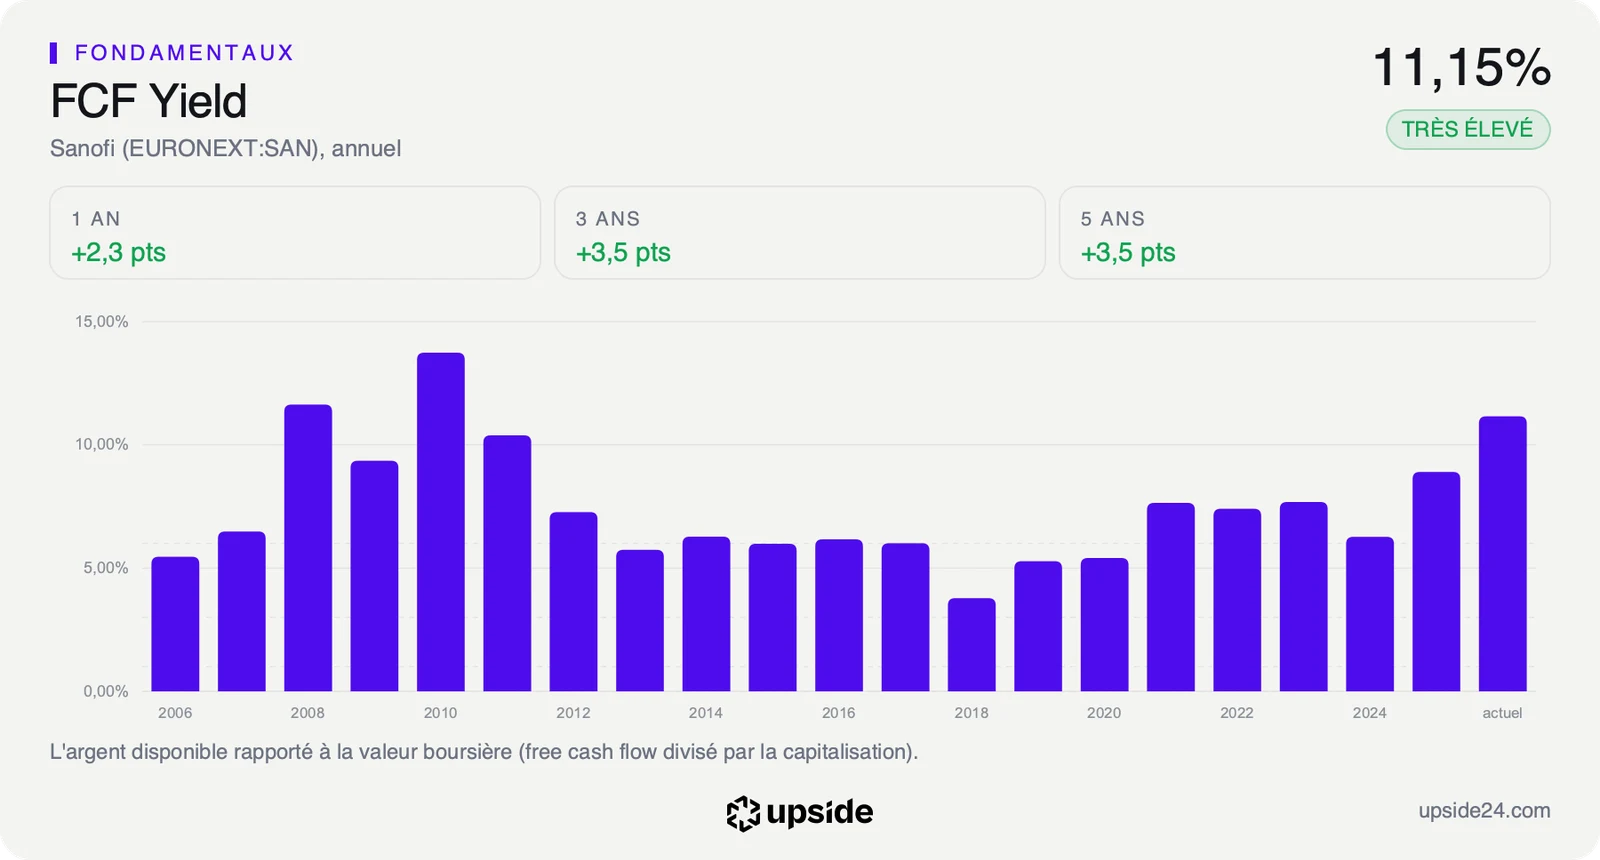
Autour de 80 euros, le prix suppose que le free cash flow recule de 5,66% par an pendant dix ans. Le calcul part de 10,2 milliards d'euros sur douze mois à fin juin, un point de départ plus élevé que les 9,63 milliards obtenus sur douze mois à fin septembre avec la définition du groupe. L'écart ne change pas le message, puisque le marché prend d'avance une baisse durable alors que les comptes montrent une hausse.
La même lecture ressort du rendement, avec une trésorerie annuelle égale à 11,15% de la valeur boursière, contre 2,99% pour la valeur médiane du secteur. L'action se paie aussi 9,31 fois les bénéfices ajustés attendus, contre 13,02 fois pour la médiane des 504 sociétés pharmaceutiques comparables. Selon les normes comptables, le multiple remonte à 12,69 fois et l'écart avec le secteur se réduit nettement.
Ces prévisions datent en outre d'avant la publication, avec 8,57 euros de bénéfice ajusté pour 2026 alors que le groupe en a déjà réalisé 7,52 euros en neuf mois.
Cette décote vise une date plus qu'un trimestre. La presse spécialisée, dont BioSpace, situe en 2031 la fin de la protection de Dupixent par ses brevets, le moment où des copies moins chères peuvent arriver sur le marché. Belén Garijo fixe elle-même dans le communiqué « une priorité : protéger les résultats au-delà de la perte d'exclusivité de Dupixent ». Elle ajoute que les fusions-acquisitions « seront essentielles pour compléter cette transformation ».
La relève interne reste à construire, alors que le groupe a enregistré au deuxième trimestre une dépréciation de 952 millions d'euros sur l'amlitelimab, un candidat médicament en immunologie. Il a élargi début octobre son alliance avec Regeneron à quatre nouveaux anticorps à action longue, moyennant un paiement initial de 1 milliard de dollars et jusqu'à 7 milliards de dollars de versements futurs. Le plus avancé n'en est qu'à la première phase d'essais cliniques.
Selon BioSpace, la directrice générale reconnaît que la recherche prendra du temps à porter ses fruits et privilégie des actifs en phase avancée ou déjà commercialisés.
Le bilan laisse de la marge pour ces opérations, avec une dette nette de 12,2 milliards d'euros fin septembre. Le groupe a pourtant déjà utilisé plus que ses 6,99 milliards d'euros de free cash flow sur neuf mois, entre 4,92 milliards de dividende, 1,65 milliard pour racheter Dynavax et 1,01 milliard de rachats d'actions.
BioSpace rappelle que le directeur financier François Roger évoquait en avril jusqu'à 15 milliards d'euros pour des accords de recherche et jusqu'à 10 milliards pour un actif commercial. Le détail des comptes et de la trésorerie de Sanofi, ligne par ligne permet de mesurer cette capacité.
Ce que le marché en fait déjà
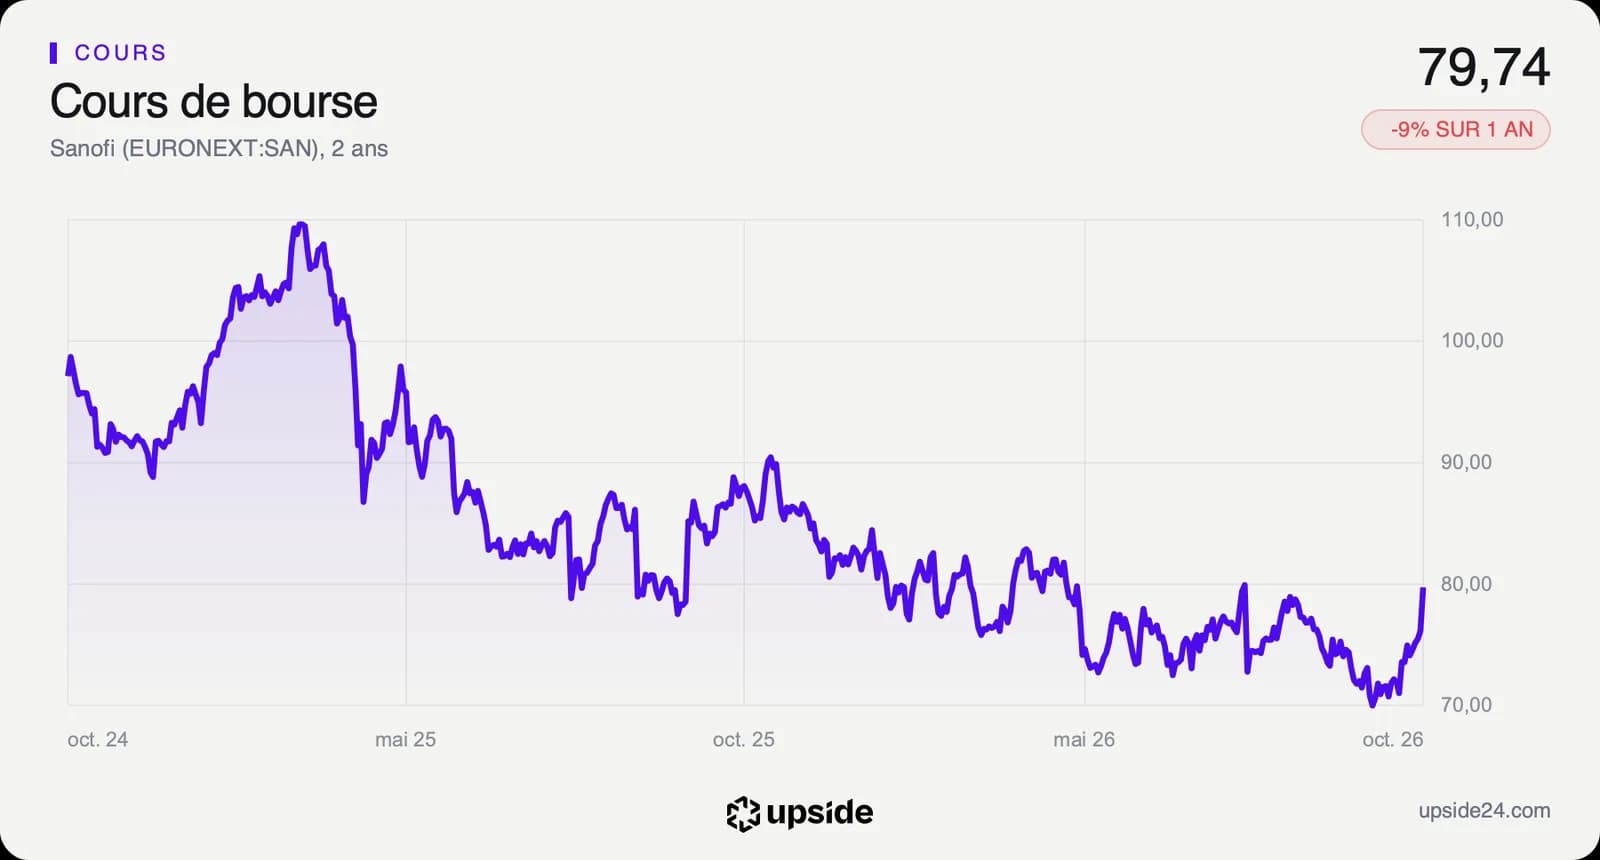
L'action a clôturé vendredi à 79,74 euros, en hausse de 4,71%, la meilleure performance du CAC 40 dans un indice resté stable. La séance récompense un trimestre très au-dessus des attentes, sans effacer le parcours récent du titre. Il reste en baisse de 9,46% sur un an et de 3,60% depuis le début de l'année, bien loin de son plus haut sur un an de 90,79 euros.
Le rebond replace le cours au-dessus de sa moyenne des 200 dernières séances, à 76,62 euros. L'indicateur de vitesse du cours, le RSI, se situait à 63,18 sur une échelle de 0 à 100 lors du relevé de vendredi après-midi, sous le seuil de 70 à partir duquel un titre est jugé en surchauffe.
Sur les 25 analystes recensés par Yahoo, 12 sont positifs, 13 neutres et aucun négatif. Leur objectif moyen ressort à environ 93 euros, avec des cibles qui s'étalent de 75 à environ 107 euros, un consensus que la publication de vendredi peut encore faire bouger. Citigroup, cité par Zonebourse, juge que l'enjeu reste les annonces stratégiques et le renouvellement du portefeuille.
Le point de bascule
Le prochain rendez-vous est la publication des comptes annuels, le 28 janvier 2027. Elle dira si les objectifs relevés étaient prudents, puisque le groupe affiche déjà sur neuf mois 15,2% de croissance des ventes et 21,3% de bénéfice par action ajusté à taux de change constants, au-dessus des deux paliers qu'il vise pour l'année. Le rattrapage des vaccins contre la grippe au quatrième trimestre pèsera dans ce calcul, tout comme la disparition éventuelle des ajustements favorables aux États-Unis.
Tant que Dupixent garde ce rythme et que les nouveaux médicaments continuent de progresser, l'hypothèse d'un recul de 5,66% par an du free cash flow reste difficile à tenir à court terme. Une acquisition en phase avancée, financée sans trop charger une dette nette de 12,2 milliards d'euros, donnerait alors une première réponse à la question de 2031.
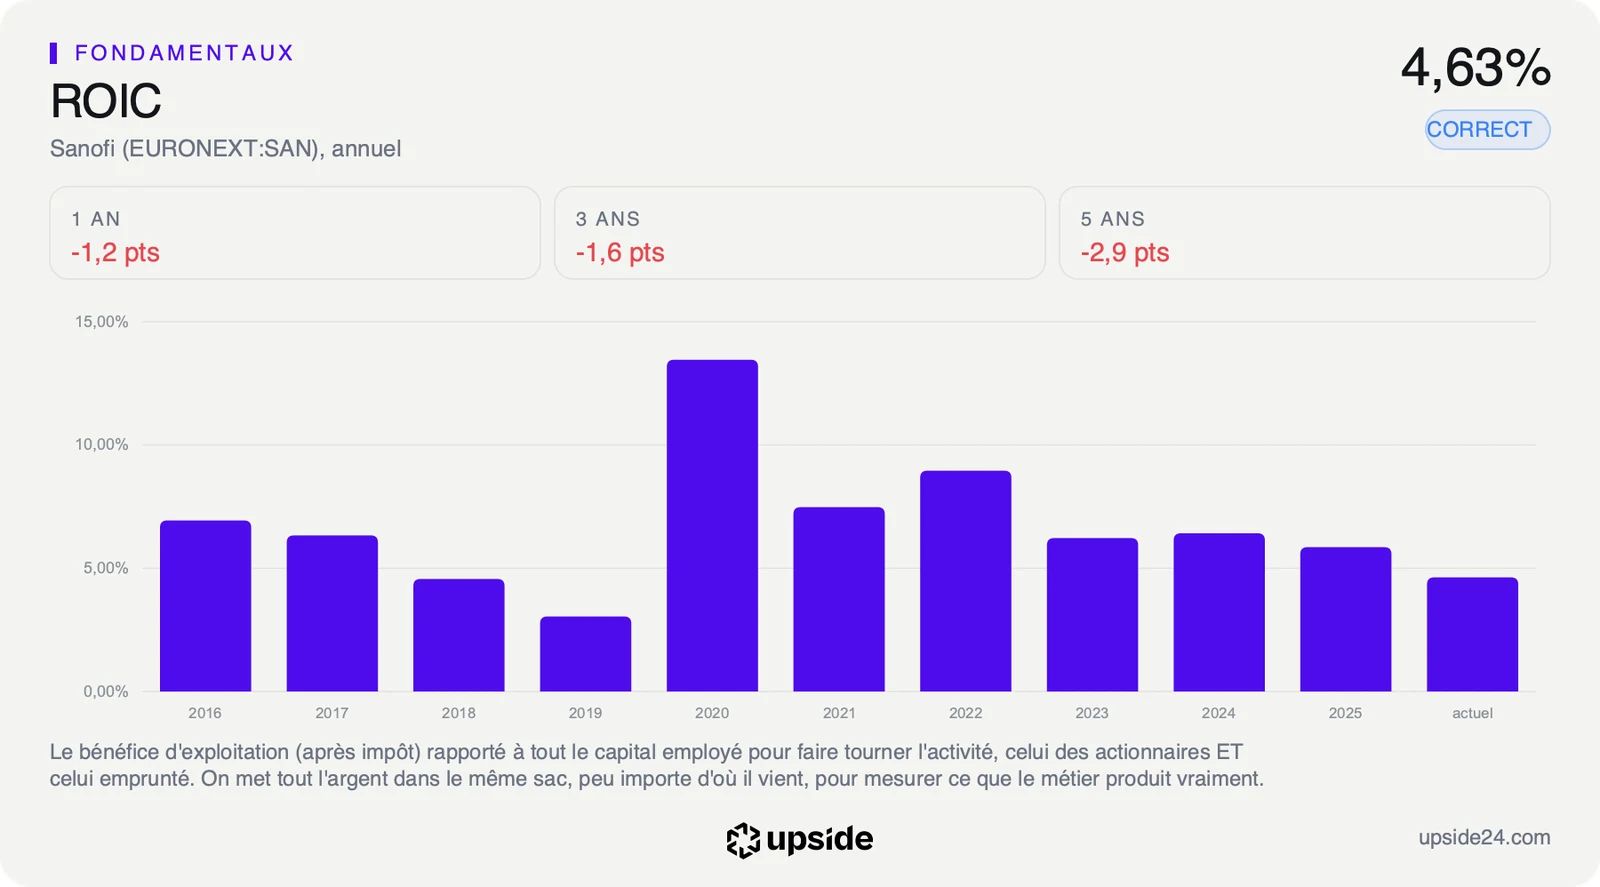
Si les ajustements américains s'éteignent, ou si une grosse acquisition paie cher un actif encore à prouver, le marché peut juger que la croissance du moment finance une relève incertaine. Le rendement du capital employé, à 4,63% contre 5,41% pour le secteur, rappelle que les prochaines acquisitions devront rapporter davantage que le capital déjà investi.