
Air Liquide (AI), le spécialiste français des gaz industriels, a réalisé 7 259 millions d'euros de chiffre d'affaires au troisième trimestre, plus que ne l'attendaient les analystes. Mais l'électronique qui tire cette hausse ne pèse qu'un dixième des ventes du groupe.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Rentabilité, Génération de trésorerie |
Ce qui a été publié
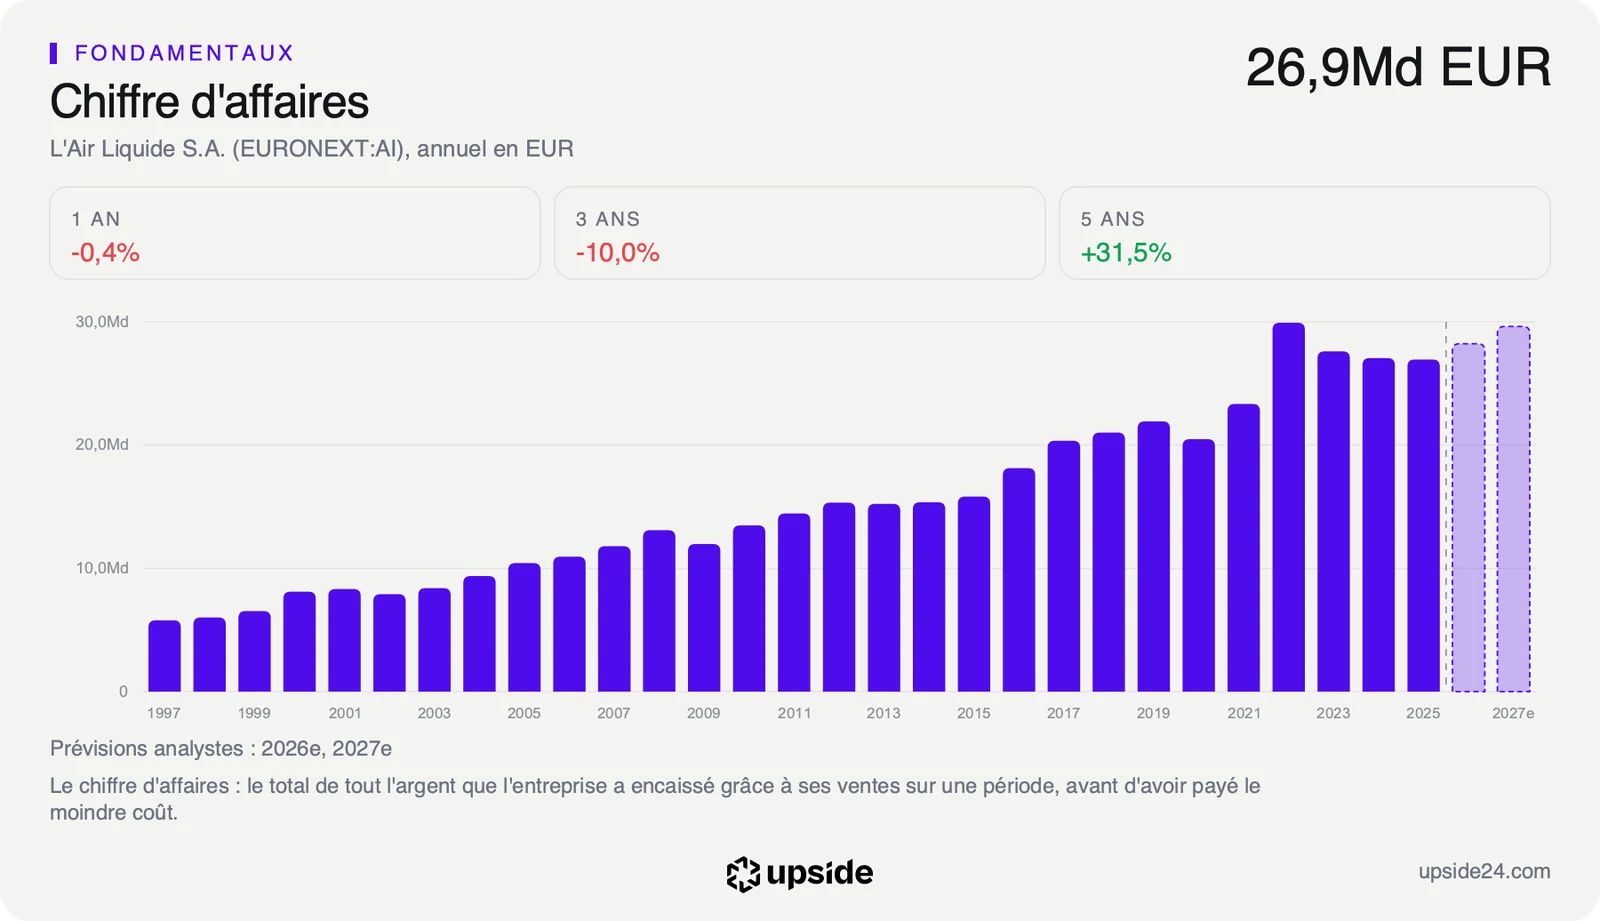
Air Liquide a publié jeudi 29 octobre avant l'ouverture un chiffre d'affaires trimestriel supérieur aux 7,16 milliards d'euros attendus par les analystes, selon un consensus Vara Research cité par Boursorama. La hausse atteint 10,0% en données publiées et 3,0% à périmètre comparable, c'est-à-dire sans les effets de change, du prix de l'énergie refacturé aux clients et des acquisitions.
Air Liquide, c'est l'oxygène des hôpitaux, l'azote des aciéries et les gaz ultra-purs sans lesquels une usine de puces électroniques ne tourne pas. Ces gaz sont le plus souvent livrés sous contrat de long terme, ce qui rend les revenus du groupe réguliers d'un trimestre à l'autre.
L'électronique a porté le trimestre avec des ventes en hausse de 12,0% à périmètre comparable, à 712 millions d'euros, tirées selon Bloomberg par les usines de puces destinées à l'intelligence artificielle. Rapportée au groupe, cette activité ne représente pourtant que 9,8% des ventes du trimestre.
L'Industriel Marchand, qui livre les gaz en bouteilles et en citernes aux artisans et aux usines, progresse de 5,3% et la Santé de 3,1%. La Grande Industrie, qui alimente les aciéries et les raffineries par canalisation, recule de 1,9%. Le groupe croît dans les Amériques et en Asie mais recule de 0,5% en Europe.
Le groupe a confirmé ses objectifs, une marge opérationnelle en hausse de 100 points de base en 2026, soit un point de pourcentage, puis d'autant en 2027. Il lance aussi tout de suite la première tranche de son programme de rachat d'actions, 1 milliard d'euros à acheter d'ici fin 2026, soit moins de 1% de sa valeur en Bourse. Lors de la présentation du plan BEYOND le 5 octobre, les rachats étaient prévus en 2027 et 2028.
Le carnet de projets signés et pas encore mis en service atteint un record de 6,2 milliards d'euros. Le groupe a aussi décidé 4 133 millions d'euros d'investissements depuis janvier. Le communiqué ne porte en revanche que sur le chiffre d'affaires. Les bénéfices du trimestre ne seront publiés qu'avec les résultats annuels.
Ce que le prix incorpore déjà
Un trimestre de ventes agit d'abord sur la confiance dans les objectifs de marge. Air Liquide facture ses gaz sous contrats longs et ses usines tournent en continu. Une fois l'installation construite, une vente supplémentaire coûte peu à produire. C'est le pari du plan BEYOND, qui promet des marges plus hautes sans forte hausse des volumes.
Une usine de puces consomme à chaque étape de fabrication de l'azote et des gaz rares d'une pureté extrême, que le fournisseur produit souvent sur le site même du client. Chaque nouvelle usine de semi-conducteurs construite pour l'intelligence artificielle devient ainsi un client lié par contrat sur la durée, ce qui explique l'attention du marché pour cette activité pourtant minoritaire.
Le choc reste modeste à l'échelle du groupe. Avec moins d'un dixième des ventes, l'électronique en hausse de 12,0% apporte un peu plus d'un point aux 3,0% de croissance comparable du trimestre. La Grande Industrie, près de trois fois plus grosse, en retire une partie.
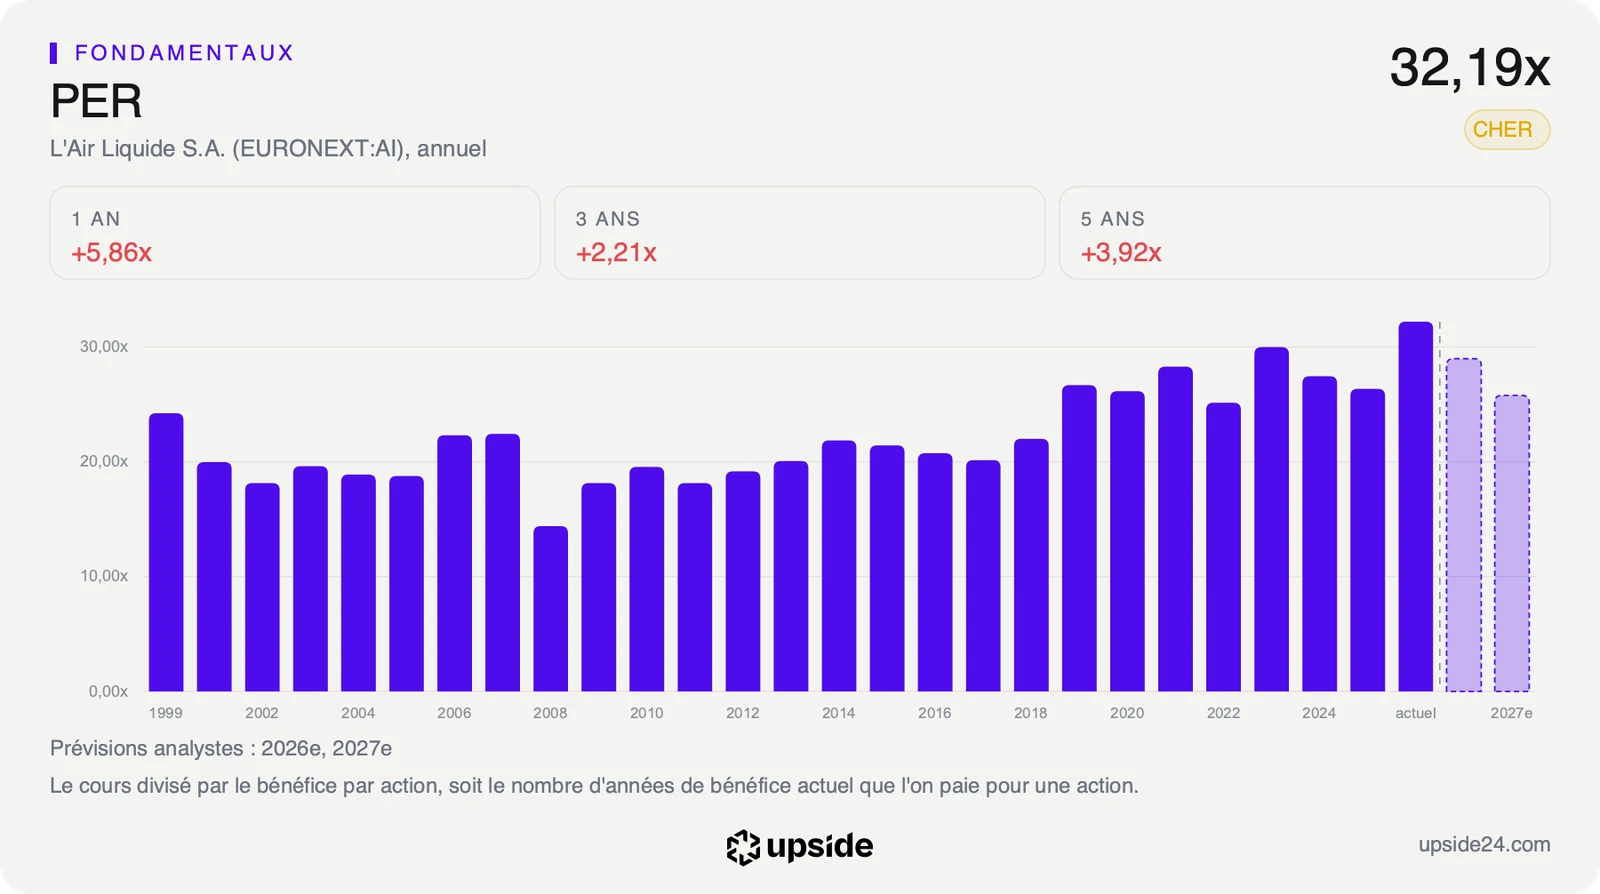
L'action se paie 27,71 fois les bénéfices attendus sur 2026, environ 28% de plus que ses trois grands concurrents mondiaux. La médiane de Linde, Air Products et Nippon Sanso ressort à 21,57 fois. Face à sa propre histoire, le PER, le cours rapporté au bénéfice par action des douze derniers mois, est plus élevé que sur 83% des relevés des cinq dernières années.
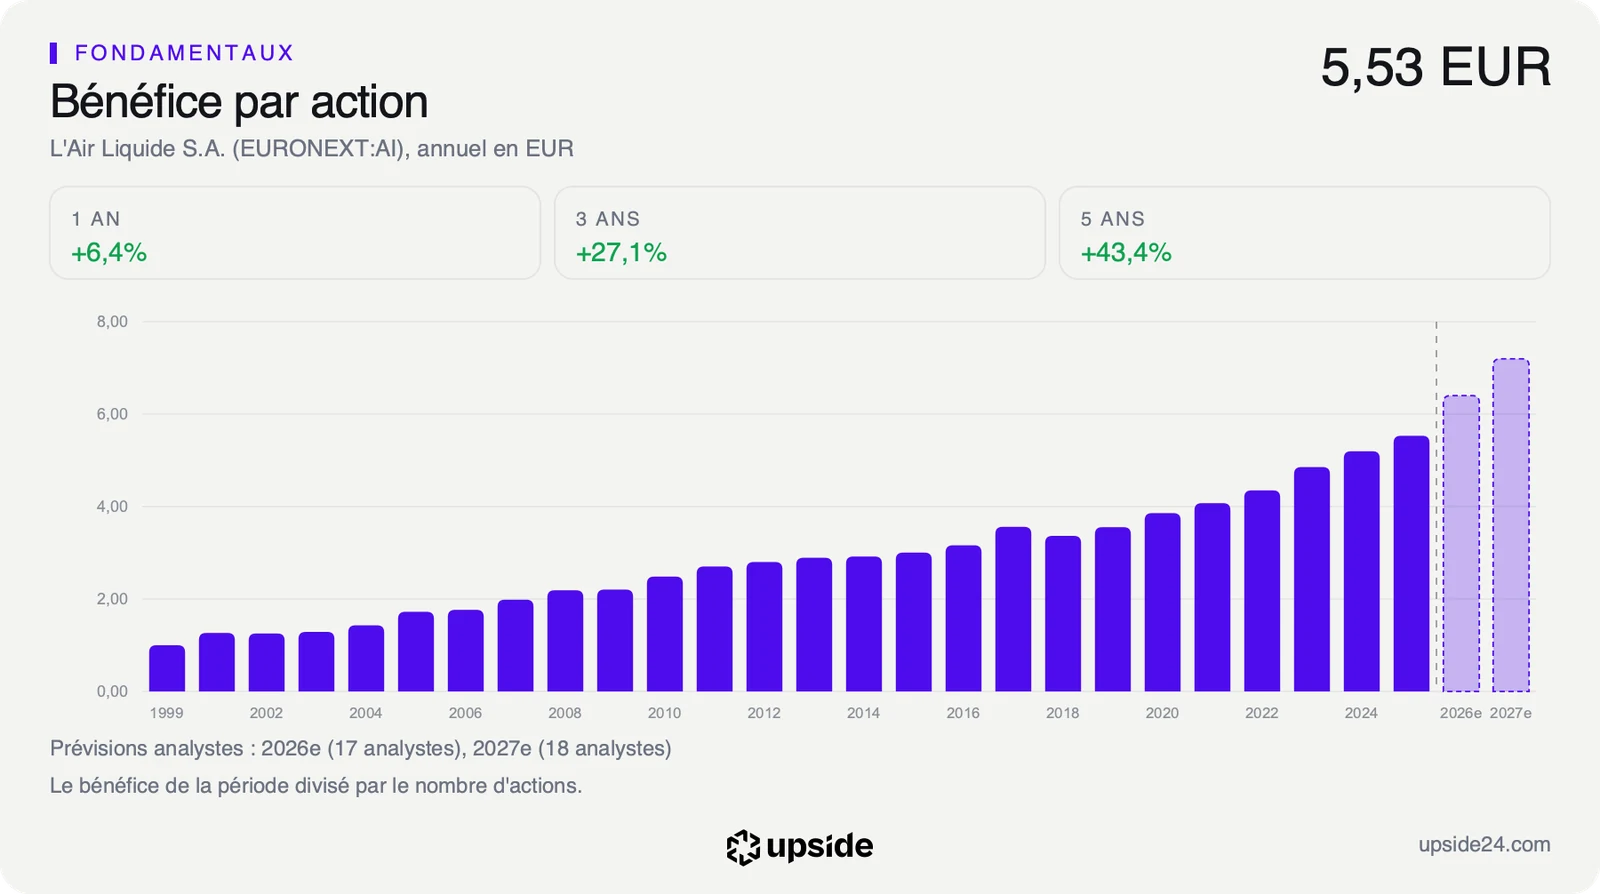
Au cours du 29 octobre, le marché intègre une croissance du free cash flow, la trésorerie qui reste une fois payés l'exploitation et les investissements, de près de 22% par an sur dix ans. Le bénéfice par action a progressé de 7,47% par an sur les cinq dernières années. C'est la hausse des marges promise par le plan, bien plus que les volumes de l'électronique, qui doit porter les flux à ce rythme. La comparaison avec Linde et Air Products, ligne par ligne montre où se loge cette prime.
Ce que le marché en fait déjà
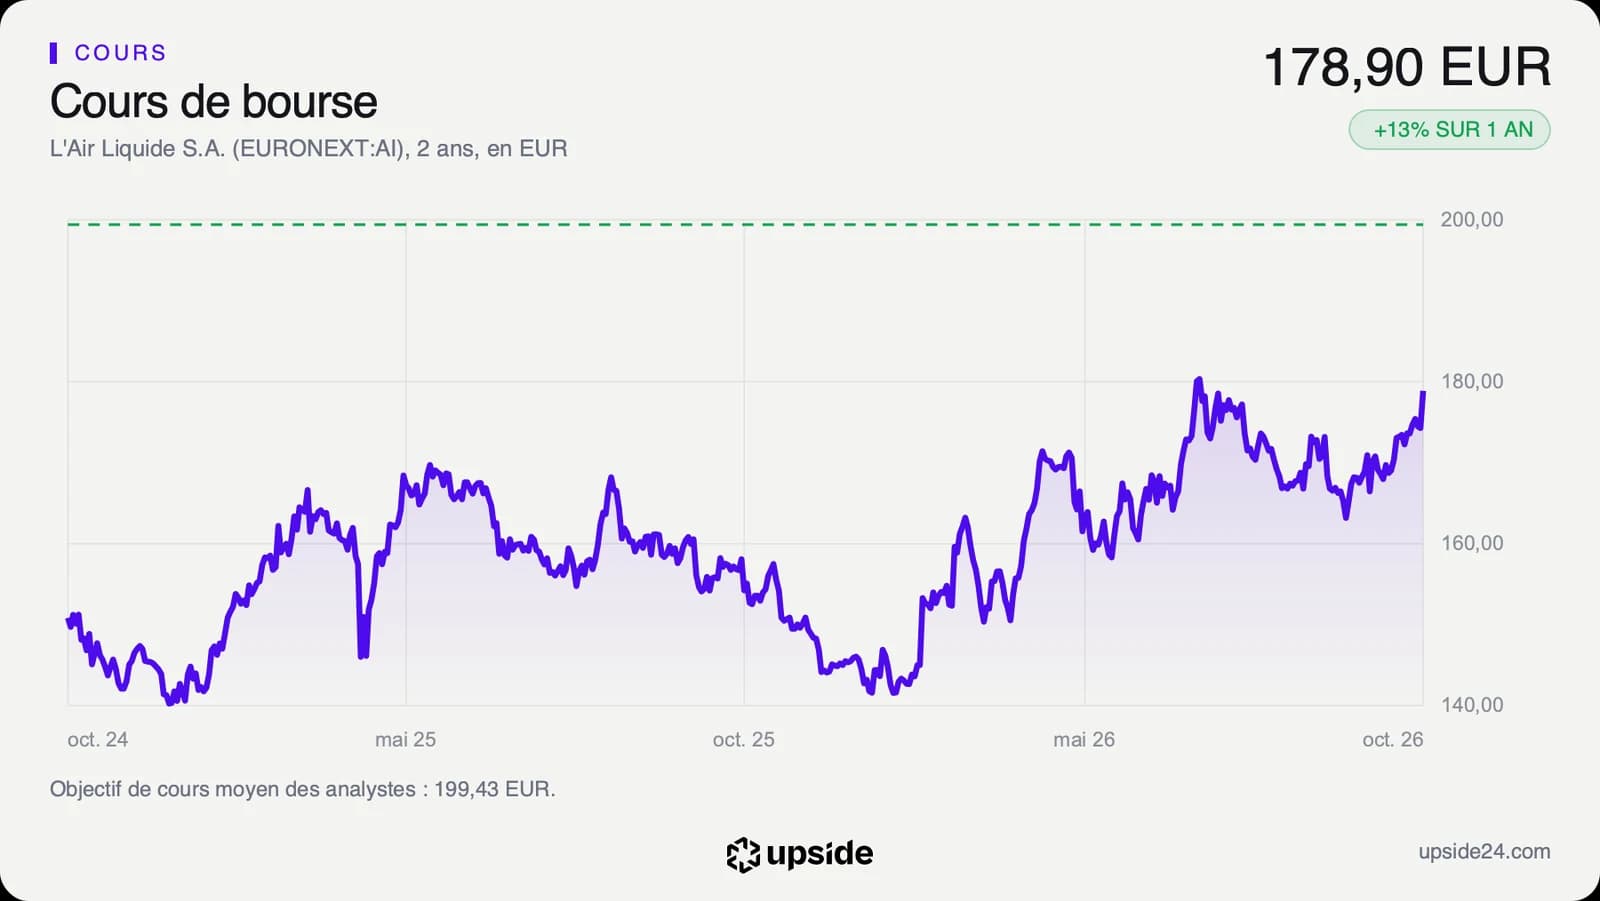
L'action Air Liquide gagnait 3,13% à 179,70 euros jeudi vers 10h40, après un plus haut du jour à 180 euros. Elle avait clôturé mercredi à 174,24 euros.
Le titre s'approche de son plus haut des douze derniers mois, 182,26 euros, touché début juillet. Il évolue près du sommet de sa fourchette annuelle, dont le bas se situe à 140,78 euros. Il gagne environ 13% sur un an.
Le cours évolue 8,55% au-dessus de sa moyenne des 200 dernières séances, le signe d'une tendance de fond orientée à la hausse. L'indicateur de vitesse du cours, le RSI, se situe à 60,19 sur une échelle de 0 à 100, sous le seuil de 70 à partir duquel un titre est jugé en surchauffe.
Sur les 20 analystes qui suivent la valeur, 19 sont positifs, 1 neutre et aucun négatif. Leur objectif moyen ressort à environ 199 euros, avec des cibles qui s'étalent de 166 à 227 euros, soit environ 11% au-dessus du cours.
La séance de jeudi récompense la surprise sur les ventes et la confirmation des objectifs de marge, la promesse au coeur du plan BEYOND. Le rachat lancé tout de suite ajoute un acheteur régulier d'ici la fin de l'année, sans changer l'ordre de grandeur pour un groupe qui vaut 110,98 milliards d'euros en Bourse.
Le bénéfice par action attendu pour 2026 a été révisé en baisse de 1,25% en quatre-vingt-dix jours. Le cours monte donc pendant que les attentes de bénéfice reculent légèrement. C'est la promesse de marge, plus que le trimestre lui-même, que le marché paie aujourd'hui.
Le point de bascule
Le groupe attend au quatrième trimestre une croissance proche de celle du troisième. Le prochain rendez-vous est la publication des résultats annuels, le 19 février 2027. Elle dira si la marge opérationnelle, 21,22% sur douze mois contre 24,29% pour la médiane des trois concurrents, a bien gagné le point promis pour 2026. Les analystes attendent un bénéfice par action d'environ 6,4 euros en 2026 puis d'environ 7,2 euros en 2027.
Tant que l'électronique progresse à deux chiffres et que la marge gagne son point en 2026, le multiple de 27,71 fois les bénéfices attendus reste celui d'un groupe qui rattrape ses concurrents. Le rachat d'un milliard d'euros se finance alors par des flux en hausse plutôt que par le bilan.
Si la Grande Industrie continue de reculer et que la marge reste près de 21% en février, la croissance de près de 22% par an des flux que suppose le cours perd son principal appui. Le titre resterait alors payé environ 28% plus cher que ses concurrents pour une croissance comparable de 3,0%. L'écart de prix avec Linde et Air Products deviendrait difficile à justifier par les seuls chiffres.