
Safran (SAF), le motoriste et équipementier de défense français, guidera les sous-marins nucléaires, le missile M51 et le Rafale grâce à ses gyroscopes. Mais le groupe ne publie aucun montant, ce qui laisse l'action 21,36% sous son plus haut annuel malgré un gain de 4,53% lundi.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Chiffre d'affaires, position stratégique dans la défense |
Ce qui a été signé
Safran a annoncé lundi 2 novembre que sa filiale Safran Electronics & Defense avait été retenue cette année sur trois programmes de navigation inertielle de la dissuasion nucléaire française. Sa technologie HRG, un gyroscope résonant hémisphérique, équipera les sous-marins lanceurs d'engins, le missile M51 et l'avion de combat Rafale. Ce sont les trois porteurs de l'arme atomique française.
Safran est d'abord le motoriste dont les moteurs LEAP propulsent une grande partie des avions de ligne des vols court et moyen-courriers. Le groupe fabrique aussi ce qui permet à un sous-marin ou à un missile de savoir où il se trouve sans aucun signal GPS. La navigation inertielle calcule la position à partir de chaque rotation et de chaque accélération de l'engin, mesurées par des capteurs embarqués.
Sur les sous-marins de troisième génération, le nouveau système de navigation devra tenir de très longues plongées sans recalage par satellite, puis préparer le tir du missile. Pour la prochaine version du M51, la centrale inertielle passera à un HRG à double coeur, plus précis et plus compact. Sur le Rafale, cette technologie équipera une majorité des appareils de la cinquième tranche de production, au standard F4.
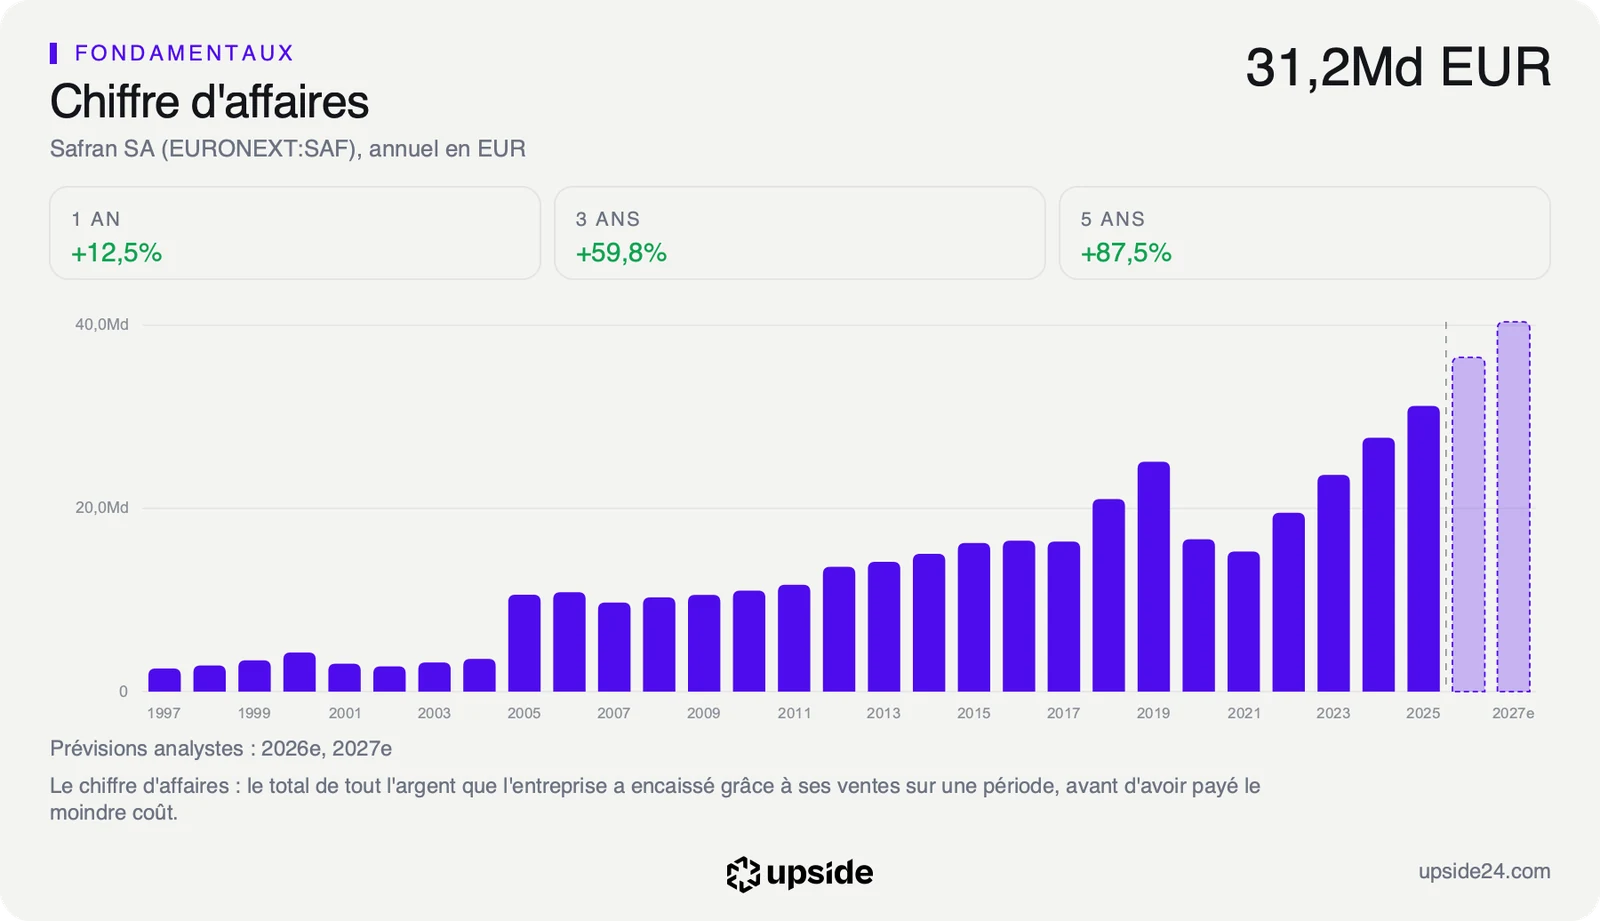
Safran ne publie ni le montant ni le calendrier de ces contrats, ce que confirme l'agence Agefi-Dow Jones. Leur poids ne peut donc pas être rapporté aux 33,57 milliards d'euros de chiffre d'affaires réalisés sur douze mois à fin juin. Le seul chiffre publié concerne l'usine. Safran a investi 120 millions d'euros cette année à Montluçon pour porter sa production de gyroscopes HRG de 10 000 à 30 000 unités par an d'ici 2032.
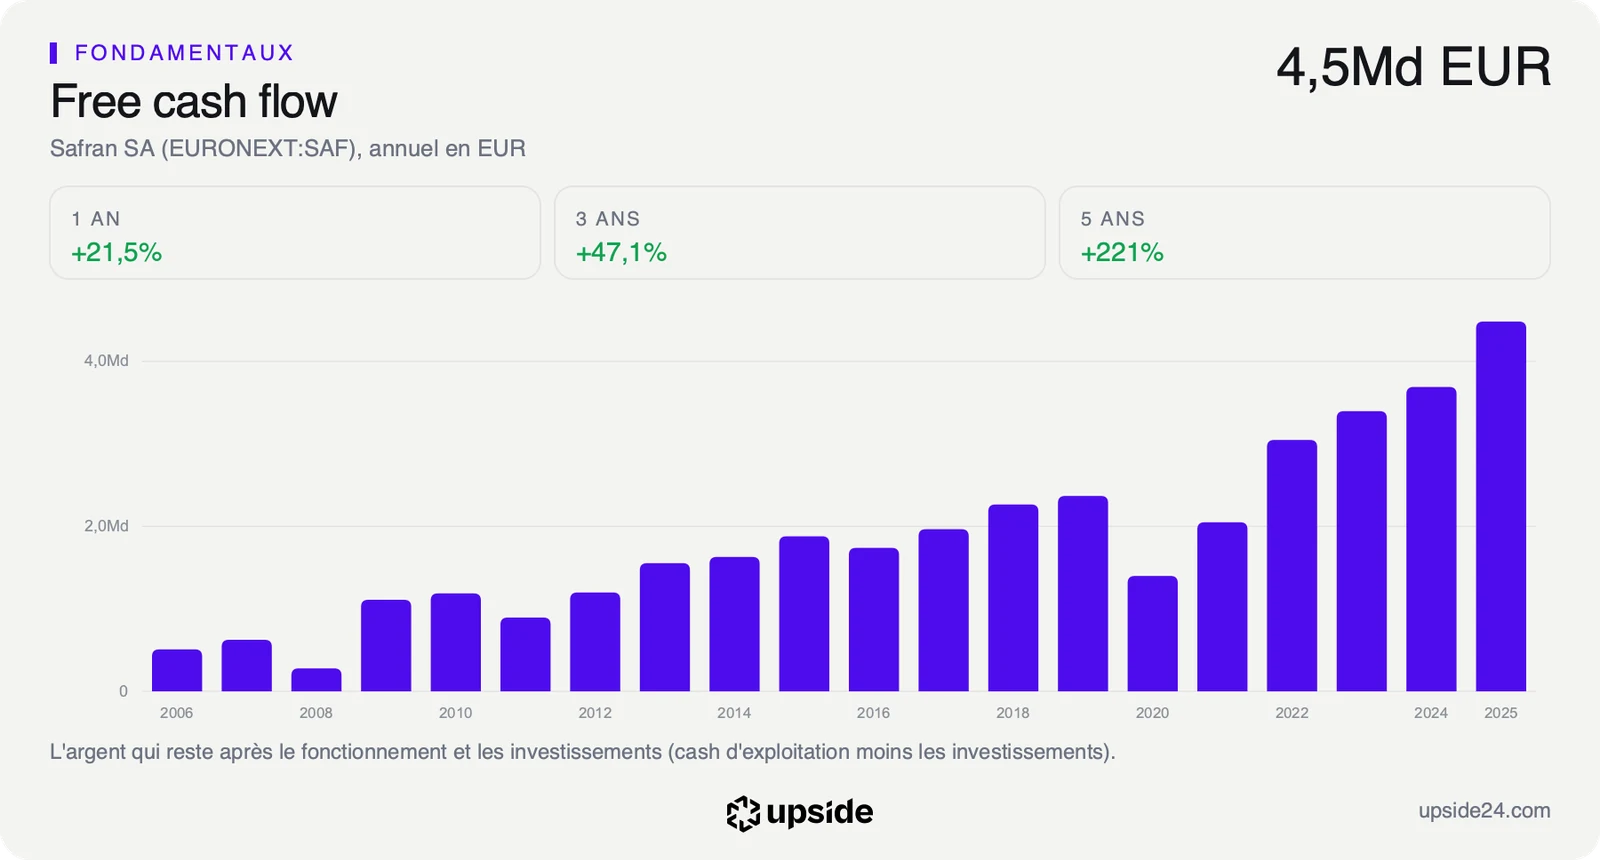
Cet investissement représente moins de 3% de l'argent que le groupe dégage chaque année après ses dépenses d'équipement. Le client reste la Direction générale de l'armement depuis 1972. Le 6 octobre, le sous-marin Le Vigilant a tiré avec succès un missile M51 d'essai au large du Finistère, avec à bord le système de navigation et l'horloge de précision de Safran.
Ce que le prix incorpore déjà
Un contrat de défense agit sur le chiffre d'affaires sur des années plutôt que sur un trimestre. Celui-ci s'ajoute à une activité déjà très rentable. Safran garde 11,56% de ses ventes en bénéfice net, le double de la médiane de son sous-secteur aéronautique et défense, à 5,41% sur 213 sociétés.
Safran équipe la dissuasion française depuis plus de cinquante ans. Ces trois programmes prolongent ce lien pour une nouvelle génération de sous-marins et de missiles. Faute de montant, ils n'ajoutent rien de mesurable aux comptes de l'année. Leur apport se joue sur la durée de la relation, pas sur la taille d'une commande.
Le système de navigation des sous-marins de la classe Triomphant porte déjà la signature de Safran, tout comme la centrale inertielle des versions actuelles du M51. Les programmes de 2026 ne gagnent donc pas un nouveau client. Ils renouvellent une position que le groupe tenait déjà et écartent le risque de la perdre au profit d'un concurrent pour une génération entière d'armes.
Le free cash flow, l'argent qui reste une fois l'activité et les investissements payés, sert de repère pour lire le prix de l'action. Au cours de clôture du 2 novembre, ce prix suppose une croissance de ce flux d'environ 6,2% par an pendant dix ans. C'est moins de la moitié du rythme réalisé par le chiffre d'affaires, 13,4% par an sur cinq ans. Ce chiffre ne prédit rien, il mesure l'exigence du marché. Plus il est bas face aux performances passées, moins le prix demande au groupe pour être justifié.
Le marché paie l'action 30,94 fois ses bénéfices des douze derniers mois. Ce PER, le nombre d'années de bénéfices qu'un acheteur paie d'avance, reste sous la médiane de son sous-secteur à 39,2 fois. Il dépasse en revanche ses propres niveaux récents, 17,3 fois fin 2025 et 20 fois fin 2023.
Un groupe payé sous la médiane de son secteur, qui dégage déjà plus de trésorerie que le marché n'en exige pour la suite, reçoit avec ces contrats une visibilité de plus sur sa branche défense, la moins dépendante du trafic aérien. La note de Safran et sa valorisation face à ses concurrents sont détaillées dans son rapport.
Ce que le marché en fait déjà
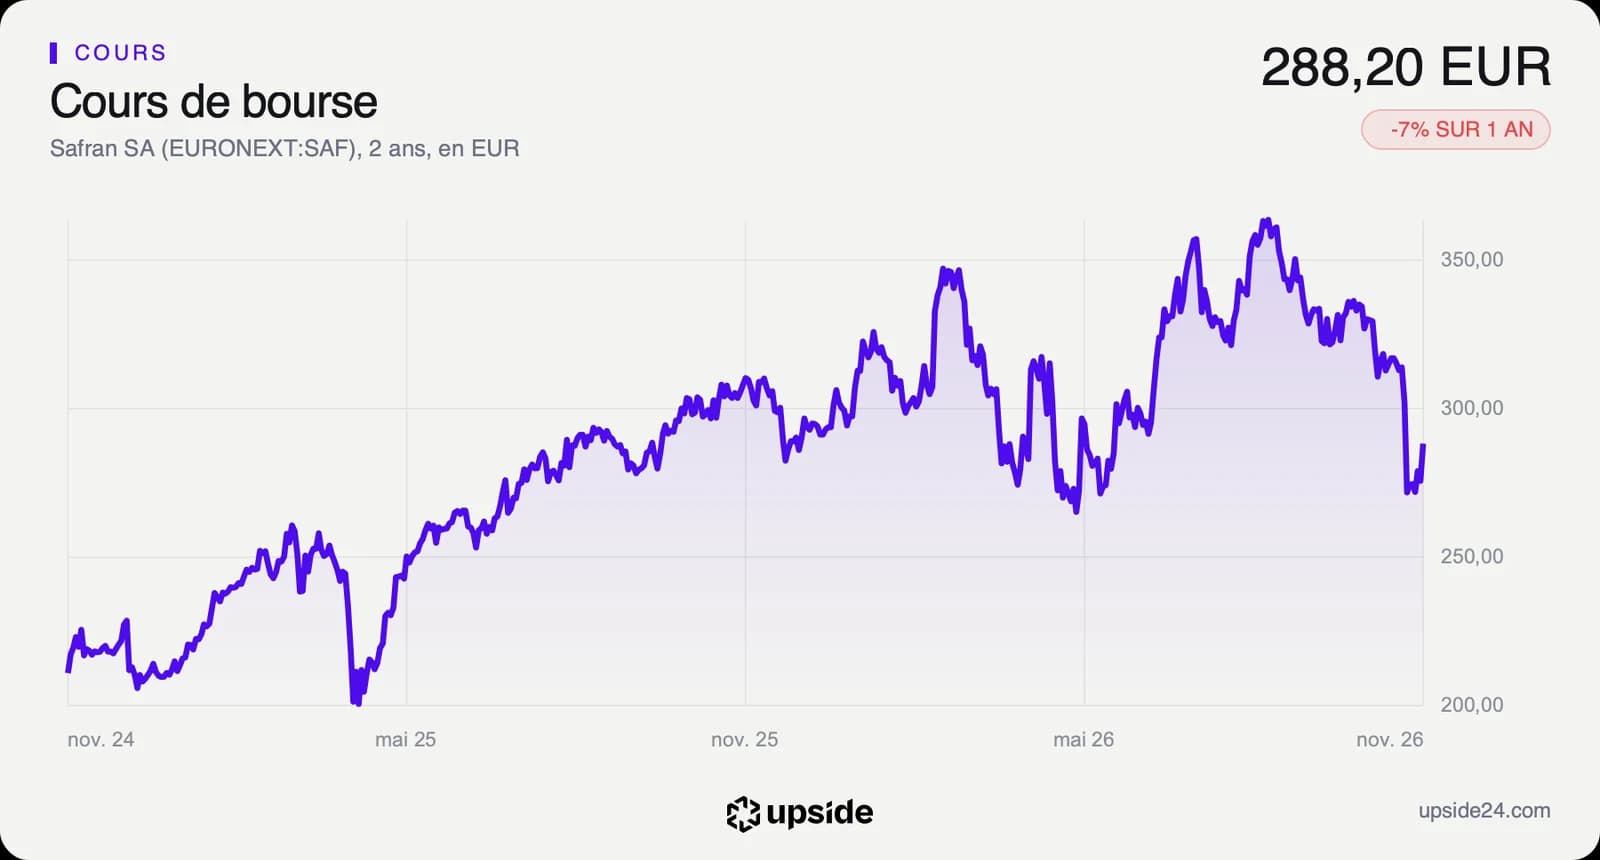
L'action Safran a terminé la séance du lundi 2 novembre à 288,20 euros, en hausse de 4,53%. Vers 15h10, peu après l'annonce, elle gagnait 2,5% à 282,70 euros quand le CAC 40 prenait 0,4%, selon Agefi-Dow Jones.
Ce gain efface une partie de la chute du 23 octobre, quand le ralentissement des pièces de rechange avait ramené le titre à 271,80 euros à la clôture. L'action reste 21,36% sous son plus haut des douze derniers mois, 366,50 euros. Sur un an, elle recule de 7,12%.
Le cours évolue 9,96% sous sa moyenne des 50 dernières séances, le repère le plus suivi de la tendance à court terme. Il se tient aussi 8,86% sous celle des 200 séances. Le repli d'octobre a donc entamé la tendance de fond. La veille de la publication, le titre cotait encore 302 euros. Depuis le 31 décembre, il recule de 3,09%.
L'indicateur de force relative, qui compare sur une échelle de 0 à 100 l'ampleur des hausses et des baisses récentes, s'établit à 39,39. Il se situe sous le milieu de l'échelle sans atteindre la zone dite de survente, fixée par convention à 30.
L'annonce et le cours ne racontent pas la même histoire. Les contrats renforcent la défense, une activité portée par des commandes publiques de long terme. Le marché regarde surtout l'après-vente des moteurs civils, les pièces et l'entretien vendus pendant toute la vie d'un moteur, qui porte l'essentiel des bénéfices attendus.
Sur les 22 analystes qui suivent la valeur, 16 sont positifs, 6 neutres et aucun n'est négatif. Leurs avis n'ont pas bougé depuis un mois, malgré la chute du 23 octobre. La répartition était la même avant la publication du chiffre d'affaires trimestriel.
Le point de bascule
Le prochain rendez-vous tombe le 9 février 2027, avec les résultats annuels. Ils diront si les pièces de rechange ont réaccéléré au quatrième trimestre, le seul indicateur qui puisse déplacer les attentes à court terme. Ils apporteront aussi les premiers bénéfices de l'exercice, que Safran ne publie que deux fois par an.
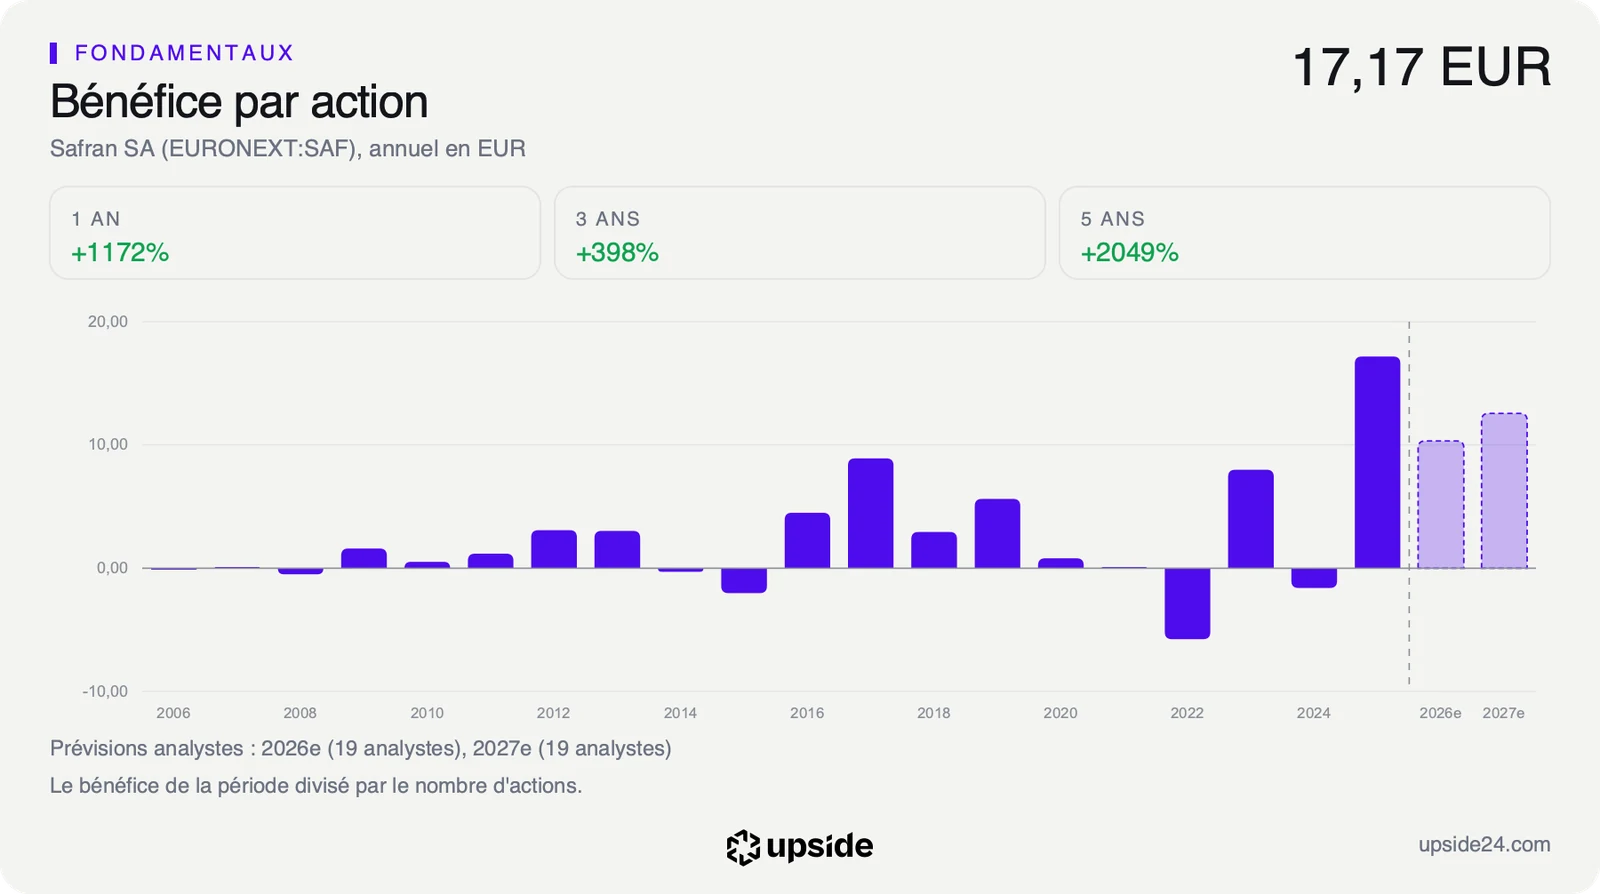
Tant que le bénéfice par action de 2026 se rapproche des 10,32 euros attendus par les analystes, en hausse d'environ 36%, le cours qui ne suppose qu'environ 6,2% de croissance annuelle de la trésorerie garde une marge sur ce que le groupe livre. Les contrats de la dissuasion allongent alors la visibilité du groupe sans être nécessaires à ce scénario.
Si les analystes continuent d'abaisser ces attentes, déjà réduites de 0,94% en trente jours, le PER anticipé de 27,82 fois deviendrait une prime sur des bénéfices qui n'arrivent pas. Ce multiple, le prix payé pour un euro de bénéfice attendu sur l'exercice, dépasse déjà les 25,88 fois de son sous-secteur. Sans montant publié, les trois programmes de défense ne suffiraient pas à le justifier.