
Safran (SAF), le motoriste et équipementier aéronautique français, a publié un chiffre d'affaires trimestriel en hausse de 14,7%, au-dessus des attentes. Mais le ralentissement des pièces de rechange a fait chuter l'action de 10% en une séance.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Rentabilité, attentes |
Un trimestre solide, un moteur qui ralentit
Safran a publié jeudi 23 octobre son chiffre d'affaires du troisième trimestre, à 9,0 milliards d'euros, en hausse de 14,7% sur un an et de 13,4% hors effet des acquisitions et des devises. Les analystes attendaient 8,92 milliards. Le groupe a confirmé ses objectifs annuels relevés en juillet, sans les relever une seconde fois.
Pour 2026, Safran vise toujours une hausse d'environ 15% de son chiffre d'affaires et un résultat opérationnel courant, le bénéfice tiré de l'activité courante, de 6,4 à 6,5 milliards d'euros. Les livraisons de moteurs LEAP doivent progresser d'un peu moins de 20% sur l'année, après 26% sur les neuf premiers mois.
Safran fabrique avec GE Aerospace le moteur LEAP qui équipe une grande partie des Airbus A320neo et tous les Boeing 737 MAX, les avions des vols court et moyen-courriers. Il vend les pièces et l'entretien de ces moteurs pendant des décennies.
C'est cette seconde activité, l'après-vente, qui a déçu. Les ventes de pièces de rechange pour moteurs civils ont progressé de 17% en dollars, contre 26,7% au deuxième trimestre et 29,3% au premier. Les services d'entretien ont gagné 19%, après 37,7% au trimestre précédent. Sur neuf mois, les pièces affichent encore 23,9% de hausse, quand l'objectif annuel vise environ 25%.
Olivier Andriès, directeur général de Safran, n'évoque aucun ralentissement. « Les pièces de rechange pour moteurs civils continuent de bien se comporter, portées par l'investissement soutenu des compagnies aériennes dans la maintenance », affirme-t-il dans le communiqué.
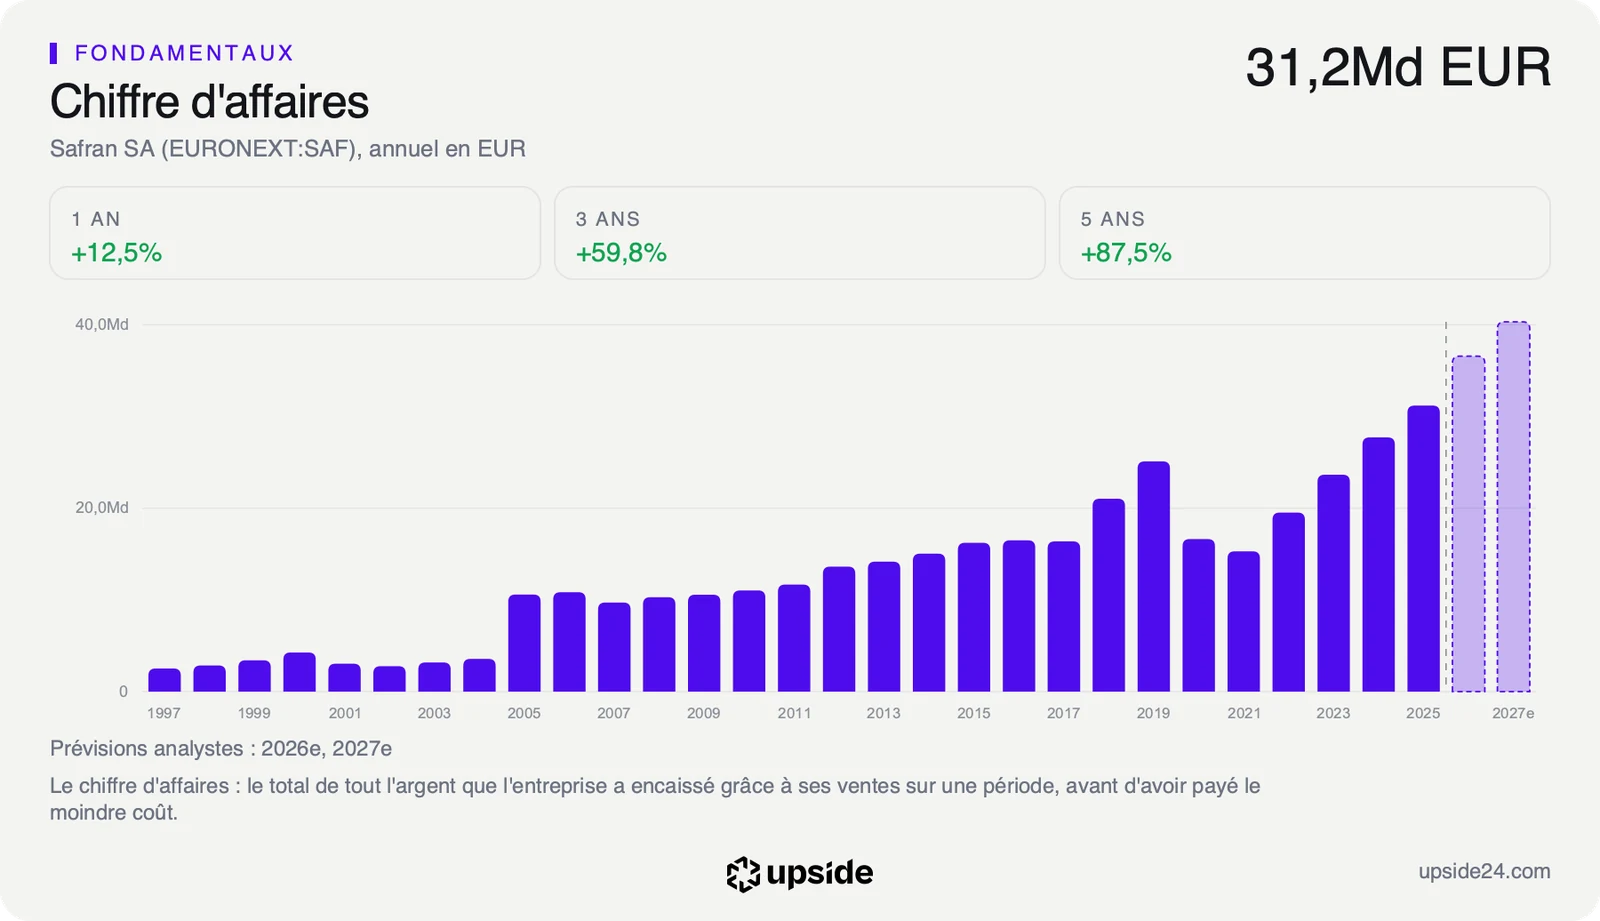
Safran a livré 535 moteurs LEAP sur le trimestre, 5% de plus qu'un an plus tôt, et la division équipements et défense a progressé de 15,7%, portée par les bombes guidées AASM Hammer et l'optronique. Le trimestre pèse environ un quart des 33,57 milliards d'euros de chiffre d'affaires réalisés sur douze mois.
Le communiqué ne chiffre ni la rentabilité du trimestre ni les bénéfices, que Safran ne publie que deux fois par an. Le groupe cite comme points de vigilance la chaîne d'approvisionnement et le conflit au Moyen-Orient.
Ce que le prix incorpore déjà
L'après-vente est la partie la plus rentable de Safran, celle qui accompagne chaque moteur pendant toute sa vie en service. Un ralentissement à cet endroit touche donc les bénéfices plus que les ventes, et c'est le canal par lequel le marché a lu le trimestre.
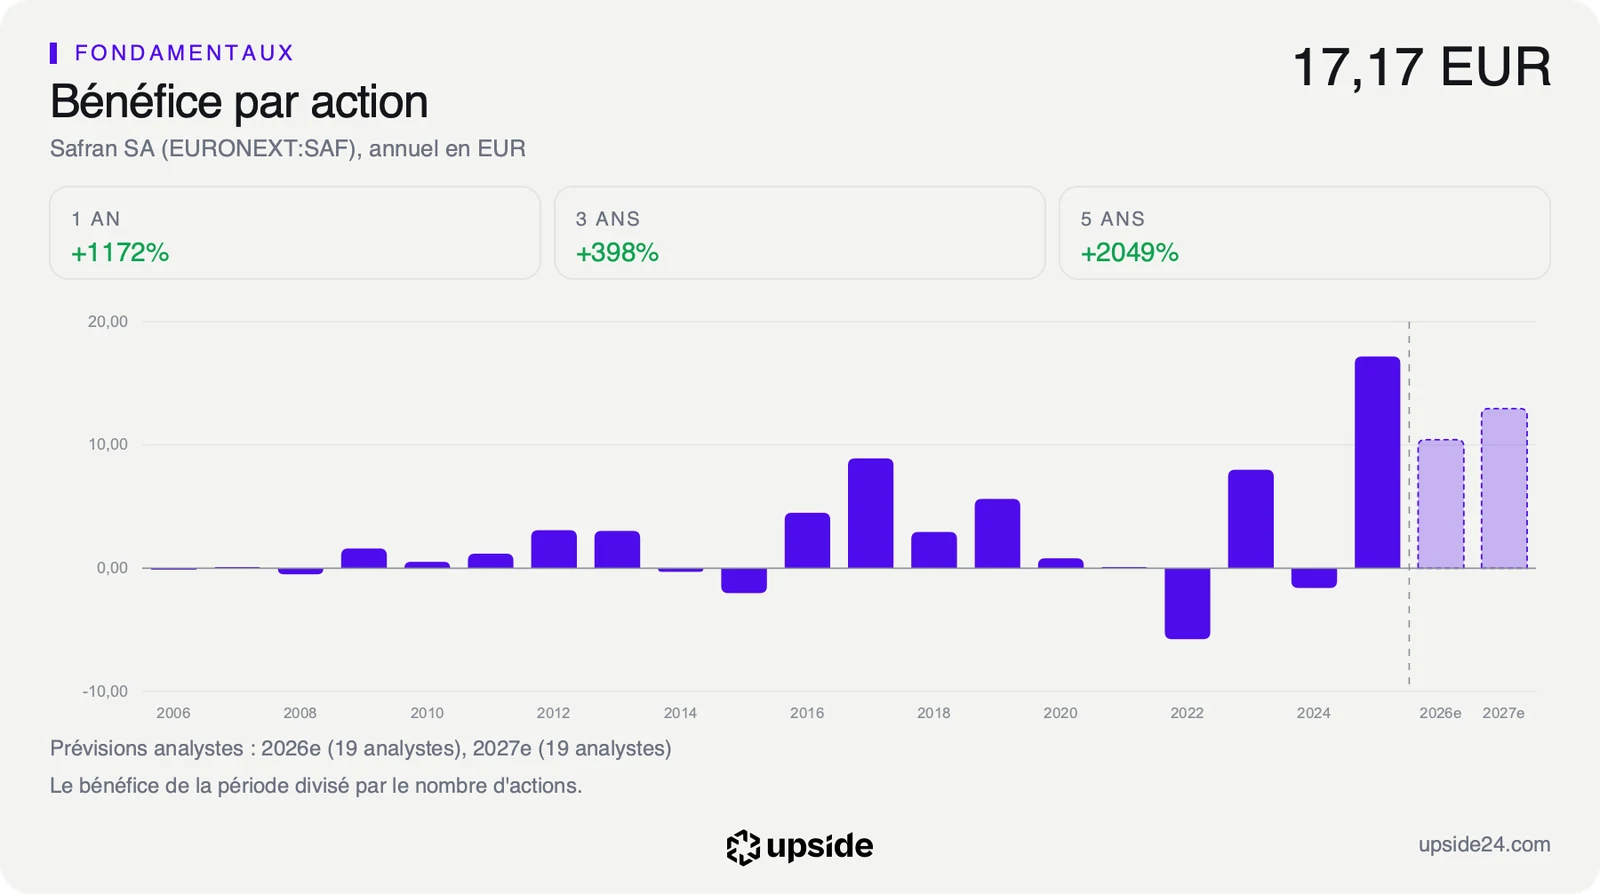
Les 19 analystes qui suivent le bénéfice par action l'attendent à 10,42 euros en 2026, soit près de 37% de hausse, puis 12,95 euros en 2027. Ces estimations avaient encore été relevées de 3,13% sur trois mois. Des pièces de rechange à 17% au lieu de 25% rendent ce chemin plus étroit.
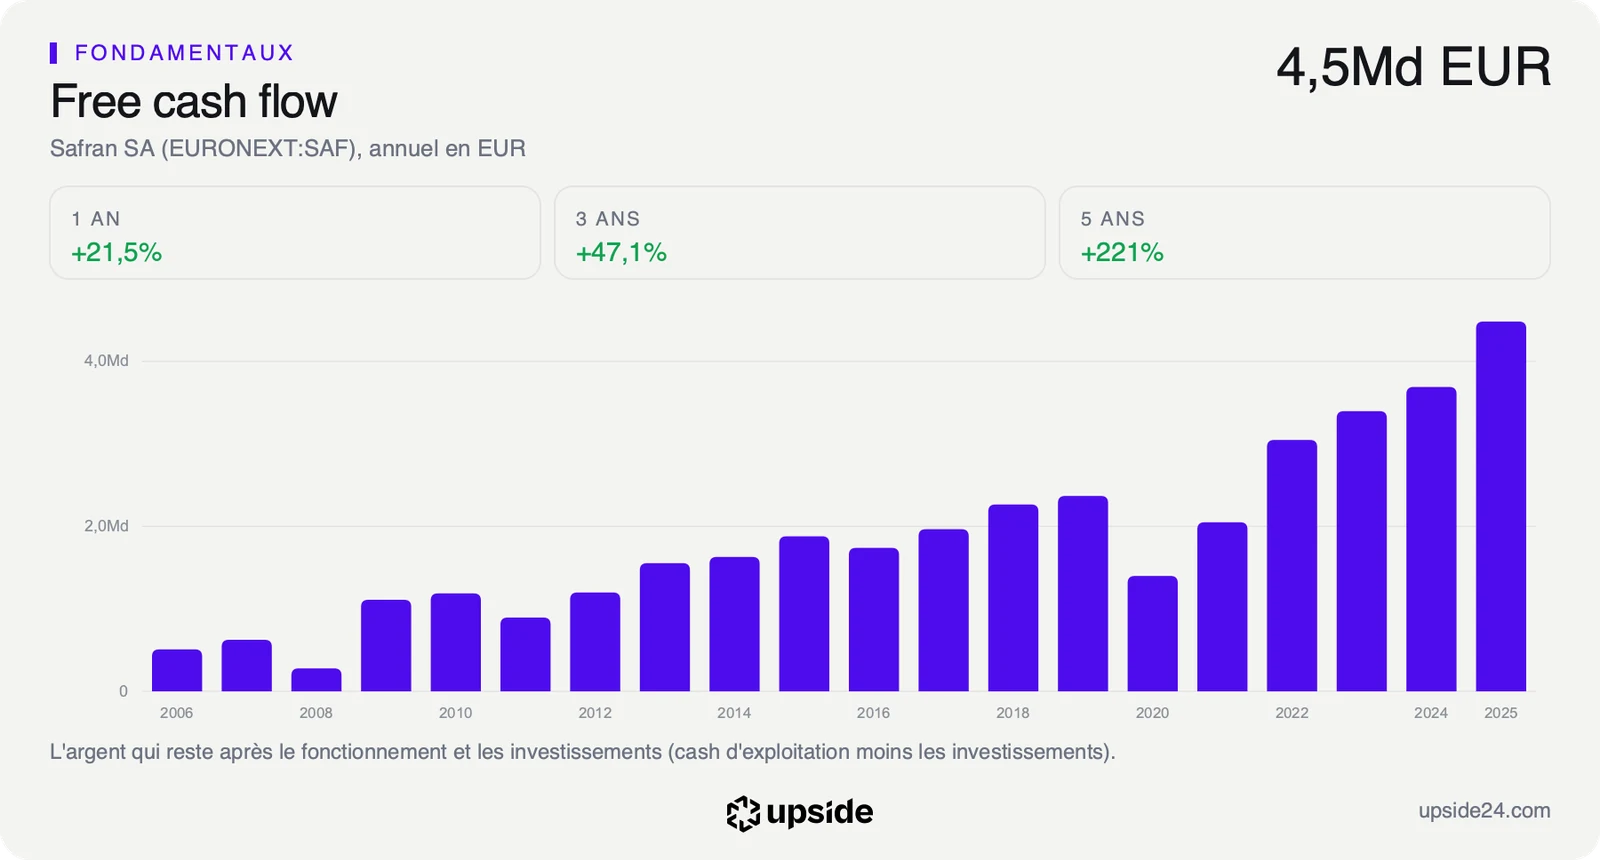
Safran vise entre 4,7 et 4,9 milliards d'euros de free cash flow en 2026, la trésorerie qui reste une fois payées les dépenses courantes et les investissements. Le haut de cette fourchette reste sous les 4,93 milliards attendus par les analystes.
Au cours de 275 euros relevé vers 16h50, le marché suppose que ce free cash flow progressera de près de 7,4% par an pendant dix ans. C'est nettement moins que les 13,40% de croissance annuelle réalisés par le chiffre d'affaires sur cinq ans, contre 10,62% pour la médiane de son sous-secteur. Le prix ne demande donc pas à Safran de garder son rythme récent.
Le PER anticipé, le prix payé pour un euro de bénéfice attendu sur l'exercice, ressort à 26,41 fois au même cours. C'est un peu plus que les 24,75 fois de la médiane des 211 sociétés de l'aéronautique et de la défense. Face à sa propre histoire, le PER se situe dans les 15% les plus faibles de ses cinq dernières années. L'action a donc rarement été aussi peu chère par rapport à ses bénéfices.
Safran a aussi racheté pour 1,25 milliard d'euros de ses propres actions depuis janvier, environ 1% du capital, qu'il annulera avant la fin de l'année. Le montant représente près d'un quart des 5,23 milliards d'euros de free cash flow dégagés sur douze mois. Chaque action restante porte ainsi une part un peu plus grande des bénéfices futurs.
L'analyse complète de Safran détaille ces écarts, de la rentabilité du capital au bilan.
Ce que le marché en fait déjà
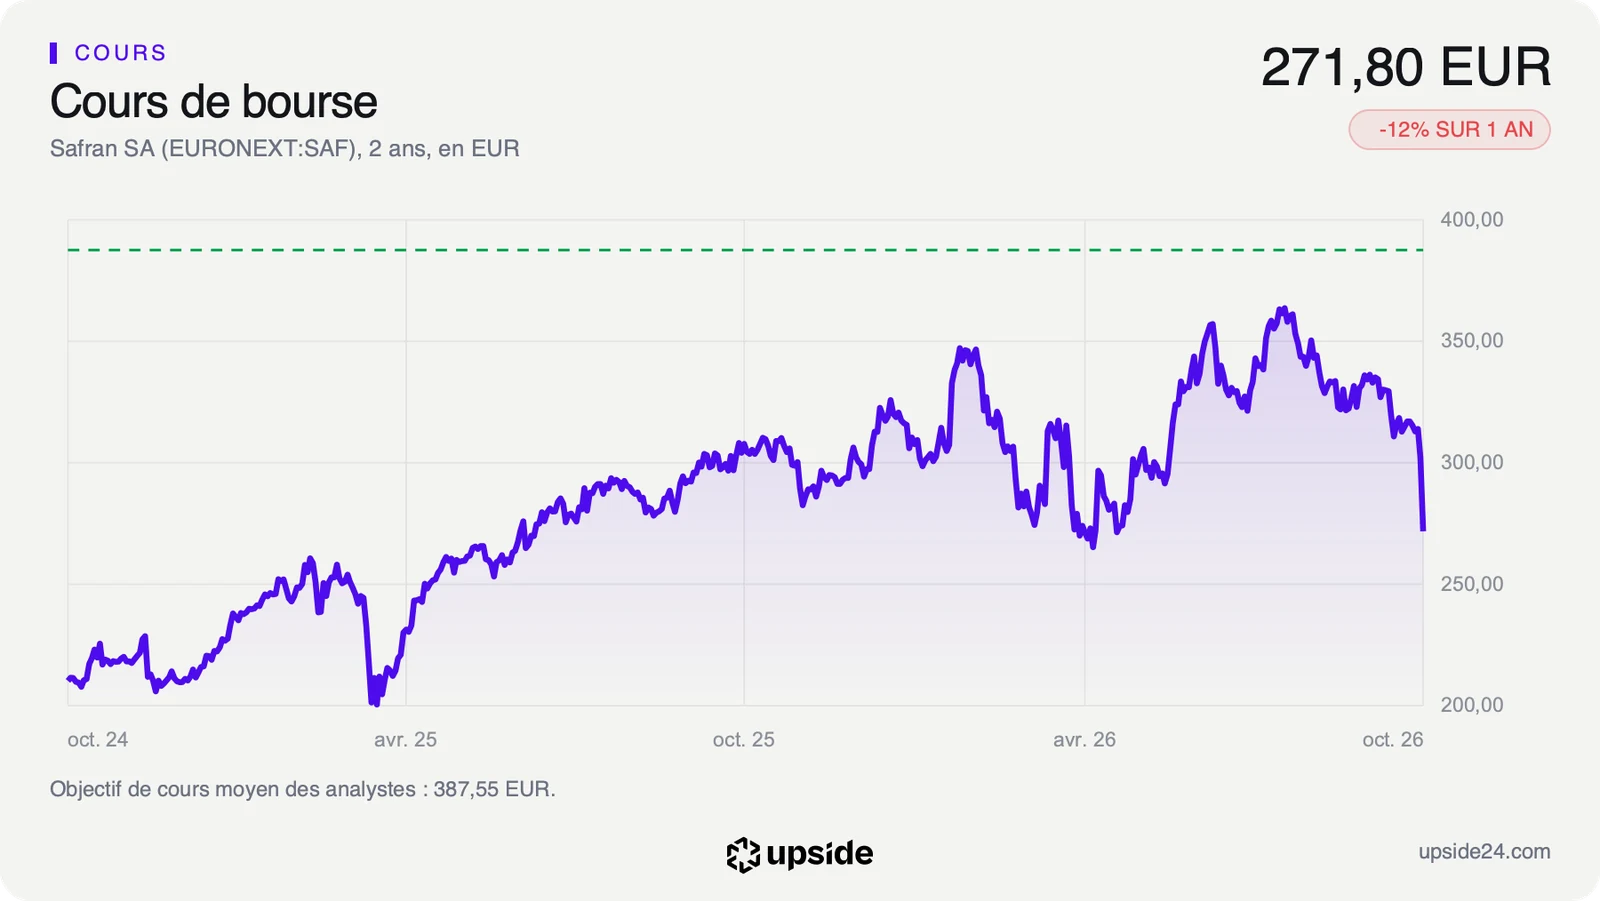
L'action Safran a terminé la séance du 23 octobre à 271,80 euros, en baisse de 10% face à la clôture de la veille, à 302 euros. Elle est descendue jusqu'à 270,90 euros en cours de journée. Sur les deux dernières années, aucune séance n'avait fait pire, la précédente plus forte baisse remontant au 7 avril 2025, à 7,79%. Depuis le 31 décembre, le titre recule de 8,61%, et de 11,70% sur un an.
Le cours se situe désormais 25,84% sous son plus haut des douze derniers mois, 366,50 euros, et 17,74% sous sa moyenne des 50 dernières séances. Cette moyenne sert de repère de tendance à court terme, et l'écart mesure la brutalité du repli. L'indicateur de force relative, qui mesure la vitesse des baisses récentes, frôle la zone dite de survente.
Ce repli contraste avec des comptes qui progressent. L'activité ralentit sur le segment qui portait les plus fortes attentes, sans reculer. Le cours sanctionne l'écart entre le trimestre et ce que le marché avait anticipé.
Les avis des analystes divergent sur la lecture. Jefferies estime que la dynamique de l'après-vente s'est essoufflée et calcule que le milieu des objectifs annuels place les ventes 1,3% sous le consensus. Berenberg y voit un simple effet de comparaison avec une base très haute, et Bernstein des visites d'entretien moins lourdes plutôt qu'une demande en recul.
Sur les 22 analystes qui suivent la valeur, 15 sont positifs, 7 neutres et aucun n'est négatif. Leur objectif moyen, environ 388 euros, laisse près de 43% de potentiel face au cours de clôture, avec des cibles qui vont de 340 à 460 euros. Un objectif de cours est une projection à douze mois, révisée au fil des publications.
Le point de bascule
Le prochain rendez-vous tombe le 9 février 2027, avec les résultats annuels. Ils diront si l'après-vente a réaccéléré au quatrième trimestre. Pour tenir une hausse d'environ 25% des pièces de rechange sur l'année, ce dernier trimestre doit faire mieux que les 23,9% des neuf premiers mois.
Tant que les pièces de rechange repassent au-dessus de ce rythme et que le bénéfice par action 2026 se rapproche des 10,42 euros attendus, le PER anticipé de 26,41 fois reste adossé à des bénéfices en forte hausse. Le cours, qui ne suppose que 7,4% de croissance annuelle de la trésorerie, garde alors une marge par rapport à ce que le groupe livre.
Si les pièces de rechange restent proches des 17% du troisième trimestre, l'objectif annuel de l'après-vente ne sera pas atteint. Les analystes devront revoir en baisse leurs bénéfices attendus pour 2026 et 2027. Le multiple de 26,41 fois deviendrait alors une prime sur des bénéfices qui n'arrivent pas, au-dessus des 24,75 fois de son sous-secteur.