
Rolls-Royce (RR) a lancé jeudi 12 novembre un rachat de 1,5 milliard de livres de ses propres actions, à boucler d'ici fin février. Le motoriste britannique avance en réalité un argent déjà promis à ses actionnaires, au moment où ses moteurs d'avion volent un peu moins que prévu.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | Immédiat |
| Ce que ça touche | Retour aux actionnaires, structure du capital |
Ce qui a été annoncé
Rolls-Royce fabrique les moteurs des avions long-courriers d'Airbus et de Boeing, ainsi que des moteurs militaires et des groupes électrogènes. Le groupe se fait payer une large part de l'entretien de ces moteurs à l'heure de vol, si bien que ses revenus suivent le trafic aérien.
Dans sa mise à jour d'activité publiée jeudi 12 novembre, le groupe annonce un rachat intermédiaire de 1,5 milliard de livres de ses actions, achevé au plus tard lors des résultats annuels du 25 février 2027. Racheter ses actions puis les annuler revient à partager les bénéfices futurs entre moins de titres.
Ce montant ne s'ajoute pas au programme existant mais s'inscrit dans l'enveloppe de 7 à 9 milliards de livres de rachats prévue sur 2026 à 2028, dont il avance simplement le calendrier. Le programme de 2,5 milliards de livres prévu pour 2026 est déjà presque terminé, selon le communiqué. Les 1,5 milliard représentent environ 1,4% de la valeur boursière du groupe, de 110,92 milliards de livres.
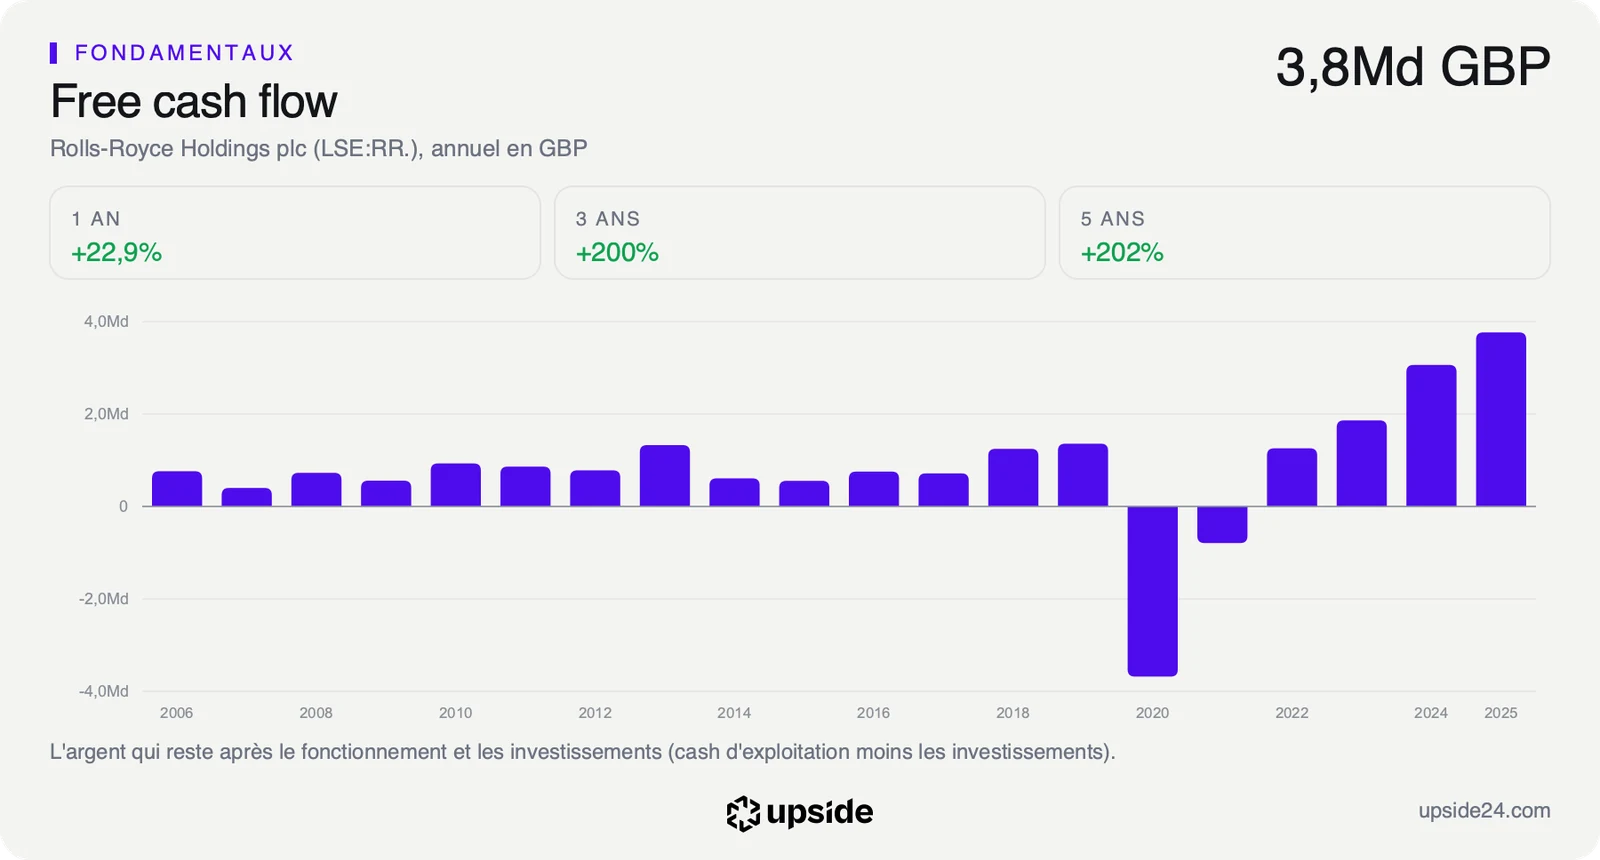
La direction confirme aussi ses objectifs pour 2026, avec un résultat d'exploitation de 4,7 à 4,9 milliards de livres et un free cash flow de 3,8 à 4,0 milliards. Le free cash flow est l'argent qui reste une fois l'activité et les investissements payés, c'est lui qui finance les rachats.
Le carnet de commandes compte environ 2 500 gros moteurs à livrer, avec de nouvelles commandes de Cathay Pacific, d'Air China et de Philippine Airlines. La branche qui fabrique des groupes électrogènes a vu ses commandes bondir de 62% sur neuf mois et son carnet atteindre un record de 8,6 milliards de livres. Les commandes de moteurs au gaz y ont presque triplé, tirées par les centres de données qui produisent leur propre électricité.
Le communiqué ajoute que la version cargo de l'A350 compte plus de 100 avions commandés par 14 compagnies, pour une mise en service en 2027. En septembre, l'agence S&P a relevé la note de crédit du groupe à A- avec une perspective stable. Une note de crédit mesure la capacité d'un emprunteur à rembourser ses dettes. Ce niveau range Rolls-Royce parmi les signatures jugées solides.
Ce que le prix incorpore déjà
Le rachat ne change pas la trésorerie du groupe, il change le moment où elle revient aux actionnaires. Rolls-Royce a dégagé 4,30 milliards de livres de free cash flow sur les douze derniers mois, avec une trésorerie nette de 2,33 milliards de livres. Rapporté à sa valeur boursière, ce flux rend 3,88% par an, contre 0,88% pour la médiane des 213 sociétés de l'aéronautique et de la défense.
Cette trésorerie abondante tient à une rentabilité rare dans le secteur. Le rendement des capitaux investis, ce que le groupe gagne pour chaque livre engagée dans son activité, atteint 50,81% contre une médiane de 5,84% chez ses concurrents. La trésorerie de 6,57 milliards de livres couvre en outre largement la dette totale de 4,24 milliards.
Le dividende ne rend que 0,81% du cours, si bien que les rachats portent l'essentiel de l'argent rendu aux actionnaires. Leur effet sur le bénéfice par action dépend du prix payé pour chaque titre racheté.
Le PER rapporte le cours au bénéfice par action et dit combien d'années de bénéfice coûte une action. Sur les bénéfices attendus en 2026, il ressort à 31,09 fois contre 24,97 pour la médiane du secteur, une prime d'environ 25% sur le concurrent type. Les analystes attendent un bénéfice par action de 0,44 livre en 2026 puis de 0,51 livre en 2027, soit une hausse ramenée de 48,93% à 15,41%.
Le bénéfice publié pour 2025, de 5,84 milliards de livres, embarque des éléments exceptionnels et ne mesure pas la rentabilité courante du groupe. C'est pourquoi la comparaison porte ici sur les bénéfices attendus.
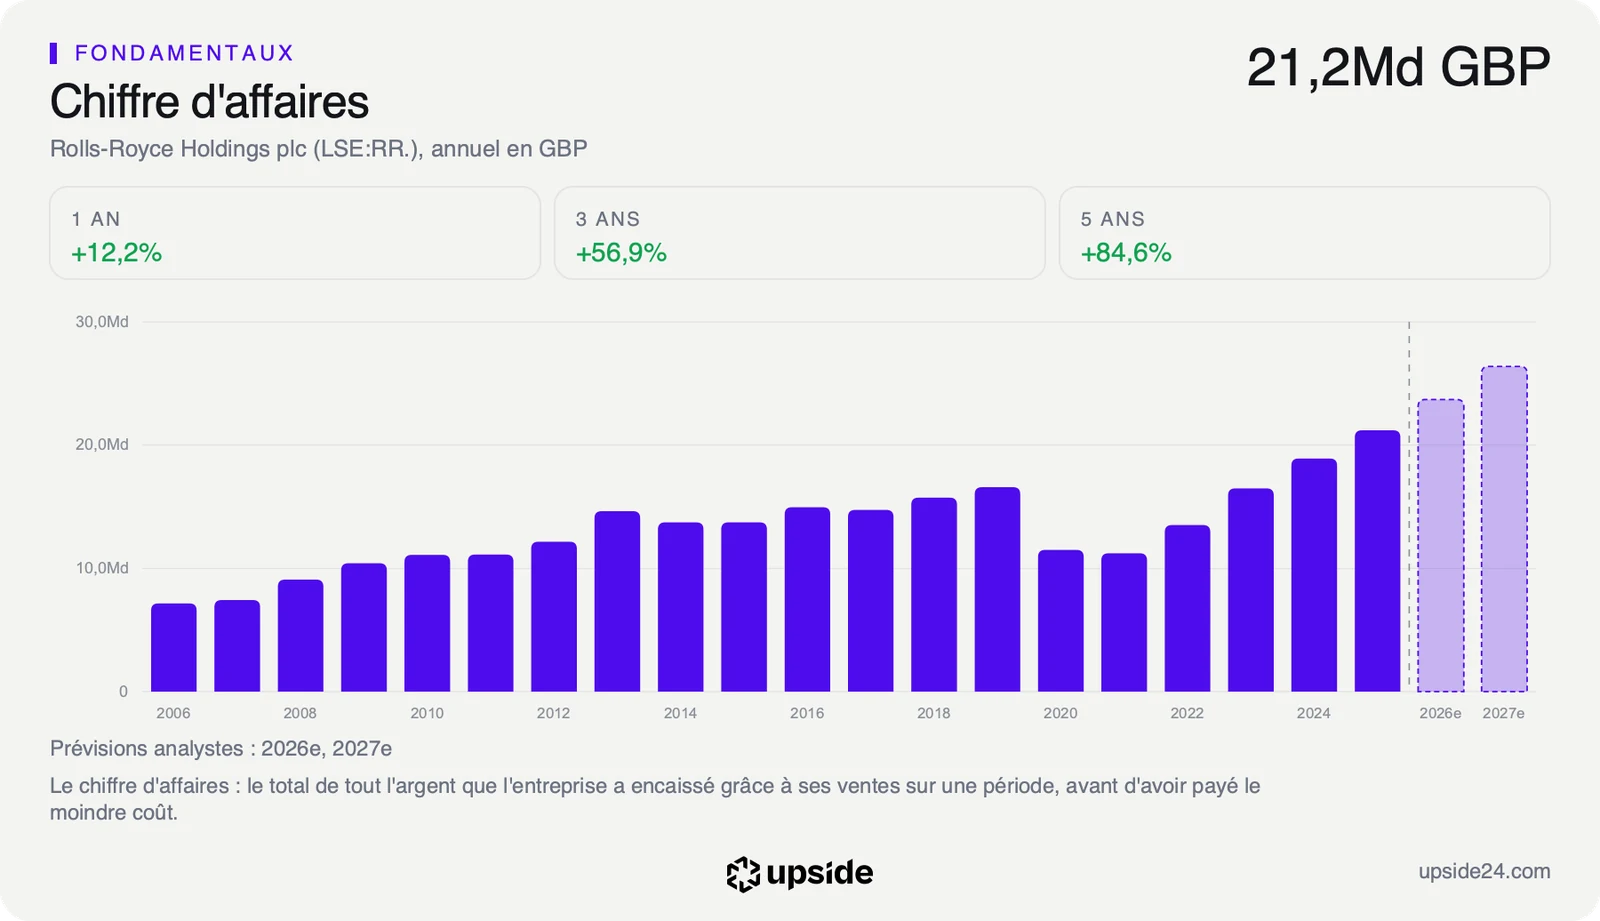
Le prix de l'action dit aussi ce que le marché attend de la trésorerie du groupe. Au cours de 13,66 livres, il suppose que le free cash flow progresse d'environ 8,3% par an pendant dix ans. Sur les cinq dernières années, les ventes du groupe ont progressé de 13,04% par an, si bien que le prix retient une croissance plus lente que celle déjà réalisée.
La note de Rolls-Royce et son prix face à ses concurrents montrent ce que le marché paie aujourd'hui pour cette trésorerie.
Ce que le marché en fait déjà
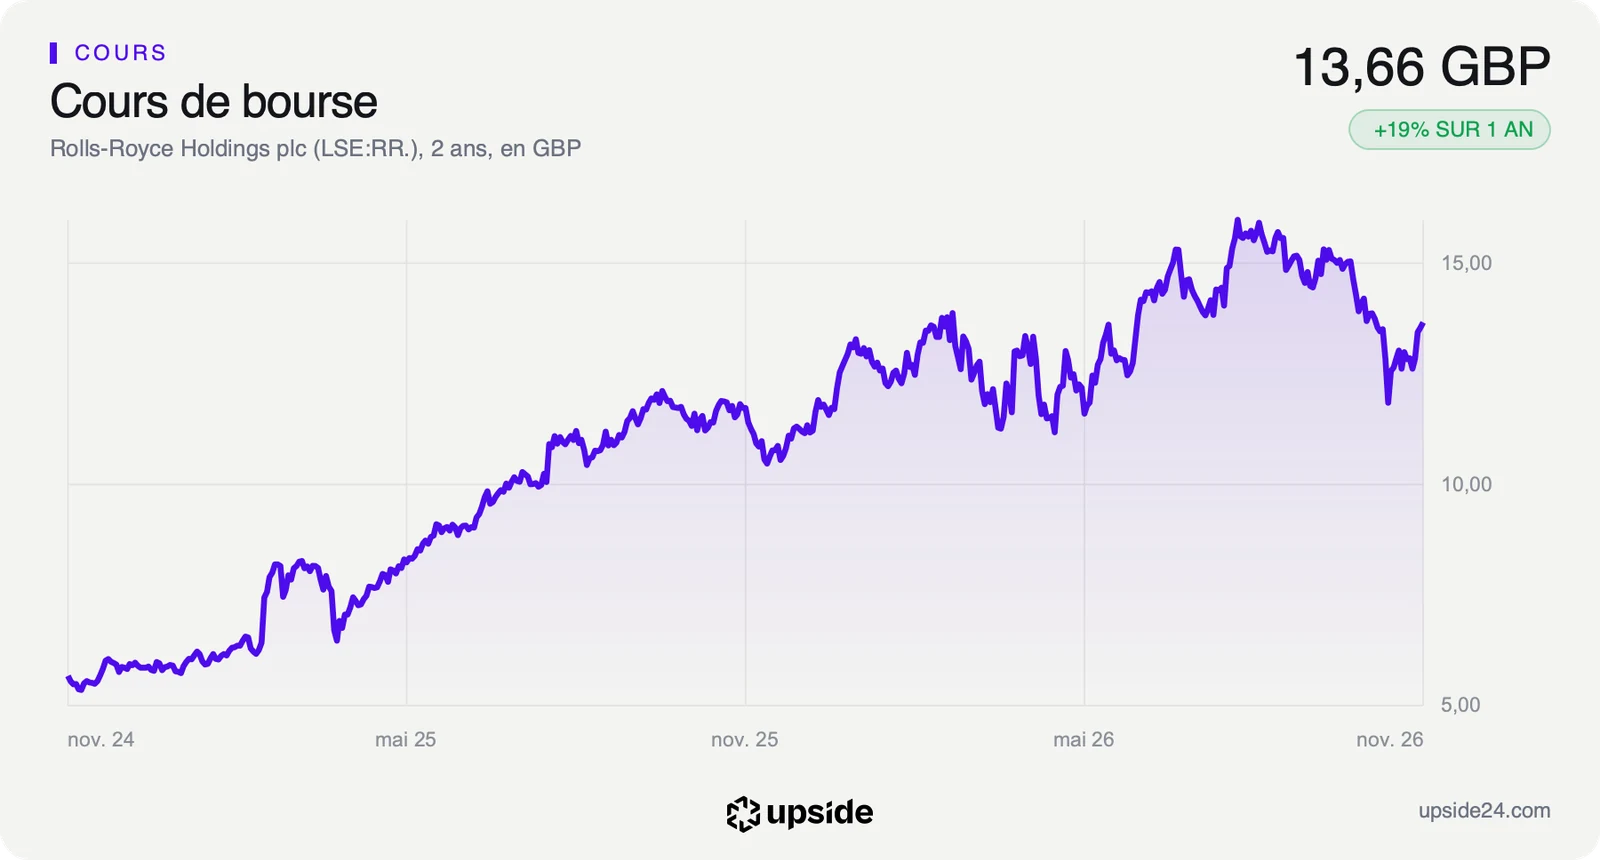
Selon City AM, l'action Rolls-Royce gagnait de 2 à 3% en début de séance jeudi à Londres. Elle cotait 13,66 livres en cours de matinée. Le titre reste 13,86% sous son plus haut de l'année, atteint en plein été, malgré une hausse de 19,11% sur un an.
Le cours évolue 2,16% au-dessus de sa moyenne des 200 dernières séances, le prix moyen payé sur environ dix mois de Bourse, mais 1,22% sous sa moyenne des 50 dernières séances. L'indice de force relative, qui mesure la vitesse des derniers mouvements sur une échelle de 0 à 100, ressort à 53,63, un niveau neutre. Les volumes échangés sur les 20 dernières séances dépassent de 21,14% leur moyenne des trois derniers mois.
Sur les 20 analystes qui suivent la valeur, 16 sont positifs, 4 neutres et aucun négatif. La séance salue un retour d'argent plus rapide sans effacer le repli de l'automne, qui tenait surtout au trafic aérien.
Le point de bascule
Le prochain test viendra des résultats annuels du 25 février 2027, où la direction promet de revoir ses objectifs de moyen terme. Les heures de vol des gros moteurs y diront si le trafic suit. Elles atteignent 114% du niveau de 2019 sur les dix premiers mois de 2026, en hausse de 4% sur un an. L'année devrait finir dans le bas de la fourchette de 115 à 120% visée. Le groupe cite le conflit au Moyen-Orient, le prix du carburant et des suppressions de lignes.
Tant que les heures de vol progressent et que le free cash flow tient dans la fourchette de 3,8 à 4,0 milliards de livres, les rachats restent financés par l'activité courante. La croissance d'environ 8,3% par an que suppose le prix reste alors inférieure au rythme déjà réalisé.
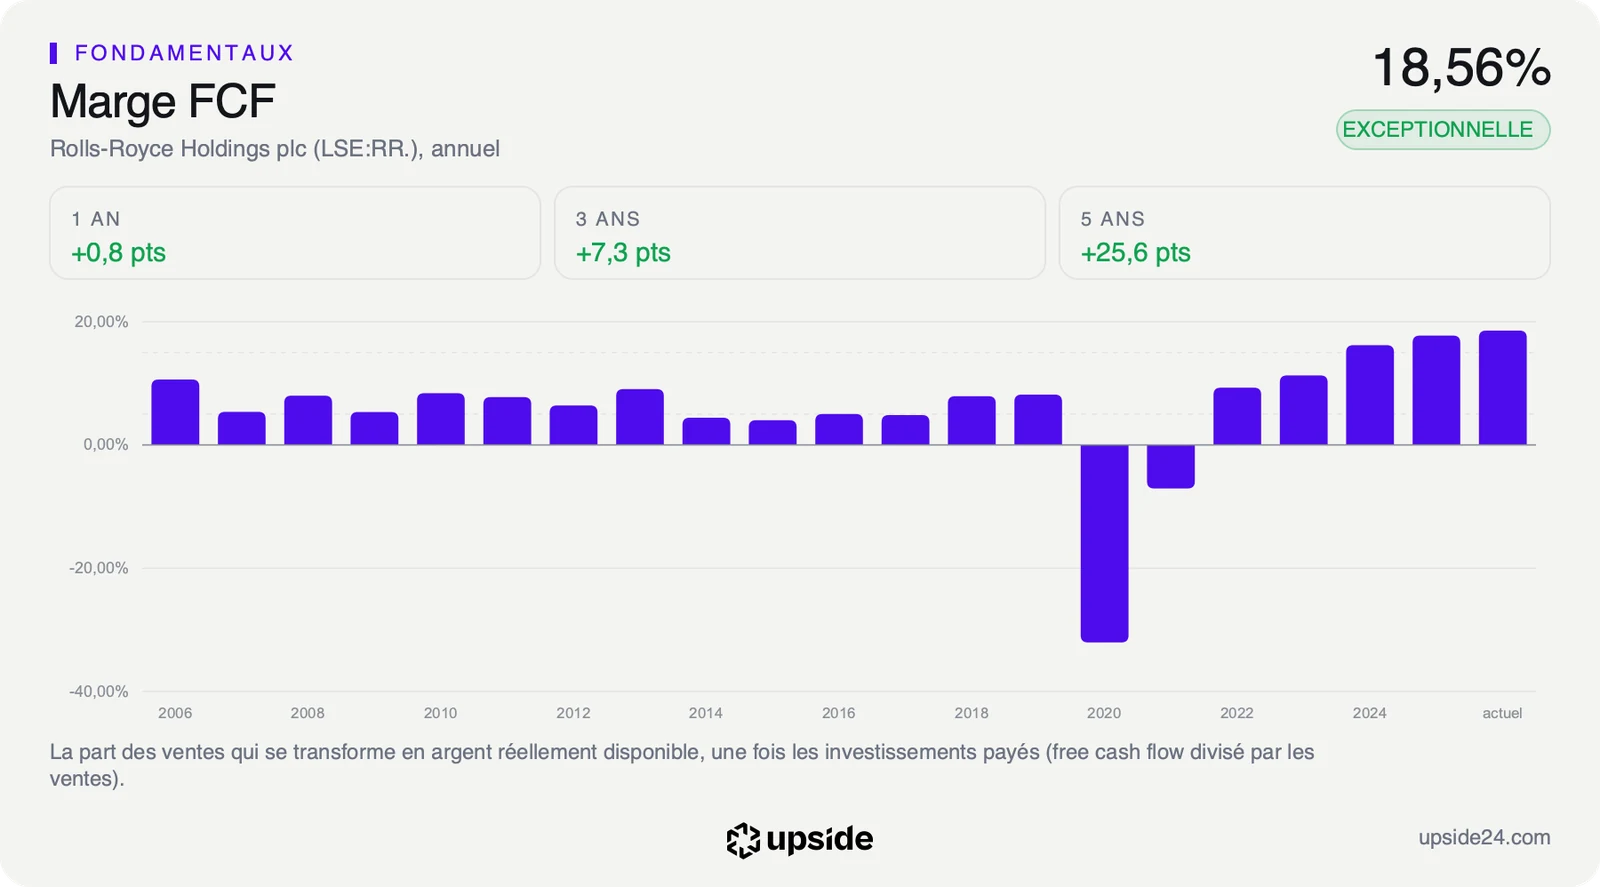
Si les heures de vol reculaient, la part de l'entretien facturée à l'heure baisserait aussitôt avec elles. En 2020, quand les avions sont restés au sol, le free cash flow est devenu négatif, à -32,04% des ventes. Un multiple de 31,09 fois les bénéfices attendus supporterait mal un tel retournement.