
Boeing (BA), le constructeur américain du 737 et du 787, va supprimer environ 2 500 postes dans sa branche avions commerciaux, faute de pouvoir accélérer ses cadences. Mais l'action n'a presque pas réagi, car les analystes avaient déjà retiré 1,5 milliard de dollars à la trésorerie qu'ils attendent en 2027.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | 6-12 mois |
| Ce que ça touche | Marge, Signal sur la production |
Ce que dit le mémo de Stephanie Pope
Stephanie Pope, la directrice générale de Boeing Commercial Airplanes, a annoncé lundi 9 novembre aux salariés une réduction d'environ 5% des effectifs de sa branche, selon un mémo interne rapporté par le Wall Street Journal. La branche comptait 50 500 personnes fin 2025, ce qui représente environ 2 500 postes. Une partie partira par départs naturels, et les premières notifications de licenciement pourraient arriver dès décembre.
Boeing, c'est le constructeur du 737 que l'on prend pour un Paris-Lisbonne et du 787 Dreamliner des vols long-courriers, deux avions qui sortent précisément de la branche visée par le plan.
Stephanie Pope justifie la mesure par le rythme des usines. « Ajuster nos calendriers de production et réduire le nombre d'avions fabriqués nous place en sureffectif », écrit-elle selon le site spécialisé AeroTime. Les usines et les fournisseurs ont besoin, ajoute-t-elle, de plus de temps pour stabiliser la production avant de monter en cadence.
Le plan découle du recul annoncé avec les résultats du 27 octobre. Boeing n'attend plus de cadence stable à 47 avions 737 par mois avant le début de 2027 et repousse le passage à 52 au second semestre 2027, un report analysé ici le 28 octobre. Le 787 est resté à 8 avions par mois au troisième trimestre, pour un objectif de 10.
La demande ne manque pas, avec 300 commandes nettes enregistrées au troisième trimestre et un carnet de commandes record de 745 milliards de dollars, selon le communiqué de résultats. Le frein se situe dans les usines.
Rapportés au groupe, les 2 500 postes pèsent environ 1,4% des 182 000 salariés de Boeing. C'est le premier plan d'ampleur depuis les 17 000 suppressions annoncées en 2024. Le groupe n'a chiffré ni le coût du plan ni les économies attendues, et il n'a pas précisé quels sites seront touchés.
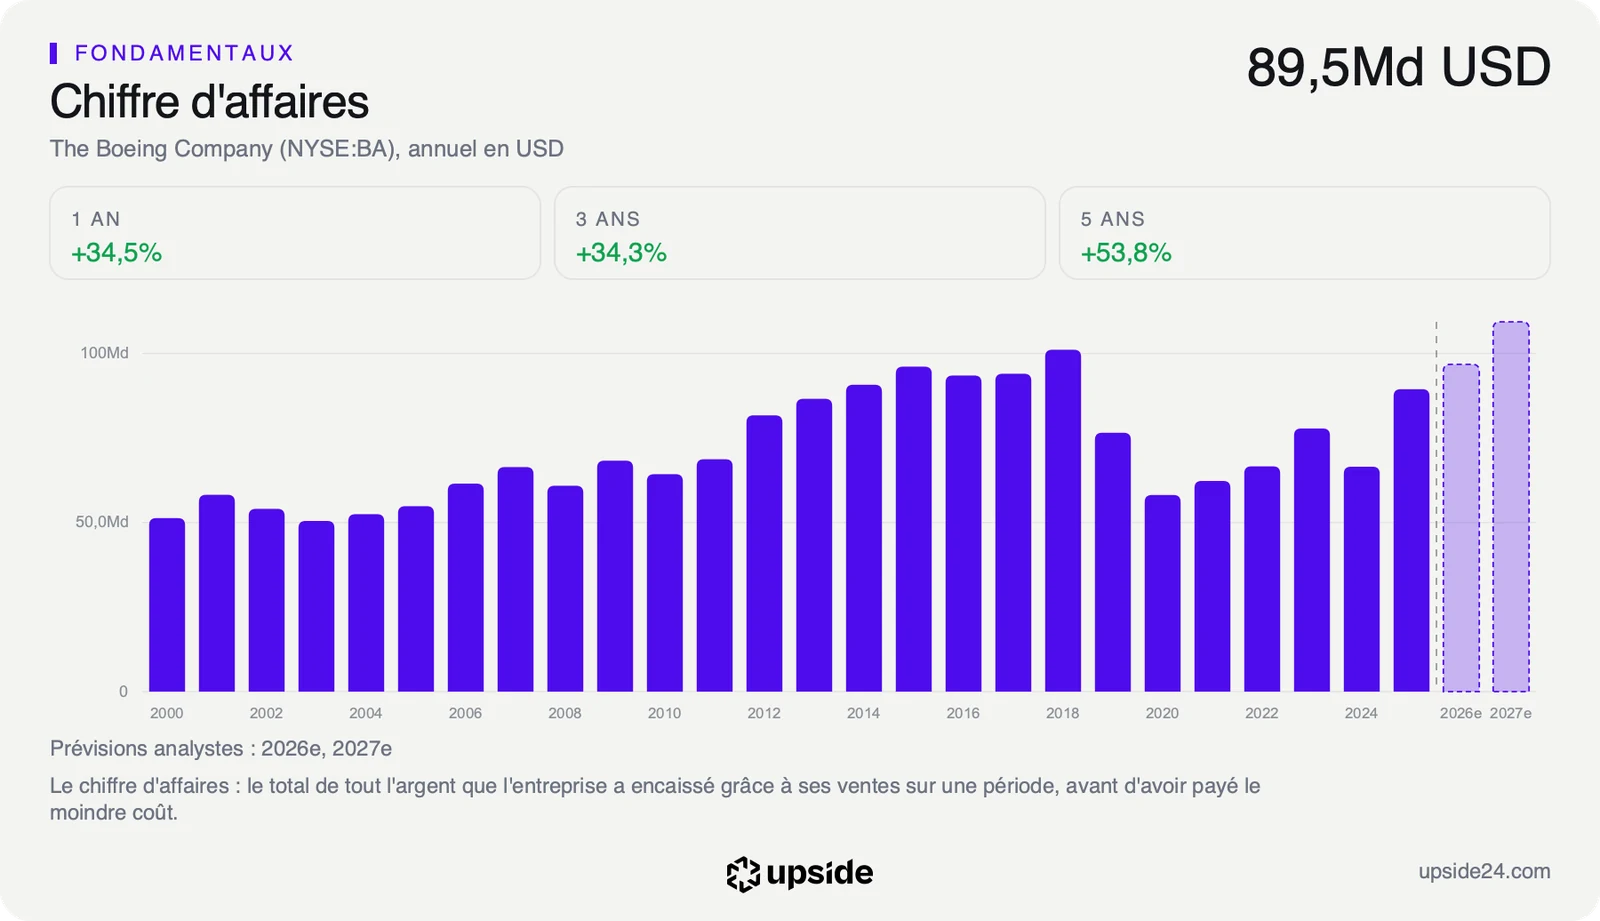
Une économie de coûts qui ne remplace pas les livraisons
Un plan d'effectifs agit d'abord sur la marge d'exploitation, ce qui reste des ventes une fois payés les salaires, les pièces et les usines. Sur les douze derniers mois, celle de Boeing est quasi nulle, à -0,13%, quand la médiane des 213 sociétés de l'aéronautique et de la défense atteint 8,37%. Une société moyenne du secteur garde environ 8 dollars sur 100 dollars vendus, Boeing aucun.
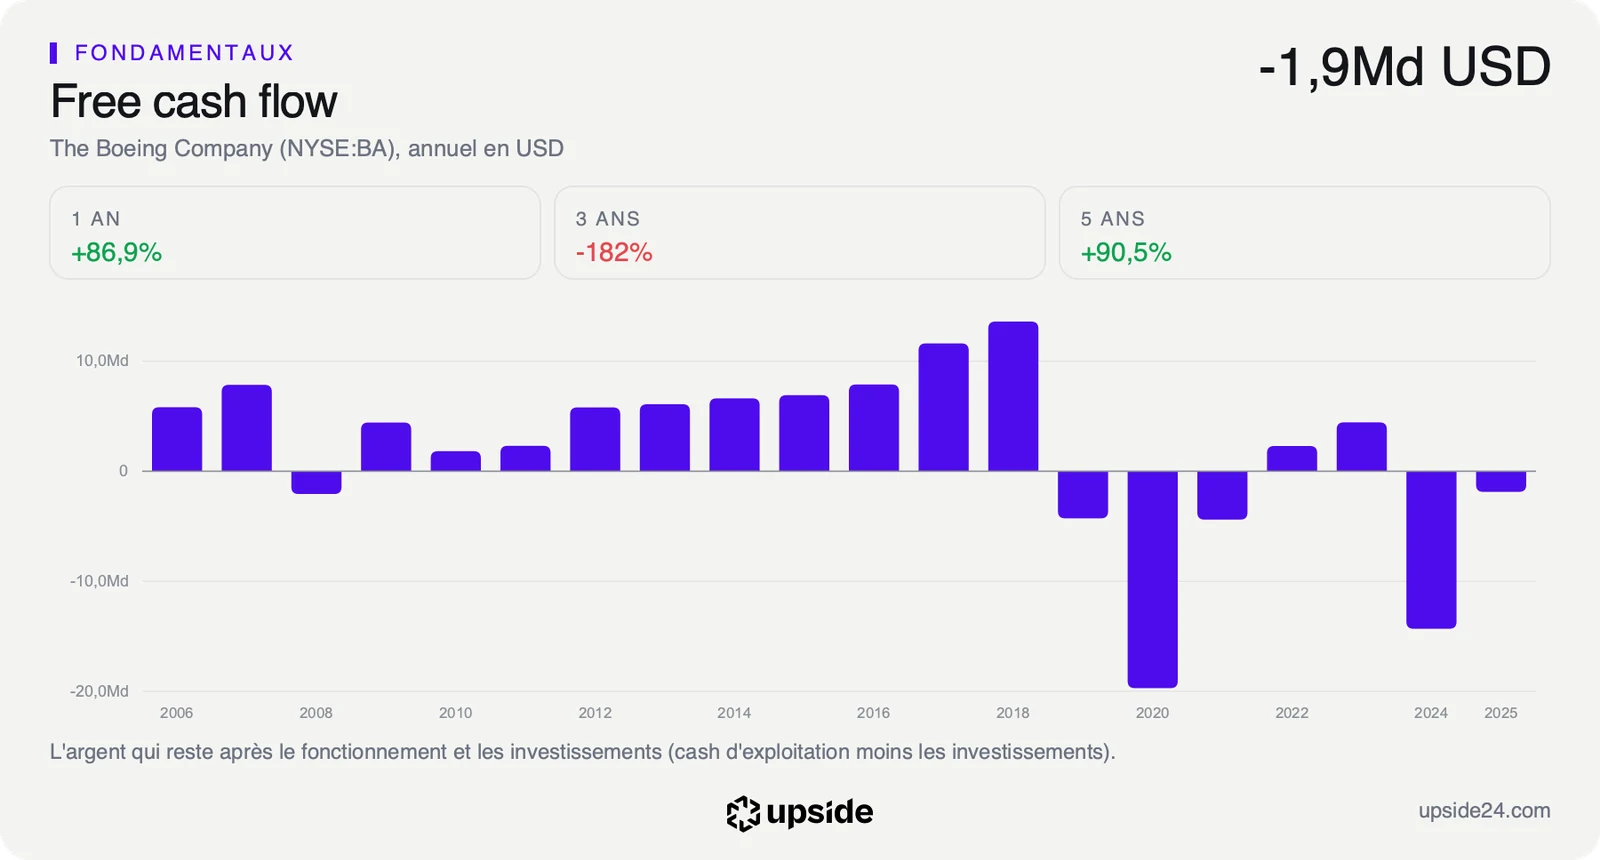
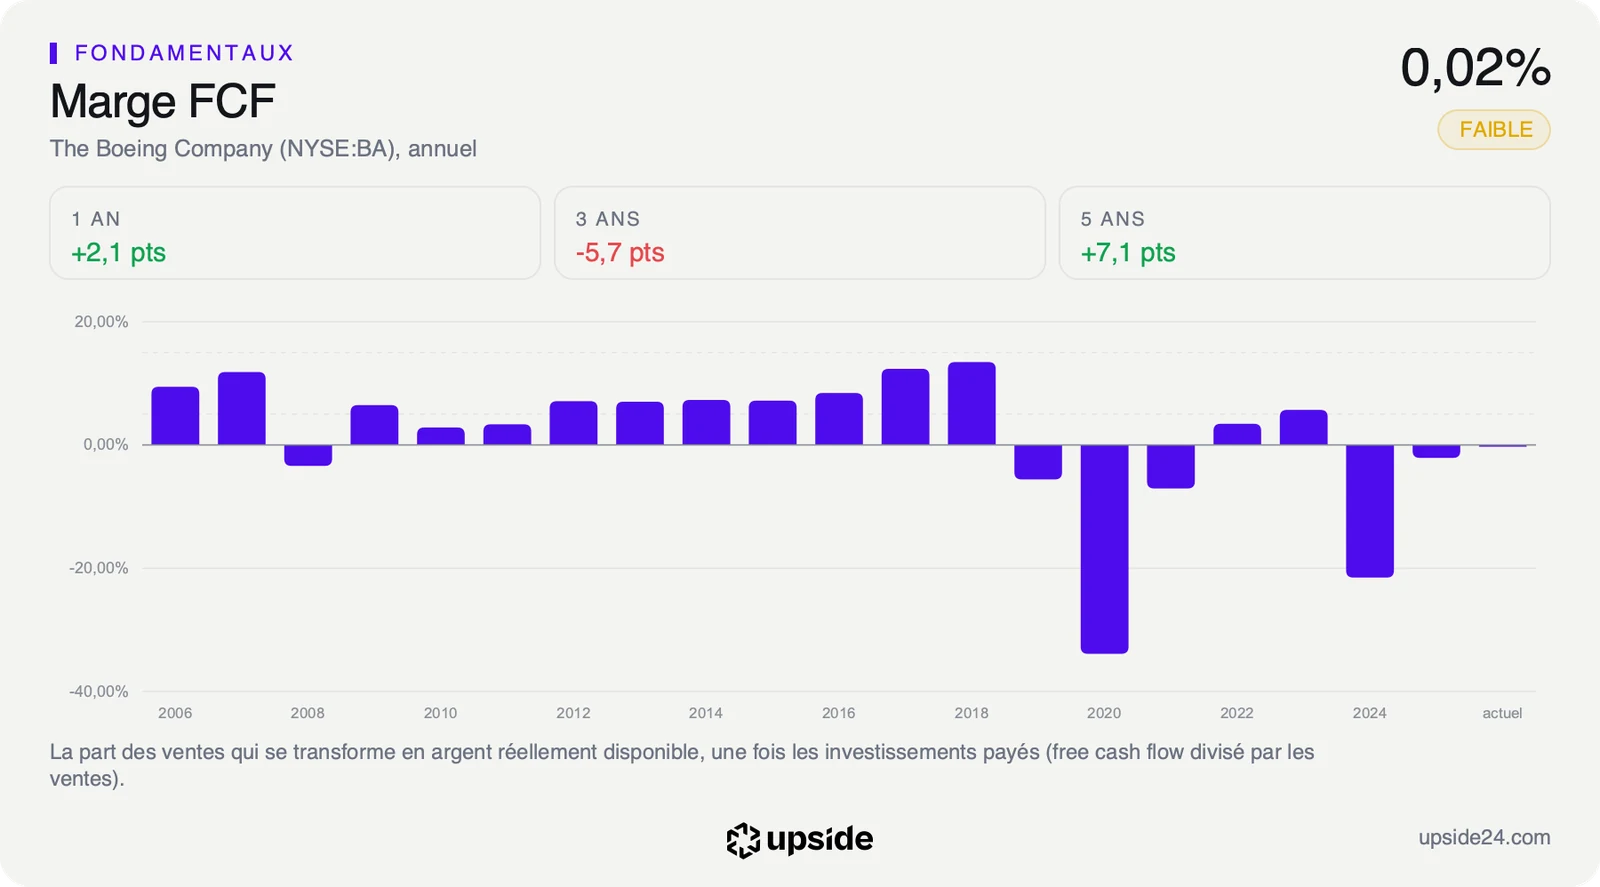
Les économies laissent entier le point faible du dossier, le free cash flow, l'argent qui reste une fois les dépenses courantes et les investissements payés. Sur douze mois, il ressort à 16 millions de dollars, soit 2 cents de trésorerie pour 100 dollars de ventes. La médiane du sous-secteur en conserve 4,13%. Boeing encaisse l'essentiel du prix d'un avion à la livraison, donc chaque appareil qui glisse d'un trimestre emporte sa trésorerie avec lui.
Le mécanisme tient à la façon dont une usine d'avions compte ses coûts. Les salaires d'une chaîne d'assemblage se répartissent sur les avions qui en sortent, si bien qu'une chaîne qui produit moins que prévu fait porter à chaque appareil une part plus lourde de la masse salariale. Ajuster les effectifs au rythme réel revient donc à cesser de payer une cadence que Boeing n'atteint pas encore. Un plan social coûte toutefois des indemnités avant de rapporter des économies, et le groupe n'a donné aucun montant.
Avant même le mémo, les 16 analystes qui publient une prévision ont ramené le free cash flow attendu en 2027 à environ 3,7 milliards de dollars, contre environ 5,2 milliards au lendemain des résultats. Cela fait 1,5 milliard de moins en deux semaines, soit 29% des attentes effacées. Boeing vise lui-même environ 3 milliards pour 2027, et le consensus s'est donc rapproché de la feuille de route du groupe.
Un flux de départ aussi proche de zéro empêche de calculer la croissance que le cours suppose, puisque ce calcul part de la trésorerie actuelle. Le prix de l'action repose donc sur la trésorerie de 2027 et des années suivantes, que les économies de personnel aideront sans pouvoir la produire seules. La fiche de Boeing donne sa note et la liste de ses concurrents.
Ce que le marché en fait déjà
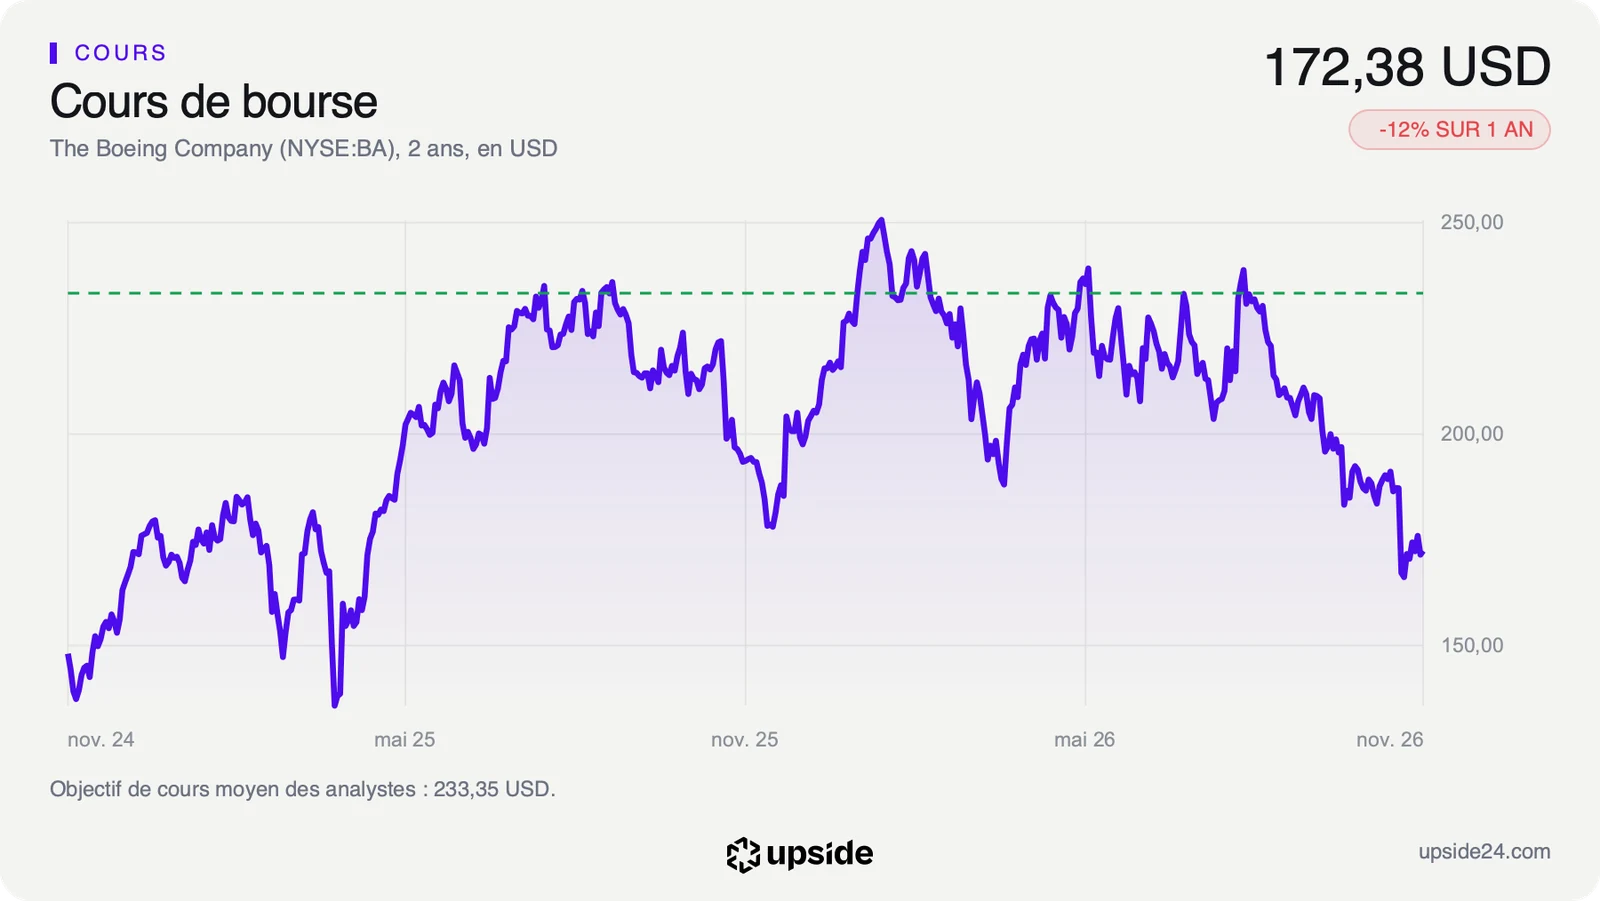
L'action Boeing a ouvert lundi 9 novembre à 177,39 dollars, son plus haut de la séance, avant de descendre jusqu'à 168,89 dollars en séance. Elle a clôturé à 172,38 dollars, en recul de 0,59%, et il s'est échangé 11,39 millions d'actions, environ une fois et demie la moyenne quotidienne des trois derniers mois.
Le titre se traite 32,23% sous son plus haut annuel de 254,35 dollars et à moins de 5% de son plus bas de 52 semaines, à 165,01 dollars. Il abandonne 11,51% sur un an et 20,61% depuis le 1er janvier. Il évolue aussi 19,87% sous son cours moyen des 200 dernières séances, le signe d'une tendance baissière installée.
Les 28 analystes qui suivent la valeur se répartissent en 25 positifs, 3 neutres et aucun négatif. Leur objectif moyen ressort à environ 233 dollars, soit environ 35% au-dessus du cours, contre environ 257 dollars au lendemain des résultats. Ils ont donc abaissé leurs cibles d'environ 9% sans changer leur répartition.
Les prévisions de bénéfice ont suivi le même chemin. La perte ajustée par action attendue pour 2026 est passée d'environ 1,1 dollar il y a un mois à environ 2 dollars aujourd'hui, selon le consensus des analystes. Le marché a donc absorbé en octobre une année 2026 plus coûteuse que prévu, et le mémo de lundi n'y ajoute pas de nouvelle mauvaise surprise chiffrée.
La faible réaction tient au calendrier, puisque la chute de 10,69% du 27 octobre avait déjà intégré le ralentissement des usines. Depuis, le titre clôture chaque séance entre 167,14 et 177 dollars, quand il n'était jamais descendu sous 184,39 dollars entre la mi-septembre et la veille des résultats. Le mémo en tire la conséquence sociale sans rien retirer de plus aux prévisions de trésorerie, d'où une direction neutre pour cette annonce.
Le point de bascule
Le prochain rendez-vous est la publication des résultats annuels, attendue vers le 27 janvier 2027. Trois chiffres y diront si le plan suffit, la cadence réelle du 737 en fin d'année, le free cash flow du quatrième trimestre et le coût du plan social, que Boeing n'a pas encore chiffré. Les premières notifications, attendues dès décembre, donneront aussi une mesure des départs contraints face aux départs naturels.
Tant que la cadence de 47 avions par mois n'est pas stable, le plan ajuste les coûts à une production plus lente sans rapprocher le groupe des 3,7 milliards de free cash flow attendus en 2027. La marge d'exploitation resterait alors proche de zéro et chaque chiffre mensuel de livraisons pèserait sur le cours.
Si Boeing confirme en janvier une production stable de 47 avions par mois et une trésorerie 2026 proche des 2,1 milliards attendus, le plan aura servi à caler les usines sur un rythme tenable. Les économies de personnel viendraient alors s'ajouter à la hausse des livraisons, et la marge d'exploitation aurait de quoi s'éloigner de zéro.