
NRG Energy (NRG), le fournisseur d'électricité de huit millions de clients nord-américains, vend six centrales au gaz pour 4 milliards de dollars payés comptant. L'argent doit financer des rachats d'actions et une baisse de la dette, sur un titre qui a perdu la moitié de sa valeur depuis son plus haut annuel.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Forte |
| Horizon | 6-12 mois |
| Ce que ça touche | Structure de financement, Bilan, Retour aux actionnaires |
Six centrales vendues à LS Power
NRG a signé le 9 novembre un accord définitif pour céder six centrales au gaz à LS Power, un groupe américain non coté qui investit dans les centrales électriques, selon son communiqué déposé auprès du gendarme boursier américain. Le prix de 4 milliards de dollars sera payé comptant, sous réserve des ajustements habituels à la clôture. Il représente 8,0 fois l'EBITDA que NRG attend de ces centrales en 2027, c'est-à-dire leur résultat d'exploitation avant amortissements, intérêts et impôts.
NRG, c'est le fournisseur derrière les marques Reliant, Direct Energy et Green Mountain Energy, qui vend aussi des alarmes et des maisons connectées sous la marque Vivint. Le groupe produit une partie de l'électricité qu'il revend, dans ses propres centrales. Les six sites vendus totalisent 4,9 gigawatts, le gigawatt mesurant la puissance d'une centrale, dans l'État de New York avec Ravenswood, en Nouvelle-Angleterre et au Texas. Après la vente, NRG gardera 20 gigawatts, répartis à parts égales entre le Texas et le réseau de l'Est des États-Unis.
L'acheteur connaît bien NRG, qui lui a racheté en janvier un portefeuille de centrales dans l'Est et la société CPower. Cette dernière paie des entreprises pour réduire leur consommation aux heures de pointe. NRG conserve l'intégralité de ce portefeuille de l'Est. Les centrales cédées appartiennent au reste du parc. La clôture est visée au deuxième trimestre 2027, après le feu vert de l'autorité de la concurrence, du régulateur fédéral de l'énergie et du régulateur de l'État de New York.
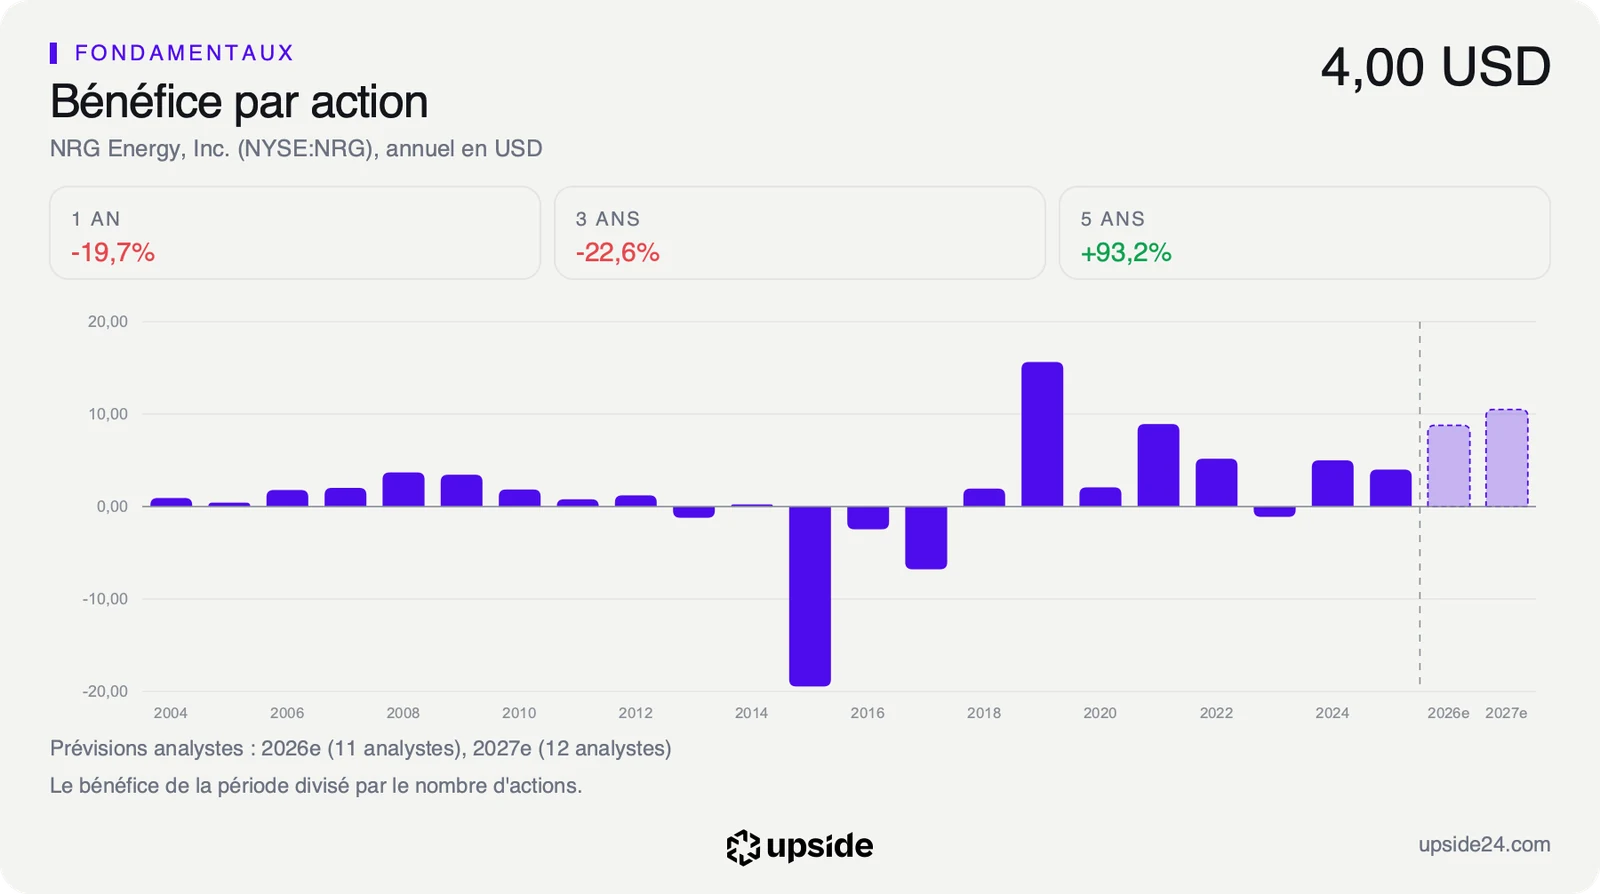
Le même jour, NRG a publié ses résultats du troisième trimestre. Le bénéfice ajusté atteint 4,68 dollars par action, contre 2,78 dollars un an plus tôt, porté par les centrales rachetées en janvier et par une météo favorable au Texas. La direction confirme sa prévision pour 2026 et publie une première prévision pour 2027, qui ne tient pas compte de la vente.
Ce que la vente change au bilan
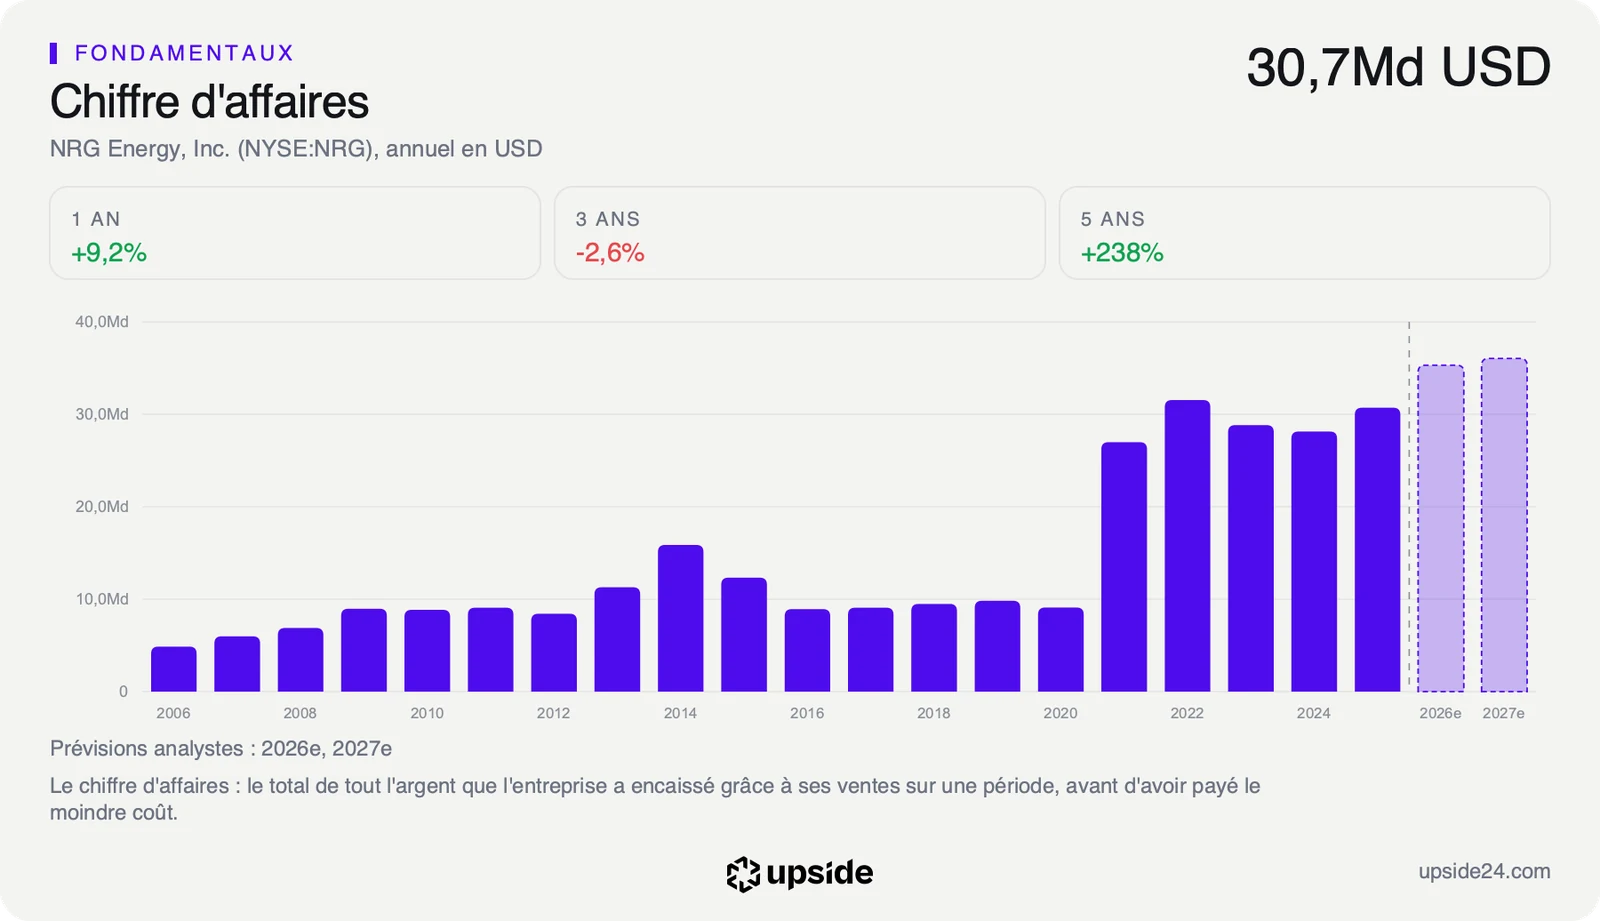
L'opération touche d'abord la structure de financement, comme le montre le partage du produit. NRG prévoit 3 milliards de dollars de rachats d'actions sur 2026 et 2027, dont 1 milliard supplémentaire qui doit démarrer avant la fin de cette année. Une fois la vente conclue, le groupe remboursera 2 milliards de dette de plus, pour 3 milliards de désendettement en 2027. Le dernier milliard servira soit à des investissements sous contrat, soit à rembourser encore de la dette.
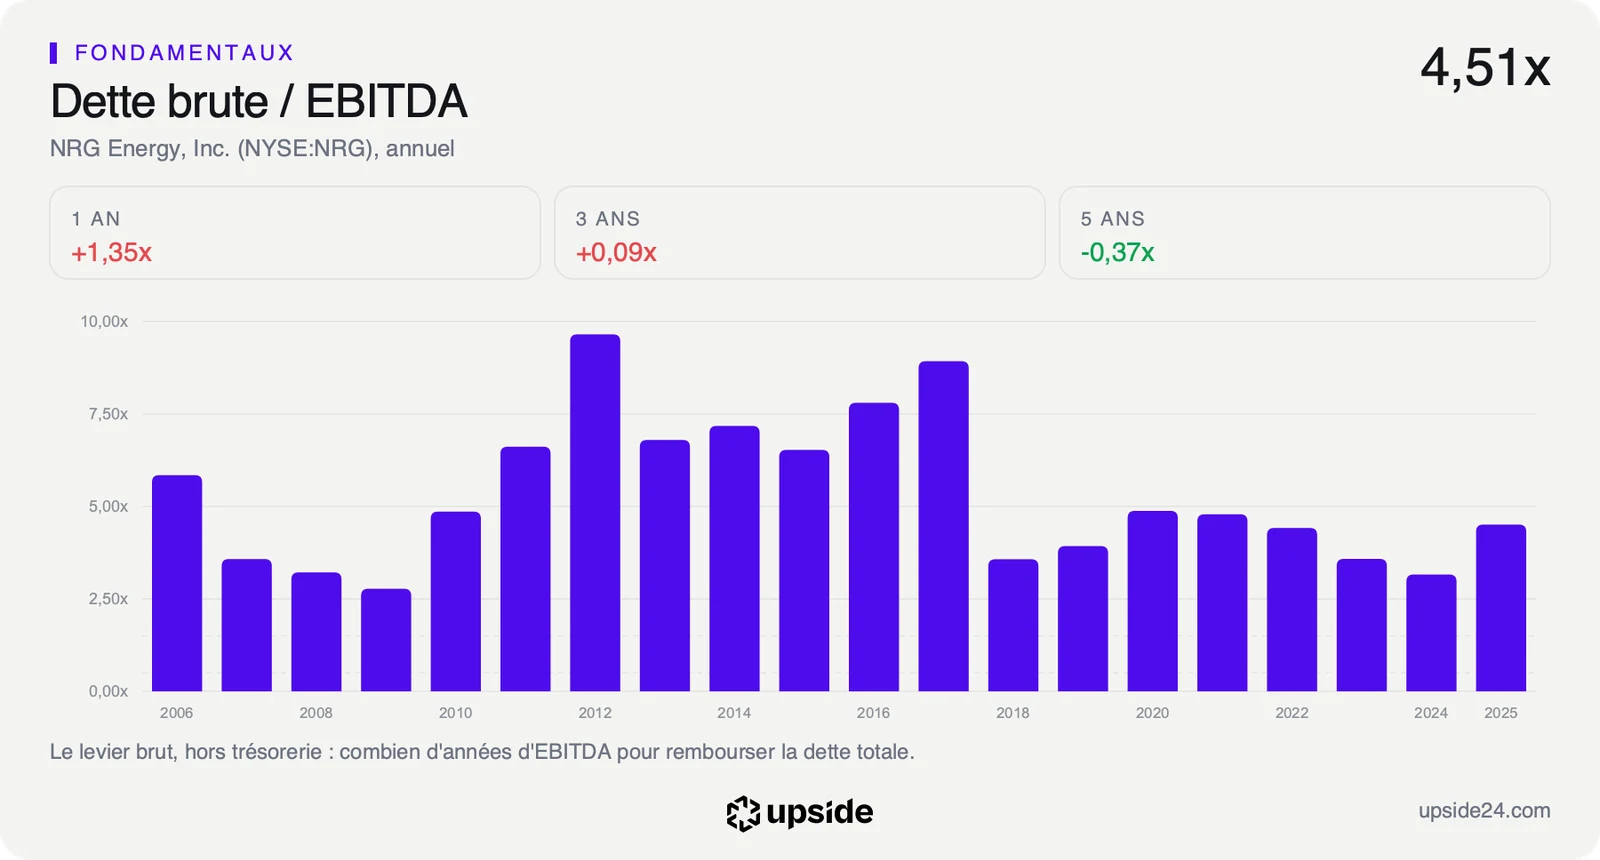
Ce désendettement répond à un bilan alourdi par l'achat de janvier, puisque la dette à long terme atteint 21,84 milliards de dollars au 30 septembre, contre 16,41 milliards fin 2025. Les liquidités disponibles sont tombées à 6,0 milliards, contre 9,6 milliards fin 2025. Sur douze mois au 30 juin, le résultat d'exploitation ne couvrait que 1,97 fois les intérêts de la dette, un niveau noté tendu.
Le remboursement prévu en 2027 représente environ 14% de la dette à long terme. La direction ne promet pas de dette plus légère pour autant, puisque ces 2 milliards supplémentaires doivent maintenir le niveau d'endettement actuel une fois les centrales sorties du périmètre. Les centrales vendues emportent leur résultat avec elles, la dette doit donc baisser en proportion.
Pour l'actionnaire, la vraie nouveauté tient aux rachats, puisque les 3 milliards prévus pèsent environ 15% de la capitalisation de 19,82 milliards de dollars. Un rachat réduit le nombre d'actions en circulation, donc chaque action restante porte une part plus grande des bénéfices futurs. Le dividende annuel passera par ailleurs à 2,05 dollars par action en 2027, en hausse de 8%.
Ce que le prix incorpore déjà
Le prix de vente se compare à ce que la Bourse accorde au groupe entier. Rapportée à la prévision d'EBITDA 2027 de la direction, 5,75 milliards de dollars au milieu de la fourchette, la valeur d'entreprise de NRG ressort à environ 7,5 fois. La valeur d'entreprise additionne la capitalisation et la dette nette, c'est-à-dire le prix qu'il faudrait payer pour racheter la société entière.
NRG vend donc six centrales un peu plus cher que la Bourse ne valorise l'ensemble du groupe, puis rachète ses propres actions avec l'argent. C'est le calcul que la direction met en avant, en parlant d'une valorisation attractive pour les actifs cédés.
Le PER anticipé, qui rapporte le cours au bénéfice par action attendu sur les douze prochains mois, dit la même chose sous un autre angle. Il s'établit à 10,8 fois, contre 18,41 fois pour la médiane des 150 sociétés comparables du secteur de l'électricité. Le marché paie donc chaque dollar de bénéfice attendu de NRG environ 41% moins cher que celui d'une société médiane du secteur.
Cet écart de multiple reste à confronter aux comptes du troisième trimestre, que les bases de données financières n'ont pas encore intégrés. Le rapport complet de NRG Energy compare son endettement et ses marges à ceux des 150 sociétés du secteur.
Ce que le marché en fait déjà
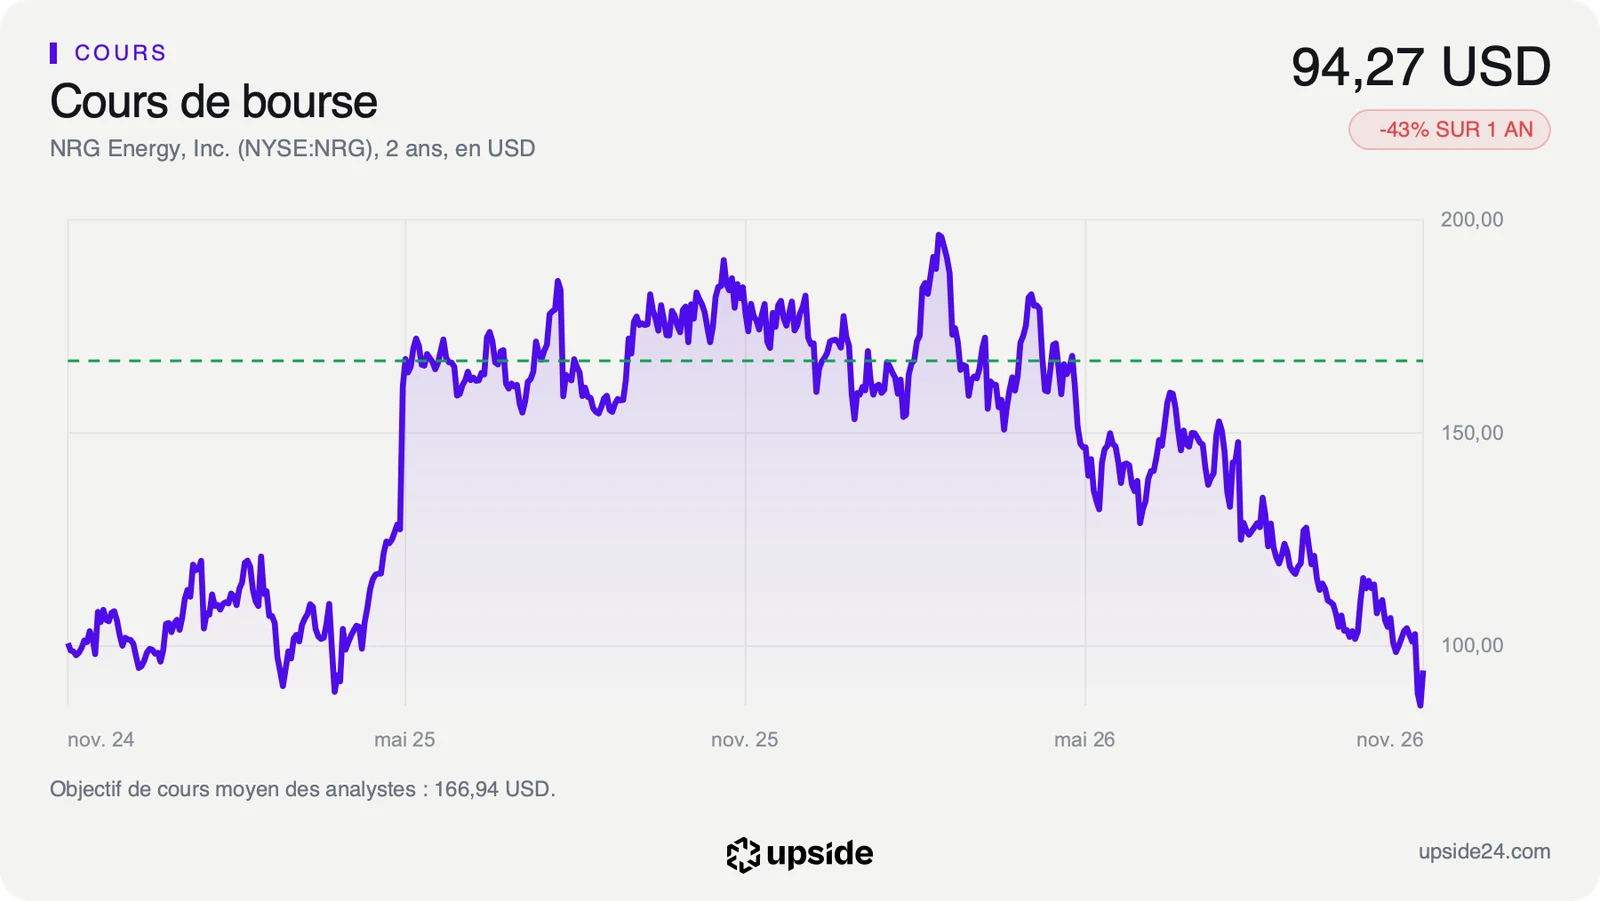
L'action NRG valait 94,27 dollars le lundi 9 novembre vers 10 heures à New York, en hausse de 6,77% sur la clôture de vendredi. Ce rebond part de très bas, puisque le titre se situe 50,37% sous son plus haut des cinquante-deux dernières semaines, 189,96 dollars. Il a perdu 40,8% depuis le 1er janvier.
La baisse s'est accélérée la semaine dernière avec une chute de 13,52% le 4 novembre, avant un plus bas annuel touché le lendemain à 79,65 dollars en cours de séance. Le communiqué du 9 novembre ne commente pas ce mouvement.
Sur les 18 analystes qui suivent la valeur, 16 sont positifs, 2 neutres et aucun négatif. Leur objectif moyen ressort à environ 167 dollars, soit environ 77% au-dessus du cours. Wells Fargo, Barclays et Scotiabank ont maintenu leur opinion fin octobre, malgré la baisse du titre.
Le point de bascule
Le premier test est la prévision 2027 publiée ce lundi. La direction vise un bénéfice ajusté de 8,05 à 10,05 dollars par action, soit 9,05 dollars au milieu de la fourchette. Les analystes attendaient jusque-là 10,51 dollars, donc la direction se place environ 14% sous le consensus, avant tout effet de la vente et des rachats. NRG publiera une prévision mise à jour après la clôture de la cession.
Tant que la vente avance vers sa clôture du deuxième trimestre 2027 et que le milliard de rachats supplémentaire démarre avant la fin de l'année, l'opération reste une bonne nouvelle de bilan. NRG échange alors des centrales vendues à 8,0 fois leur résultat contre ses propres actions, dans un groupe valorisé environ 7,5 fois son résultat, sans alourdir sa dette.
Si l'un des trois régulateurs retarde ou bloque la vente, le plan de 3 milliards de désendettement en 2027 perd son principal financement. La couverture des intérêts de 1,97 fois laisserait alors peu de marge pour poursuivre les rachats au même rythme, sur un bilan qui porte 21,84 milliards de dette à long terme.