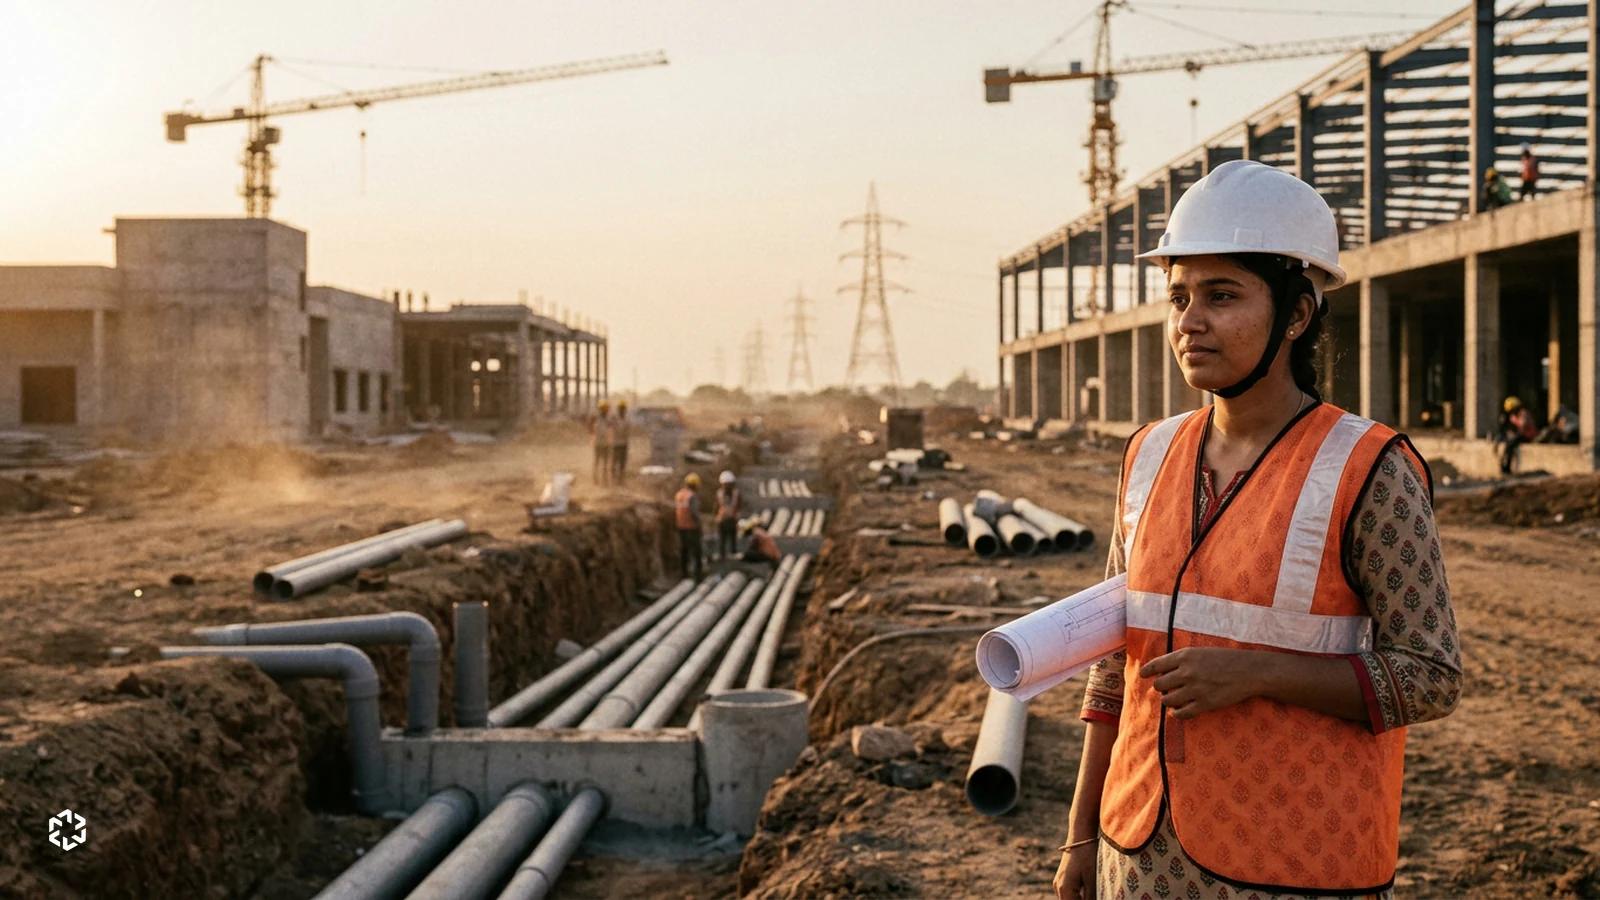

Alphabet (GOOGL), la maison mère de Google, confirme que son hub d'intelligence artificielle de 15 milliards de dollars dans le sud de l'Inde ouvrira en 2028. Ce chantier annoncé il y a un an s'ajoute à trois programmes de même taille dévoilés depuis septembre, que le groupe finance désormais en partie en émettant des actions et de la dette.
L'impact en un coup d'oeil
| Direction | Neutre |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Exécution des investissements, génération de trésorerie |
Un hub confirmé pour 2028, avec de l'eau et du courant promis
Le ministre en chef de l'Andhra Pradesh, N. Chandrababu Naidu, a déclaré le 12 novembre que le hub d'intelligence artificielle de Google dans cet État du sud de l'Inde restait en bonne voie pour ouvrir en 2028, selon Bloomberg. Il a promis au groupe une alimentation continue en électricité et en eau.
Google avait présenté ce projet le 14 octobre 2025 comme son premier hub d'IA en Inde et son plus gros investissement dans le pays, avec environ 15 milliards de dollars sur cinq ans, de 2026 à 2030. Le site de Visakhapatnam doit réunir un centre de données de l'ordre du gigawatt et une passerelle pour câbles sous-marins internationaux, avec AdaniConneX et Airtel comme partenaires.
Google, c'est la recherche en ligne, YouTube et l'application Gemini mais aussi Google Cloud, qui loue de la puissance de calcul aux entreprises. Ces centres de données servent d'abord cette activité, dont les ventes ont progressé de 103% sur un an au troisième trimestre pour atteindre 30,7 milliards de dollars.
Selon le site Times of AI, l'État développe environ 160 gigawatts de production d'énergie verte et attend la mise en service du barrage de Polavaram pour mars 2027. Le centre sera refroidi par air pour limiter sa consommation d'eau. L'opposition locale du YSR Congress Party doute pourtant que les réserves d'eau suffisent à un site de cette taille.
La promesse tranche avec la situation aux États-Unis, où 46 des 47 votes locaux tranchés en 2026 sur des centres de données ont penché vers plus de limites, selon le décompte de Ballotpedia au 4 novembre. En Inde, c'est le gouvernement de l'État qui s'engage à fournir l'eau et le courant que des électeurs américains rechignent à partager.
Quatre chantiers géants, une trésorerie qui fond
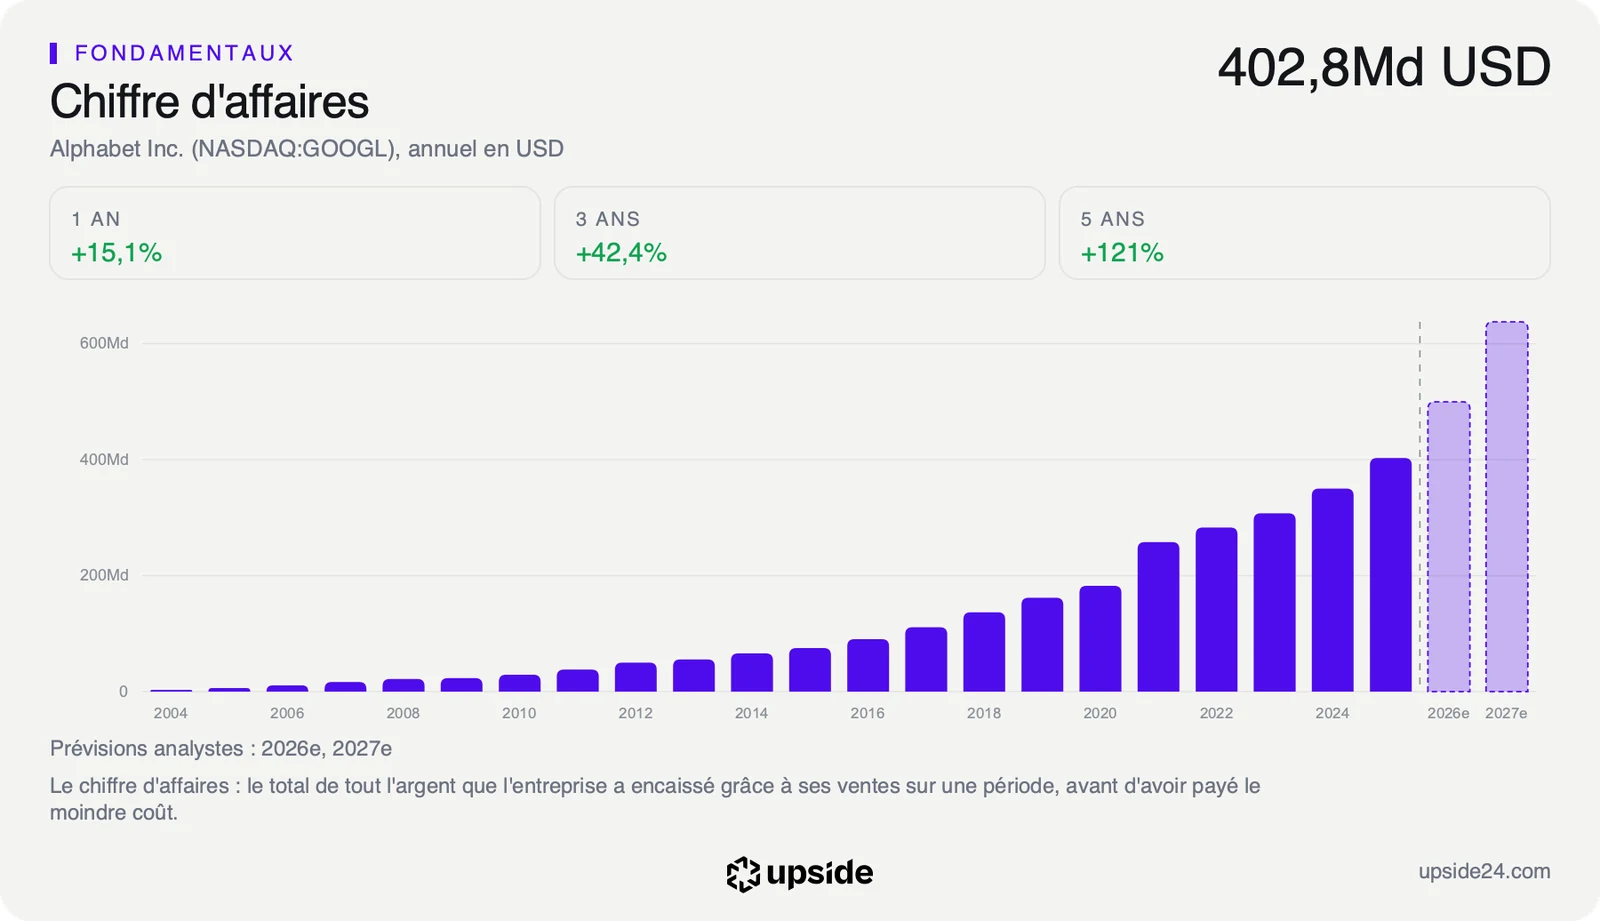
Le hub indien rejoint une liste qui s'allonge vite, puisque Google a promis 15,1 milliards de dollars en Finlande en septembre, 15 milliards en Malaisie le 4 novembre et 17 milliards au Wyoming le lendemain. Additionnés, ces quatre programmes font 62,1 milliards de dollars, étalés sur plusieurs années.
Le groupe investit déjà à un rythme de 159,8 milliards de dollars sur douze mois, dont 51,36 milliards sur le seul troisième trimestre. Le free cash flow, l'argent qui reste une fois les dépenses courantes et les investissements payés, est tombé à 19,75 milliards de dollars sur la même période. Les quatre chantiers représentent à eux seuls plus de trois fois cette somme.
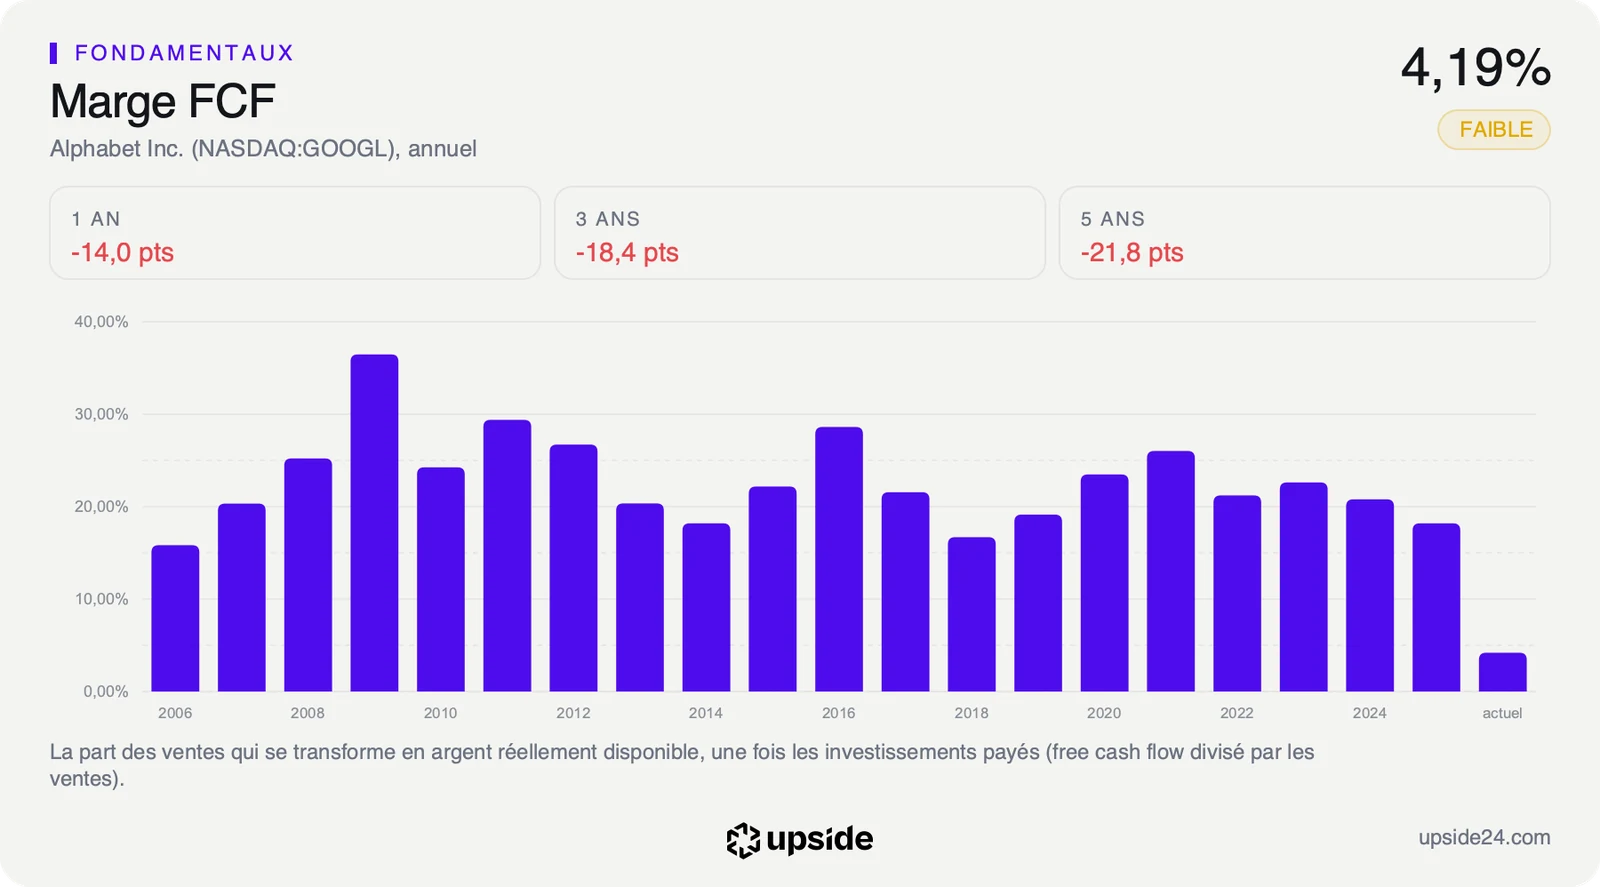
Ce free cash flow a même été négatif deux trimestres de suite, de 5,86 milliards de dollars au deuxième trimestre puis de 9,07 milliards au troisième. Le groupe dépense désormais en serveurs et en bâtiments plus que ce que ses activités lui rapportent en trésorerie depuis deux trimestres.
Rapporté aux ventes, il donne une marge de 4,19% contre 17,87% pour la médiane des 69 sociétés de son sous-secteur. Sur 100 dollars de ventes, il reste un peu plus de 4 dollars une fois les investissements payés. C'est le niveau le plus bas d'une série commencée en 2006, où cette marge n'était jamais descendue sous 15,82%.
Pour combler l'écart, Alphabet a changé sa façon de financer. Depuis janvier, le groupe n'a racheté aucune de ses actions contre 39,81 milliards de dollars de rachats sur les neuf premiers mois de 2025. Il a au contraire émis pour 42,87 milliards de dollars d'actions nouvelles et levé 85,22 milliards de dollars de dette, selon son communiqué de résultats. Sa dette à long terme est passée de 46,55 à 125,1 milliards de dollars entre fin décembre et fin septembre.
Le bilan reste solide, avec 118,46 milliards de dollars de trésorerie nette, l'argent qui resterait une fois toutes les dettes remboursées. La marge opérationnelle, la part des ventes qui reste après les coûts d'exploitation, atteint 33,33% contre 12,88% pour la médiane du sous-secteur. Alphabet a les moyens de ses chantiers mais il les finance désormais en partie avec l'argent de nouveaux actionnaires et de ses créanciers.
Le Reverse-DCF part du prix de l'action pour retrouver la croissance que ce prix suppose. Au cours du 12 novembre, le marché intègre une croissance du free cash flow d'environ 35% par an sur dix ans, quand la référence du calcul plafonne à 25%. Ce taux élevé vient en partie d'une base de départ écrasée par les investissements. Il suppose que les campus en construction se transforment en ventes de Google Cloud.
Le rapport d'Alphabet détaille sa trésorerie, son bilan et sa rentabilité face à ceux de ses concurrents.
Un titre sous pression depuis les résultats
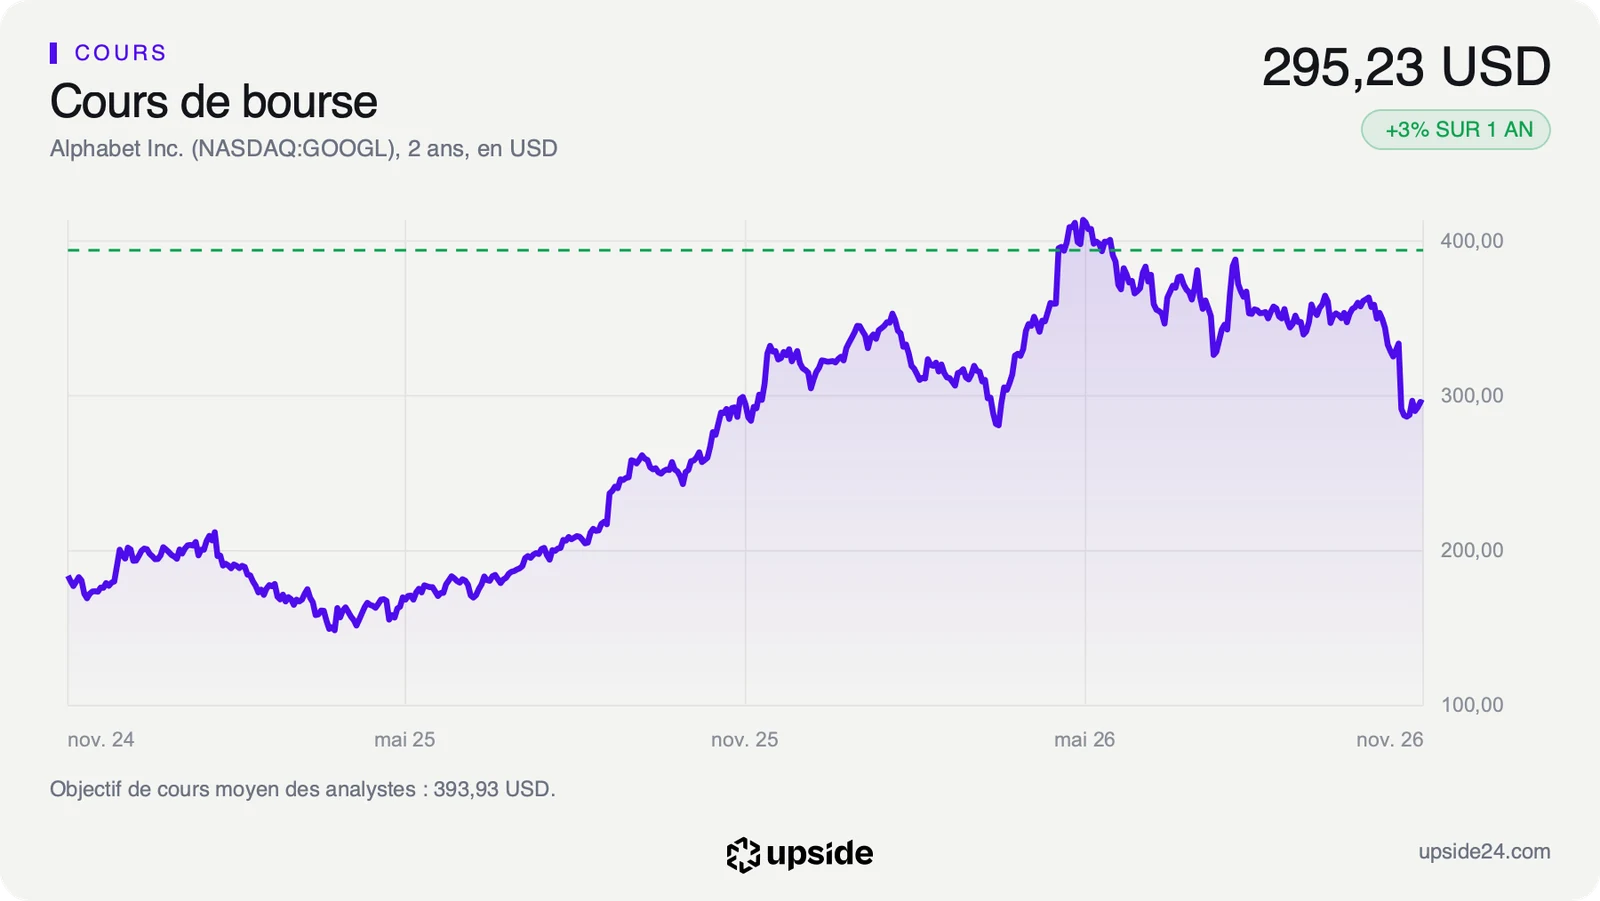
L'action cotait 295,23 dollars le 12 novembre en séance à Wall Street. Elle a gagné 20,28% depuis le 14 octobre 2025, jour de l'annonce du hub indien, mais évolue 27,75% sous son plus haut de 52 semaines (408,61 dollars).
Le recul date surtout du 29 octobre, quand le titre a perdu 12,64% en une séance au lendemain de résultats marqués par 51,36 milliards de dollars d'investissements sur le trimestre. Sur un an, l'action affiche +2,97% et -5,68% depuis le 1er janvier. Elle évolue 12,93% sous sa moyenne des 200 dernières séances, avec un indicateur de force relative à 32,51, proche du seuil de 30 sous lequel un titre est jugé avoir trop baissé trop vite.
Sur les 60 analystes qui suivent la valeur, 54 sont positifs, 6 neutres et aucun n'est négatif. Leur objectif moyen atteint environ 394 dollars, soit environ 33% au-dessus du cours. Le bénéfice par action qu'ils attendent pour l'exercice a pourtant reculé de 5% en quatre-vingt-dix jours.
Les analystes lisent chaque campus comme de la capacité à vendre pour Google Cloud, dont le carnet de commandes atteint 560,8 milliards de dollars fin septembre selon le rapport trimestriel du groupe. Alphabet prévoit d'en transformer un peu plus de 55% en ventes dans les deux ans. Ces commandes se lisent pour l'instant dans le carnet de Google Cloud et pas encore dans la trésorerie du groupe.
Le point de bascule
Le prochain rendez-vous tombe vers le 2 février 2027, date estimée des résultats annuels. Le chiffre à lire ce jour-là sera le free cash flow du quatrième trimestre, après deux trimestres dans le rouge. La même publication dira si le groupe continue d'émettre des actions et de la dette pour payer ses campus.
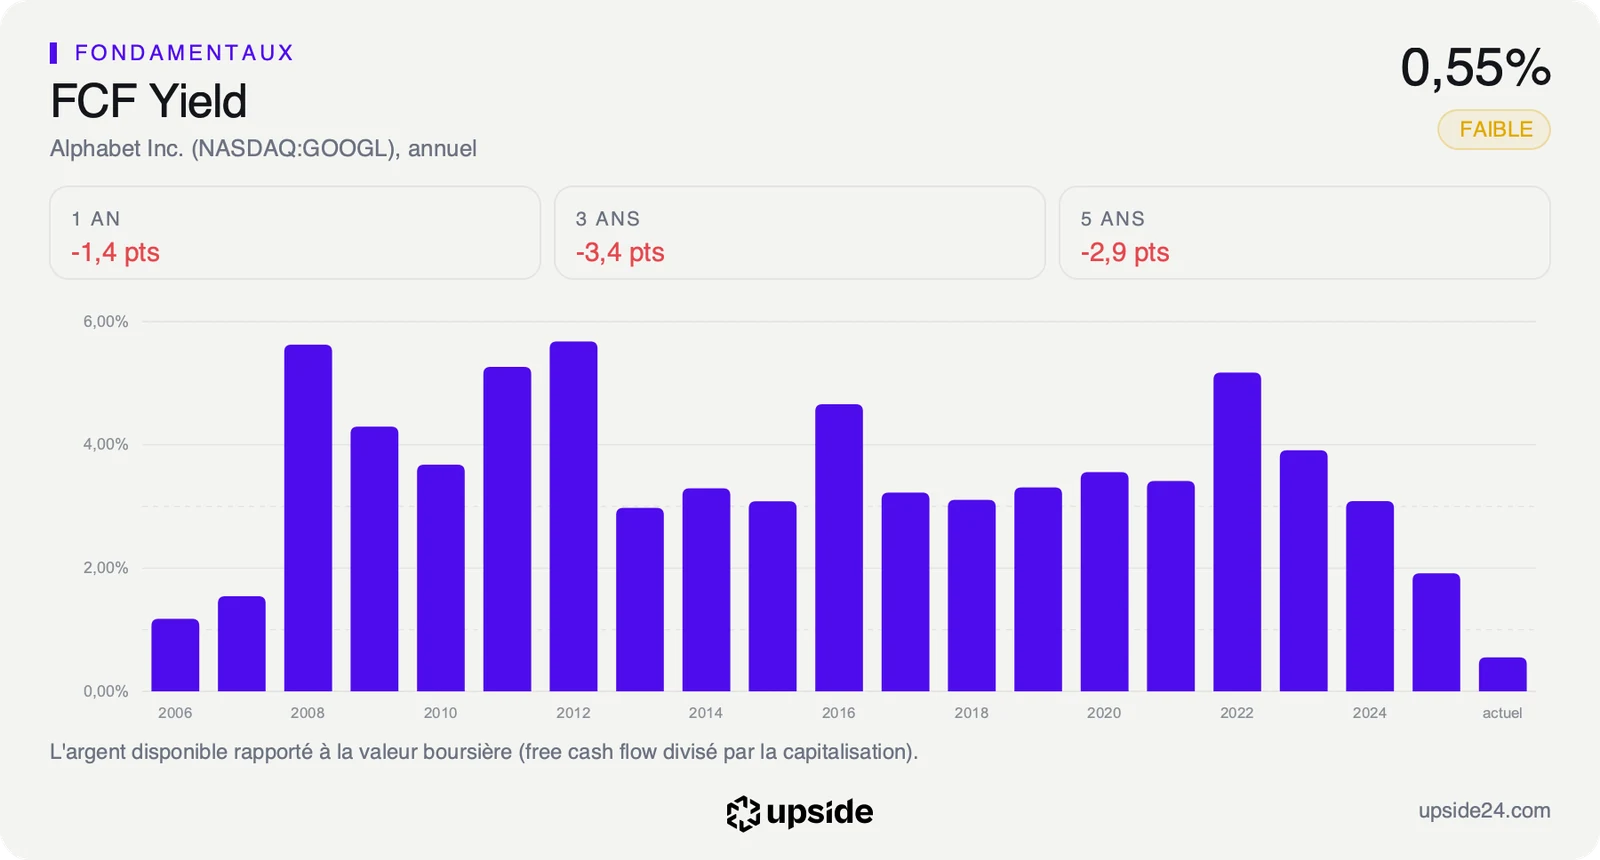
Le rendement du free cash flow, ce que l'action rapporterait en trésorerie si tout était distribué, n'est plus que de 0,55% du prix contre 5,99% pour la médiane du sous-secteur. Pour 100 dollars d'actions, la trésorerie dégagée en un an représente 55 cents.
Tant que les ventes de Google Cloud progressent au rythme du troisième trimestre et que la marge opérationnelle reste au-dessus de 30%, les chantiers en Inde, en Malaisie, en Finlande et au Wyoming restent des capacités à remplir plus qu'un fardeau. L'exigence d'environ 35% par an reste alors suspendue au moment où ces campus commencent à rapporter.
Si le free cash flow reste négatif au quatrième trimestre et que les émissions d'actions se poursuivent, chaque actionnaire détiendrait une part plus petite d'un groupe qui dépense plus que ce qu'il encaisse. L'écart avec ce que le cours suppose se creuserait alors à chaque nouveau chantier annoncé.