
Pfizer (PFE), le géant pharmaceutique américain, fait financer jusqu'à 1,5 milliard de dollars d'essais de son traitement contre l'obésité par Blackstone. Mais l'accord en dit surtout long sur ce qu'il reste de sa trésorerie une fois le dividende versé.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | Structurel |
| Ce que ça touche | Structure de financement, Génération de trésorerie, Portefeuille de recherche |
Ce que Blackstone accepte de financer
Des fonds gérés par Blackstone apporteront jusqu'à 1,5 milliard de dollars d'ici à 2028 pour développer le berobenatide, une injection mensuelle contre l'obésité, a annoncé Pfizer mercredi 11 novembre selon Reuters. En échange, le fonds touchera des paiements d'étape versés seulement si les autorités américaines autorisent le traitement pour la gestion du poids sur le long terme, puis si ses ventes franchissent certains seuils. Blackstone n'obtient ni part du médicament ni droit de regard et Pfizer garde la main sur tout le programme.
Pfizer, c'est le laboratoire de l'anticoagulant Eliquis, des vaccins Prevnar et du Paxlovid prescrit contre le Covid. Le berobenatide appartient à la même famille de molécules que les traitements vendus aujourd'hui contre l'obésité, avec une injection par mois au lieu d'une par semaine.
La molécule vient de Metsera, une jeune société de biotechnologie rachetée par Pfizer en novembre 2025 pour un montant pouvant atteindre 10 milliards de dollars. Le groupe mène ou prépare 10 essais de dernière phase sur ce produit, seul ou associé à d'autres molécules, et plus de 20 essais liés à l'obésité sont prévus en 2026. Le traitement est aussi étudié contre l'arthrose du genou et l'apnée du sommeil.
Le montant de chaque paiement dû à Blackstone n'a pas été publié, pas plus que leur calendrier exact, étalé sur plusieurs années. Pfizer connaît déjà ce montage puisqu'en avril 2023 Blackstone avait apporté jusqu'à 550 millions de dollars pour cofinancer d'autres programmes du groupe.
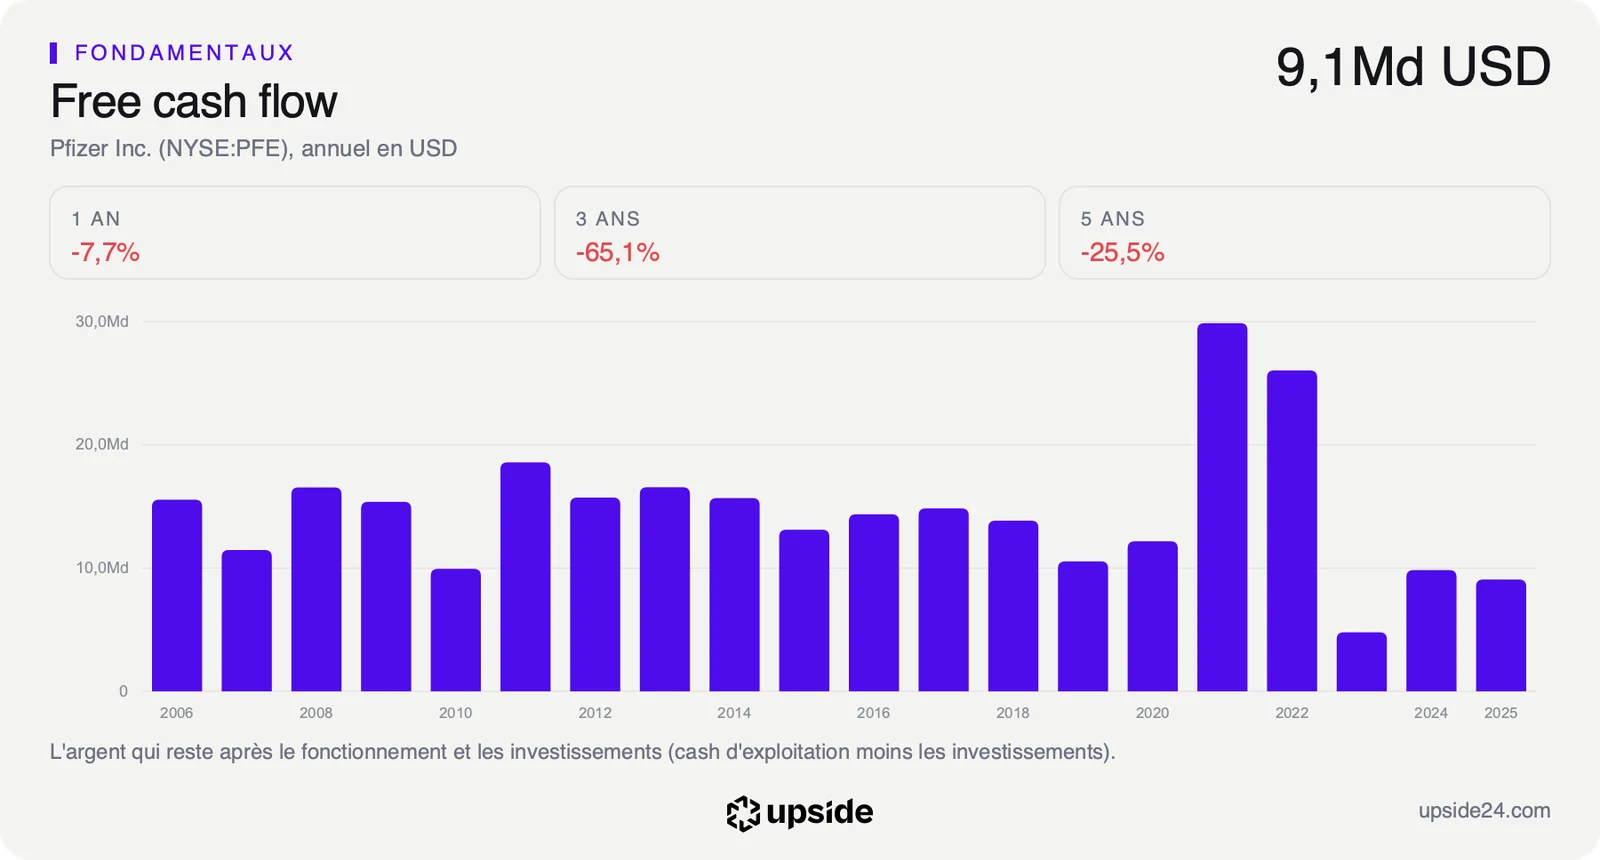
Rapporté aux comptes, 1,5 milliard de dollars représente environ un huitième des 11 787 millions de dollars de free cash flow, la trésorerie qui reste une fois payés les dépenses et les investissements, dégagés sur les douze mois à fin septembre. C'est aussi environ 9 jours de chiffre d'affaires du groupe.
Un dividende qui occupe presque toute la place
Ce financement touche le bilan avant le compte de résultat, parce que la trésorerie de Pfizer est déjà presque entièrement engagée. Sur les douze derniers mois, le dividende a coûté 9 792 millions de dollars pour 11 787 millions de trésorerie disponible, soit plus des quatre cinquièmes de ce que le groupe dégage. Pfizer ne rachète en outre aucune de ses actions.
Ce dividende rapporte 5,84% par an au cours actuel, soit 5,84 dollars pour 100 dollars investis, contre 0,58% pour la médiane des 503 laboratoires de son sous-secteur. Cet écart fait de Pfizer une valeur de rendement au sein de son industrie.
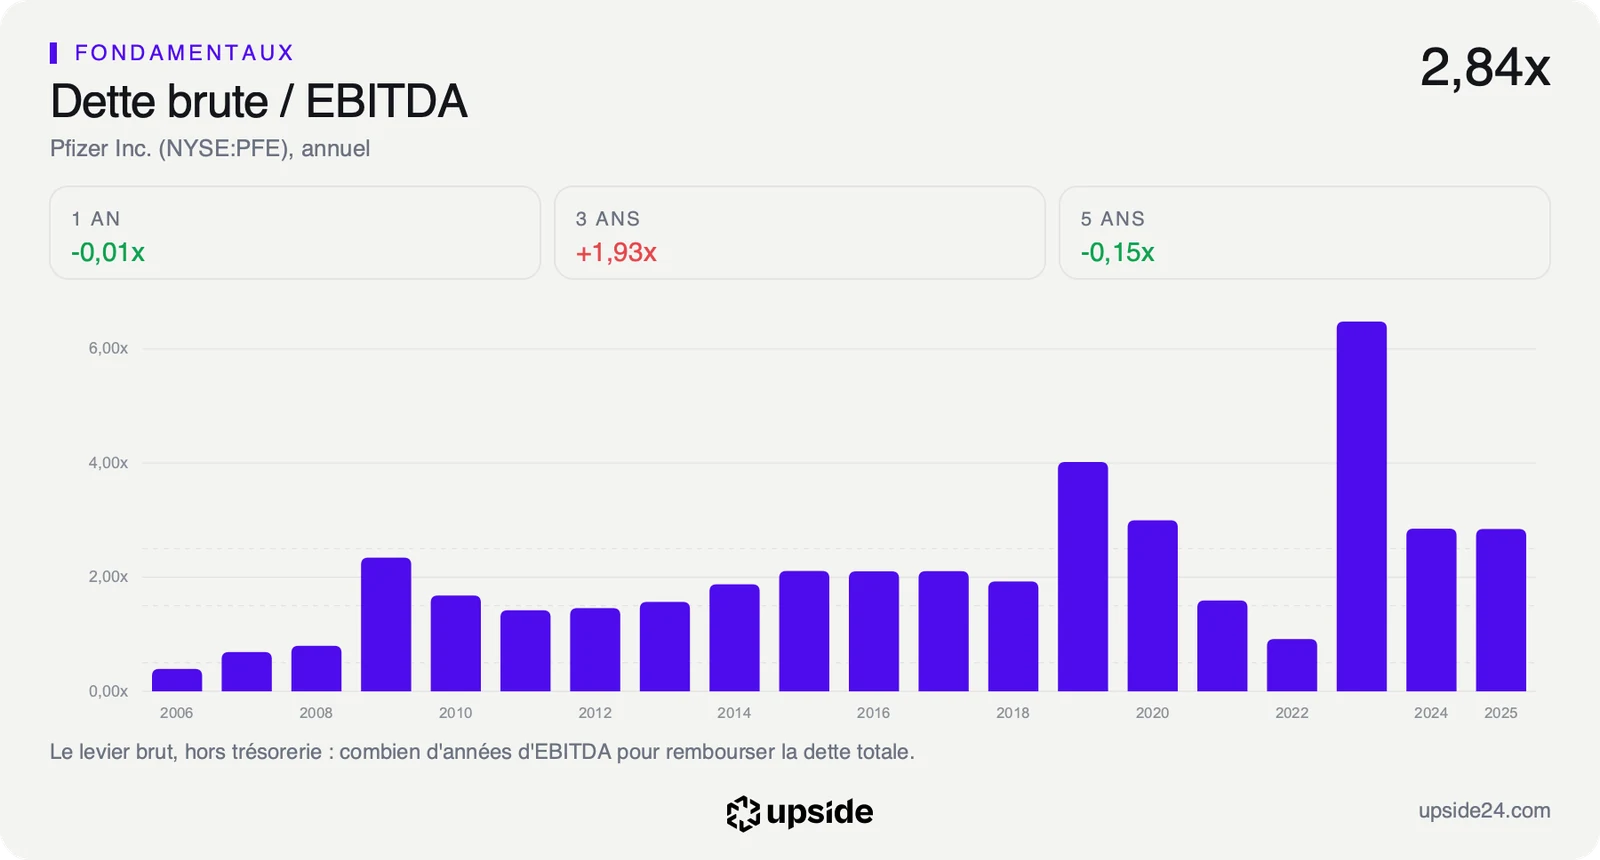
Le bilan laisse peu de marge pour financer à la fois le dividende et la recherche. La dette nette atteint 2,27 fois l'excédent brut d'exploitation, le résultat avant intérêts, impôts et amortissements, soit un peu plus de deux années de ce résultat pour la rembourser. La médiane du sous-secteur dispose au contraire de plus de trésorerie que de dette. Financer seul une dizaine d'essais de dernière phase aurait consommé l'essentiel des quelque 2 milliards de dollars qui restent chaque année après le dividende.
Le montage avec Blackstone déplace ce coût dans le temps, puisque le fonds paie maintenant et que Pfizer ne le rembourse que si le berobenatide est autorisé puis se vend, avec des paiements liés à ses ventes futures en cas de succès et aucune dette nouvelle en cas d'échec.
Contrairement à un prêt bancaire, qui exige des intérêts quel que soit le sort du médicament, Blackstone prend à sa charge le risque d'échec sur la part qu'il finance et se fait rémunérer par les versements prévus en cas de succès. Le coût réel de l'opération pour Pfizer dépend donc de ces montants d'étape, que ni le groupe ni le fonds n'ont rendus publics. Il ne se mesurera qu'au moment de l'autorisation.
Au cours de 29,45 dollars, le prix suppose que le free cash flow progresse d'environ 0,5% par an pendant dix ans, une quasi-stabilité pour un groupe dont les bénéfices par action reculent en tendance depuis cinq ans. Le détail de la trésorerie, de la dette et du dividende de Pfizer montre ce que cette hypothèse demande aux prochains exercices.
Ce que le marché en fait déjà
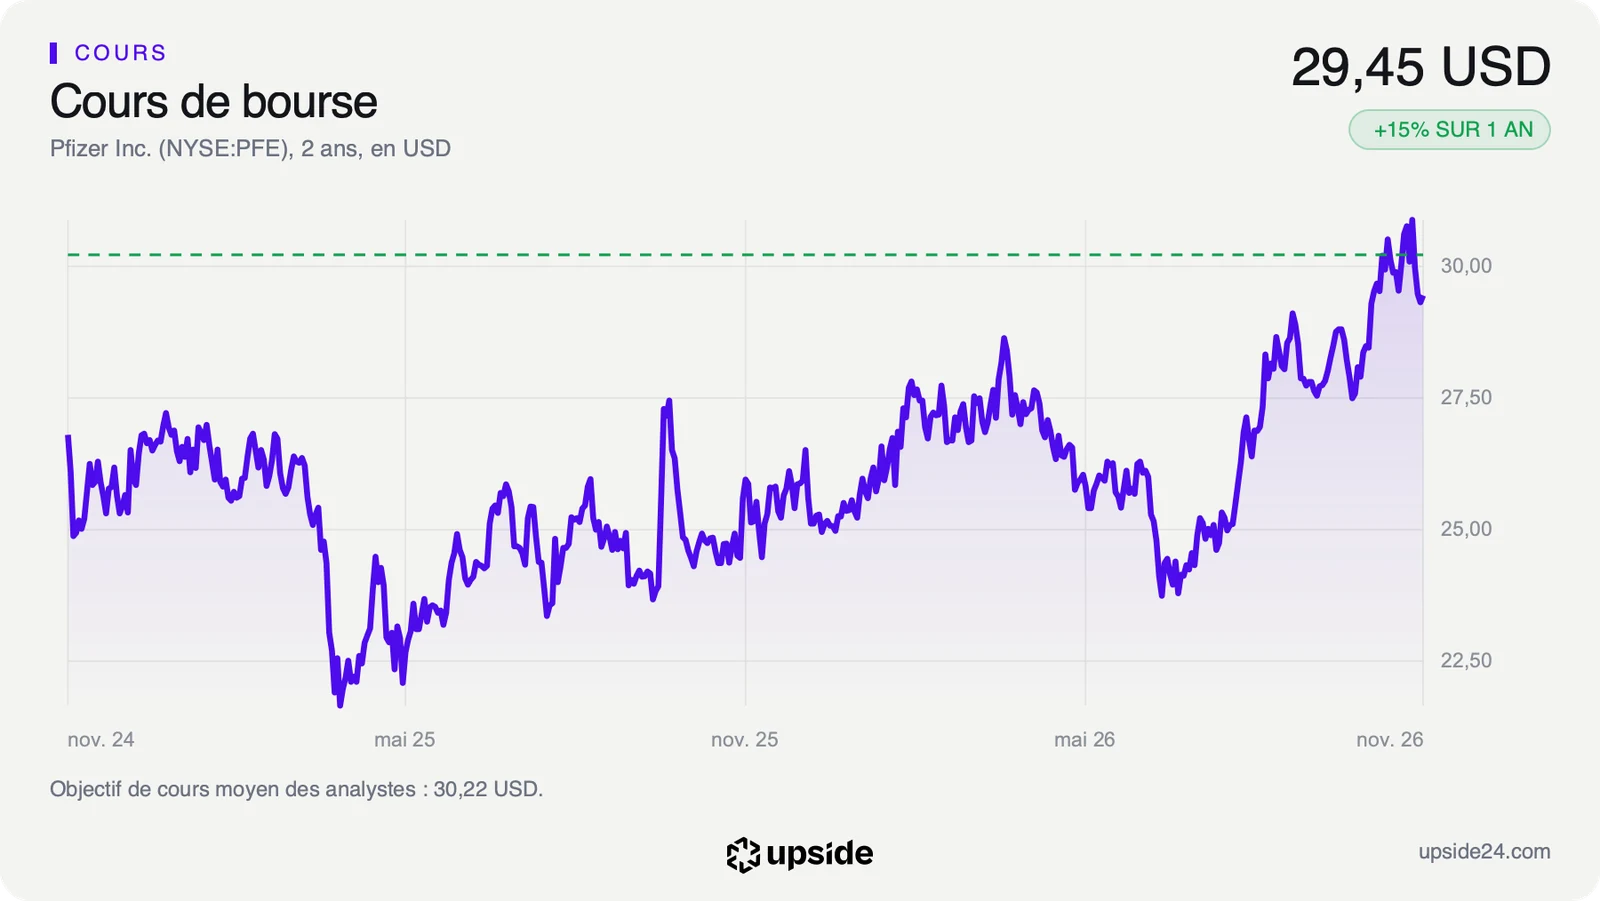
L'action Pfizer a terminé la séance de mercredi 11 novembre à 29,45 dollars à New York, en hausse de 0,31%, puis s'échangeait à 29,52 dollars après la clôture, une fois l'accord connu. Le marché a donc à peine réagi à une annonce qui allège la trésorerie des prochains exercices, sans rien changer aux comptes actuels. Le dernier dividende trimestriel, de 0,43 dollar par action, a été détaché le 6 novembre et sera versé le 7 décembre, au même montant que les trois précédents.
Sur un an, l'action a gagné 15,44%, quand l'action médiane de son sous-secteur reculait de 9,80%. Elle reste 6,33% sous son plus haut des douze derniers mois, 31,44 dollars touchés en séance le 5 novembre. Le cours évolue 9,31% au-dessus de sa moyenne des 200 dernières séances, la tendance de fond.
Sur les 28 analystes qui suivent la valeur, 9 sont positifs, 17 neutres et 2 négatifs. Leur objectif moyen, environ 30 dollars, laisse un peu moins de 3% de potentiel face au cours. Parmi les 9 analystes positifs, 8 affichent désormais l'avis le plus favorable, contre 1 seul un mois plus tôt.
Les prévisions de bénéfice par action pour l'exercice en cours ont été relevées de 2,51% en trois mois, après un bénéfice net de 3 242 millions de dollars au troisième trimestre, contre une perte de 248 millions au deuxième.
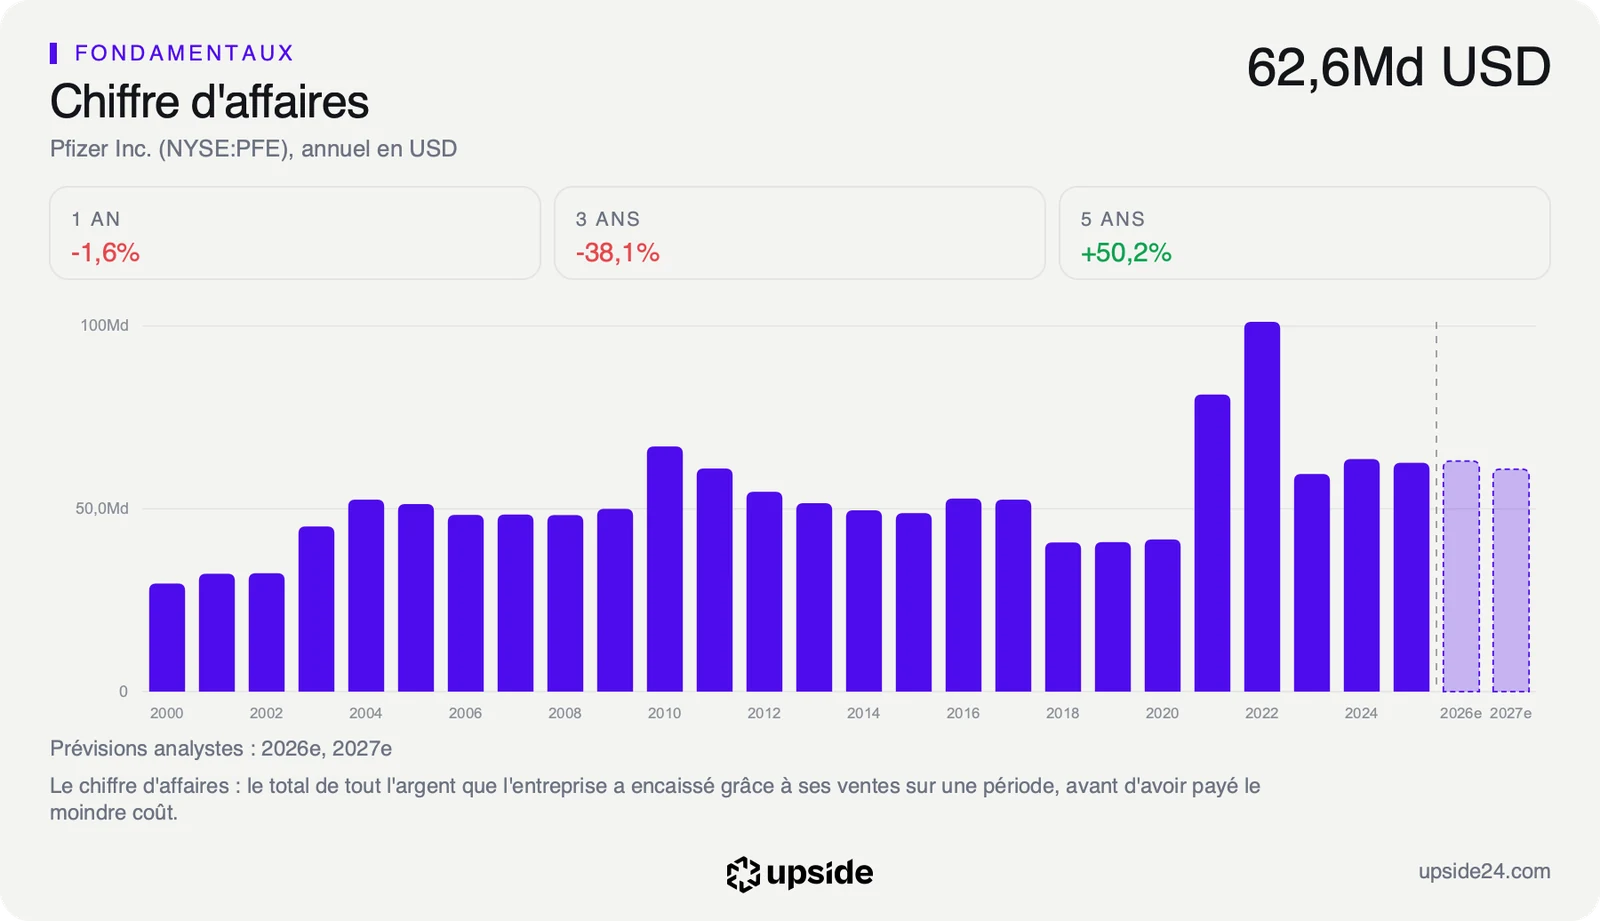
Ce consensus prudent tient à des ventes retombées de 101 175 millions de dollars en 2022 à 62 579 millions en 2025, une fois éteintes les ventes de vaccins et de traitements contre le Covid. Les analystes les voient encore reculer en 2027. Aucune vente du berobenatide n'entre encore dans ces prévisions et le pari sur l'obésité ne pèsera sur les comptes qu'après une autorisation.
Le point de bascule
Le prochain rendez-vous tombe le 2 février 2027 avec les comptes annuels, une date encore estimée. Le chiffre à surveiller est la trésorerie disponible face au coût du dividende, avec la prévision de chiffre d'affaires pour 2027, aujourd'hui d'environ 61 milliards de dollars, soit un recul d'environ 4% sur un an.
Les premiers résultats des essais de dernière phase du berobenatide décideront ensuite si Blackstone sera payé. Un échec laisserait à Blackstone la part qu'il a financée mais priverait le groupe du relais de croissance qu'il cherche depuis la fin des ventes liées au Covid.
Tant que le free cash flow reste au-dessus des 9 792 millions de dollars du dividende, le financement de Blackstone laisse à Pfizer de quoi mener ses essais contre l'obésité sans s'endetter davantage. Le groupe conserve alors son profil de valeur de rendement avec une option sur l'obésité financée en partie par un tiers.
Si les ventes reculent jusqu'à environ 61 milliards de dollars et que la trésorerie disponible repasse sous le coût du dividende, le montage ne suffira plus à desserrer l'étau. Pfizer devra alors choisir entre sa dette, sa recherche et un dividende qu'il n'a pas relevé cette année.