
Accor (AC), le groupe hôtelier d'Ibis, Novotel et Sofitel, voit le fonds Parvus demander des changements à son conseil d'administration et à sa direction. Mais l'action a déjà pris 13,13% depuis la dernière séance avant cette déclaration et cote tout près de son plus haut annuel.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Modérée |
| Horizon | 6-12 mois |
| Ce que ça touche | Structure de détention, Gouvernance, Allocation du capital |
Du suivi discret à la demande de changement
Parvus Asset Management Jersey, qui gère des fonds détenant 14,99% du capital d'Accor et 12,77% des droits de vote, a indiqué le 2 novembre à l'Autorité des marchés financiers qu'il « envisage de demander des changements dans la composition du conseil d'administration et de la direction » du groupe. Le Figaro a rapporté le 10 novembre que le fonds veut accélérer la succession de Sébastien Bazin, PDG d'Accor depuis 2013.
Accor, ce sont les hôtels Ibis, Novotel ou Sofitel que l'on croise dans la plupart des villes de France et les palaces Raffles ou Fairmont à l'autre bout de la gamme.
En août, quand une annulation d'actions décidée par Accor l'avait fait passer au-dessus de 15% du capital sans rien acheter, Parvus déclarait ne pas envisager de demander la nomination d'administrateurs. Sa nouvelle déclaration dit l'inverse trois mois plus tard. Elle précise que le fonds échange avec d'autres actionnaires et n'exclut pas d'agir de concert avec eux, sans intention de prendre le contrôle du groupe.
En France, un actionnaire qui dépasse 10% du capital doit dire ce qu'il compte faire dans les six mois. Tout changement de ces intentions l'oblige à publier une nouvelle déclaration, ce que Parvus a fait. Le 4 novembre, le gérant américain Wellington a de son côté franchi 5% des droits de vote du groupe.
La déclaration de Parvus ne donne ni nom ni calendrier pour cette succession. Sébastien Bazin avait lui-même annoncé en mai que son mandat actuel, qui court jusqu'en 2028, serait le dernier, selon le média spécialisé Skift. Parvus demande donc d'avancer une échéance que le dirigeant avait déjà fixée.
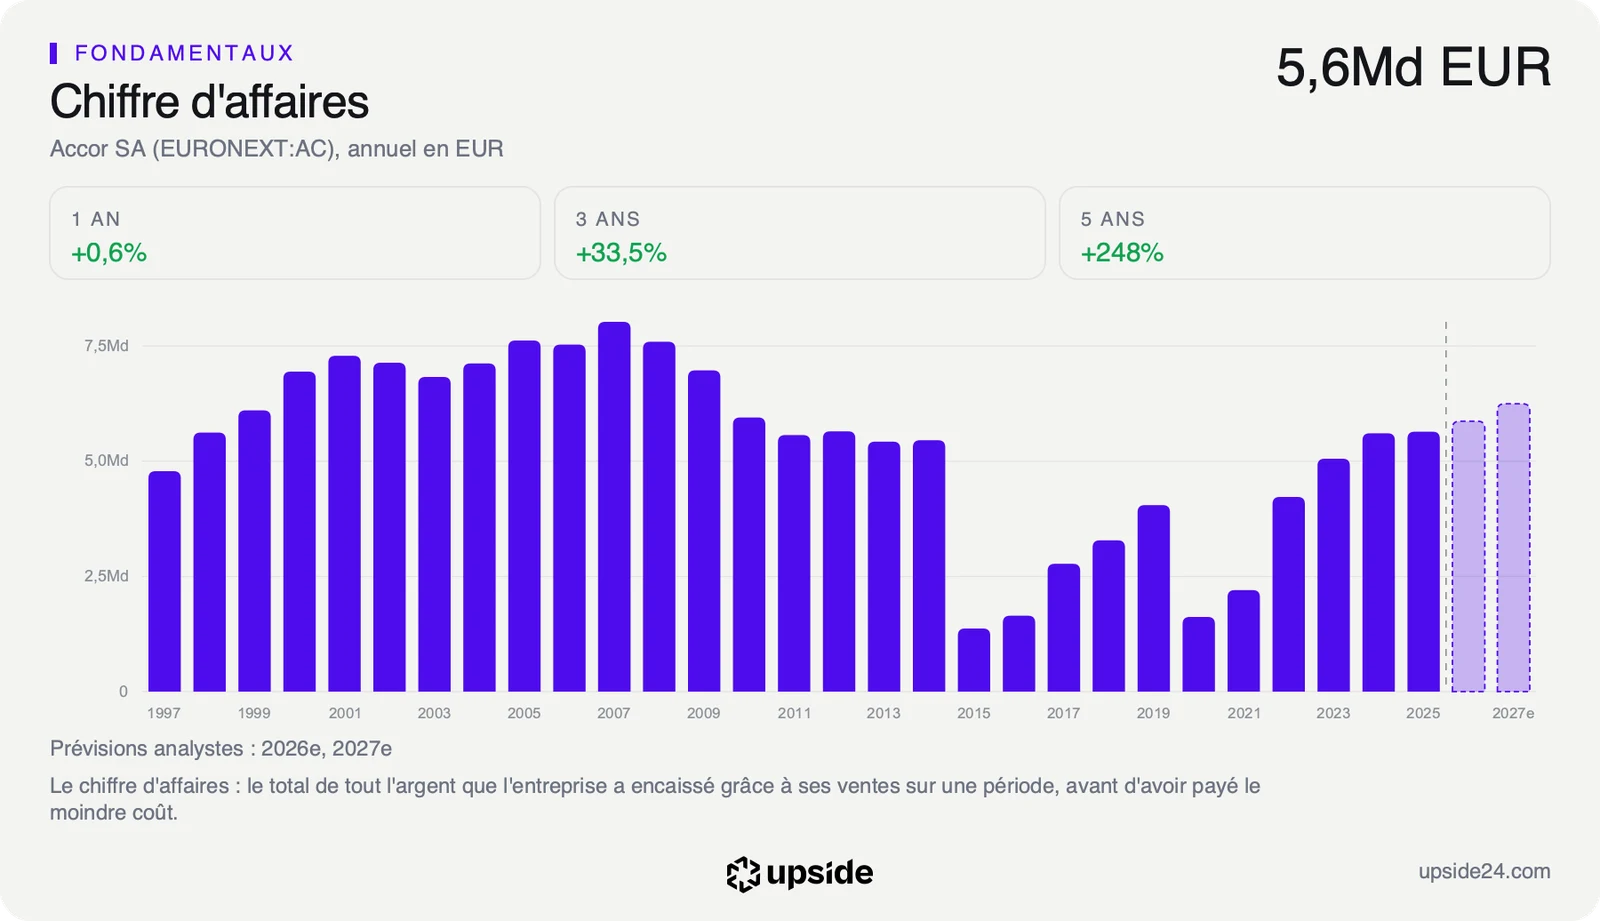
Au cours du 12 novembre, la participation de Parvus vaut environ 1,8 milliard d'euros. Cela représente trois années du free cash flow d'Accor, l'argent qui reste une fois l'activité et les investissements payés. Le fonds intervient alors que le chiffre d'affaires n'a progressé que de 0,50% sur douze mois, contre 6,57% pour la médiane de son sous-secteur.
Un actionnaire qui vise l'emploi du capital
Un changement de direction agit d'abord sur l'allocation du capital, la manière dont le groupe répartit son argent entre remboursement de la dette, ouverture d'hôtels et versements aux actionnaires. C'est sur ce terrain qu'un actionnaire de près de 15% peut peser, au conseil d'administration comme en assemblée générale. Le choix d'un successeur engage donc ces arbitrages pour plusieurs années.
Le modèle d'Accor donne à ce levier un poids particulier, parce que le groupe se rémunère surtout par les redevances de gestion et de franchise versées par les propriétaires des hôtels. Ouvrir un établissement sous l'une de ses marques demande donc peu de capital. L'argent dégagé peut aller ailleurs qu'au réseau, ce qui fait de son affectation le premier dossier d'un nouveau dirigeant.
La dette nette d'Accor représente 3,38 fois son excédent brut d'exploitation, le résultat avant amortissements et frais financiers, contre 1,82 fois pour la médiane des 132 sociétés de son sous-secteur. Il faudrait donc près de trois ans et demi de ce résultat pour la rembourser, presque deux fois plus que chez ses concurrents. Un groupe aussi endetté dispose de moins de souplesse pour racheter ses propres actions ou relever son dividende sans céder d'actifs.
Ce bilan chargé laisse au groupe de quoi agir. Son free cash flow rapporte 4,97% de sa valeur en Bourse, contre 4,69% pour la médiane du sous-secteur, soit près de 5 euros par an pour 100 euros investis. Une nouvelle direction choisira l'usage de cet argent, entre réduction de la dette, rachats d'actions et ouverture d'hôtels.
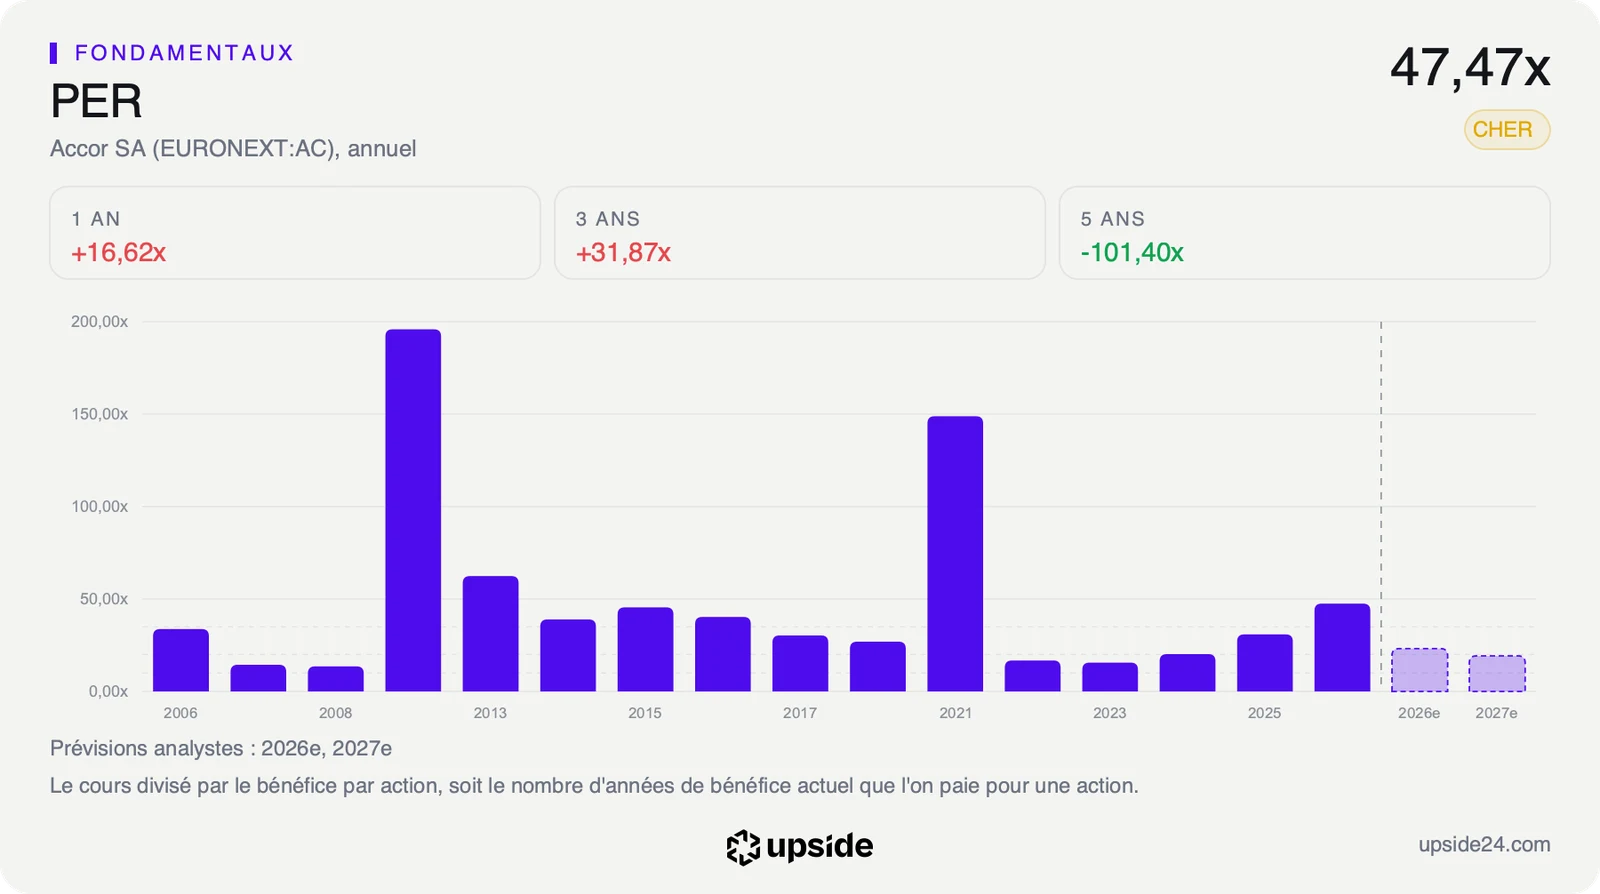
Le prix intègre déjà une partie de ce scénario. Le PER, le cours divisé par le bénéfice par action, est plus élevé que 78% du temps sur les cinq dernières années. Au cours du 12 novembre, le marché suppose une hausse du free cash flow d'environ 5% par an pendant dix ans. Ce calcul, appelé DCF inversé, part du prix payé aujourd'hui et remonte à la croissance qu'il faut pour le justifier.
Cette croissance dépasse nettement celle du chiffre d'affaires sur un an. Elle revient à supposer que le groupe dégagera plus de trésorerie à ventes presque égales, ce qu'une direction plus attentive à l'emploi du capital rendrait plus crédible. Le rapport d'Accor sur l'app Upside place ces mesures face aux 132 sociétés de son sous-secteur.
Une hausse qui accompagne plusieurs nouvelles
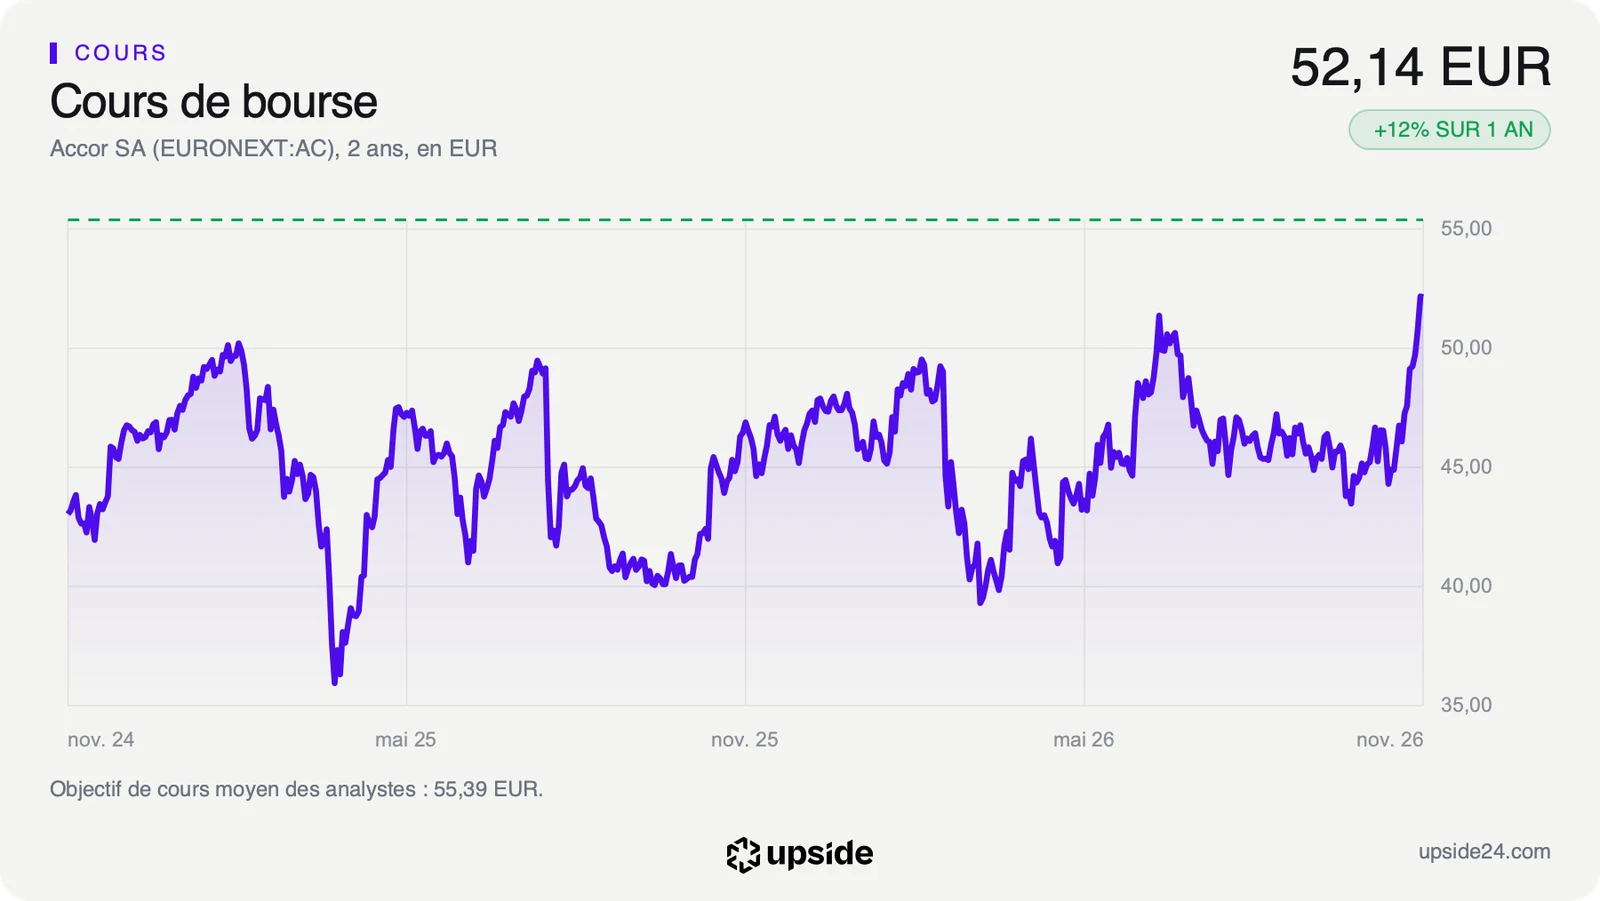
L'action Accor s'échangeait à 52,14 euros le 12 novembre vers 17h à Paris, en repli de 0,50% sur la clôture de la veille. Elle cote à 54 centimes de son plus haut des douze derniers mois, à 52,68 euros. Sur un an, elle a gagné 12,23% et se situe près de 39% au-dessus de son plus bas annuel de 37,54 euros.
La hausse prise depuis le 30 octobre, dernière séance avant la déclaration de Parvus, accompagne une série de nouvelles dont la part respective ne s'isole pas. Le 9 novembre, l'alliance annoncée avec Hard Rock a coïncidé avec une hausse de 2,04%. Le lendemain, jour de l'article du Figaro, l'action a pris 2,78% à 52,44 euros.
Le cours évolue 13,46% au-dessus de sa moyenne des 200 dernières séances, à 45,96 euros, soit le cours moyen d'environ dix mois de cotation. Le RSI à 14 jours, qui compare la force des hausses récentes à celle des baisses, atteint 75,36, au-delà du seuil de 70 qui signale un titre en surchauffe.
Accor verse aussi un dividende de 1,35 euro par action. Il rapporte 2,59% au cours actuel, contre 0,66% pour la médiane de son sous-secteur, où beaucoup de groupes hôteliers distribuent peu.
Sur les 17 analystes qui suivent la valeur, 12 sont positifs, 4 neutres et 1 négatif. Leur objectif de cours moyen ressort à environ 55 euros, soit environ 6% au-dessus du cours. Les objectifs individuels vont de 41 à 70 euros. Près de 30 euros séparent le plus prudent du plus optimiste, signe que les analystes ne lisent pas tous le dossier de la même façon.
Cet écart était d'environ 18% à la mi-octobre. La hausse de novembre a donc absorbé l'essentiel de la marge que les analystes voyaient encore avant la déclaration de Parvus, sans que leur objectif moyen ait suivi le cours.
Le point de bascule
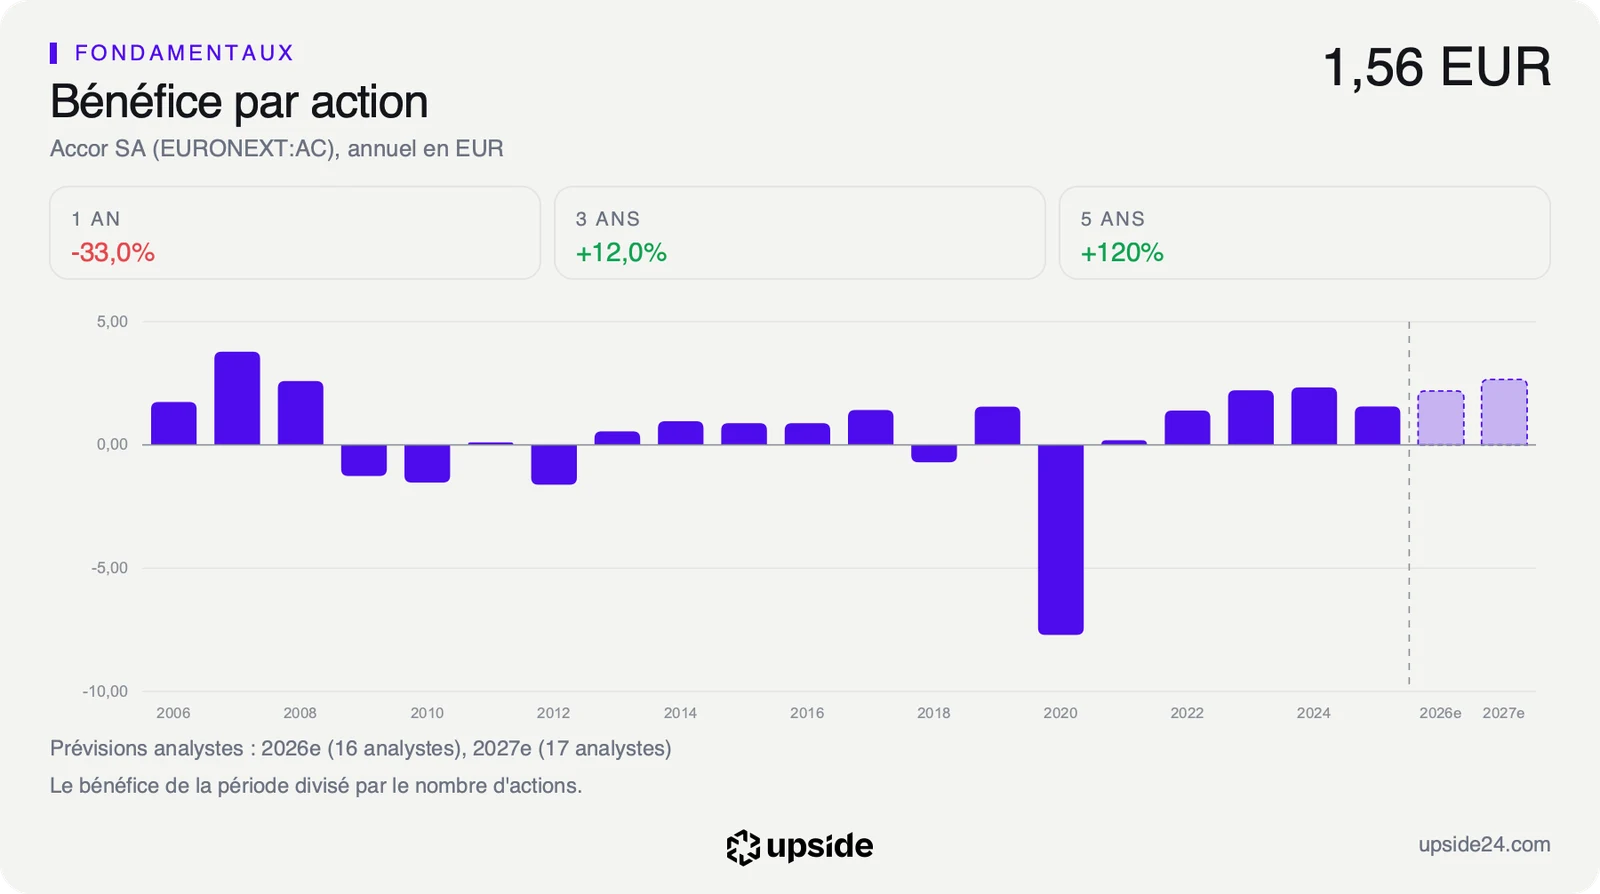
Le prochain rendez-vous chiffré est la publication des résultats annuels, attendue autour du 17 février 2027, une date encore estimée. Ils diront si le bénéfice par action remonte vers les 2,2 euros environ attendus pour 2026, après 1,56 euro en 2025. Chaque nouvelle déclaration de Parvus ou réponse du conseil dira de son côté si la succession avance avant l'échéance de 2028.
Tant que le bénéfice annuel confirme ce rebond et que le conseil ouvre la discussion sur la succession, le PER prévisionnel de 23,19 fois, calculé sur le bénéfice attendu cette année, reste celui d'un groupe que son premier actionnaire pousse à mieux employer son capital. La prime sur la médiane du secteur, à 17,61 fois, repose alors sur l'attente d'une gestion plus serrée de la dette.
Si le bénéfice par action reste proche de 1,56 euro ou si la succession s'enlise, la hausse prise depuis fin octobre reposerait sur une promesse de changement plutôt que sur les comptes. Le titre, déjà plus cher que son propre historique, aurait alors peu d'appui pour tenir son niveau.