
Blackstone (BX), le géant américain des fonds d'investissement, met 3,1 milliards de dollars dans la filiale de Mitsubishi qui porte sa part de LNG Canada. Mais ce montant pèse 0,23% de l'argent qu'il gère et son action se joue sur d'autres chiffres.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | 6-12 mois |
| Ce que ça touche | Frais de gestion, Encours sous gestion |
Ce qui a été signé
Blackstone a annoncé le 2 novembre que des fonds de sa branche de crédit et quatre grands investisseurs canadiens vont mettre 3,1 milliards de dollars pour acheter 49,9% de la filiale de Mitsubishi qui détient ses droits dans LNG Canada. Ces quatre partenaires sont CPP Investments, OMERS, IMCO et PSP Investments, des gestionnaires canadiens de retraites et de fonds publics.
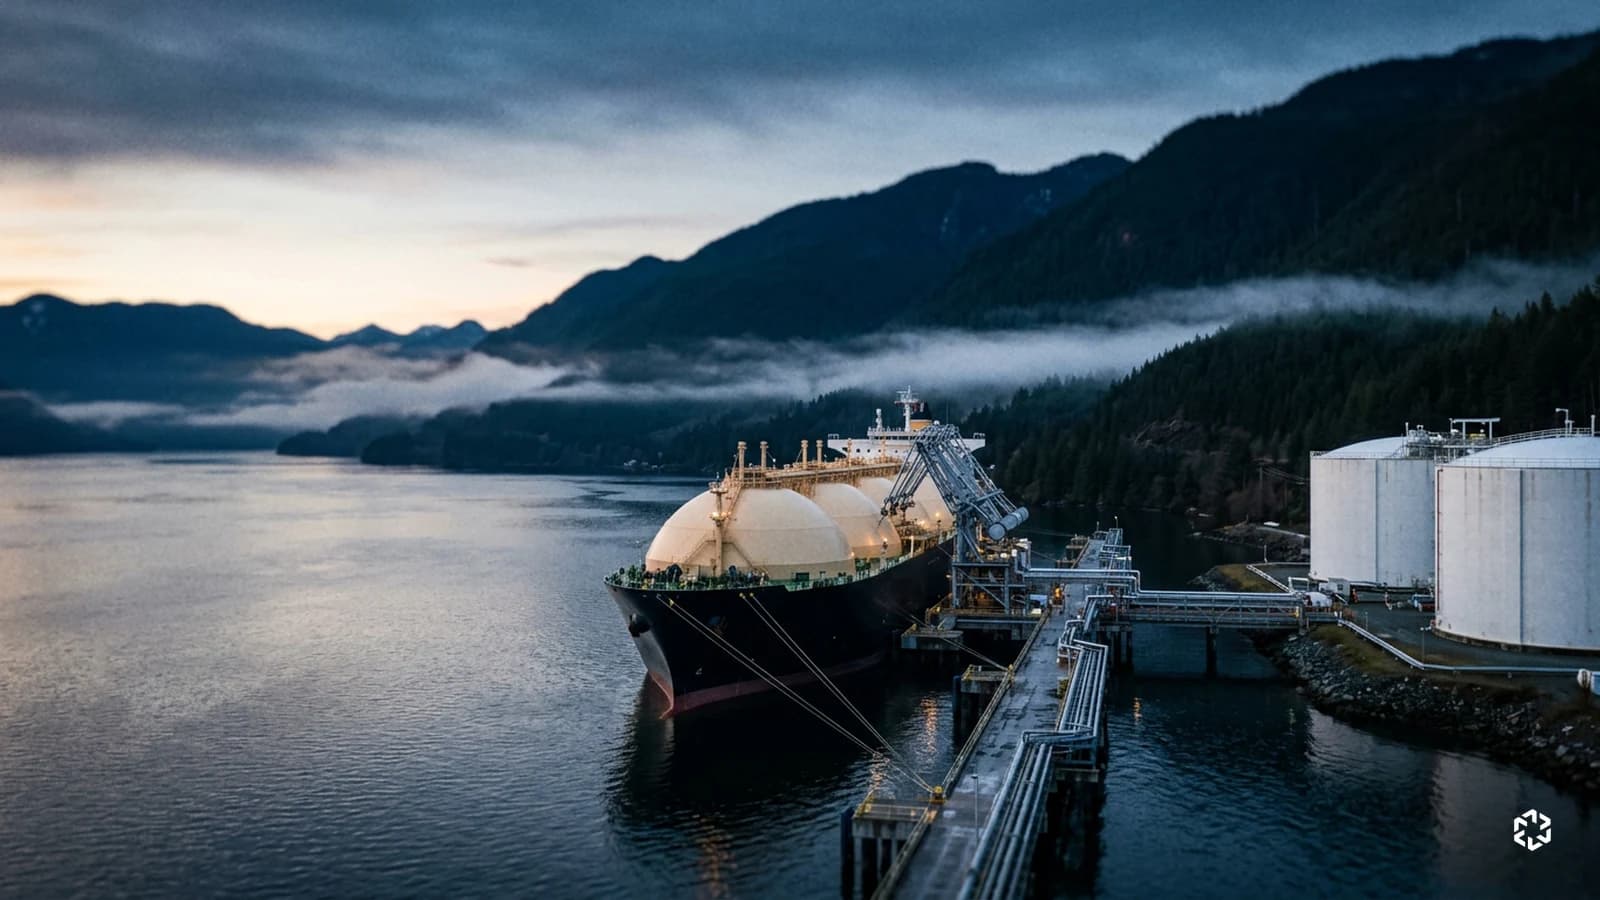
Blackstone place l'argent de caisses de retraite, d'assureurs et de particuliers fortunés dans des entreprises, des immeubles, des prêts et des infrastructures. Il se rémunère ensuite sur ces sommes. LNG Canada est le premier grand terminal du pays à exporter du gaz naturel refroidi à l'état liquide, puis transporté par navire. Mené par Shell, il a démarré en juin 2025 à Kitimat en Colombie-Britannique et vise 28 millions de tonnes par an au début des années 2030, le double d'aujourd'hui.
La filiale détient 15% du projet, si bien que les acheteurs en porteront indirectement environ 7,5%. Mitsubishi garde le contrôle et la totalité du gaz qui lui revient, soit 2,1 millions de tonnes par an aujourd'hui et 4,2 millions après l'agrandissement. Blackstone se présente donc comme un partenaire financier, sans rôle dans la vente du gaz.
Les deux communiqués ne donnent pas le même montant, puisque Mitsubishi écrit que l'opération est valorisée à environ 1,6 milliard de dollars, soit environ 250 milliards de yens, quand Blackstone parle d'un investissement de 3,1 milliards. Aucun des deux n'explique cet écart. Mitsubishi précise seulement que les moyens financiers des fonds serviront à faire avancer l'agrandissement du site. La part apportée par Blackstone face à celle de ses partenaires n'est pas publiée non plus.
Rapportés aux 1 368,3 milliards de dollars que Blackstone gérait fin septembre, ces 3,1 milliards pèsent 0,23%. Ils représentent aussi un peu moins d'un quart des 13,4 milliards que sa branche de crédit a investis au seul troisième trimestre, ce qui en fait un dossier important pour cette équipe sans en faire un événement pour le groupe.
Ce que ces frais changent pour l'action
Ce sont des fonds gérés par Blackstone et ses partenaires qui apportent l'argent, si bien que l'effet sur les comptes de la société cotée passe par les frais de gestion prélevés sur ces sommes. Au troisième trimestre, sa branche de crédit a perçu 524 millions de dollars de frais sur 322,1 milliards d'encours qui en paient, soit un tarif d'environ 0,65% par an.
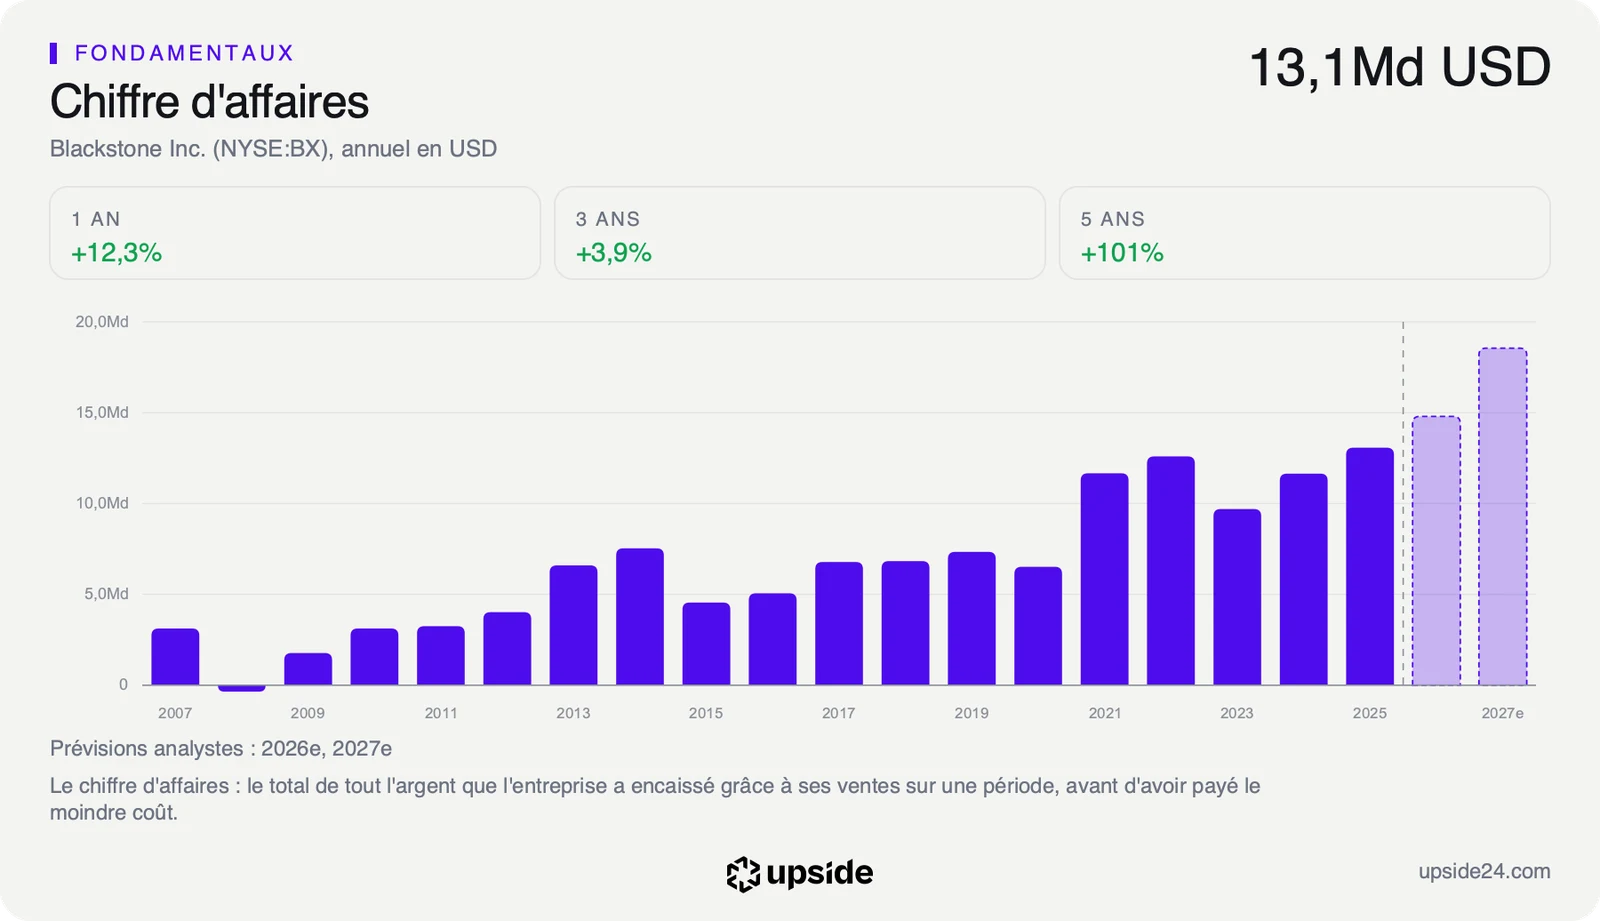
Appliqué aux 3,1 milliards, ce tarif donnerait environ 20 millions de dollars par an, soit environ 0,15% des 13,08 milliards de chiffre d'affaires de 2025. Ce calcul reste un ordre de grandeur favorable, puisqu'il suppose que tout le montant paie le tarif moyen alors que le communiqué ne dit pas quelle part en paie.
L'intérêt de l'opération tient plutôt à ce qu'elle montre du métier de Blackstone, qui investit l'argent de ses clients dans de grands actifs physiques en passant par sa branche de crédit. Sa plateforme d'infrastructure et de crédit adossé à des actifs gère 140 milliards de dollars. Le même communiqué cite 7 milliards dans le terminal gazier Port Arthur LNG et 5,34 milliards dans une coentreprise avec le spécialiste américain des gazoducs Williams.
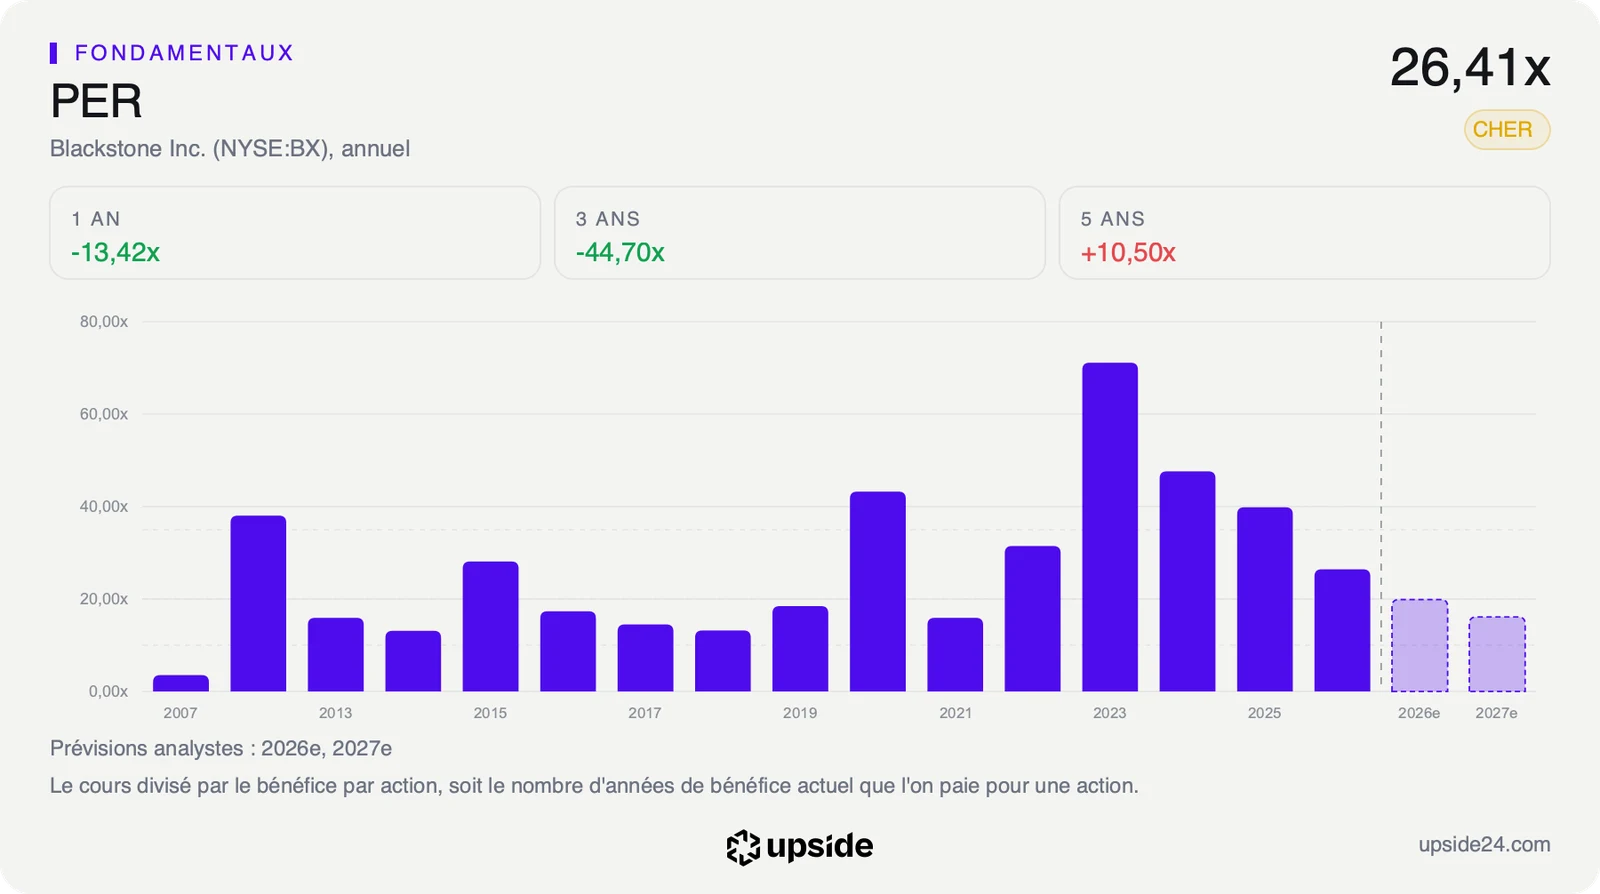
L'action vaut 20,24 fois les bénéfices attendus, contre 9,82 pour la médiane des 224 sociétés de gestion d'actifs et de banques dépositaires comparables, soit plus du double du prix payé pour une société type de ce secteur. Elle reste pourtant moins chère que dans son histoire récente, puisque son prix rapporté aux bénéfices des douze derniers mois, à 26,41 fois, se situe dans les 30% les plus faibles des cinq dernières années.
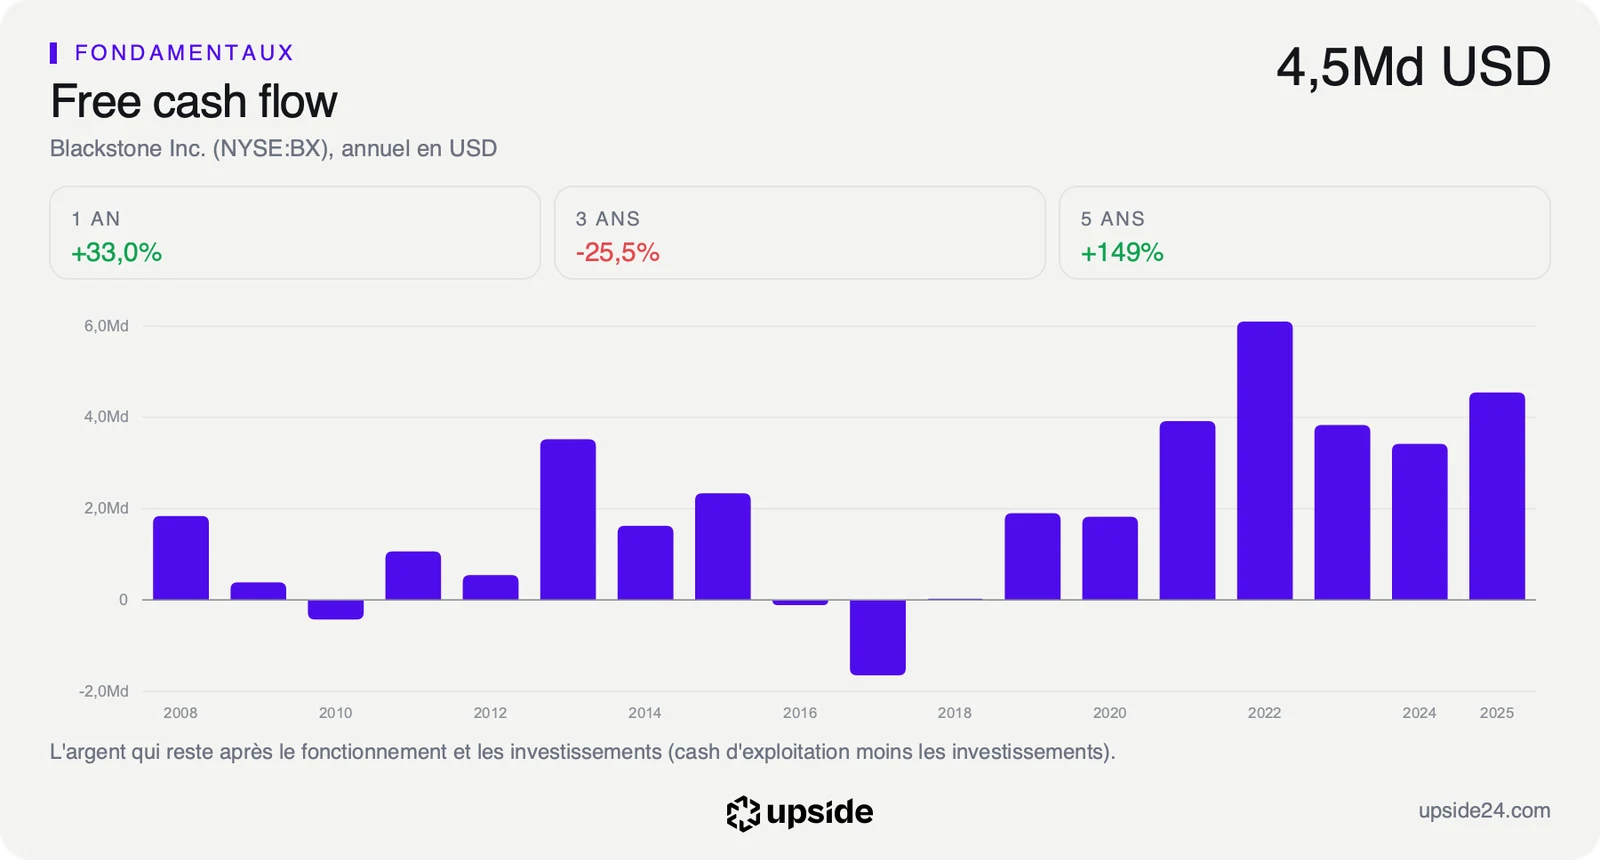
Au cours du 30 octobre, le prix suppose que le free cash flow, l'argent qui reste une fois les dépenses et les investissements payés, progresse de près de 9% par an pendant dix ans. Cette hypothèse reste bien en dessous des 20,88% de croissance annuelle réalisés par le bénéfice par action sur cinq ans.
Les frais de LNG Canada ajoutent une petite brique à la collecte, l'argent neuf confié par les clients, qui doit rendre cette hypothèse atteignable. La note de Blackstone et son prix face à ses concurrents sont détaillés dans son rapport.
Ce que le marché en fait déjà
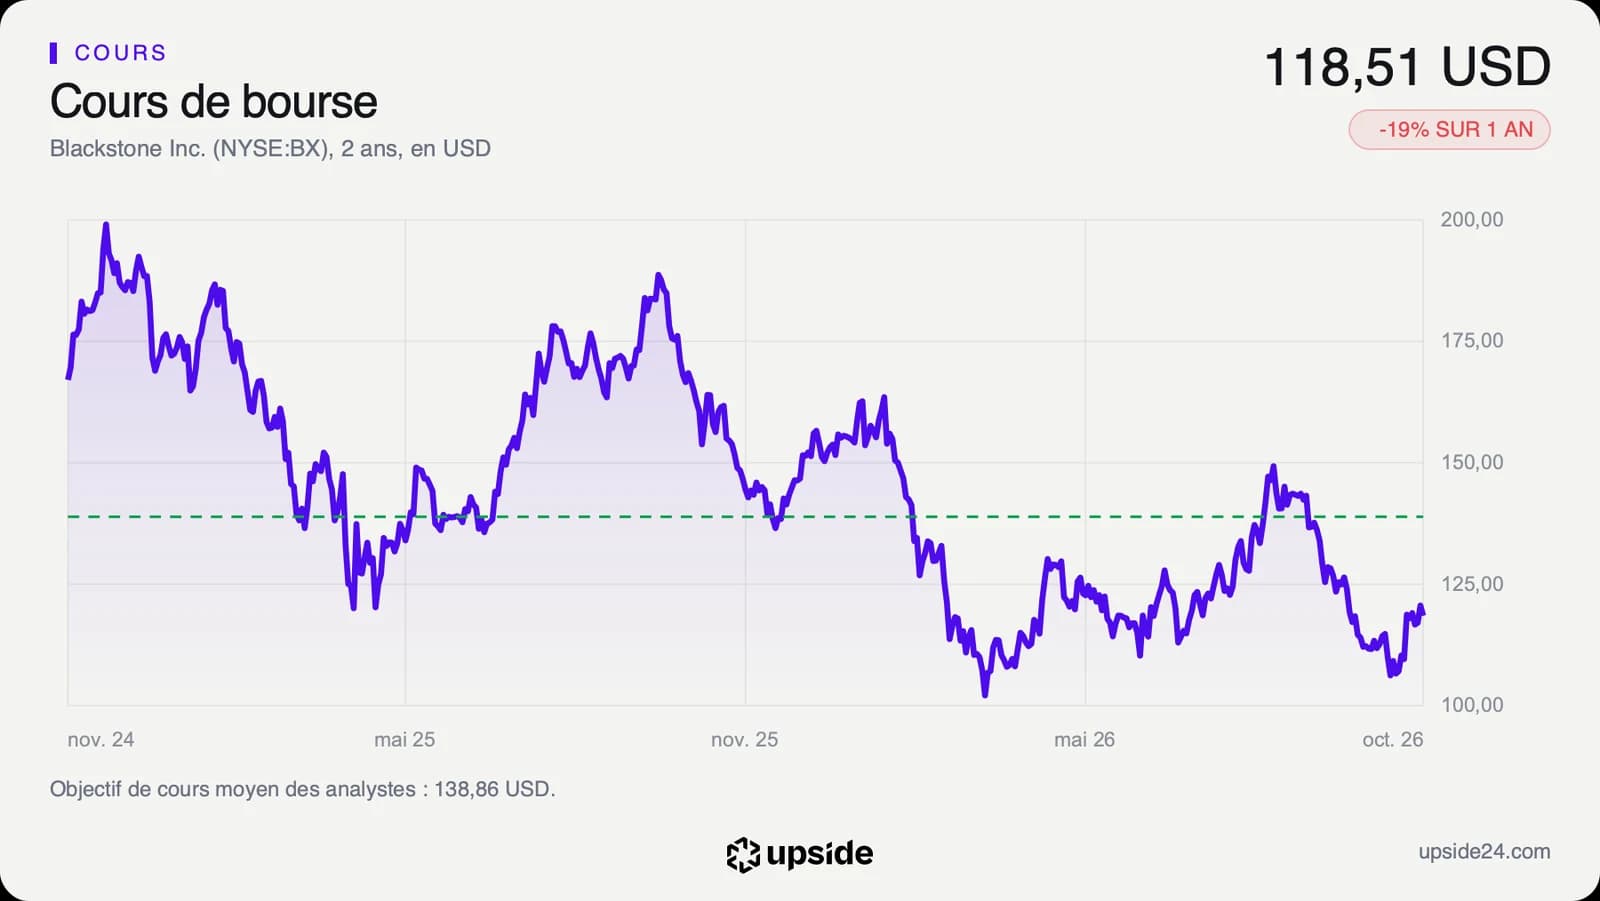
L'action a fini à 118,51 dollars à la clôture du vendredi 30 octobre, dernière séance avant l'annonce. Elle recule de 19,18% sur un an et de 23,12% depuis le début de l'année. Elle reste 28,24% sous son plus haut de 165,14 dollars sur 52 semaines. Le dividende trimestriel de 1,12 dollar revient aux actionnaires inscrits ce lundi 2 novembre, ce qui retire ce montant du cours à l'ouverture.
La dernière réaction nette du marché date des résultats du 22 octobre, avec une séance à +8,38%, de 109,57 à 118,75 dollars. Le bénéfice distribuable, l'argent que le groupe peut reverser à ses actionnaires, atteint 1,32 dollar par action contre 1,26 attendu. Il recule face aux 1,52 dollar d'un an plus tôt, alors que la collecte du trimestre atteint 63,3 milliards de dollars.
L'autre point de friction porte sur le crédit privé, ces prêts accordés directement aux entreprises sans passer par une banque ni par la Bourse. Au troisième trimestre, les porteurs de BCRED, le grand fonds de crédit de Blackstone destiné aux particuliers, ont demandé le retrait d'environ 10% des parts alors que le fonds n'en rachète que 5% par trimestre. Le crédit privé du groupe a rendu 3,9% sur douze mois quand son infrastructure gagnait 28,9%.
Un terminal gazier déjà en service offre à ces fonds un actif physique, loin des prêts aux éditeurs de logiciels sur lesquels la direction a dû s'expliquer le 22 octobre. Stephen Schwarzman, le fondateur, a défendu ce jour-là l'écart entre des bénéfices en hausse et un cours en baisse, un décalage qui selon lui « ne dure généralement pas ».
Sur les 24 analystes qui suivent la valeur, 13 sont positifs, 11 neutres et aucun n'est négatif. Leur objectif moyen ressort à environ 139 dollars, soit un potentiel d'environ 17% face au cours de vendredi. Ils ont pourtant abaissé de 1,65% en 90 jours le bénéfice qu'ils attendent pour 2026.
Le point de bascule
Le prochain rendez-vous tombe fin janvier, avec des résultats annuels estimés au 28 janvier 2027. Deux indicateurs y pèseront bien plus que LNG Canada, avec d'abord la croissance des frais de gestion de base, ceux que le groupe touche quels que soient ses gains, à 4% au troisième trimestre. Le second est le rythme des cessions d'actifs, que la direction annonce plus élevé au quatrième trimestre grâce aux ventes déjà signées.
Tant que ces frais progressent autour de 4% et que le bénéfice attendu pour 2026 reste proche de 5,92 dollars par action, le multiple de 20,24 paie une accélération qui n'a pas encore eu lieu. Des opérations comme LNG Canada restent alors des briques utiles mais trop petites pour peser dans les comptes.
Si cette croissance revient à deux chiffres en 2027 comme la direction l'annonce et que le bénéfice approche les 7,38 dollars attendus par les analystes, le titre ne coûterait plus qu'environ 16 fois ces bénéfices au cours de vendredi. Les grands investissements dans l'énergie se verraient enfin dans les frais et l'écart avec les concurrents se lirait autrement.