
Novo Nordisk (NOVO B), le fabricant danois du Wegovy, vend depuis le 2 novembre sa version en comprimé dans les pharmacies françaises, de 169 à 235 euros par mois et sans remboursement. Mais les résultats du groupe, attendus le 4 novembre, pèseront bien plus lourd sur l'action.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | 6-12 mois |
| Ce que ça touche | Chiffre d'affaires, Prix de vente |
Un comprimé payé de sa poche
Novo Nordisk, c'est le laboratoire danois derrière l'Ozempic et le Wegovy, ces traitements du diabète et de l'obésité dont le grand public a découvert le nom ces dernières années. Son Wegovy en comprimé est en vente dans les pharmacies françaises depuis le lundi 2 novembre, rapportent Les Echos.
Le comprimé contient la même molécule que l'injection, le sémaglutide, mais il se prend chaque matin à jeun au lieu d'une piqûre par semaine. L'Agence européenne des médicaments l'a approuvé en juillet, sur la base d'un essai montrant jusqu'à 16,6% de perte de poids moyenne.
Le prix conseillé démarre à 169 euros par mois pendant les deux premiers mois, passe à 205 euros le troisième et atteint 235 euros à partir du quatrième, quand la dose monte à 25 milligrammes. Les quatre premiers mois coûtent donc 778 euros à ce tarif conseillé, que chaque pharmacie reste libre de modifier.
Le comprimé reste vendu sur ordonnance, comme l'injection, mais la Sécurité sociale ne rembourse rien, car Novo Nordisk n'a pas déposé de demande auprès de la Haute Autorité de santé. L'injection est au contraire remboursée à 65% depuis juin pour les obésités les plus sévères. Aux États-Unis, le patient qui paie lui-même son comprimé débourse de 149 à 299 dollars par mois selon la dose, soit environ 133 à 268 euros. La France démarre donc plus haut et finit plus bas.
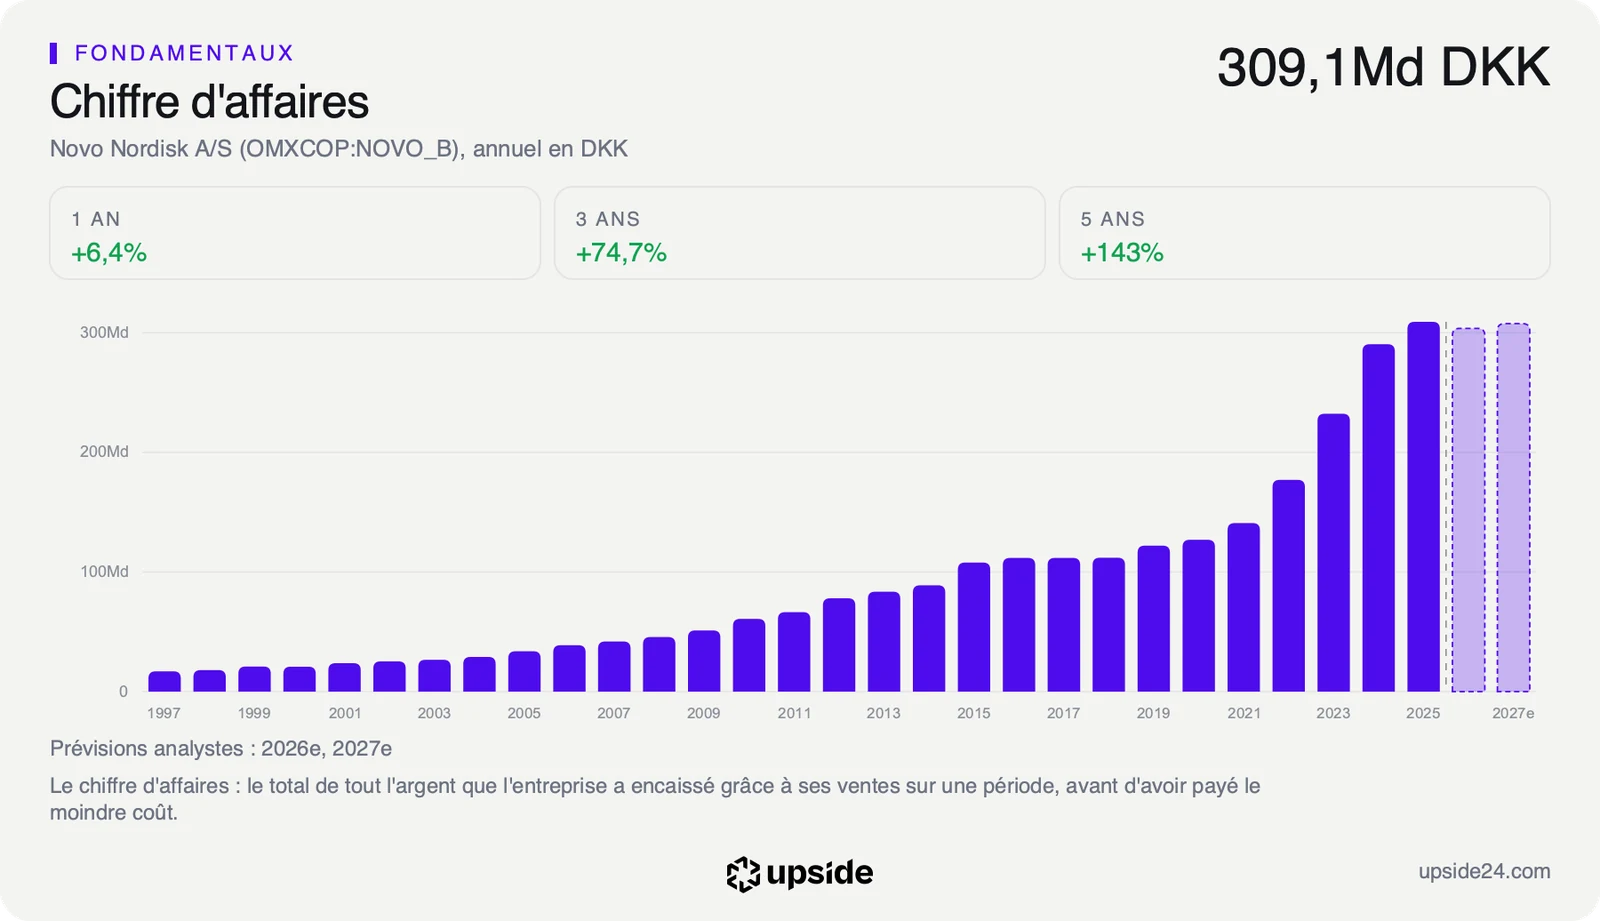
Le seul repère de taille vient d'Étienne Tichit, directeur général de la filiale française, qui a indiqué au Parisien qu'environ 100 000 personnes prennent du Wegovy dans le pays. Si toutes passaient au comprimé à pleine dose et toute l'année, la facture atteindrait environ 282 millions d'euros. Ce calcul, qui ne compte pas les nouveaux patients et inclut la marge du pharmacien, pèse moins de 1% des quelque 40,6 milliards d'euros de ventes que les analystes attendent en 2026.
Ce que le prix de l'action suppose déjà
Le lancement français agit sur une seule ligne des comptes, les ventes du comprimé. Elles ont atteint 3,22 milliards de couronnes danoises au deuxième trimestre, soit 4,1% du chiffre d'affaires du groupe, selon le rapport semestriel du 4 août. Presque tout vient des États-Unis, où 2,9 millions d'ordonnances ont été délivrées sur ces trois mois. Les premiers lancements hors du pays datent de juin aux Émirats arabes unis et de juillet au Royaume-Uni.
Le même rapport rappelle ce qui freine le groupe, puisque ses ventes progressent grâce aux volumes tout en subissant des prix moyens plus bas. Vendre un comprimé sans remboursement ajoute un débouché sans dépendre d'une négociation avec l'État, ce qui a pris plus de trois ans pour l'injection en France selon Presse-Citron. La contrepartie est simple, la demande dépend alors du seul budget des patients.
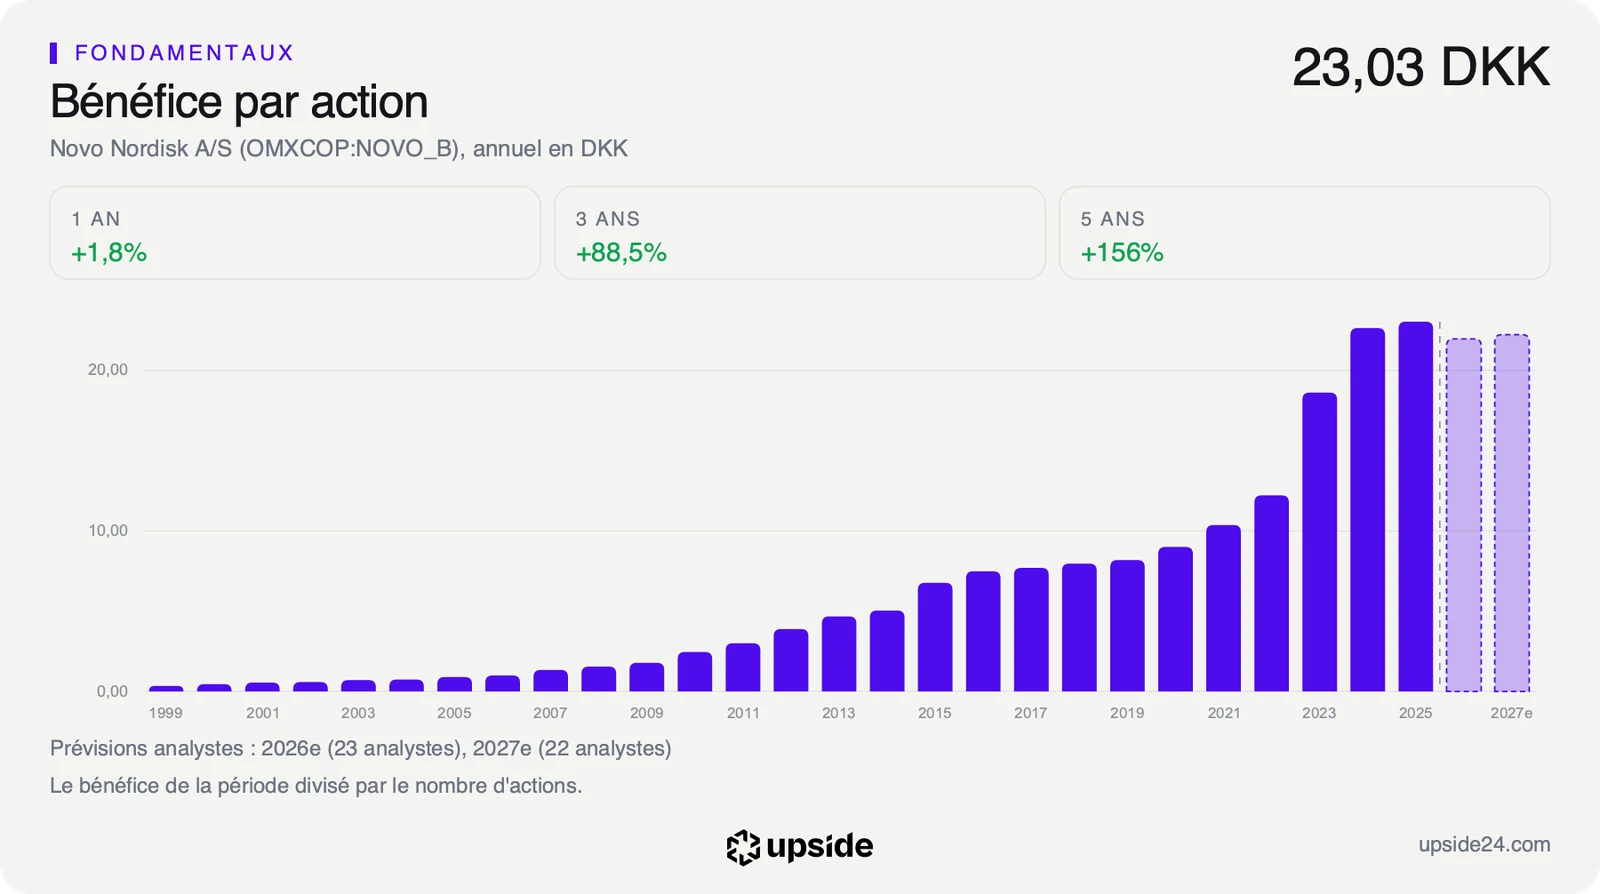
Le PER, le cours divisé par le bénéfice par action, donne une image trompeuse de ce dossier. Il ressort à 10,13 fois sur les 12 derniers mois, dans les 10% les plus faibles des cinq dernières années. Or le premier trimestre 2026 contient une reprise de provision exceptionnelle de 26,8 milliards de couronnes, liée à un programme américain de remises sur les médicaments, qui gonfle ce bénéfice sans se répéter.
Sur les bénéfices attendus en 2026, l'action se paie 12 fois, contre 12,39 pour la médiane des laboratoires pharmaceutiques comparables. L'écart qui semblait très favorable sur les 12 derniers mois se réduit donc à peu de chose. Le rapport de Novo Nordisk compare ce prix à celui de ses concurrents, ligne par ligne.
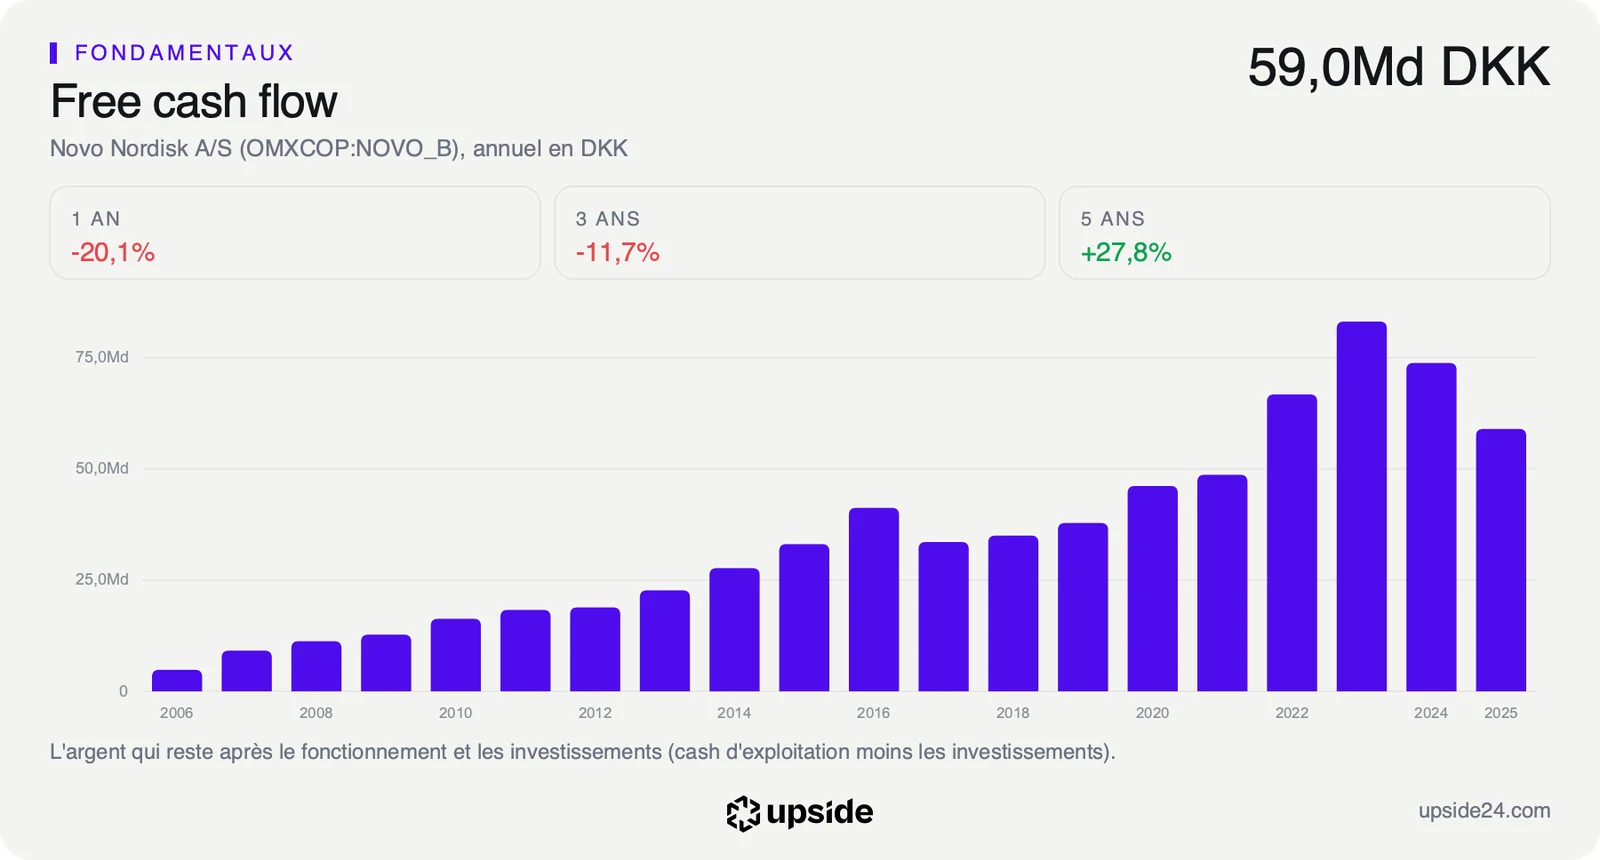
Au cours du 2 novembre, le marché suppose que le free cash flow, l'argent qui reste une fois les dépenses et les investissements payés, progressera de près de 2% par an sur dix ans. Le comprimé français entre dans cette hypothèse modeste sans la déplacer. Il augmente surtout la probabilité de l'atteindre si la vente sans remboursement fonctionne aussi dans d'autres pays.
Ce que la Bourse en fait déjà
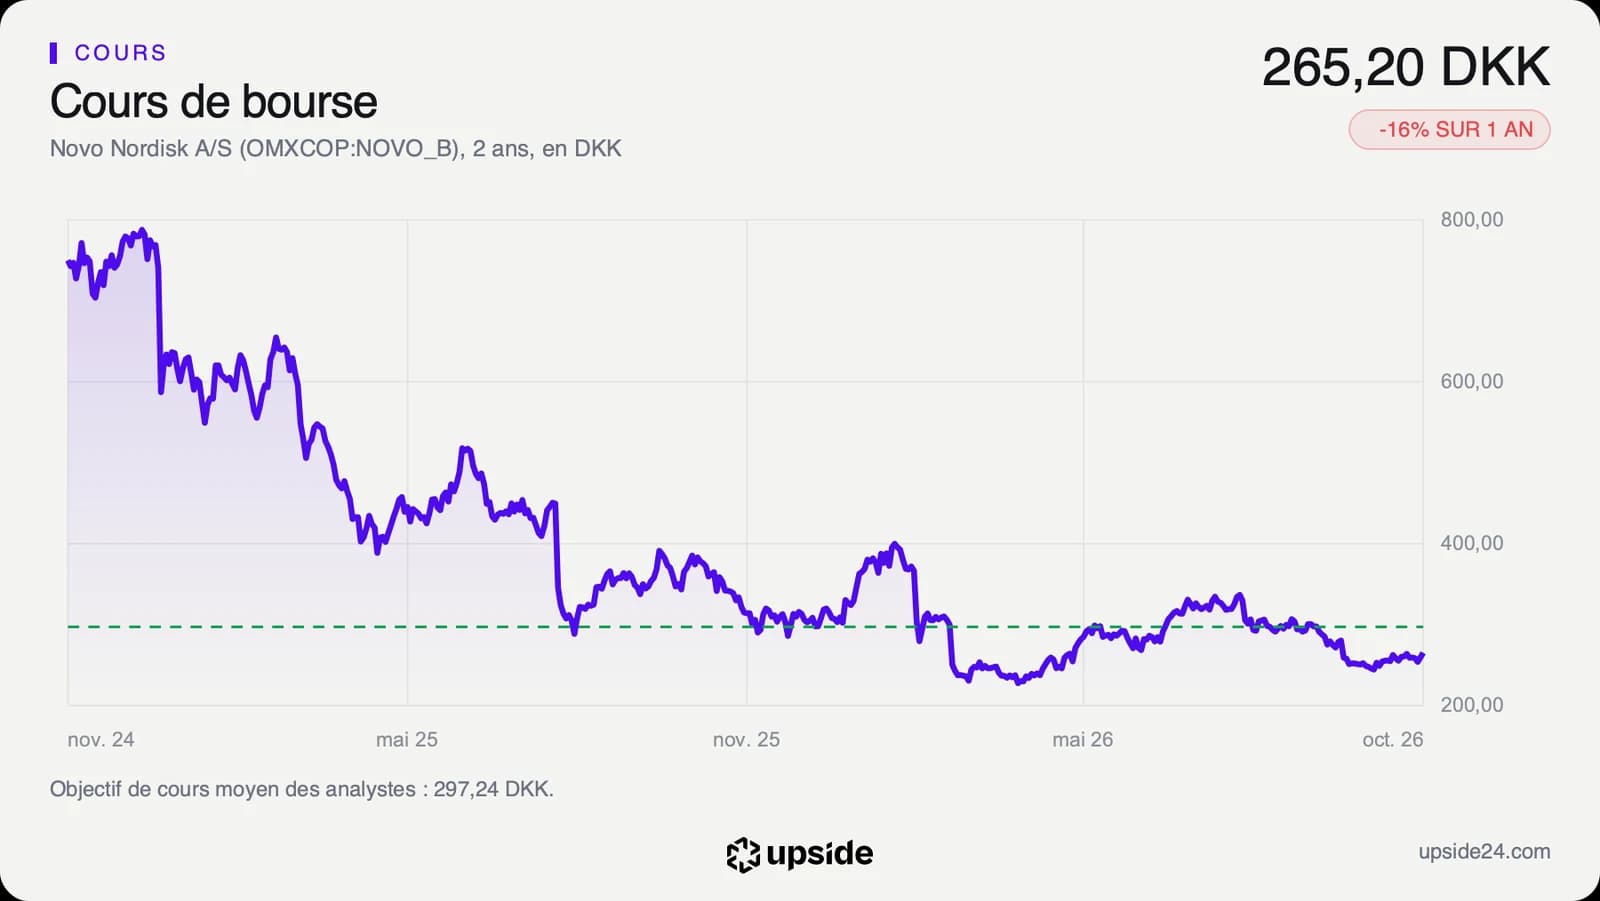
L'action valait 265,20 couronnes, soit 35,49 euros, en début de séance le 2 novembre à Copenhague, contre 266,10 couronnes à la clôture de vendredi. Le lancement français ne fait donc pas bouger le cours, alors que le titre recule de 15,89% sur un an. Il évolue 35,31% sous son plus haut des 52 dernières semaines, à 409,95 couronnes. Il valait encore 752,60 couronnes le 4 novembre 2024.
Le précédent du 4 août explique cette prudence, puisque Novo Nordisk a alors relevé sa prévision de ventes pour 2026, désormais comprise entre 0% et -6% à taux de change constants. L'action a pourtant reculé de 307,60 à 294,30 couronnes d'une clôture à l'autre. Les ventes du comprimé, à 3,2 milliards de couronnes, étaient restées sous les 3,6 milliards attendus par les analystes, selon BioPharma Dive.
Le chiffre d'affaires de son grand rival Eli Lilly a bondi de 48% au deuxième trimestre, à près de 23 milliards de dollars. Lilly a aussi lancé son propre comprimé contre l'obésité, le Foundayo, qui a réalisé 98 millions de dollars sur ce même trimestre. Le comprimé de Novo Nordisk garde donc une nette avance à ce stade, alors que le groupe grandit bien moins vite que son rival.
Sur les 26 analystes qui suivent la valeur, 5 sont positifs, 15 neutres et 6 négatifs. Leur objectif moyen tourne autour de 297 couronnes, soit environ 12% au-dessus du cours, dans une fourchette très large de 203 à 445 couronnes. Ils ont pourtant relevé de 4,46% leur prévision de bénéfice 2026 en 90 jours, alors que l'action baissait sur la même période.
Le point de bascule
Le rendez-vous tombe le mercredi 4 novembre, avec les résultats du troisième trimestre. Tous les chiffres de cet article sont arrêtés au 2 novembre au matin et ne contiennent pas cette publication. Deux éléments comptent, les ventes du comprimé face aux 3,22 milliards de couronnes du trimestre précédent et la prévision annuelle. Les analystes attendent environ 74 milliards de couronnes de ventes sur le trimestre, près de 2% de moins qu'un an plus tôt, avec un bénéfice proche de 4,9 couronnes par action.
Tant que les ventes restent proches de ces 74 milliards et que la fourchette de 0% à -6% tient, les 12 fois les bénéfices attendus décrivent un groupe qui défend ses comptes en attendant une légère reprise en 2027. Les lancements du comprimé en Europe, France comprise, viennent alors soutenir cette trajectoire.
Si le comprimé ne dépasse pas ses 3,22 milliards ou si la prévision annuelle est abaissée, ces 12 fois reposeront sur un bénéfice attendu trop élevé. Le prix affiché paraîtrait alors moins bas qu'aujourd'hui. Les quelques centaines de millions d'euros que peut représenter le marché français ne suffiraient pas à changer cette lecture.