
L'assureur allemand Allianz (ALV) a relevé jeudi le haut de son objectif de résultat opérationnel pour 2026, à environ 18,6 milliards d'euros, après un record sur neuf mois. La hausse est venue de la gestion de l'argent des autres plus que des contrats d'assurance. L'action a terminé la séance à son plus haut niveau sur deux ans.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Forte |
| Horizon | 6-12 mois |
| Ce que ça touche | Attentes, probabilité du scénario |
Ce qu'Allianz a publié
Allianz a publié jeudi 12 novembre ses comptes du troisième trimestre. Son résultat opérationnel, le bénéfice que dégagent ses métiers avant impôts et éléments exceptionnels, a atteint 4,71 milliards d'euros, en hausse de 6,2% sur un an. Sur les neuf premiers mois, il s'élève à 14,1 milliards d'euros, un record pour le groupe à ce stade de l'année.
Allianz assure la voiture, la maison et la santé de millions de clients en Europe. Le groupe possède aussi deux grands gérants d'actifs, PIMCO et Allianz Global Investors, qui placent l'argent d'épargnants et d'institutions du monde entier.
Le groupe visait en début d'année un résultat opérationnel de 17,4 milliards d'euros, à 1 milliard près dans un sens ou dans l'autre. Il relève désormais le haut de cette fourchette à environ 18,6 milliards d'euros, contre 18,4 milliards jusqu'ici. Avec 14,1 milliards déjà dégagés à fin septembre, il lui reste environ 4,5 milliards à trouver au dernier trimestre, moins que les 4,71 milliards du troisième.
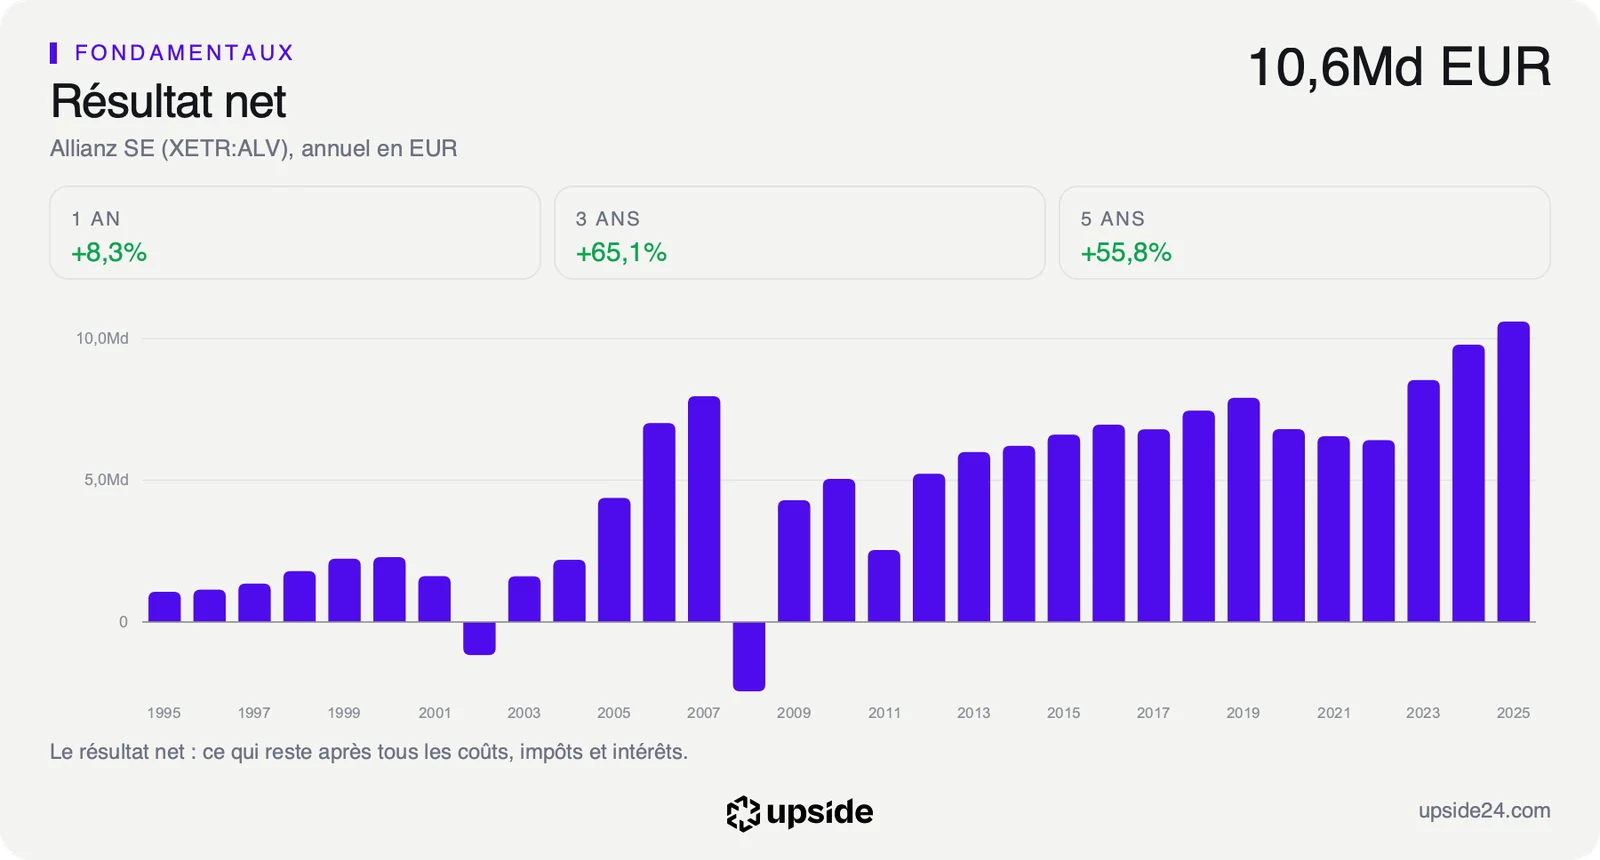
Le bénéfice qui revient aux actionnaires progresse moins vite sur le trimestre. Le résultat net « core » part du groupe, hors éléments ponctuels, gagne 1,2% à 2,89 milliards d'euros, mais il bondit de 10,6% sur neuf mois à 9,27 milliards. Le ratio de solvabilité, qui compare le capital de l'assureur à celui qu'exige la réglementation, ressort à 219%, plus du double du minimum.
D'où vient la hausse
La gestion d'actifs explique à elle seule la progression du trimestre. Le résultat opérationnel de ce métier bondit de 35,1% à 1,12 milliard d'euros, porté par 47 milliards d'euros d'argent nouveau confiés par des clients extérieurs au groupe sur le seul trimestre. L'encours qu'Allianz gère pour ces clients atteint 2 152 milliards d'euros fin septembre, en hausse de 11,6% sur un an.
Ce métier se rémunère en commissions prélevées sur l'argent géré plutôt qu'en primes exposées aux sinistres. Plus l'encours grossit, plus les frais encaissés montent, sans indemnité à verser après une tempête. Les revenus de la gestion d'actifs progressent ainsi de 21,6% hors effets de change et de périmètre, à 2,6 milliards d'euros sur le trimestre.
L'assurance dommages, qui couvre les voitures, les habitations et les entreprises, recule au contraire. Son résultat opérationnel baisse de 7,9% sur le trimestre, à 2,2 milliards d'euros, sous l'effet de catastrophes naturelles coûteuses évoquées par la directrice financière Claire-Marie Coste-Lepoutre. Son ratio combiné, la part des primes qui repart en sinistres et en frais, monte à 93,8%. Sur 100 euros de primes, il en reste donc un peu plus de 6 avant les revenus des placements.
Sur neuf mois, ce ratio reste à 92,2%, signe que le troisième trimestre a concentré les sinistres. L'assurance vie et santé tient son rythme, avec un résultat opérationnel en hausse de 4,4% à 1,47 milliard d'euros. Le groupe a donc encaissé une mauvaise saison de sinistres sans revoir ses ambitions à la baisse, parce que son troisième métier compense le premier. C'est ce modèle diversifié que le groupe met en avant pour expliquer le record.
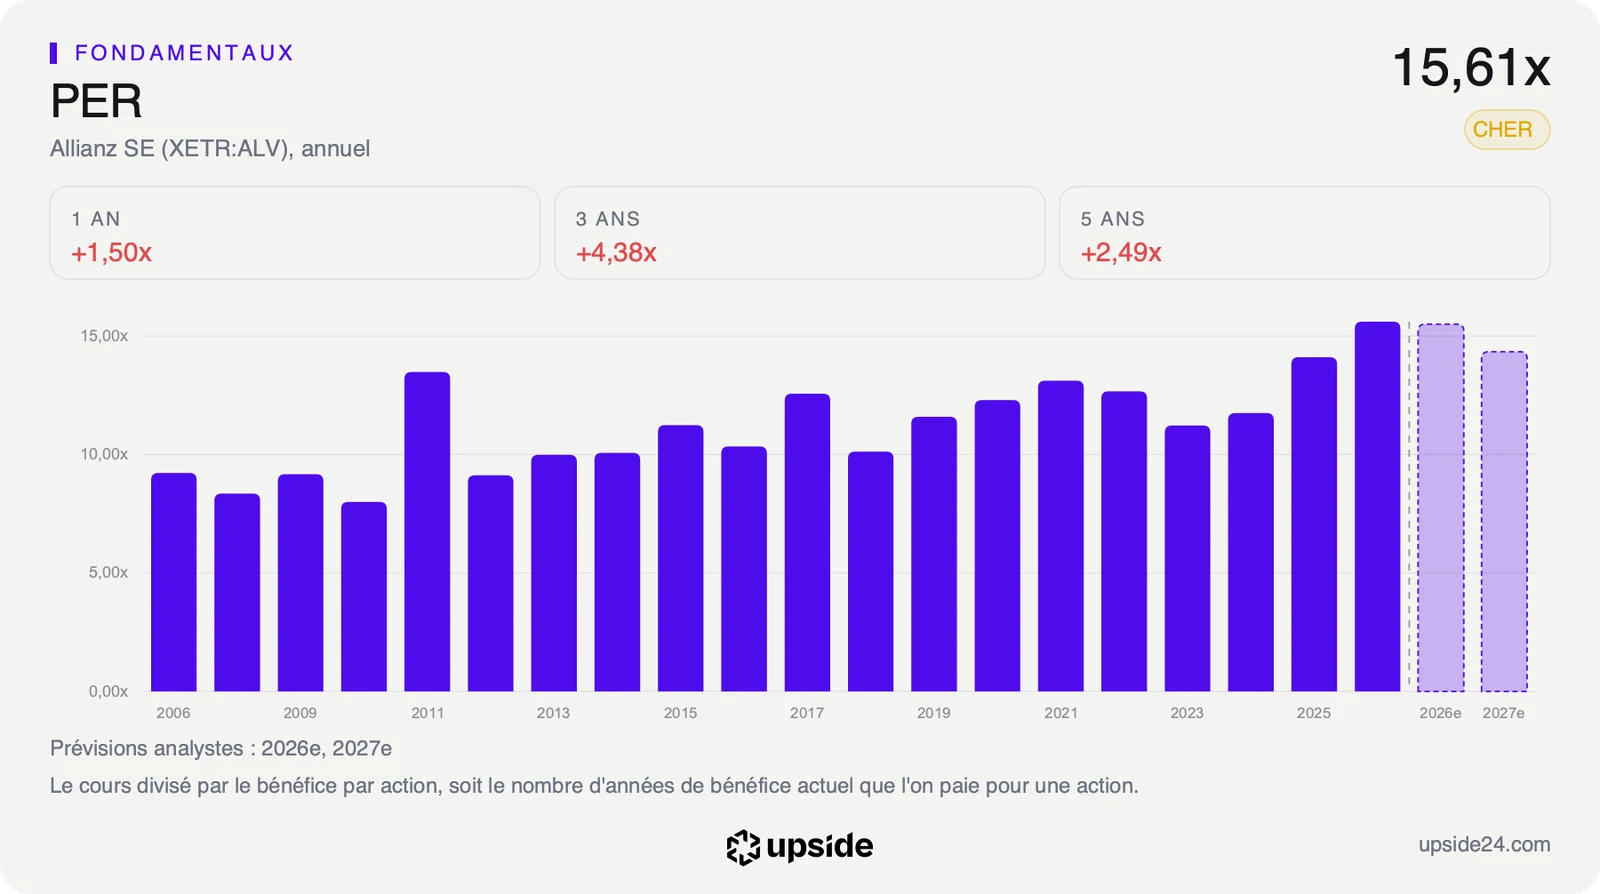
Pour un assureur, le bilan porte surtout l'argent que les assurés lui ont confié et qu'il devra leur rendre. Sa dette et son free cash flow, l'argent qui reste une fois les investissements payés, y décrivent donc l'activité plus que la santé financière. Le prix de l'action se juge alors sur le bénéfice. Sur les douze mois arrêtés à fin juin, Allianz se paie 15,6 fois ses bénéfices, contre 14,11 fois fin 2025.
Ce multiple est le plus élevé de la série annuelle du groupe depuis 2006. Les 60 sociétés de son sous-secteur se paient en médiane 11,77 fois leurs bénéfices, si bien qu'un euro de bénéfice d'Allianz coûte environ un tiers de plus que celui d'un assureur comparable. La fiche d'Allianz donne sa note et la liste de ses concurrents.
Ce que le marché en fait déjà
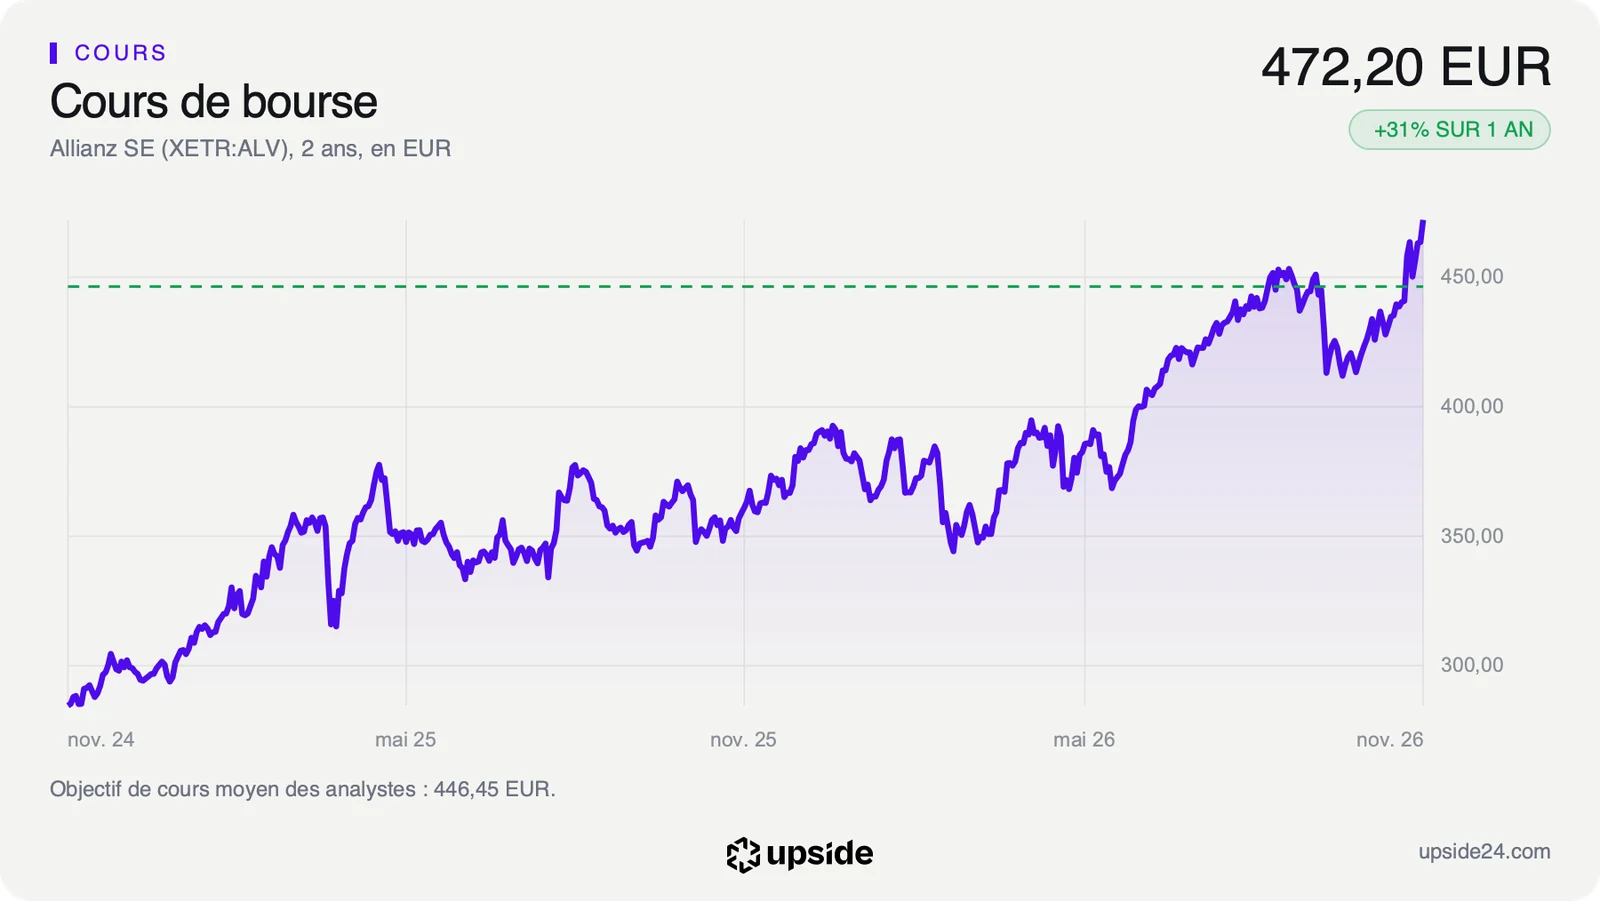
L'action Allianz a terminé la séance du jeudi 12 novembre à 472,20 euros, en hausse de 1,86%, à son plus haut niveau de clôture sur deux ans. Elle a gagné 20,92% depuis le 1er janvier et 30,80% en un an, quand la médiane de son sous-secteur a pris 18,13% sur un an.
Le relèvement reste modeste, 200 millions d'euros ajoutés au haut d'une fourchette de 18,4 milliards. Le marché salue surtout la régularité d'un groupe qui annonce un record malgré une mauvaise saison de sinistres. La rentabilité des fonds propres « core », ce que le groupe gagne pour 100 euros apportés par ses actionnaires, ressort à 20,1%. Le titre avait d'ailleurs déjà gagné 10,25% en un mois avant la publication, de 420,50 euros le 12 octobre à 463,60 euros la veille des comptes.
Pour l'actionnaire, le dividende de 17,1 euros par action versé en mai rapporte environ 3,6% au cours actuel, au niveau de la médiane du sous-secteur à 3,59%. Le groupe a aussi achevé en septembre un rachat de ses propres actions pour 2,5 milliards d'euros, ce qui réduit le nombre d'actions et augmente la part de bénéfice de chacune.
Sur les 16 analystes qui suivent la valeur, le consensus compte 6 avis positifs, 6 neutres et 4 négatifs. Leur objectif moyen ressort à environ 446 euros, sous le cours. Leurs objectifs vont de 351 à 684 euros. Ces objectifs sont ceux des analystes et non une estimation d'Upside.
Le point de bascule
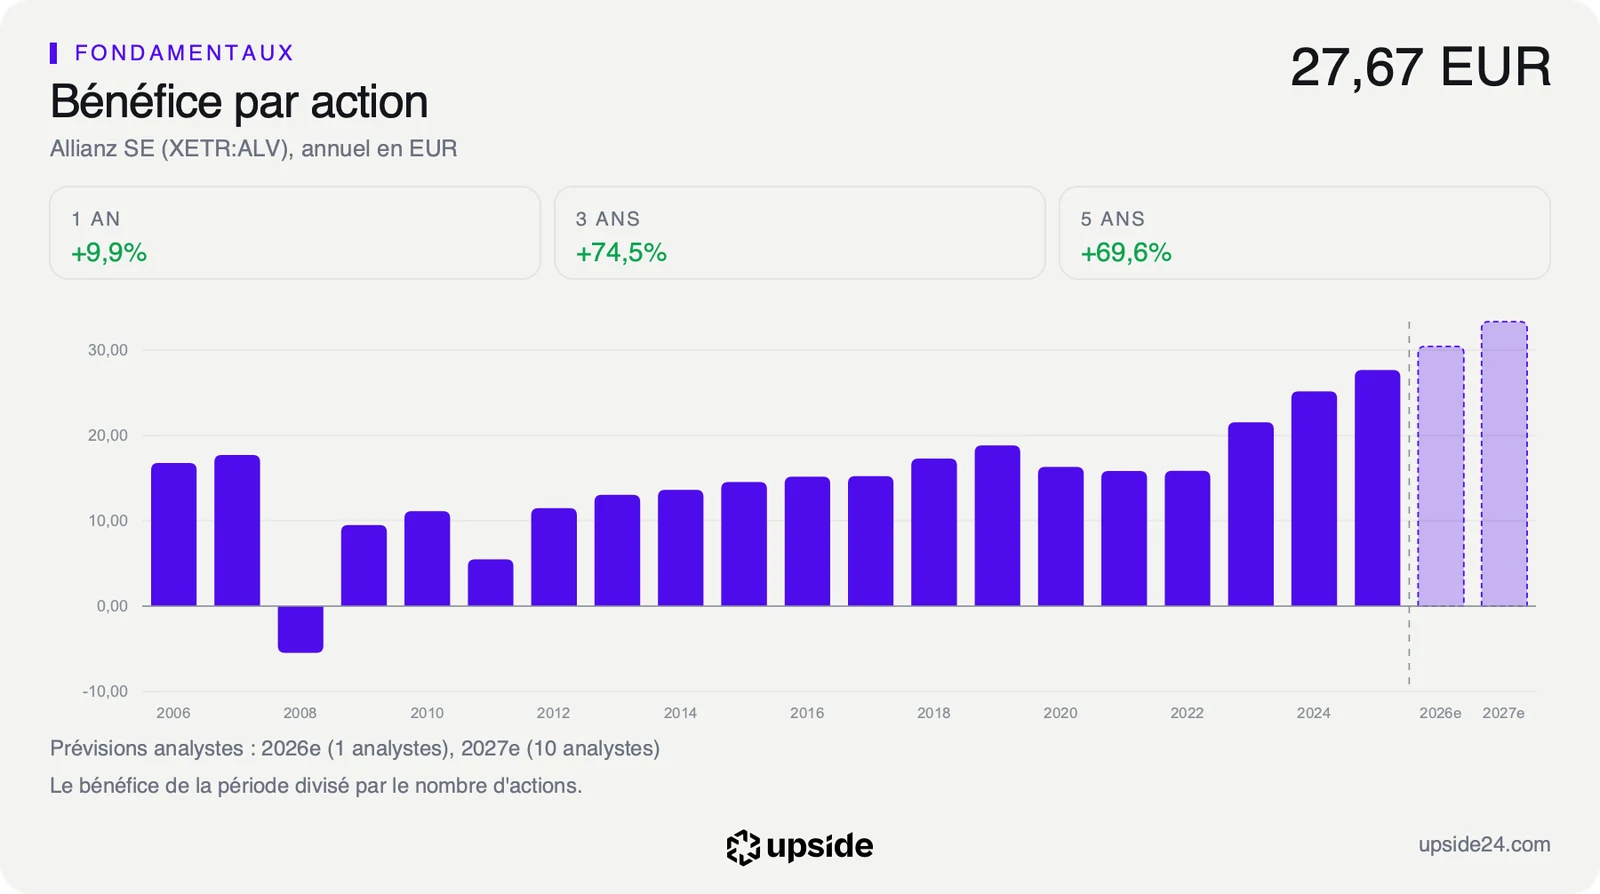
Le prochain rendez-vous tombe le 24 février 2027 avec les comptes annuels, qui diront si le groupe atteint le haut de sa nouvelle fourchette. Le groupe y proposera aussi le dividende versé au titre de 2026, après 17,1 euros par action au titre de 2025. Pour 2027, le consensus de 10 analystes attend un bénéfice par action d'environ 33,3 euros, quand Allianz a dégagé 24,15 euros de bénéfice par action « core » sur les neuf premiers mois de 2026.
Tant que la gestion d'actifs attire de l'argent nouveau au rythme de 132 milliards d'euros sur neuf mois, le groupe peut absorber une mauvaise saison de catastrophes sans revoir ses ambitions. Le titre garde alors une prime sur ses concurrents qui repose sur la régularité de ses résultats.
Si la collecte ralentit ou si les sinistres pèsent encore au quatrième trimestre, le groupe devra dégager environ 4,5 milliards d'euros en trois mois pour tenir le haut de sa fourchette. Un titre payé 15,6 fois ses bénéfices, contre 11,77 fois pour son sous-secteur, laisse alors peu de place à une déception.