
PepsiCo (PEP), le groupe américain de Pepsi, Lay's et Doritos, va supprimer environ 1 000 postes en Amérique du Nord selon le Wall Street Journal. Mais l'action a déjà repris 11,17% depuis la baisse de sa prévision de bénéfice, un mois plus tôt.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | 6-12 mois |
| Ce que ça touche | Rentabilité, signal de demande |
Une lettre interne pour simplifier l'Amérique du Nord
Le Wall Street Journal a rapporté lundi 9 novembre que PepsiCo allait supprimer environ 1 000 postes dans ses activités alimentaires et de boissons en Amérique du Nord. Reuters a consulté la lettre interne de Ram Krishnan, directeur général de PepsiCo North America. Elle annonce des suppressions dès la semaine prochaine pour simplifier la structure, sans en donner le nombre. Reuters ne confirme donc pas le chiffre du Wall Street Journal. Le groupe n'a publié ni coût ni économie attendue.
PepsiCo, c'est la canette de Pepsi, mais aussi les chips Lay's, les Doritos et les flocons d'avoine Quaker que l'on trouve dans presque tous les supermarchés. Le groupe emploie environ 306 000 personnes dans le monde, dont 125 000 aux États-Unis selon son rapport annuel. Les 1 000 postes visés pèsent donc moins de 1% des effectifs américains.
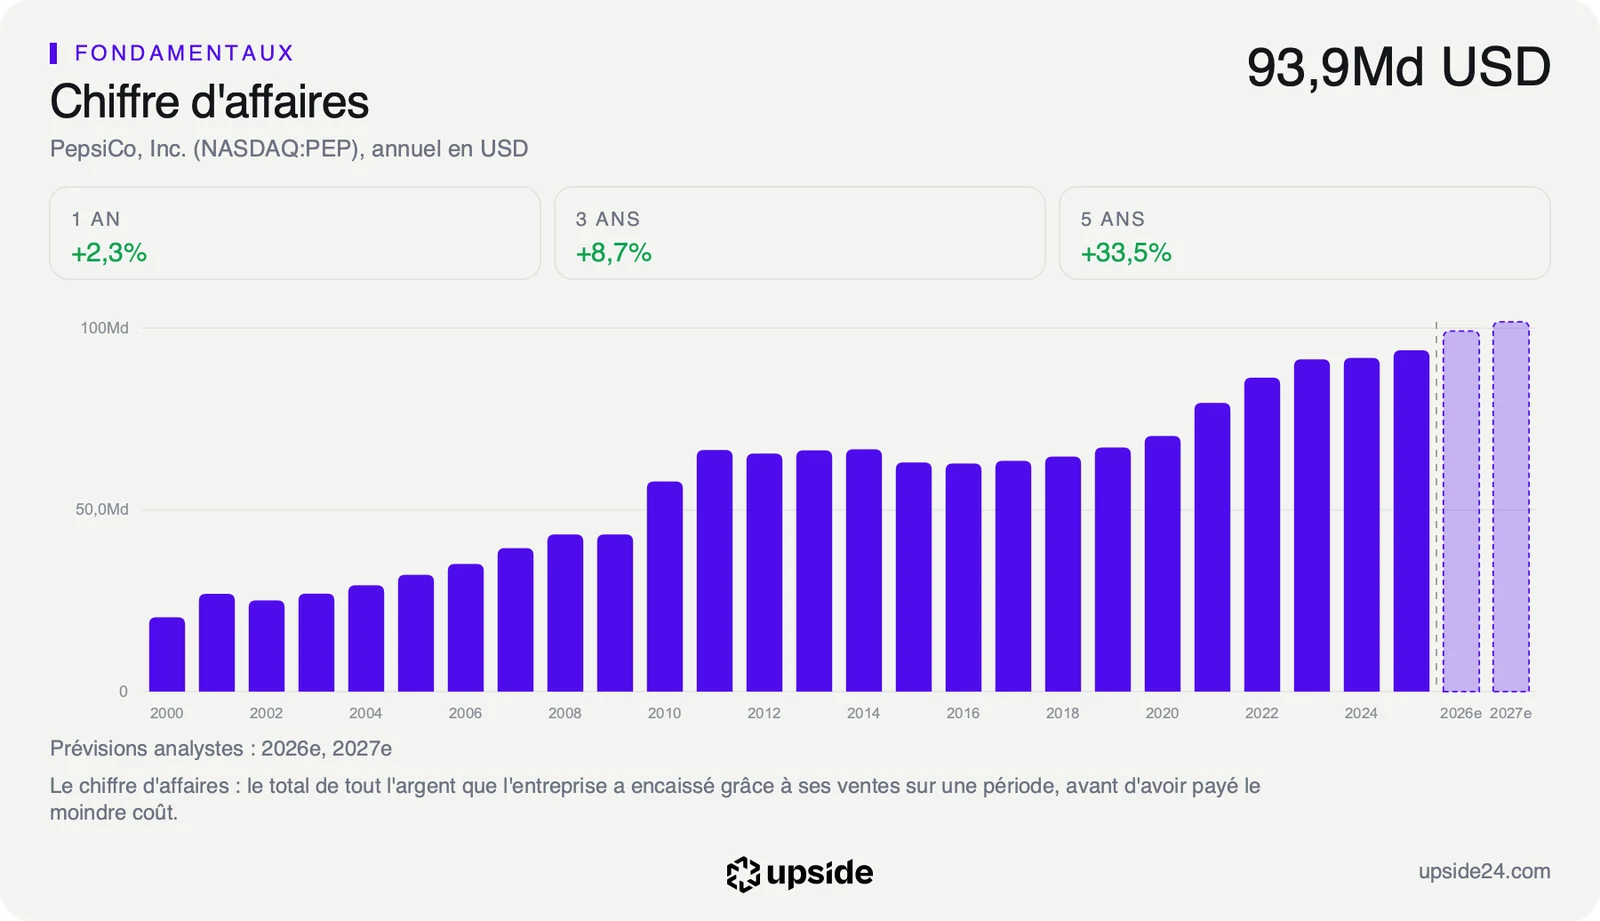
Le marché nord-américain reste pourtant le coeur du groupe. Les États-Unis ont apporté 52,23 Md USD sur 93,93 Md USD de chiffre d'affaires en 2025. Or la division alimentaire du continent recule, à 6,37 Md USD de ventes au trimestre clos le 13 juin, contre 6,48 Md USD un an plus tôt. Sur la même période, la division boissons est passée de 6,8 Md USD à 7,24 Md USD. Sur ce trimestre, le recul vient donc du grignotage et non des boissons.
Selon Reuters, PepsiCo cherche à relancer sa croissance sur ce continent face à trois vents contraires. Les ventes de sodas faiblissent, la demande pour les snacks les plus chers recule et le coût des ingrédients monte. Ram Krishnan résume l'objectif de la réorganisation en trois verbes, aller plus vite, mieux exécuter et investir.
Ces suppressions prolongent le plan de redressement engagé après l'arrivée au capital d'Elliott Investment Management. Ce fonds activiste, qui pousse les directions à changer de stratégie, a pris il y a un an une participation d'environ 4 Md USD, environ 2% de la valeur en Bourse du groupe. Le 9 octobre, Upside analysait la baisse de la prévision de bénéfice de PepsiCo, déjà freinée par l'Amérique du Nord.
Des économies face à une croissance qui ralentit
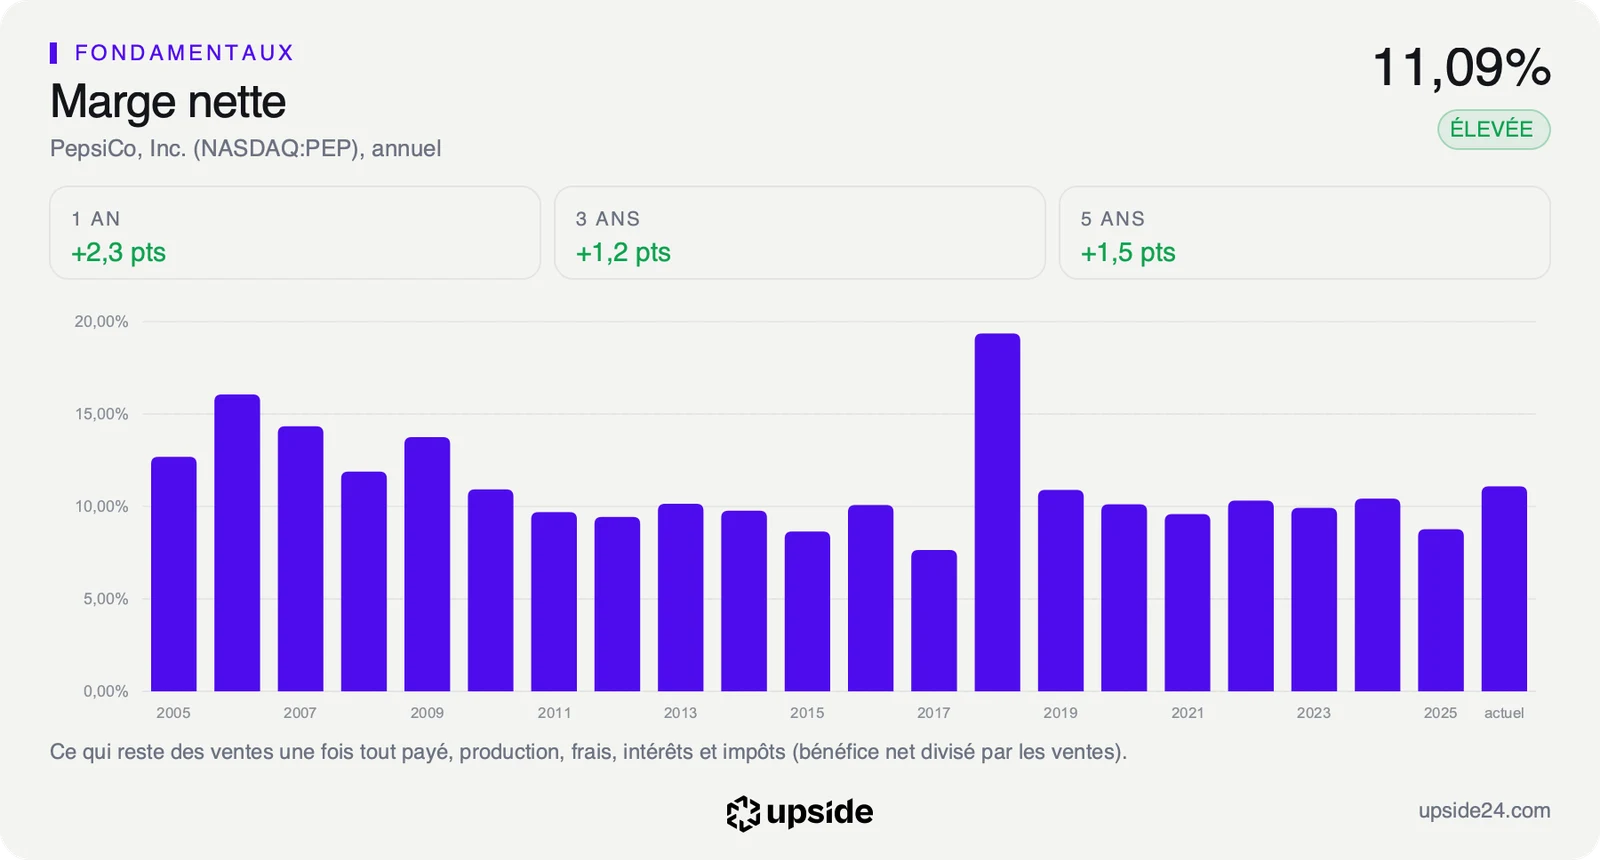
Un plan social agit d'abord sur la marge, la part des ventes qui reste en bénéfice une fois les coûts payés. La marge nette de PepsiCo atteint 11,09% sur douze mois, contre 8,3% pour la médiane des 46 sociétés de boissons de son sous-secteur. Sur 100 dollars de ventes, le groupe garde donc environ 11 dollars de bénéfice, quand un concurrent médian en garde 8.
Une réorganisation de ce type coûte en général avant de rapporter, en indemnités de départ puis en salaires économisés. Faute de montant publié, son effet sur cette marge ne se mesure pas encore. Il faudra attendre que la direction chiffre la charge et l'économie annuelle, ce qu'elle n'a pas fait dans sa lettre.
Le point faible se trouve dans le rythme des ventes. Le chiffre d'affaires a progressé de 5,94% par an sur cinq ans, contre 8,43% pour la médiane du même sous-secteur. Supprimer des postes protège la marge sur ces ventes, sans les faire repartir. Le second levier du tableau, le signal de demande, vient de là. Une entreprise qui taille dans ses effectifs américains dit aussi que ses volumes ne suffisent plus à absorber ses coûts.
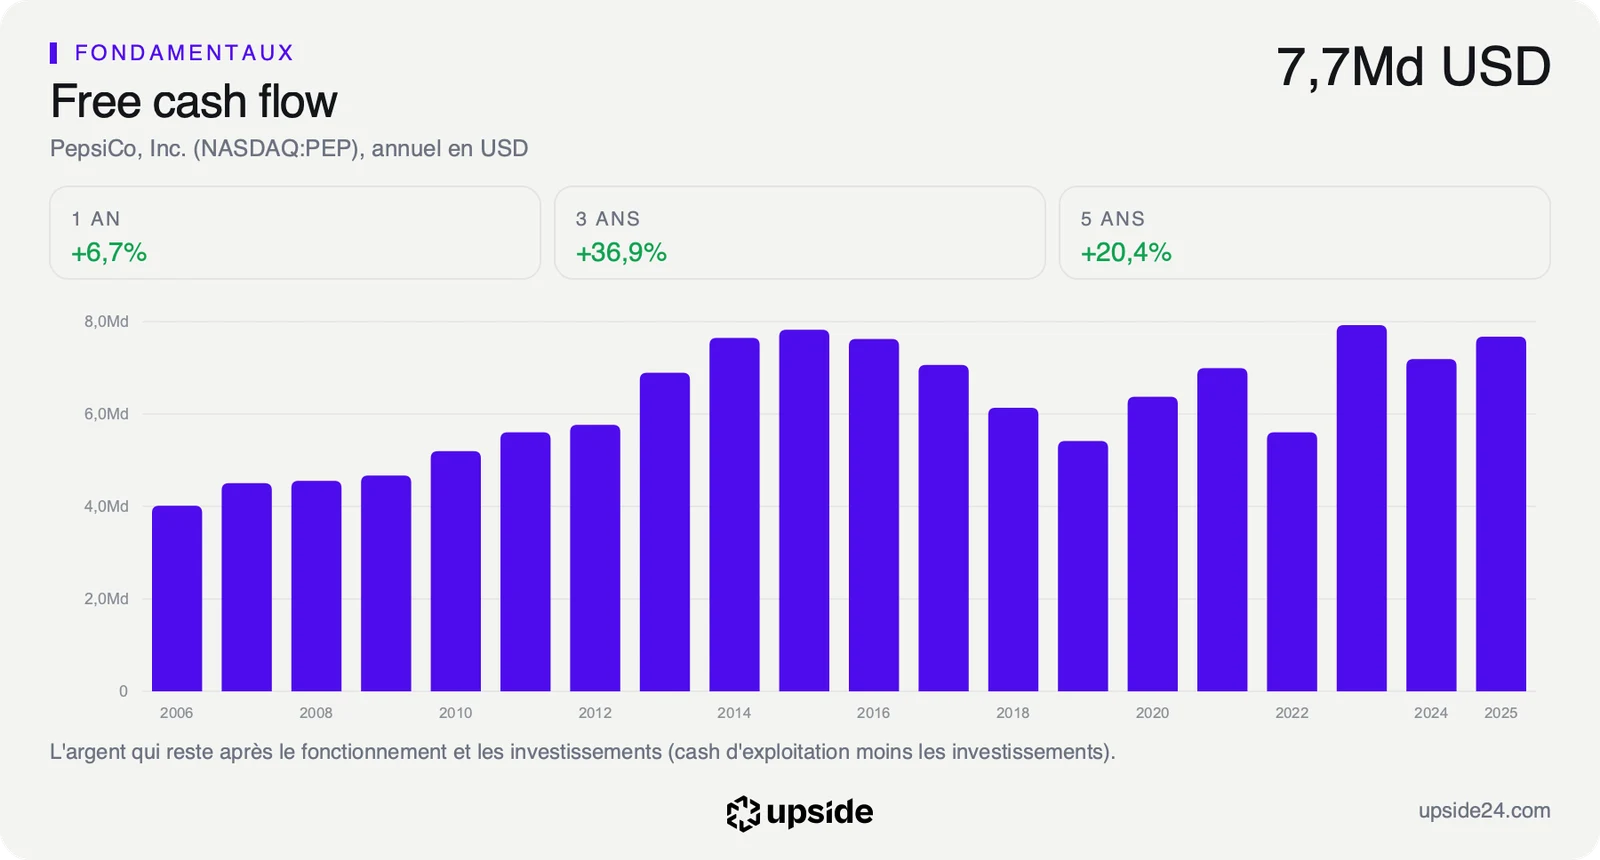
Le prix de l'action incorpore déjà une hypothèse sur ce redressement. Au cours du 10 novembre, le marché suppose une croissance du free cash flow, la trésorerie qui reste une fois réglées les dépenses d'exploitation et les investissements, d'environ 4% par an pendant dix ans. Sur les cinq derniers exercices, le bénéfice par action a crû de 3,25% par an. Le cours demande donc un peu plus que ce que le groupe a livré. L'écart doit venir des économies.
Cette croissance implicite se lit à l'envers d'une valorisation classique. Au lieu d'estimer ce que vaut l'action, elle mesure ce que le prix actuel exige de l'entreprise pour être justifié, sans qu'aucun objectif ne soit posé.
La fiche de PepsiCo donne sa note et la liste de ses concurrents.
Un titre qui a pris de l'avance
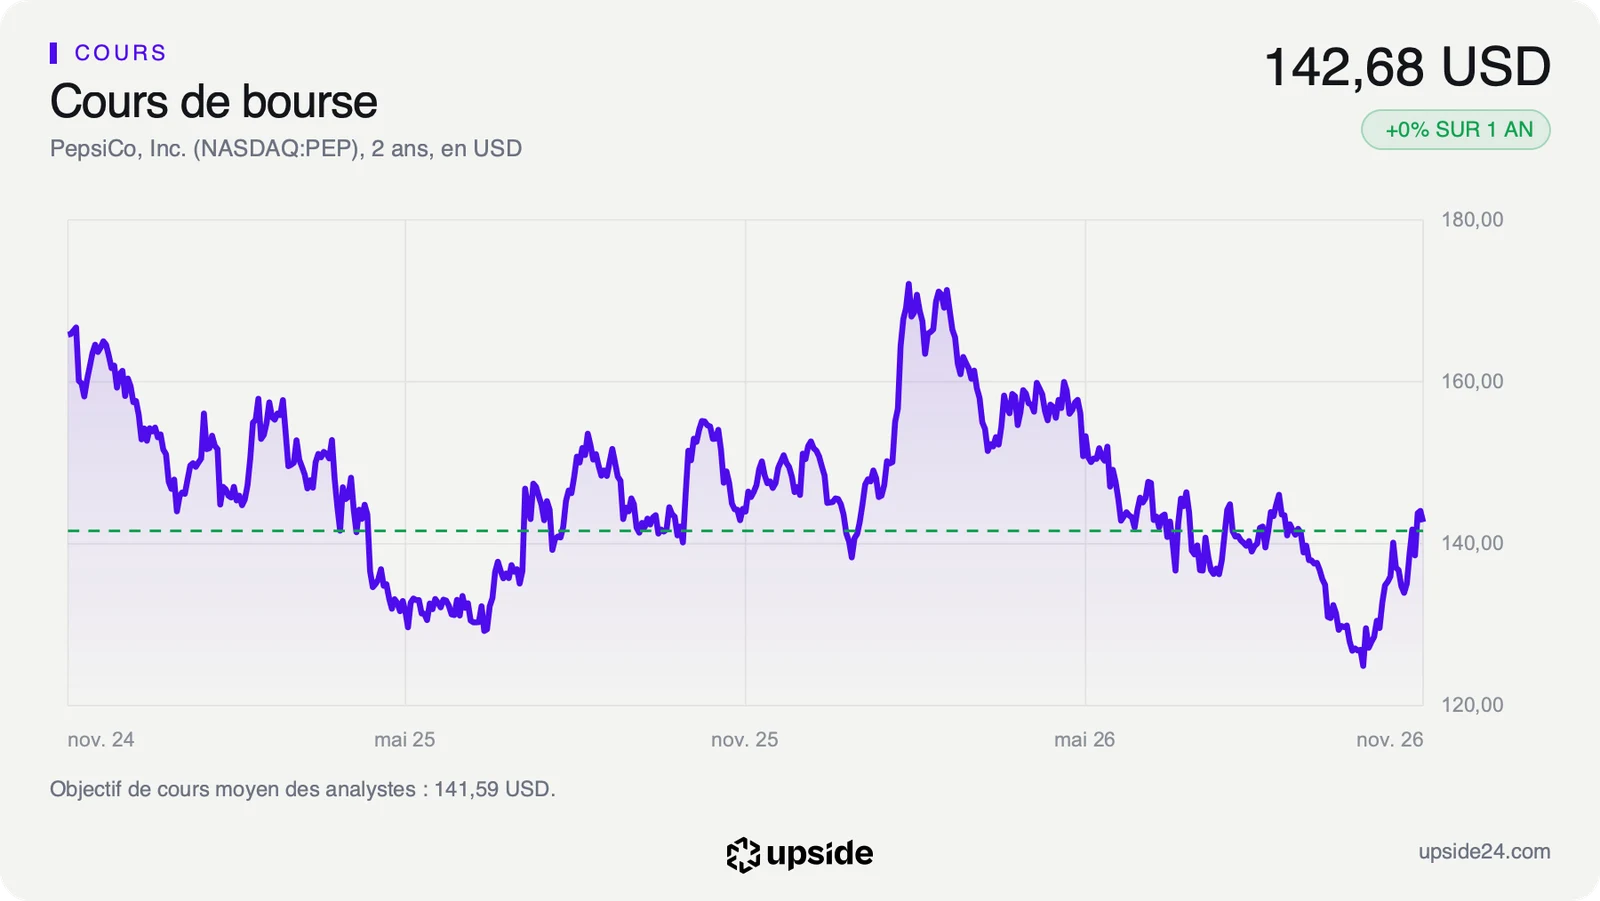
L'action PepsiCo s'échangeait à 142,68 dollars vers 18h10, heure de Paris, mardi 10 novembre. Elle avait terminé la séance du 8 octobre à 128,34 dollars, le jour de sa prévision abaissée. Elle a donc repris 11,17% en un mois. Elle reste 16,8% sous son plus haut des douze derniers mois, à 171,48 dollars, mais au-dessus de son plus bas annuel de 123,47 dollars. Sur un an, le titre est quasiment stable, puisqu'il valait 142,62 dollars le 10 novembre 2025.
Le cours évolue désormais au-dessus de sa moyenne des 50 dernières séances, à 133,33 dollars, mais encore sous celle des 200 dernières, à 145,85 dollars. Le rebond d'octobre n'a donc pas encore effacé la baisse entamée au printemps.
Sur les 24 analystes qui suivent la valeur, 6 sont positifs, 17 neutres et 1 négatif. Leur objectif moyen, environ 142 dollars, est désormais atteint par le cours. Les cibles s'étalent de 106 à 169 dollars. Le cours a ainsi rejoint la cible moyenne des analystes avant même l'annonce des suppressions de postes. Leur bénéfice par action attendu pour 2026 a en revanche été révisé en baisse de 1,51% sur trente jours.
Le titre se paie 17,93 fois ses bénéfices des douze derniers mois, contre 19,97 fois pour la médiane de son sous-secteur. Ce multiple se situe dans les 30% les plus faibles de ses cinq dernières années. Malgré la remontée du cours, l'action reste donc moins chère que d'habitude face à son propre passé. À ce cours, le dividende rapporte 4,07% par an, contre 2,13% pour la médiane du sous-secteur, soit environ 4 dollars pour 100 dollars investis.
Le point de bascule
Le prochain rendez-vous est la publication des comptes annuels, attendue vers le 11 janvier 2027, une date encore estimée. Les analystes attendent environ 2,2 dollars de bénéfice par action pour le quatrième trimestre. Pour 2027, ils visent environ 8,6 dollars par action sur l'année, à peine plus que les quelque 8,4 dollars attendus en 2026. La direction devra aussi chiffrer ce que rapportent les suppressions de postes. Le free cash flow annuel valait 7,67 Md USD en 2025, autant que les 7,65 Md USD de 2014.
Tant que la marge nette reste au-dessus de 11% et que la division alimentaire nord-américaine retrouve des ventes en hausse sur un an, après 6,37 Md USD au deuxième trimestre, les économies peuvent porter le free cash flow vers la croissance d'environ 4% par an que le prix suppose. Le cours actuel paie alors un groupe rentable qui retrouve du rythme.
Si la division alimentaire continue de reculer et que la marge revient vers les 8,77% de 2025, les suppressions de postes ne compenseront pas la baisse des volumes. Le free cash flow resterait sur son palier de dix ans, sous ce que le prix intègre.