Publicis Groupe (PUB), premier groupe publicitaire mondial, vient d'arracher à l'américain Omnicom la gestion des dépenses média de PepsiCo sur toute la planète, un budget que la presse évalue à 1,7 milliard de dollars. Mais le cours, lui, continue d'escompter une activité en voie d'extinction.
L'impact en un coup d'oeil
| Direction | Positif |
| Intensité | Faible |
| Horizon | Structurel |
| Ce que ça touche | Chiffre d'affaires, position concurrentielle |
Une extension mondiale
PepsiCo confie son compte média mondial à Publicis, au détriment d'Omnicom. L'accord étend à tous les marchés un partenariat noué en 2022, limité jusqu'ici à la Chine et à l'Asie du Sud-Est.
Publicis, pour qui ne connaît que le nom, c'est l'entreprise qui conçoit les campagnes des grandes marques et, surtout, qui achète pour elles l'espace publicitaire : quand une publicité PepsiCo s'affiche avant une vidéo ou sur un panneau, c'est une agence de ce type qui a négocié et payé l'emplacement. Fondé à Paris en 1926, le groupe emploie aujourd'hui 114 079 personnes dans le monde.
La presse évalue le budget à 1,7 milliard de dollars, et ce chiffre demande une précaution que peu de reprises signalent : il désigne les dépenses média que l'agence pilotera pour l'annonceur, pas le chiffre d'affaires du groupe. Une agence facture des honoraires sur ces achats, à un taux qui n'est pas public.
L'ordre de grandeur reste utile, à condition de le rapporter au bon repère. Ce budget équivaut à environ un mois du chiffre d'affaires annuel de Publicis, qui ressort à 20,53 milliards de dollars sur douze mois. Mais seule la fraction prélevée en honoraires entrera dans les comptes : l'effet sur le résultat n'est pas chiffrable, et c'est ce qui explique une intensité qualifiée de faible malgré la taille du budget annoncé.
Le titre a gagné 4,40% le 3 septembre et fini en tête du CAC 40. La séance a profité à tout le secteur, le britannique WPP progressant davantage encore à Londres, ce qui suggère un mouvement de perception sur le métier autant qu'une réaction au contrat lui-même.

Ce que le prix incorpore déjà
Le canal touché est le chiffre d'affaires, mais c'est justement là que la mesure manque. À défaut de pouvoir chiffrer le gain, la question utile devient celle du point de départ : quelle trajectoire le cours incorpore-t-il aujourd'hui ?
Ce calcul porte un nom, le Reverse-DCF, et son principe tient en une phrase : au lieu d'estimer ce que vaut l'entreprise, on part du prix que le marché paie déjà et on remonte à l'envers jusqu'à la performance qu'il faut réaliser pour justifier ce prix. Le résultat n'est pas une opinion, c'est la traduction arithmétique de ce que les acheteurs et les vendeurs se sont accordés à payer.
La réponse est frappante. Au cours du 3 septembre, le marché intègre une décroissance du free cash flow de 3,53% par an sur dix ans. Le free cash flow, c'est l'argent qui reste une fois payés le fonctionnement et les investissements, celui qui finance un dividende ou un rachat d'actions. Le prix suppose donc que ce flux se réduise chaque année pendant une décennie.
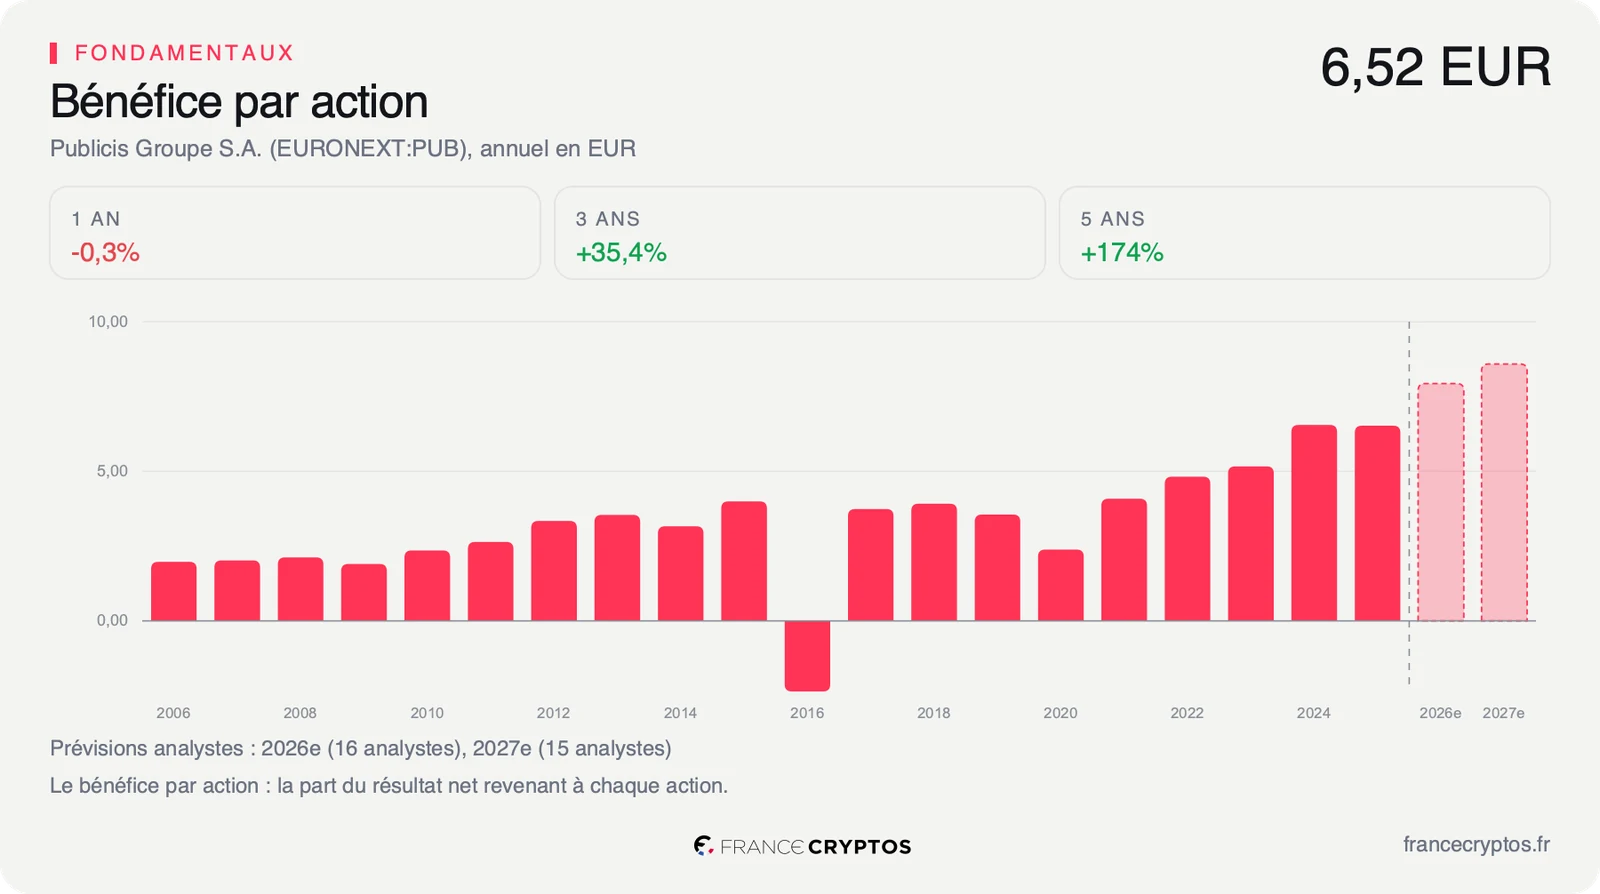
Sur les cinq derniers exercices, le bénéfice par action a pourtant progressé de 22,34% par an. Entre ce que le prix escompte et ce que la société a réalisé, l'écart atteint 25,87 points de croissance annuelle. Ce n'est pas une nuance d'hypothèse, c'est un désaccord sur la nature même du métier.
Cette hypothèse de déclin n'est pas absurde. Elle traduit une crainte précise : que les annonceurs finissent par acheter leur espace publicitaire eux-mêmes, avec des outils automatisés, et rendent l'intermédiaire inutile. Elle se heurte simplement aux comptes tels qu'ils sont aujourd'hui. La marge nette ressort à 9,19%, quand la médiane du sous-secteur boursier de la société plafonne à 0,84% : sur chaque euro facturé, Publicis conserve environ onze fois ce que conserve son concurrent médian.
Le reste de la valorisation raconte la même histoire. Le titre se paie 13,10 fois les bénéfices attendus sur l'exercice à venir, et le rendement de ses flux disponibles atteint 9,53% : pour 100 euros investis, l'entreprise produit près de dix euros de trésorerie libre par an. On paie un multiple de société en fin de vie pour une trésorerie de société en pleine forme, et c'est tout le dossier. La comparaison complète avec les pairs du secteur montre où se situe vraiment cet écart.

Ce que le marché en fait déjà
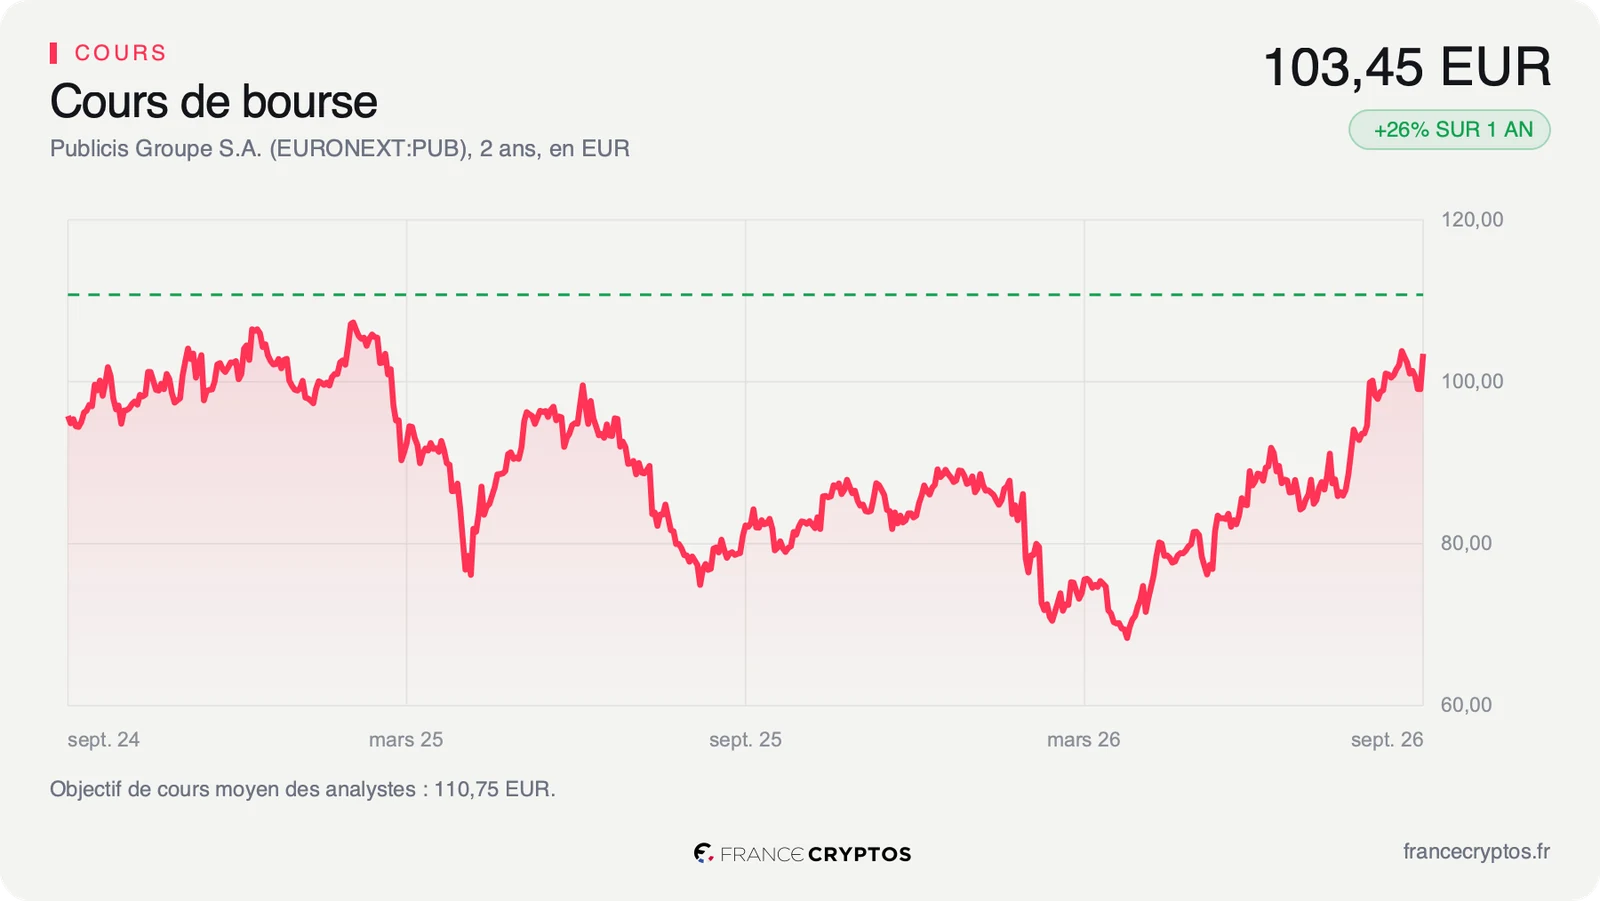
À la clôture du 3 septembre, l'action valait 103,45 euros. Elle progresse de 26,10% sur un an et de 16,18% depuis le 1er janvier, et se tient à 96,19% de sa fourchette des cinquante-deux dernières semaines, comprise entre 68,14 et 104,85 euros. Le titre évolue donc à 1,34% seulement de son plus haut.
Le consensus est porteur, mais étroit. Les 16 analystes qui suivent la valeur affichent un objectif moyen de 110,75 euros, soit 7,06% au-dessus du cours, avec une note moyenne de 1,44 sur une échelle où 1 est le plus favorable. Dans le détail, 14 sont positifs, 2 neutres, aucun négatif.
Cette couverture est étroite pour une valeur du CAC 40, et cela a une conséquence pratique : la moyenne bouge dès qu'un seul bureau révise sa cible. Les objectifs s'étalent d'ailleurs de 90,00 à 133,00 euros, un écart de plus de 40% entre le plus prudent et le plus optimiste.
Cette position en haut de fourchette mérite d'être lue correctement. Un titre proche de son plus haut n'est pas un titre cher : il dit seulement que l'action n'a jamais coûté aussi cher en euros, ce qui ne dit rien de ce qu'on achète pour ces euros. Rapporté aux bénéfices attendus, le multiple reste au contraire l'un des plus bas de la cote parisienne, et c'est cette tension entre un cours au sommet et un multiple au plancher qui définit le dossier.
La divergence du dossier est là, et elle dure. Le cours suit les fondamentaux depuis un an, il est revenu tout en haut de sa fourchette, et la valorisation continue pourtant de traiter le métier comme un actif en fin de vie. Les deux lectures coexistent depuis assez longtemps pour qu'aucune ne puisse être écartée d'un revers de main.
Le point de bascule
Le dossier ne bascule pas sur les contrats, il bascule sur la croissance organique, c'est-à-dire la progression du chiffre d'affaires hors acquisitions et hors effet de change. Le prochain rendez-vous est la publication du 15 octobre.
Le scénario défavorable est celui qui a les chiffres pour lui aujourd'hui. Le chiffre d'affaires ne progresse plus que de 3% sur un an, contre 6,53% pour la médiane du sous-secteur : c'est la seule ligne des comptes qui donne raison à l'hypothèse de déclin, et elle suffit à l'entretenir. Si octobre confirme ce rythme, le marché aura peu de raisons de réviser sa lecture, quel que soit le nombre de budgets gagnés.
Le scénario favorable ne demande pas un retournement, seulement une inflexion. Le compte PepsiCo alimentera l'exercice suivant, pas celui qui se termine. Si le rythme organique se rapproche de la médiane du secteur tout en conservant une marge nette autour de 9%, l'hypothèse d'un flux qui recule de 3,53% par an chaque année pendant dix ans devient très difficile à défendre.
Tant que la croissance organique reste à 3% et que le prix suppose un recul des flux, le multiple bas de Publicis reste un constat sur le métier, pas une anomalie de marché. Si le rythme organique se redresse vers la médiane du secteur avec une rentabilité intacte, le même multiple devient l'un des plus décalés du CAC 40.
Les données, en clair
- Compte média : le budget de publicité qu'un annonceur confie à une agence, qui achète les espaces pour lui et facture des honoraires. Ici, un budget PepsiCo estimé par la presse à 1,7 milliard de dollars.
- Free cash flow (flux de trésorerie disponible) : l'argent qui reste une fois payés le fonctionnement et les investissements, celui qui finance un dividende ou un rachat d'actions.
- Reverse-DCF : le calcul qui déduit du cours la croissance que le marché suppose déjà. Publicis : -3,53% par an sur dix ans, contre +22,34% de croissance annuelle du bénéfice par action réalisée sur cinq ans, soit un écart de 25,87 points.
- Marge nette : la part du chiffre d'affaires qui reste en bénéfice après tous les coûts, les intérêts et les impôts. Publicis : 9,19%, contre 0,84% pour la médiane de son sous-secteur.
- Rendement des flux disponibles : les flux disponibles rapportés à la capitalisation. Publicis : 9,53%.
- PER anticipé : le cours divisé par le bénéfice par action attendu sur l'exercice à venir. Publicis : 13,10 fois.
- Croissance organique : la progression du chiffre d'affaires hors acquisitions et hors effet de change. Publicis : 3% sur un an, contre 6,53% pour la médiane du sous-secteur.
- Objectif de cours du consensus : la moyenne des cibles publiées par les analystes qui suivent la valeur. Publicis : 110,75 euros pour 16 analystes, de 90,00 à 133,00 euros.